 한국어
 English
 日本語
 Tiếng Việt
 简体中文
154월2024
업계 리뷰 / 최신 뉴스 및 보고서
댓글: 댓글 없음.
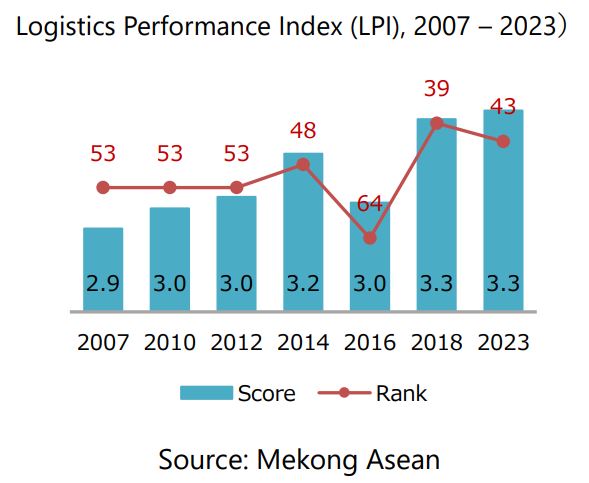
베트남 물류 부문은 최근 몇 년간 성장과 개선을 보여 왔습니다. 세계은행이 2023년 4월 발표한 보고서에 따르면, 베트남은 물류성과지수(LPI) 139개국 중 43위를 기록해 ASEAN 5개국 안에 들었으며, 싱가포르, 말레이시아, 태국에 이어 필리핀과 같은 순위를 차지했습니다. 2016년(64위)과 비교하면 21계단 상승했지만, 2018년(160개국 중 39위)과 비교하면 4계단 하락했습니다[1]. 그럼에도 LPI 점수는 2018년 3.27점에서 3.3점으로 상승했습니다[2]. 이는 베트남의 물류 서비스 품질이 개선되고 있음을 시사할 수 있지만, 다른 국가들도 이 부문에 집중하고 있습니다.
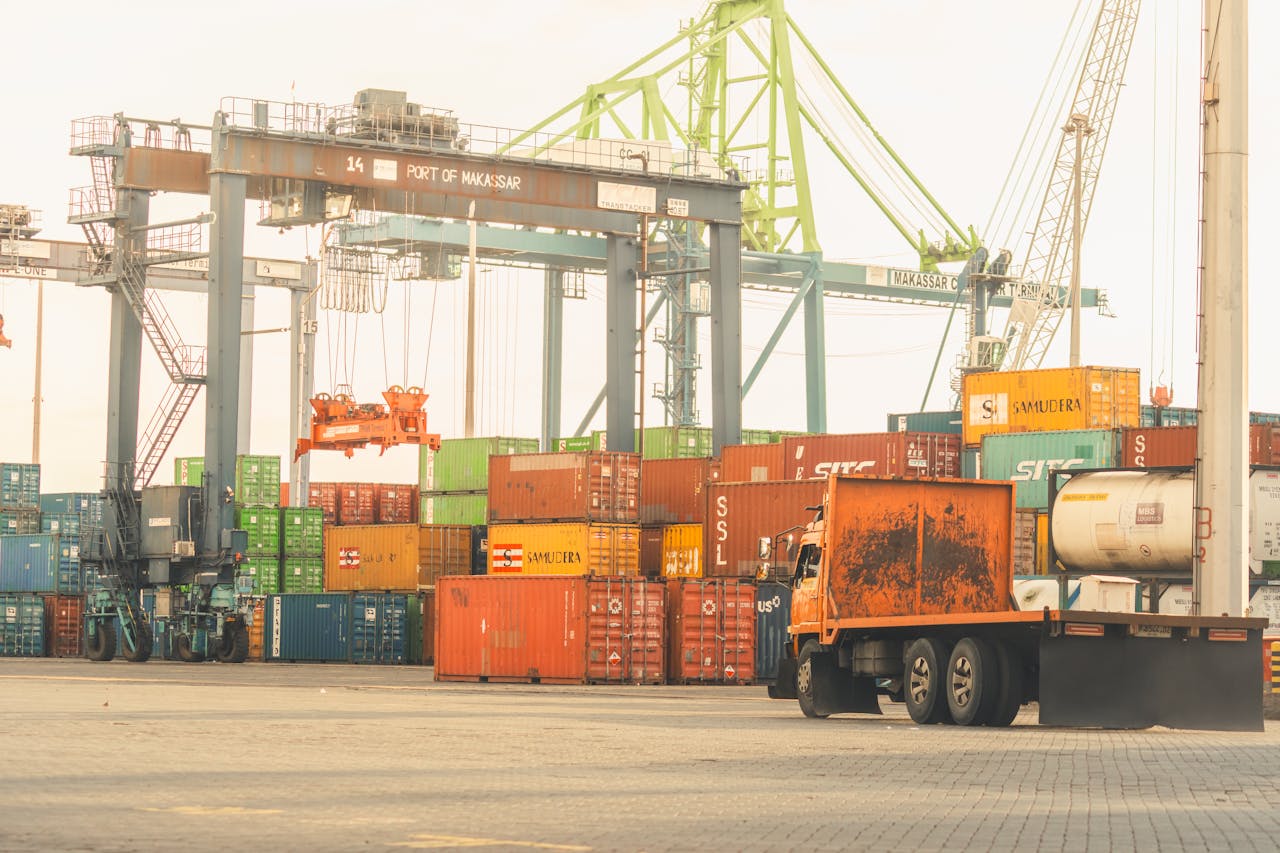
 베트남 물류기업협회에 따르면 베트남의 물류비는 여전히 높은 수준입니다. 2014년에는 20.9%였으며, 이 수치는 2018년부터 2022년까지 연평균 GDP의 약 16-18%로 감소했습니다. 그러나 여전히 세계 평균인 10.6%보다 훨씬 높습니다[3]. 비용 절감의 어려움은 주로 여러 한계를 지닌 인프라, 협력 및 연계 부족, 운송수단 간 낮은 통합 수준, 해상운송 역량의 부족에서 비롯됩니다. 항만 계획도 여전히 미흡하여 허브 항만과 대규모 지역·국제 물류센터가 부족합니다[4]. 도로 운송은 여전히 지배적인 방식으로, 2021년 첫 9개월 동안 전체 화물 운송량의 74.7%를 차지했으며, 내륙 수로 운송(19.84%)과 해상 운송(5.10%)이 그 뒤를 이었습니다. 철도 및 항공 운송량은 여전히 매우 제한적이며, 전체 화물 운송량에서 각각 0.34%와 0.02%에 불과합니다[5].
인프라의 어려움 외에도 서비스 제공업체의 역량은 물류서비스 품질 지수, 적시성, 화물 추적 능력에서 드러납니다[6]. 2019년 베트남 기업은 88%, 합작기업은 10%, 외국계 기업은 2%를 차지했습니다. 그러나 FDI 기업의 시장점유율은 70~80%에 달했습니다. 대부분의 베트남 물류기업은 기본적인 서비스를 제공하며, 외국인 투자기업을 대신해 하청업체로 업무를 수행하거나 대리점 역할을 하는 경우가 많습니다. 물류 산업의 인력은 양적·질적으로 모두 부족합니다. 국내 기업의 경우 직원의 93~95%가 물류 관련 교육을 받지 않았으며, 주로 배송, 창고 보관 및 화물 취급과 같은 소규모 공급망 업무에 종사하고 있습니다[7].
2025년까지의 국가 디지털 전환 프로그램, 2030년 비전(2020년 6월 3일 총리의 결정 제749/QD-TTg)은 물류 산업을 포함한 8개 우선 디지털 전환 분야를 명확히 제시했습니다[8]. 비록 대부분의 서비스 분야에서 최대 50 – 60%의 기업이 다양한 유형의 기술을 적용하고 있지만[9], VLA의 2018년 조사에 따르면 베트남의 과학기술 적용 수준은 여전히 높지 않으며, 대부분 단일 솔루션에 그치고 있습니다. 현재 물류 기업에서 사용 중인 정보기술 애플리케이션의 약 40%는 국제 운송주선 관리, 창고 관리, 운송 관리, 데이터 교환과 같은 기초적인 애플리케이션입니다. 또한 기술과 인적자원 개발을 위한 재정적 어려움도 존재하며, 직원의 전문성에 만족하는 기업은 6.7%에 불과합니다[10].
물류 활동을 규율하는 법체계는 아직 완전하지 않습니다. 이 산업의 법적 틀은 여러 문서에서 마련되어 있지만, 구체적인 정책과 그 이행의 세부 내용은 아직 충분히 실현되지 않았습니다. 물류 관련 규정이 여러 법령에 분산되어 있어 실제 적용 시 어려움과 중복을 초래합니다[11]. 물류 산업은 여전히 여러 어려움에 직면해 있으며, 물류 부문이 경쟁력을 강화하고 경제 발전을 지원할 수 있도록 이러한 문제를 극복해야 합니다.