

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
越南能量饮料市场正在经历快速的结构性变化,这既给投资者带来了机遇,也带来了挑战。
201 月2026
最新新闻与报告 / 越南简报
评论: 没有评论.
越南能量饮料市场正经历快速的结构性变革,受城市化进程、居民收入增长以及消费向更具功能性和健康导向方向转变的共同推动。针对含糖饮料的监管举措正在促使品牌加快低糖和减糖配方创新,而便利店和电子商务的扩张也在重塑分销渠道和消费场景。市场竞争格局由实力雄厚的本土企业与跨国品牌共同主导,这为寻求通过本地化产品与健康导向差异化实现增长的投资者带来了机遇与挑战。.
市场概况
越南能量饮料市场预计2025年规模为13.0亿美元,预计到2030年将达到约18.8亿美元,复合年增长率(CAGR)约为7.8%[1]. 。这一增长前景主要得益于越南年轻且持续扩大的劳动力群体,能量饮料在工作和学习相关消费场景中的持续作用,以及该品类在便利店和传统渠道中的深度渗透;即便面临新的健康与监管压力,这些因素仍将共同支撑较高的购买频次。.
越南能量饮料市场规模(2025–2030年)
单位:亿美元
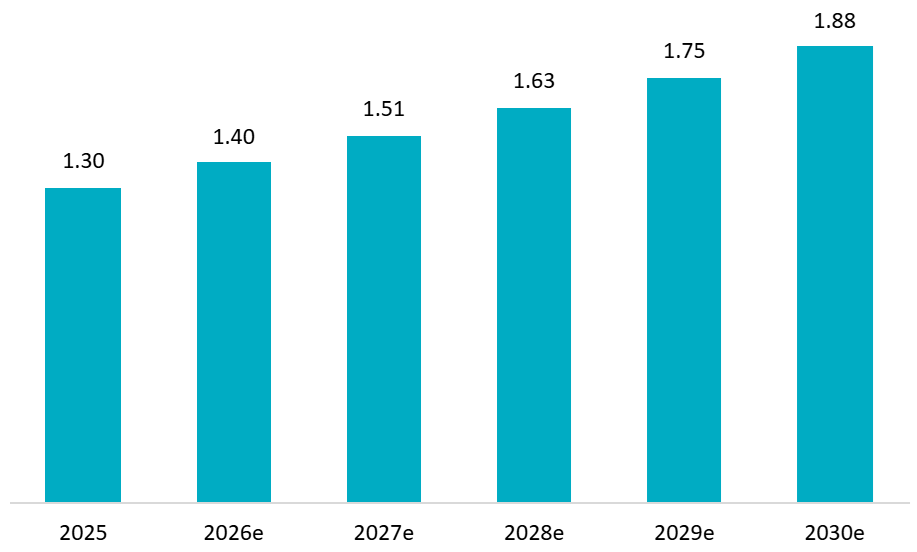
来源: 魔多情报
2025年,非碳酸能量饮料继续占据主导地位,约占总收入的47%[2], ,这反映出消费者相比传统碳酸饮料更偏好口感更轻盈、更易饮用的产品形式。直接面向消费者(D2C)模式的重要性正迅速提升,尤其受到寻求以可扩展方式触达消费者、同时无需过度依赖传统零售网络的中小型品牌青睐。超市/大卖场、便利店和线上零售是主要分销渠道,其中仅超市在2024年就贡献了约44%的价值销售额[3], ,这主要得益于丰富的商品组合、会员忠诚计划以及交叉促销,推动了冲动型和囤货型购买。不过,受门店营业时间有限以及需要线下到店的约束,线上渠道正获得机会以承接增量需求,尤其是在深夜和居家消费场景中。.
从地域角度来看,胡志明市约占2025年市场价值的36%[4]. 。胡志明市、河内和岘港等大都市市场处于向低糖能量饮料产品转型的前沿,其消费水平已高于全国平均水平。与此同时,在芹苴和海防等二线城市,便利店的快速铺开、家庭购买力的提升,以及工业园区年轻工人数量的增加,正在共同推动销量扩张。.
市场趋势
影响越南能量饮料市场的最重大发展之一,是即将实施的监管变化。根据国会第66/2025/QH15号法律监管的含糖饮料特别消费税,正无意中加速低糖和无糖产品创新,因为主要生产商正在重新调整配方和定价模式,以保护销量和利润率。具体而言,自2027年起,含糖量达到每100毫升5毫克的含糖饮料将被征收税率为8%的特别消费税,2028年起税率将提高至10%。该法规旨在通过减少与过量摄入糖分相关的超重、肥胖和非传染性疾病,保护公众健康[5]. 。这一政策既构成挑战,也带来机遇,能够奖励那些在保持口感特征的同时成功完成产品重配方的企业。.
健身热潮正在重塑产品定位。随着健身爱好者、业余运动员和时间紧张的专业人士寻求提升运动表现,越南的健身热潮正在重塑饮料品类组合,推动消费者接受功能性咖啡因、B族维生素和植物源适应原。消费者不再满足于单纯的解渴;相反,他们寻求明确的功能价值,例如康普茶提供的消化支持、助眠草本饮料,或天然来源的能量增强成分。因此,预计该细分市场的复合年增长率将超过12%,显著高于整体饮料市场[6].
与此同时,加工和生产技术的进步正在重新定义产品差异化。冷压、碳中和制造工艺以及植物基配方的扩展等技术正获得强劲市场关注,尤其是在将这些属性与品质和可信度联系在一起的年轻、注重可持续发展的消费者群体中。.
包装也在经历结构性变革。它已不再只是单纯的功能性元素,而是成为战略性的营销与互动工具。再生 PET(rPET)、个性化二维码以及灌装续用或重复使用模式的采用正稳步走向主流,并预计在 2025 年前成为饮料市场的标准配置。.
主要球员
越南能量饮料市场呈现出高度竞争的格局,既有跨国品牌,也有实力强劲的本土企业,各自凭借品牌塑造、定价策略和渠道执行等方面的差异化优势展开竞争。.
表 1. 越南能量饮料市场主要参与者 2025
| 公司 | 成立年份
(越南语) |
国家 | 轮廓 | 主要产品 |
| Suntory PepsiCo Vietnam | 1994 | 日本 & 美国 | 通过结合 Suntory 的饮料专业能力与 PepsiCo 的分销实力形成战略合作。覆盖多个饮料品类的强大产品组合带来竞争优势。. | Sting(多种口味)、Sting Gold、Pepsi 能量饮料系列 |
| 新协发饮料集团 | 1994 | Vietnam | 越南最大的本土饮料生产商,年产量超过十亿升。以茶饮和能量饮料创新见长。产品出口至亚洲及其他地区 16 个国家。. | Number 1(多种口味)、Dr. Thanh 草本茶、Tea+ |
| Coca-Cola Vietnam | 1994 | 美国 | 全球饮料领导者,依托广泛的分销网络和品牌认知度。其在能量饮料领域具有竞争力,但仍次于碳酸软饮料业务。. | Thums Up、Samurai、Monster Energy ([7]) |
| Red Bull Vietnam | 1999 | 奥地利 & 泰国 | 现代能量饮料品类的开创者 Red Bull 通过极限运动赞助和稳定的产品质量维持强大的品牌资产。尽管本土竞争不断加剧,仍占据显著市场份额。. | Red Bull Original、Red Bull Sugarfree、Red Bull Zero |
| Taisho Vietnam | 1999 | 日本 | 一家制药公司,将其药用传统带入能量饮料领域。更侧重功能性益处和健康定位,而非生活方式营销。. | Lipovitan D、Lipovitan Mật Nhân、Lipovitan Tongkat Ali |
| Universal Robina Corporation (URC) | 2003 | 菲律宾 | 多元化的东盟食品饮料集团。拥有强大的区域分销网络和多品类经验,是越南城市市场领先的即饮茶品牌。. | Red Dragon、C2 Cool & Clean,以及多种零食-饮料组合产品 |
| Masan Consumer Corporation | 2004 | Vietnam | Masan Group 集团的一部分,具备强大的快速消费品能力。采取激进增长战略,将产品创新与体育营销相结合,是越南企业中国际化扩张最领先的企业之一。. | Wake-Up 247(咖啡风味)、Compact、EnerZ |
| AJE Group | 2010 | 秘鲁 | 一家拉美跨国企业,积极推进亚洲扩张战略。以高性价比定价和高效运营见长,在新兴市场拥有强劲影响力。. | Big Cola、Volt Energy |
| Monster Beverage Corporation | 2014 | 美国 | 以高端定位著称,强调极限运动和青年文化。与大众市场竞争对手相比,其分销范围较有限,但品牌吸引力和向往价值较强。. | Monster Energy、Monster Pipeline Punch、Monster Rossi、Monster Chaos、Monster Ultra |
| Osotspa(M-150) | 2019 | 泰国 | 一家历史悠久的泰国饮料公司,在区域市场具有强大影响力。M-150 凭借在东南亚建立的品牌资产以及独特的非碳酸配方而受益。. | M-150 能量饮料 |
资料来源:B&Company 综合报告
竞争格局呈现出若干战略特征。越南能量饮料市场由 Tan Hiep Phat、Suntory PepsiCo、Red Bull Vietnam、Coca-Cola Vietnam 和 Masan Consumer 等主要参与者主导,这些企业合计控制了市场大部分价值[8]. 。这些公司受益于在原料采购、装瓶和全国性铺货方面的规模经济。该市场结构呈现头部集中、下层分散的特点,既为新进入者设置了进入壁垒,也为中小竞争者提供了差异化定位的机会。.
咖啡风味能量饮料是越南一项尤为成功的创新。根据 Frost & Sullivan 的数据,2024 年 Masan 凭借其产品 Wakeup 24/7,在越南能量饮料市场中排名第四,市场份额为 10%[9]. 。这款产品将越南传统咖啡文化与现代能量饮料功能相结合,体现出本地化如何推动市场成功。.
能量饮料价格反映了市场细分策略。越南的能量饮料价格通常在 11,000 至 18,000 越南盾之间,Monster 等高端产品的价格约为每罐 355ml 28,000 至 31,000 越南盾。然而,与更实惠的替代品相比,高端产品在品牌认知方面面临挑战,这表明价格敏感性仍是主流消费者的主要购买驱动因素。.
对外国投资者的影响
关键机遇
以健康为导向的创新管线: 即将到来的 2027 年糖税为开发真正具有吸引力的低糖和功能性配方的企业带来先发优势。成功不仅需要简单地以甜味剂替代,还要打造消费者主动偏好而非勉强接受的产品。加大对天然甜味剂、植物提取物和功能性成分研发能力的投入,可使企业领先于监管变化。.
高端细分市场发展: 不断壮大的中产阶级以及日益增强的健康意识,为高端产品创造了机会。然而,成功需要通过证明更高价格的合理性,向消费者教育其功能性收益。Monster 等高端选项与更实惠的替代品相比,品牌认知度较低。持续投入消费者教育和体验式营销,对于高端定位至关重要。.
电子商务与数字营销: 越南较高的互联网普及率和强劲的社交媒体参与度,推动了向电子商务渠道的转变,使其成为能量饮料品牌进入市场的关键路径。在线市场和社交电商平台使数字原生品牌能够直接触达消费者,通过促销和直播销售支持快速试用,并收集实时消费者洞察。在这一生态中,微型网红营销和用户生成内容活动在提升 Z 世代消费者的认知和转化方面尤为有效,而该群体正是能量饮料的核心受众。.
主要挑战
激烈的价格竞争: 本土制造商的成本结构明显低于国际进入者。越南消费者仍然高度价格敏感,主流产品价格集中在 8,000 越南盾至 18,000 越南盾区间。外国投资者要么接受更低利润率,要么打造足以证明高端定价合理性的差异化优势。.
成熟的品牌忠诚度: Red Bull、Sting 和 Number 1 位列越南能量饮料市场认知度最高的前三大品牌。要突破既有偏好结构,需要持续的营销投入和清晰的差异化。即便渠道覆盖能力强,同质化产品也难以突围。.
监管复杂性: 2027 年糖税代表着可见的监管风险,但更广泛的食品安全、标签和广告法规仍在持续演进。外国投资者在应对越南监管要求的同时,还需管理与国家和省级政府利益相关方的关系,这使合规与沟通更为复杂。.
文化本地化要求: 越南消费者偏好将能量饮料加冰并搭配食物饮用,而非随走随喝,这与西方消费模式存在根本差异。产品定位、包装规格和饮用建议必须适应本地偏好,而不是原封不动地照搬全球模板。.
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://www.mordorintelligence.com/industry-reports/vietnam-energy-drinks-market
[2] https://www.thereportcubes.com/infographics/energy-drink-market-vietnam
[3] https://www.mordorintelligence.com/industry-reports/vietnam-energy-drinks-market
[4] https://www.thereportcubes.com/infographics/energy-drink-market-vietnam
[5] https://thoibaotaichinhvietnam.vn/ap-thue-tieu-thu-dac-biet-voi-nuoc-giai-khat-co-duong-tu-nam-2027-178303.html
[6] https://dhmarketing.vn/toan-canh-thi-truong-nuoc-giai-khat-2025-co-hoi-thach-thuc-va-xu-huong/
[7] Coca-Cola 是 Monster Energy 在越南的官方分销商,此前 Coca-Cola 收购了 Monster 的股权,并借助 Coca-Cola 庞大的分销网络,将 Monster 的触达范围扩展至国际市场上的消费者。.
[8] https://www.mordorintelligence.com/industry-reports/vietnam-energy-drinks-market
[9] https://masanconsumer.com/wp-content/uploads/2025/06/MSC_AR_2024_ENG_compressed.pdf
相关文章



登录 / 注册
订阅新闻通讯