 简体中文
 English
 日本語
 Tiếng Việt
 한국어
2025 年上半年,越南餐饮业出现大规模关店潮,超过 5 万家门店倒闭。
0411 月2025
最新新闻与报告 / 越南简报
评论: 没有评论.
2025年上半年,越南食品饮料(F&B)行业掀起大规模闭店潮,超过5万家门店关停。这一现象发生在原材料、人工和场地成本持续上涨、同时消费者需求放缓的背景下。“开得快——关得快”现象表明,市场正进入洗牌阶段;基本面扎实、价值主张清晰的品牌往往能够稳住并扩张,而模式较弱的企业则会退出。.
F&B市场概览
2025年上半年,越南餐饮市场收入预计为406.1万亿越南盾,相当于2024年全年收入的58.9%,仅较去年同期(403.9万亿越南盾)小幅增长。该增速低于预期,此前预测2025年增速约为10%。鉴于当前消费动能,预计下半年较上半年最多增长约9.6%,与预测情景一致 [1].
越南F&B市场收入(2022年—2025年上半年)
单位:万亿越南盾
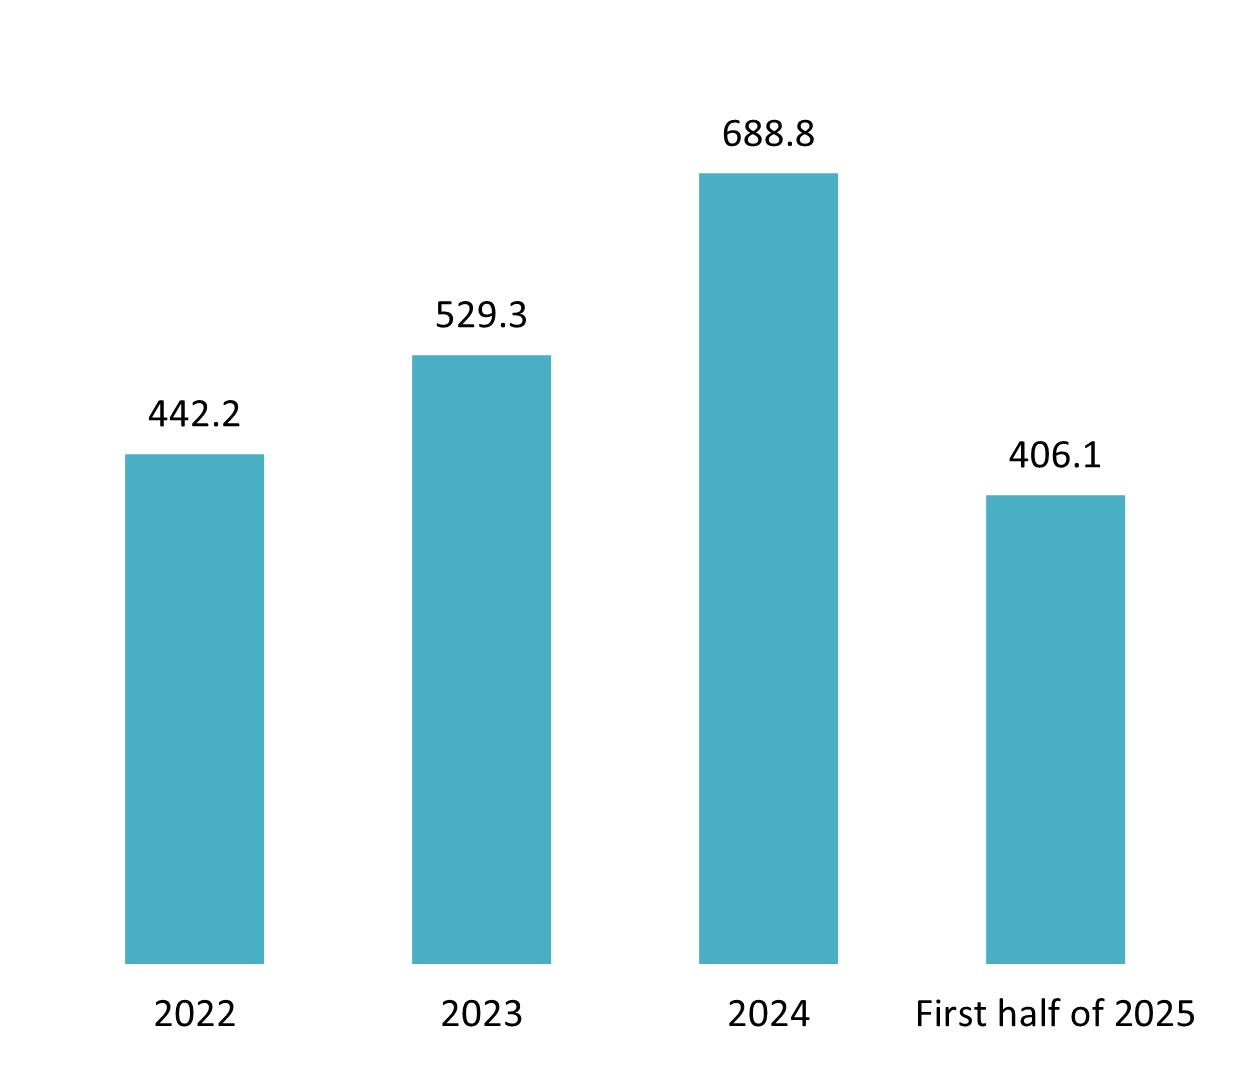
来源:IPOS
从结构来看,越南F&B市场高度分散,数以万计的小型独立门店与大型连锁并存。截至2025年,现代连锁F&B品牌数量预计接近5,000家,但与超过33.1万家F&B门店的总量相比,仍然只是很小一部分[2]. 。主要业态包括快而便利的快餐、咖啡和奶茶连锁、传统餐馆以及酒吧/酒馆。在无酒精饮品领域,咖啡和奶茶占据了相当可观的份额。.
门店供给正在明显收缩。截至2025年第二季度末,餐饮门店总数约为299,900家,较2024年下降7.1%。值得注意的是,河内和胡志明市的门店数量均下降超过11%,反映出这两大市场旗舰城市同时放缓。其原因在于,上半年通常是市场进入新一轮开店和结构调整周期前的自然出清阶段,大型连锁企业将重点进行结构调整、退出亏损门店,并可能在其他地区开设新店[3].
尽管如此,市场仍然高度活跃,新进入越南并扩大存在感的本土和海外F&B品牌持续增加,尤其是在咖啡和奶茶领域。近期已有多个海外F&B品牌成功进入越南市场。在饮品板块,CHAGEE(中国)和The Venti(韩国)已实现引人注目的落地,而日本休闲意式餐厅连锁Saizeriya也于今年5月在胡志明市Giga Mall开设了首家门店。.
促使F&B企业提价的因素
单位:%
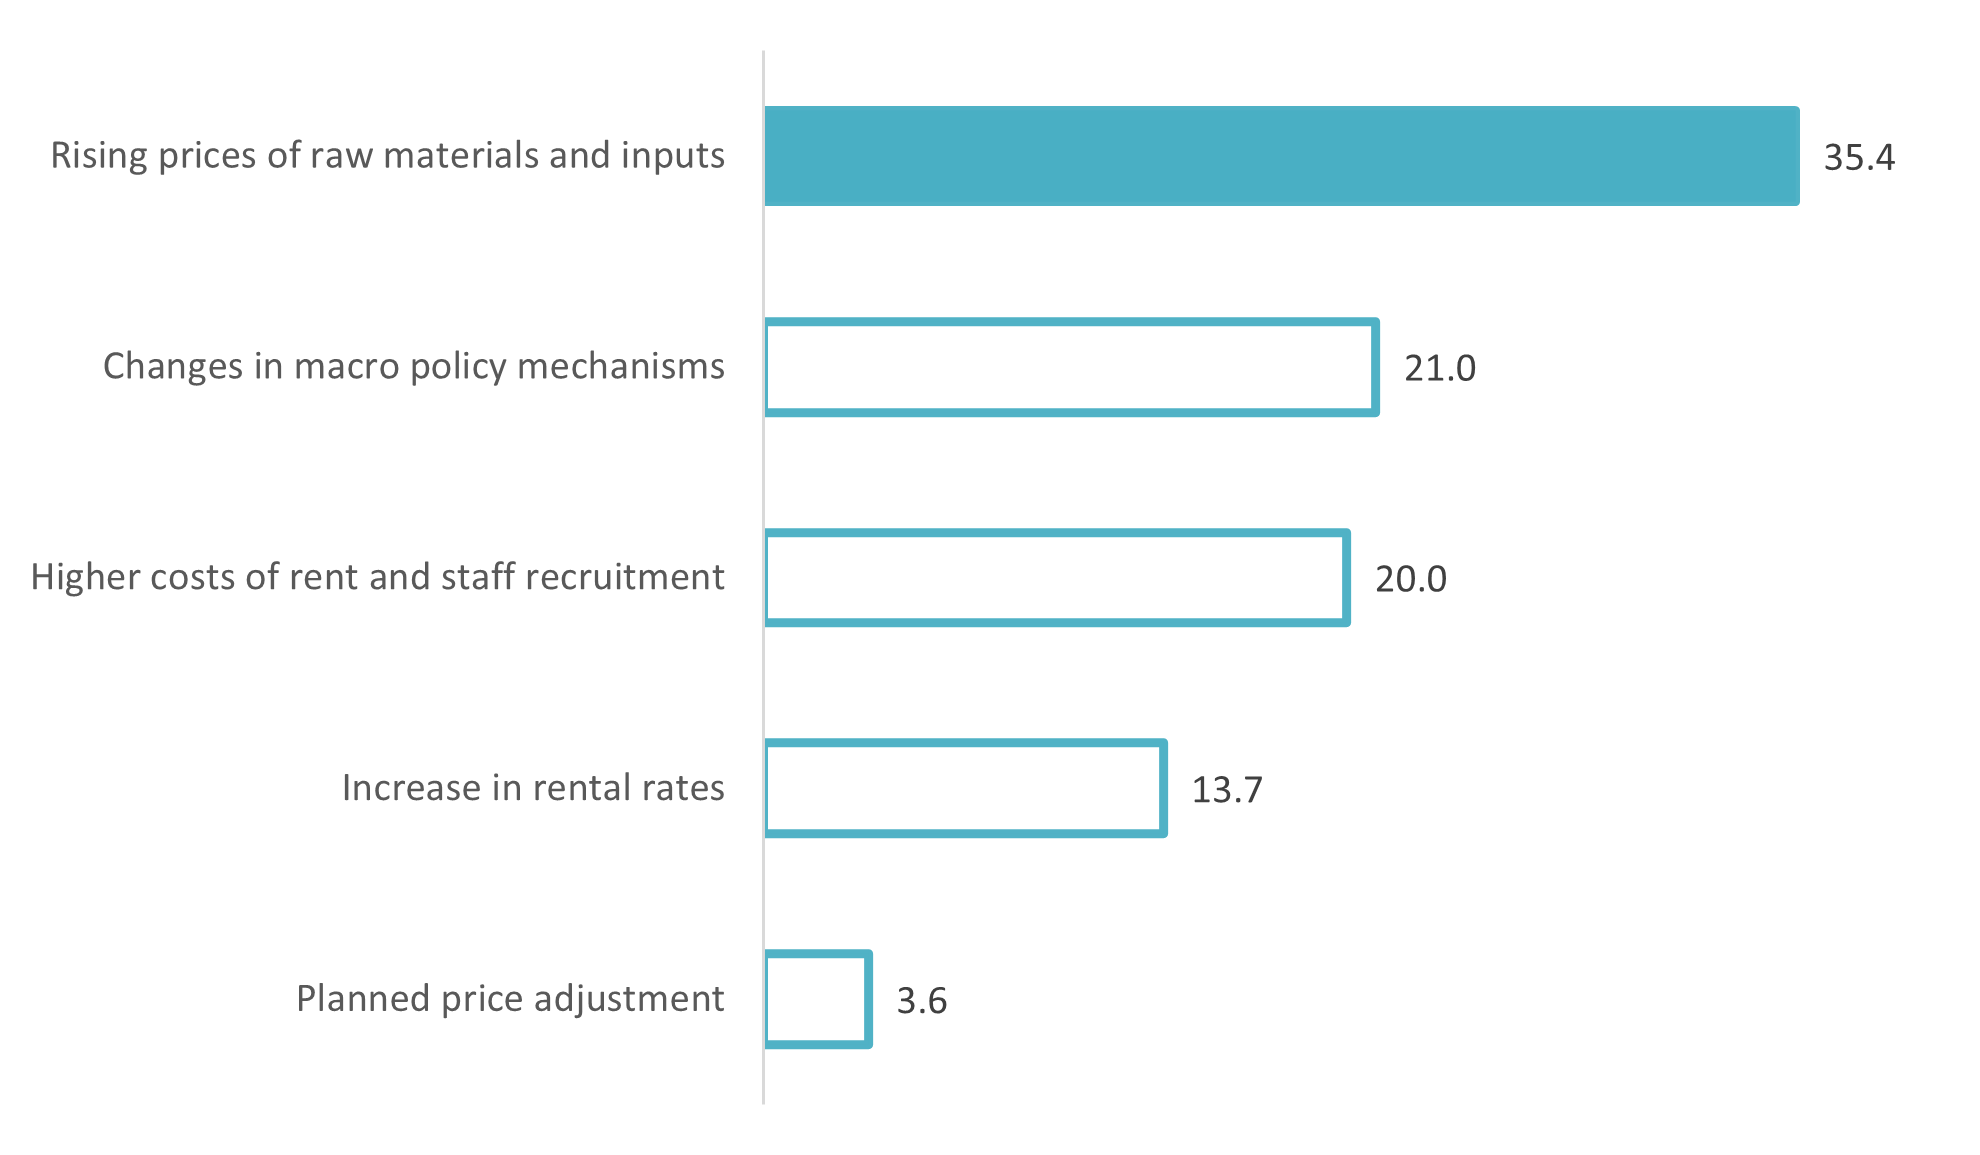
来源:IPOS
市场趋势
越南F&B市场在经历一段艰难时期后正在快速变化。下列要点显示出市场正经历大规模洗牌、快速调价的必要性,以及胡志明市超低价业态的增长。.
– 激烈洗牌: 餐饮市场正进入结构调整周期;近18%的企业处于严重下滑状态,而保持稳定或实现增长的企业占据主导。2025年是一次“自然筛选”:灵活且运营效率高的品牌将实现复苏;适应缓慢的企业则面临被淘汰的风险。.
– 基于适应能力的定价: 如今,定价能力体现的是竞争实力。定位清晰、产品差异化明显、拥有忠诚客户群的品牌,可以主动调整价格;而依赖价格敏感型客户的品牌,若缺乏配套策略,则面临收入下滑风险。.
– 胡志明市超低价业态爆发: “7K越南盾–69K越南盾”模式通过引流品定价吸引客流,并借助加料/加购/套餐提升客单价。其运营模式精简(精简菜单、以外带为主),并选址于住宅区和学生区附近,以优化成本和周转效率。.
– 咖啡 x 联合办公: 这类业态正在河内和胡志明市扩散(例如 Workflow Space、Contrast Coffee、Tiny Cafe),通过近乎24/7最大化场地利用率,提供安静区域、会议室和会员方案,以满足灵活工作与休闲需求。.
– 消费者餐饮行为呈现新趋势: 具体而言,办公室白领午餐外食频率更高,但消费更趋谨慎;而周末外食更频繁、消费也更高——尤其是在中端和体验型餐厅——这表明消费正逐步从预算型选择转向更注重性价比的业态。.
“Vien Vien”珍珠奶茶店,超低价仅从7K越南盾起
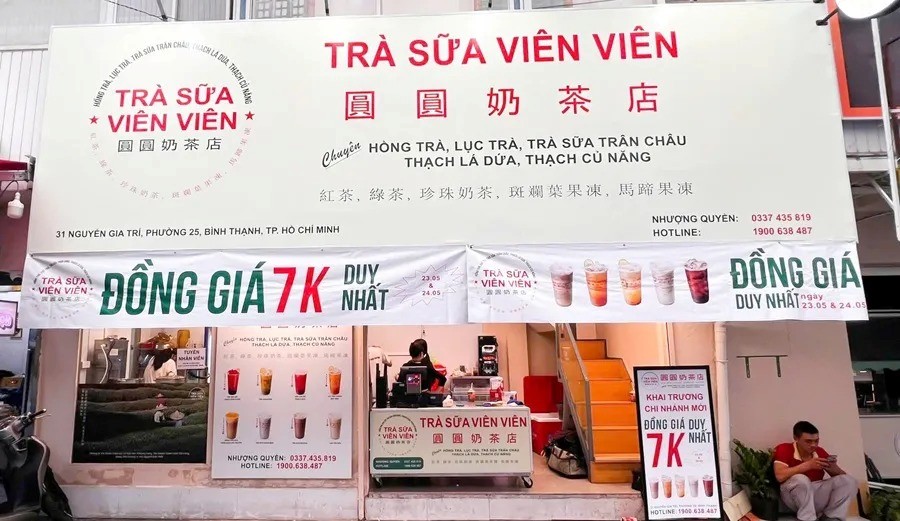
来源:Tra sua Vien Vien
“Tiem lau nha An” with fish hot pot for only 69k VND
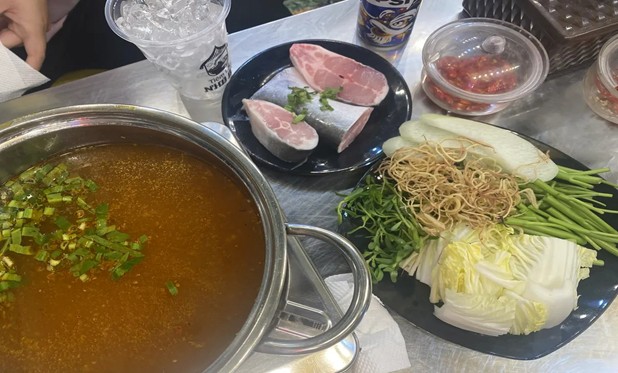
来源:vietinsiders
越南市场具有代表性的餐饮品牌
越南的餐饮市场既包括本土大型品牌,也包括国际连锁品牌。其覆盖茶饮、咖啡、快餐以及大型体验型餐厅等多个品类。.
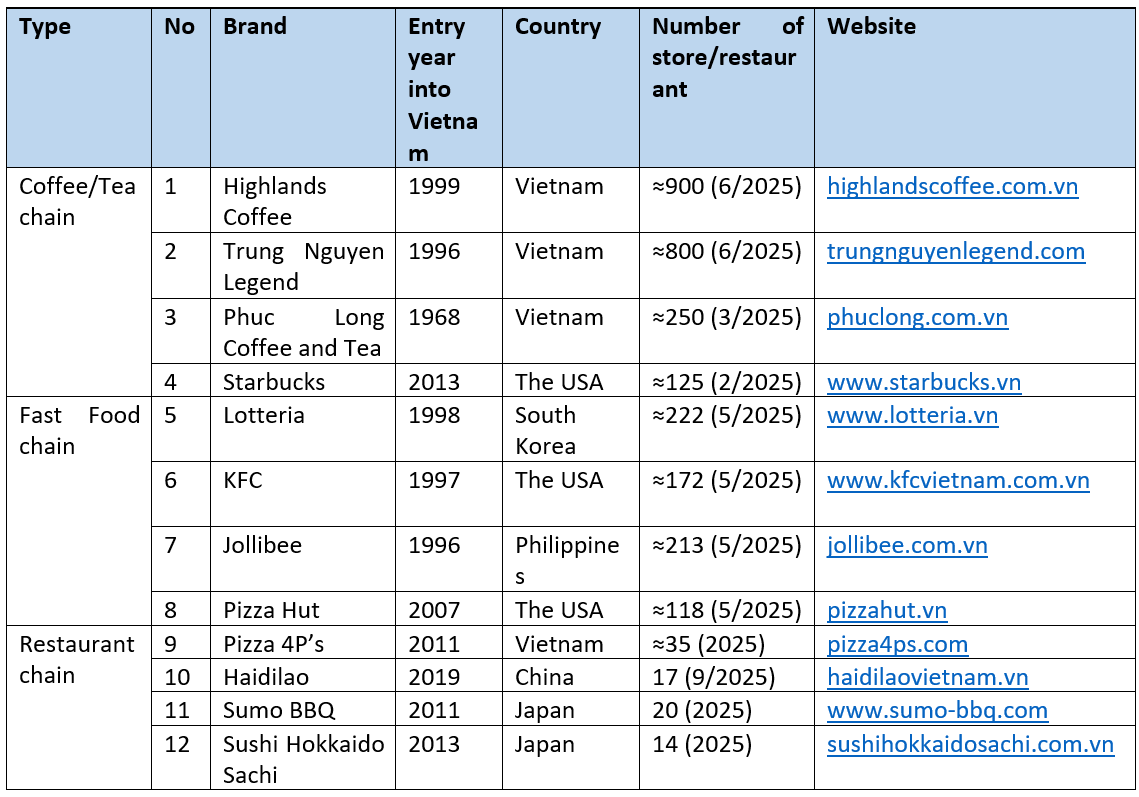
资料来源:B&Company 综合报告
尽管大型连锁品牌仍保持较高的门店密度,但在经历一轮快速扩张后,市场已出现整合迹象。得益于灵活的业态形式(如 kiosk、与零售生态系统内的合作),咖啡/茶饮品牌仍相对稳健。相比之下,快餐连锁承受着较大的利润率压力:多数品牌正在精简菜单、关闭表现不佳的门店,并优先布局高客流商圈或外卖附带门店。对于全服务餐厅而言,由于直营网点规模较小且运营成本更高,策略正从大规模铺店转向“目的地型”门店。.
对投资者的影响
正在压缩门店数量的行业洗牌,正在同时制造选址和需求缺口——这为具备灵活商业模式的新进入者打开了明确窗口。最具增长潜力的机会在于办公人群午餐场景(高频、快速且美味)以及周末晚餐场景,消费者愿意为目的地体验支付更高价格。即便在尝试超低价餐食之后,消费者仍倾向于中端价格带,因为其在品质与价格稳定性之间取得了平衡,为能够标准化品质并透明定价的品牌提供了稳固的需求基础。.
市场正进入强过滤阶段,低效门店将被淘汰,运营标准也将被抬升。新进入者将面临与具备强品牌力的大型成熟连锁品牌的正面竞争,同时也要面对新兴的超低价概念。与此同时,原材料等投入成本以及其他费用(租金、人工、物流和外卖平台费用)持续上升,正在压缩利润空间,要求企业具备严格的运营管理和供应链管理能力。.
面向进入越南餐饮市场的投资者建议
(1) 选址: 优先布局办公楼周边集群,以适配快速、便捷的午餐业态(kiosk/外带/套餐),同时保留少量周末目的地门店,聚焦体验(氛围、适合分享的菜单、饮品加购)。.
(2) 基于场景的定价: 建立三档打法(价值型–中端–高端),并密切跟踪原材料成本变化,通过差异化、渐进式调价替代大幅提价。.
(3) “轻资本、快测试、快扩张”模式: 每个门店以低成本试运营 6–8 周;若 KPI 达标,则按 3–5 家门店的集群方式复制扩张。重点采用适合外带/外卖的业态,以快速服务午餐高峰。.
(4) 加强公关与营销活动: 通过短内容,借势年轻上班族和城市周末消费人群的生活方式与餐饮趋势。同时,品牌应突出空间价值与体验感、社交分享吸引力以及限时优惠。.
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://ipos.vn/
[2] https://sinhvien.dinhtienminh.net/
[3] https://cafef.vn/
相关文章





登录 / 注册
订阅新闻通讯