

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
越南外卖市场在 2025 年迎来转折点,即将展开一场围绕服务质量和效率的高风险竞争。
131 月2026
最新消息及报道 / 越南简报
评论: 没有评论.

越南外卖配送市场在2025年迎来转折点,随着Gojek退出,行业格局进一步集中。如今,GrabFood和ShopeeFood引领市场步调,而Xanh SM Ngon等新进入者正在将竞争焦点从单纯的价格补贴转向运营速度与可靠性。尽管需求持续上升,餐厅却面临更高佣金和广告成本带来的日益加剧的压力;与此同时,河内与胡志明市之间也呈现出不同的使用模式。总体而言,市场已不再只是简单扩张,而是进入了一场围绕服务质量与效率的高强度竞争。.
市场概况
根据Statista和VECOM的估算,2025年越南外卖配送市场收入接近30亿美元,较2024年约增长15%。.[1] 该行业同样呈现出明显的区域分化,市场领先地位会随本地文化和物流条件而变化。根据2025年4月的一项调查,在河内,ShopeeFood以56%的市场份额保持领先;相反,在胡志明市,GrabFood以约50%的市场份额居首,其庞大的司机车队和更优的算法更契合这座南方大都市更快的节奏。BeFood在胡志明市的表现也最为强劲,市场份额为11%,而在河内为9%。[2].
Vietnam’s online food delivery market in April 2025
单位:% 的受访者
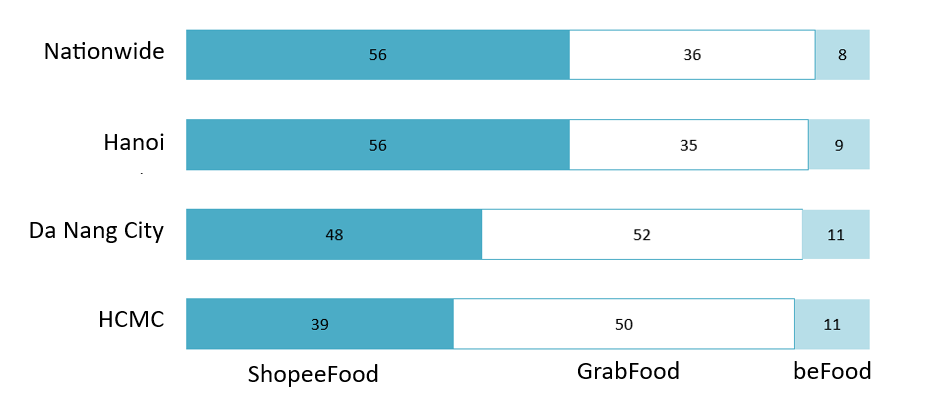
来源:NielsenIQ,Decision Lab
据ShopeeFood Vietnam一位代表介绍,2025年第三季度订单量同比增长超过30%,需求最高的群体来自上班族和学生。尤其是,ShopeeFood凭借与更广泛的Shopee生态系统整合,以及激进的折扣策略,在Z世代(16-24岁)中产生了强烈共鸣,成为奶茶、街头小吃等“零食型”消费场景的默认选择。相比之下,GrabFood的核心客群则是年龄更大的职场人士(35岁以上)和家庭用户,这一群体通常通过正餐订单带来更高的平均订单价值(AOV)。3. 对这些用户而言,服务可靠性和配送速度优先于价格敏感度。.
市场趋势
越南外卖配送市场正进入更清晰的整合阶段。Gojek于2024年9月退出,减少了具备规模的竞争者数量,推动市场在2025年走向更集中的结构。随着大型玩家减少,竞争越来越取决于谁能守住规模并增强用户留存,而不仅仅是扩大市场存在感。.
尽管结构性变化已经出现,外卖增长仍高度依赖促销驱动,而且无论是平台还是餐厅,经济压力都在加剧。折扣和免运费仍然是拉动订单量的核心因素,而平台也不愿轻易削减激励,因为用户几乎可以无障碍地切换应用。因此,即便盈利压力持续上升,促销仍然是关键的需求驱动手段。.
在商家端,与平台相关的成本会迅速累积。餐厅通常需要承担约25%的佣金,加上税费,并通常还要将额外10–15%的营收投入应用内广告以维持曝光——在竞争更激烈的品类中,这一比例甚至可能达到10–20%。在某些情况下,当费用、广告和参与折扣活动的成本叠加后,平台相关总负担可能接近营收的40–45%。这就形成了一种局面:商家虽然可能处理更多订单,但保留的利润却明显更少。.
这些压力正迫使许多餐厅调整经营策略。一些餐厅提高菜单价格以对冲成本上升,另一些则优先推广饮品和小吃等高毛利品类,以保护盈利能力。与此同时,越来越多的商家正尝试建立直达消费者的渠道,以减少对付费应用内广告的依赖,并重新获得一定的客户关系控制权。.
与此同时,竞争战场正从单纯的价格战转向服务质量和配送速度。2025年第一季度对越南主要城市的一项调查显示,只有26%的用户主要基于低价选择应用。相反,近一半客户(47%)更看重快速配送,41%则关注司机专业度和订单准确性。这表明,单靠“最便宜”已不足以赢得城市用户;可靠性和速度正日益塑造用户感知中的价值。.
作为回应,各平台正在重塑运营,以满足更高的服务期望。例如,Xanh SM Ngon 通过承诺不合单来实现差异化,采用一骑手一订单的模式,力求保持餐食温度并将配送错误降至最低。类似地,GrabFood 正利用 AI 预测需求,并测试新的配送模式,将平均送达时间缩短至约 20 分钟,尤其是在早晚高峰时段。.
主要球员
截至2025年中,越南外卖市场由三大主要品牌主导:ShopeeFood、GrabFood和BeFood。两大领先者(ShopeeFood和GrabFood)合计占据超过90%的市场份额,当前该行业已高度集中。此外,Xanh SM Ngon已于2025年7月23日在胡志明市正式推出其外卖服务,采用不拼单政策,这一关键差异化特性旨在提供最优的客户体验。.
越南外卖应用
| 不。. | 品牌 | 国家 | 越南进入 | 简要说明 |
| 1 | ShopeeFood | 新加坡 | 2015 | 一款外卖平台,前身为“Now”,ShopeeFood 直接整合于 Shopee 电商生态系统中。. |
| 2 | GrabFood | 马来西亚 | 2018 | Grab 多元服务超级应用中的外卖服务,专注于优化骑手调度技术和广泛的餐厅合作网络。. |
| 3 | BeFood | Vietnam | 2022 | 越南网约车应用“Be”旗下的外卖业务,重点为客户提供友好的使用体验和具有竞争力的定价。. |
| 4 | Xanh SM Ngon | Vietnam | 2025 | GSM推出的外卖行业新玩家,运营于环保的、100%电动汽车平台。. |
资料来源:B&Company 整理
启示
越南外卖市场仍然具备增长潜力,但机会的性质正在发生变化。随着市场越来越集中于少数规模化平台,竞争也日益由生态系统深度所塑造(商家供给、物流能力、用户留存和服务一致性)。对于新进入者和配套业务而言,这并不意味着进入变得更容易;相反,这表明只有当产品与现有平台形成互补,或解决价值链中的特定瓶颈,而不是试图复制完整的大型平台模式时,成功的可能性才更高。.
在这一背景下,若干机会领域仍然具有可行性。商家赋能——例如更好的菜单管理、需求预测和客户关系管理工具——可帮助餐厅在不断上升的平台相关成本下更高效地运营。随着消费者对配送可靠性的重视程度提高,包装和餐品质量保护(如保温和防洒漏)也可能变得更加重要。与此同时,物流创新(路线优化、合单规则和需求预测)或将为服务提供商创造空间,使其无需过度依赖更高补贴,也能提升速度和准确性。.
与此同时,市场正进入一个财务约束更强的阶段。促销仍然是订单的重要驱动因素,平台在保住交易量与改善单位经济效益之间面临权衡。另一方面,餐厅持续承担一系列平台相关成本——佣金、税费,以及为获取曝光而必须购买应用内广告——且往往还要叠加参与折扣活动。这种动态可能带来更高的订单量,但商家的盈利能力却更弱,从而影响其长期高度依赖平台渠道的意愿,并可能增加供给侧的流失风险。.
*如果您希望引用本文中的任何信息,请善意地引用来源,并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,我们是首家专注于越南市场调研的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查和商业配对。此外,我们近期还建立了一个包含超过90万家越南企业的数据库,可用于寻找合作伙伴和分析市场。. 如有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://thoibaonganhang.vn/mua-sam-va-dat-do-an-online-bung-no-thoi-quen-tieu-dung-so-nam-2025-173233.html
[2] https://dtinews.dantri.com.vn/vietnam-today/vietnams-food-delivery-market-booms-20250710142707966.htm
相关文章



登录 / 注册
订阅新闻通讯