 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ベトナムのエナジードリンク市場は急速な構造変化を遂げており、投資家にとってチャンスと課題の両方を生み出しています。
2026年1月20日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
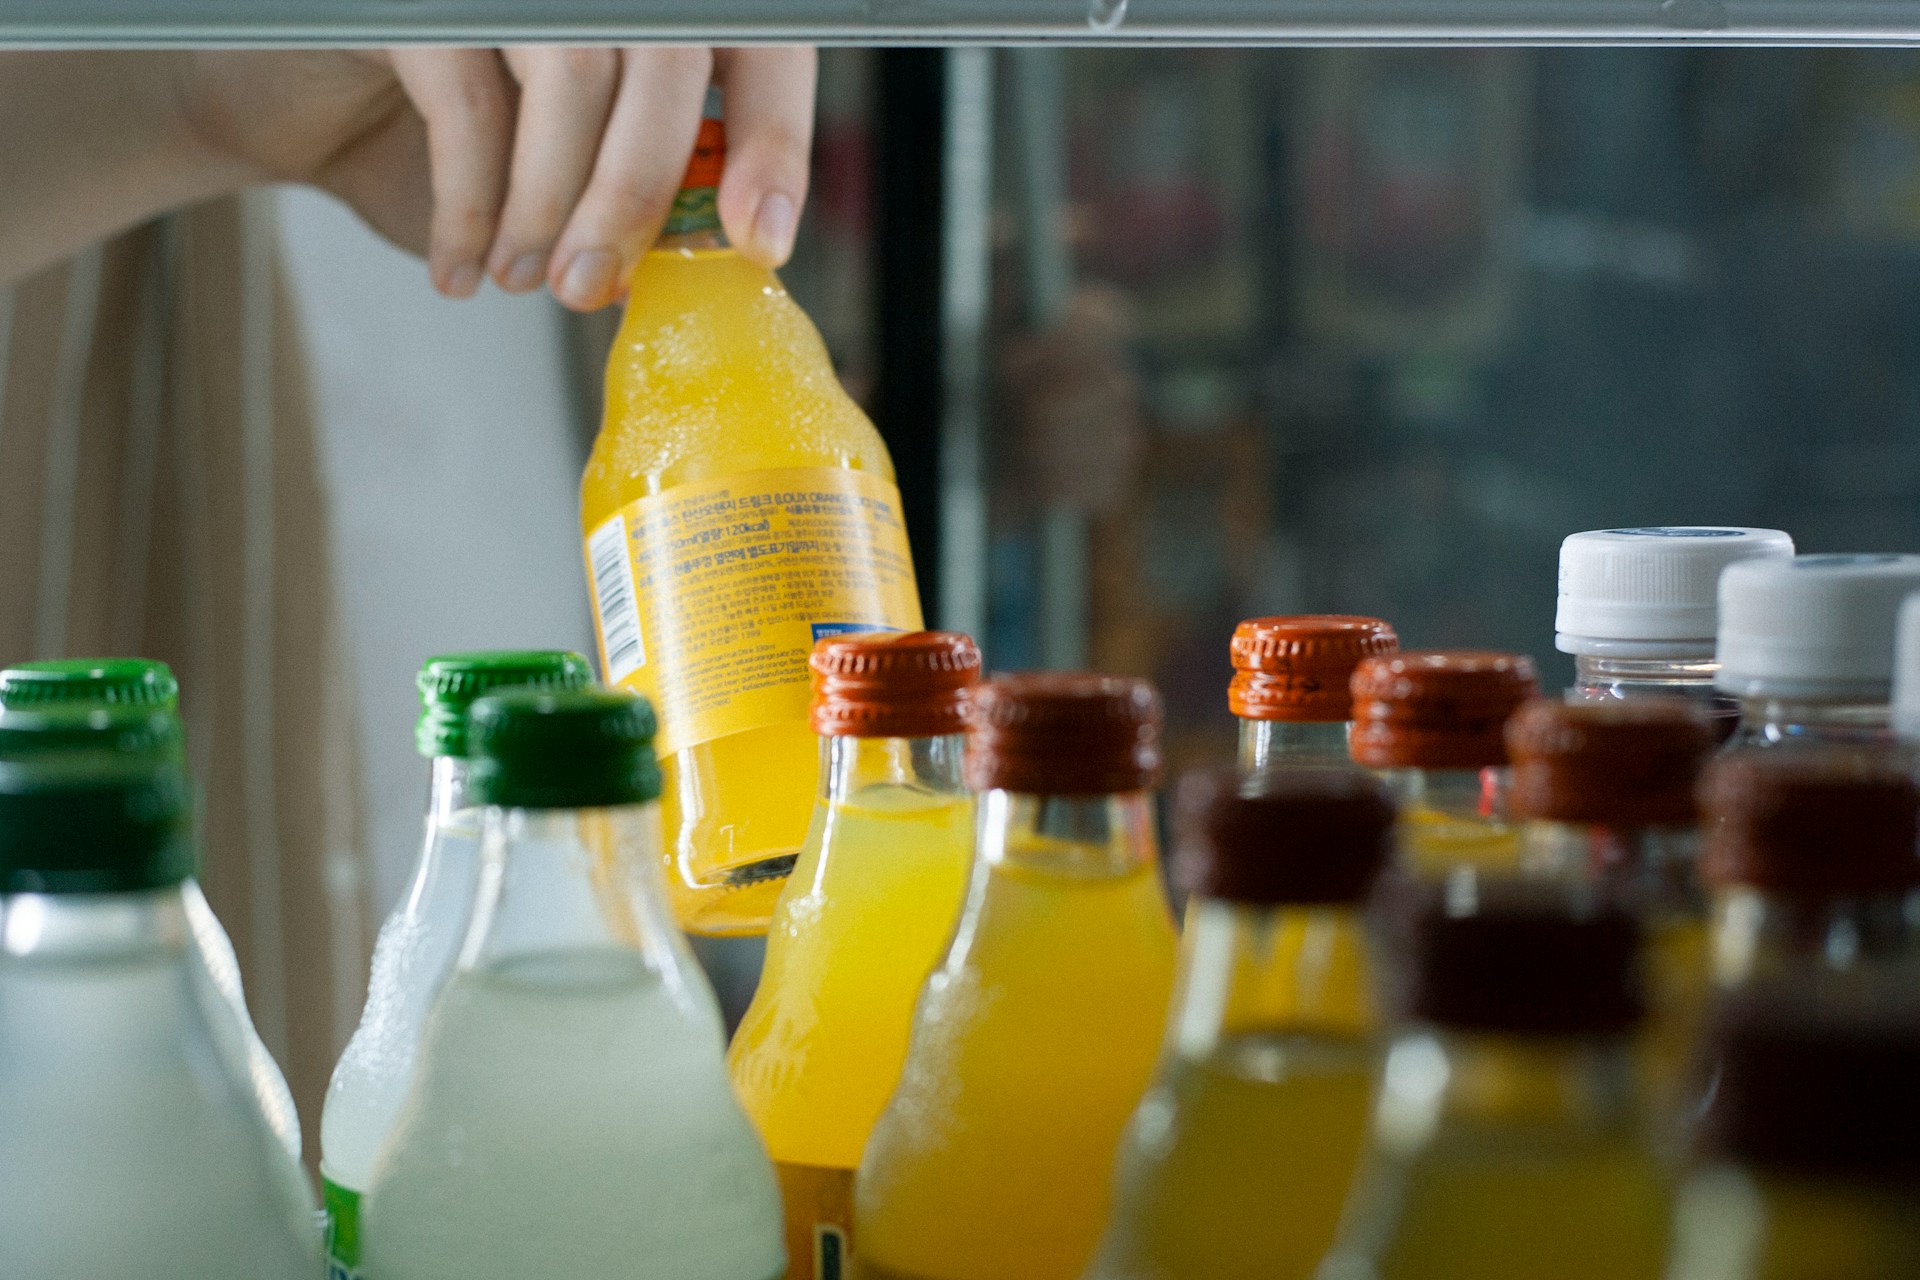
ベトナムのエナジードリンク市場は、都市化、所得の上昇、より機能性・健康志向の消費へのシフトを背景に、急速な構造変化の途上にある。砂糖入り飲料を対象とした規制動向は、各ブランドに低糖・減糖の配合へのイノベーション加速を促しており、コンビニエンスストアとEコマースの拡大は流通と利用シーンを再構築している。競争環境は、強い国内プレーヤーと多国籍ブランドが混在する構図であり、ローカライズされた提案と健康志向の差別化を通じて成長を狙う投資家にとって、機会と課題の双方を生み出している。.
急成長を遂げる市場規模と背景
ベトナムのエナジードリンク市場は2025年に13.0億米ドルと推定され、2030年には約18.8億米ドルに達すると予測されている。年平均成長率(CAGR)は約7.8%[1]. となる。この成長見通しは、若く拡大する労働人口、仕事や学習に関連する消費シーンにおけるエナジードリンクの継続的な役割、そしてコンビニエンスストアと伝統的小売にわたる高い浸透率によって説明される。これらが相まって、健康面や規制面での逆風が出始めているにもかかわらず、高い購入頻度を引き続き支えている。.
ベトナムのエナジードリンク市場規模(2025~2030年)
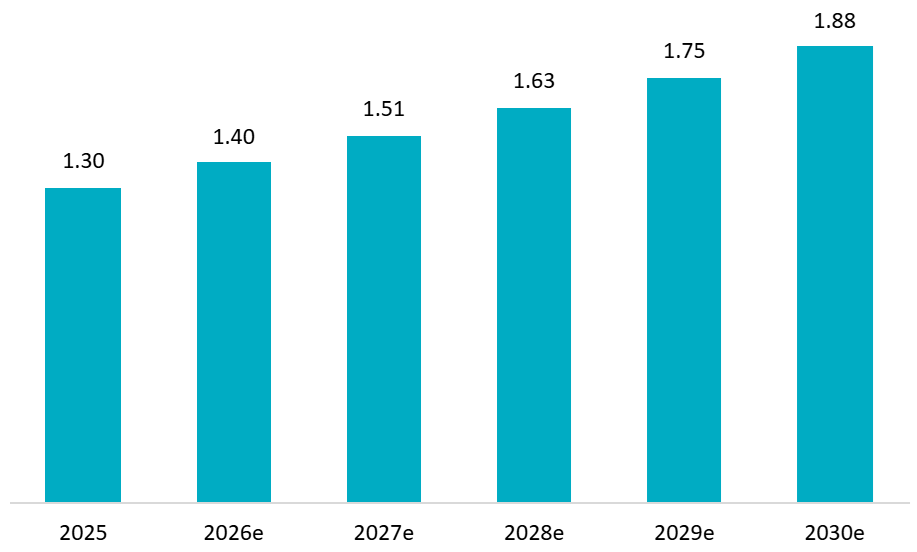
出典: モルドール情報部
2025年時点でも、非炭酸エナジードリンクが引き続きカテゴリーを支配しており、総売上の約47%を占めている[2], 。これは、従来の炭酸タイプよりも軽く飲みやすい形態を消費者が好むことを反映している。特に小規模・中堅ブランドにとっては、従来の小売ネットワークへの高い依存を避けつつ、消費者へスケーラブルにアクセスできる手段として、D2C(Direct-to-consumer)モデルの重要性が急速に高まっている。主要な流通チャネルは、スーパーマーケット/ハイパーマーケット、コンビニエンスストア、オンライン小売であり、2024年にはスーパーマーケットだけで価値売上の約44%を占めた[3], 。幅広い品揃え、ロイヤルティプログラム、クロスプロモーションが衝動買いやまとめ買いを促していることが背景にある。ただし、営業時間の制約や実店舗への来店が必要であることから、特に深夜や家庭内での消費シーンにおいて、オンラインチャネルが追加需要を取り込む機会が生まれている。.
地理的に見ると、ホーチミン市は2025年の市場価値の約36%を占める[4]. 。ホーチミン市、ハノイ、ダナンといった大都市市場は、低糖エナジードリンクへのシフトを先導しており、消費水準はすでに全国平均を上回っている。一方、カントーやハイフォンを含む第2都市圏では、コンビニエンスストアの急速な展開、家計の購買力向上、工業団地における若年労働者の存在感の高まりを背景に、数量拡大が進んでいる。.
市場動向
ベトナムのエネルギードリンク市場に影響を及ぼす最も重要な動きの一つが、目前に迫る規制変更である。国会法第66/2025/QH15号に基づき規制される砂糖入り飲料への特別消費税は、主要メーカーが販売量と利益率を守るために配合と価格モデルを再調整する中、意図せず低糖・無糖製品のイノベーションを加速させている。具体的には、2027年から、糖分含有量が100 ml当たり5 mgの砂糖入り飲料に対して8%の税率で特別消費税が課され、2028年からは10%に引き上げられる。この規制は、過剰な糖分摂取に関連する過体重、肥満、非感染性疾患を減らすことで、公衆衛生の向上を目指すものである[5]. 。この政策介入は課題であると同時に機会でもあり、味のプロファイルを維持しながら製品改良に成功できる企業が報われる構図となる。.
フィットネス革命が製品ポジショニングを変革している。国内のフィットネスブームにより、ジム利用者、レクリエーションアスリート、時間に追われる専門職層は、パフォーマンス向上を追求して、機能性カフェイン、ビタミンB群、植物由来のアダプトゲンを飲料の選択肢として取り入れるようになっている。消費者はもはや単なるリフレッシュには満足せず、コンブチャによる消化サポート、睡眠を促進するハーブ飲料、天然由来のエネルギーブースターなど、明確に定義された効果を求めている。その結果、このセグメントは12%を超える年平均成長率を記録し、飲料市場全体を大幅に上回ると予想される[6].
同時に、加工技術と生産技術の進歩が製品差別化のあり方を再定義している。コールドプレス、カーボンニュートラルな製造プロセス、植物由来配合の拡大といった手法は、特にこれらの特性を品質や信頼性と結び付ける若年層のサステナビリティ意識の高い消費者の間で強い支持を集めている。.
パッケージングも構造的な変革を迎えている。もはや単なる機能要素ではなく、戦略的なマーケティングおよびエンゲージメントのツールとなっている。再生PET(rPET)、パーソナライズされたQRコード、リフィルや再利用モデルの採用は、着実に主流化へ向かっており、2025年までに飲料市場の標準的な特徴になると見込まれている。.
主な登場人物
ベトナムのエナジードリンク市場は、国際ブランドと強い国内プレーヤーが高度に競争する構図が特徴であり、各社はブランディング、価格設定、市場投入チャネルの運用でそれぞれ異なる強みを発揮している。.
表1. ベトナム エナジードリンク 2025の主要プレーヤー
| 企業名 | 設立年
|
国 | プロフィール | 主な製品 |
| Suntory PepsiCo Vietnam | 1994 | 日本 & 米国 | Suntoryの飲料に関する専門性とPepsiCoの流通力を組み合わせた戦略的提携。複数の飲料カテゴリーにわたる強力なポートフォリオが競争優位をもたらしている。. | Sting(各種フレーバー)、Sting Gold、Pepsi energy variants |
| タンヒエップ・ファット・ビバレッジ・グループ | 1994 | Vietnam | 年間生産量が10億リットルを超える国内最大の飲料メーカー。お茶とエナジードリンクの革新で知られている。アジア内外の16カ国に輸出している。. | Number 1(各種フレーバー)、Dr. Thanh herbal tea、Tea+ |
| Coca-Cola Vietnam | 1994 | アメリカ合衆国 | 広範な流通ネットワークとブランド認知を活用する世界的飲料リーダー。エナジードリンクでも競争力を持つが、炭酸飲料が主軸である。. | Thums Up、Samurai、Monster Energy ([7]) |
| Red Bull Vietnam | 1999 | オーストリア & タイ | 現代エナジードリンクカテゴリーの先駆者であるRed Bullは、エクストリームスポーツのスポンサー活動と一貫した製品品質を通じて強いブランド資産を維持している。国内競争の激化にもかかわらず、相応の市場シェアを保有している。. | Red Bull Original、Red Bull Sugarfree、Red Bull Zero |
| Taisho Vietnam | 1999 | 日 | 医薬品企業としての背景をエナジードリンクに持ち込んでいる。ライフスタイル訴求よりも、機能性の便益と健康訴求を重視している。. | Lipovitan D、Lipovitan Mật Nhân、Lipovitan Tongkat Ali |
| Universal Robina Corporation (URC) | 2003 | フィリピン | ASEANの多角的な食品・飲料コングロマリット。強力な地域流通ネットワークとマルチカテゴリーの専門性を持つ。都市部ベトナムでリーディングのRTDティープレーヤー。. | Red Dragon、C2 Cool & Clean、各種スナック・飲料の組み合わせ商品 |
| Masan Consumer Corporation | 2004 | Vietnam | Masan Groupコングロマリットの一部で、強いFMCGの能力を持つ。製品イノベーションとスポーツマーケティングを組み合わせた積極的な成長戦略を展開している。ベトナム企業の中で最も国際展開を進めている。. | Wake-Up 247(コーヒーフレーバー)、Compact、EnerZ |
| AJE Group | 2010 | ペルー | アジアでの積極的な拡大戦略を進めるラテンアメリカの多国籍企業。値ごろ感のある価格設定と効率的なオペレーションで知られている。新興市場全体で強い存在感を持つ。. | Big Cola、Volt Energy |
| Monster Beverage Corporation | 2014 | アメリカ合衆国 | エクストリームスポーツと若者文化を重視したプレミアムポジショニングを採っている。マスマーケットの競合に比べ流通は限定的だが、強いブランド訴求力を持つ。. | Monster Energy、Monster Pipeline Punch、Monster Rossi、Monster Chaos、Monster Ultra |
| Osotspa (M-150) | 2019 | タイ | 地域で強い存在感を持つ歴史あるタイの飲料企業。M-150は、確立された東南アジアでのブランド資産と、独自性のある非炭酸フォーミュラの恩恵を受けている。. | M-150 Energy Drink |
出典:B&Company
競争環境を見ると、いくつかの戦略的パターンが浮かび上がる。ベトナムのエナジードリンク市場は、Tan Hiep Phat、Suntory PepsiCo、Red Bull Vietnam、Coca-Cola Vietnam、Masan Consumerといった主要プレーヤーに支配されており、これらが市場価値の大半を共同で掌握している[8]. 。これらの企業は、原材料調達、ボトリング、全国展開のマーチャンダイジングにおける規模の経済の恩恵を受けている。上位が集中しつつ下位層は分散しているこの市場構造は、新規参入者にとっての参入障壁となる一方で、小規模競合にとってはニッチなポジショニングの機会も生み出している。.
コーヒーフレーバーのエナジードリンクは、ベトナムで独自の成功を収めたイノベーションである。Frost & Sullivanによると、2024年、MasanはWakeup 24/7により、10%の市場シェアでベトナムのエナジードリンク市場第4位にランクされた[9]. 。この製品は、ベトナムの伝統的なコーヒー文化と現代のエナジードリンク機能をつなぐものであり、ローカライズが市場成功を左右することを示している。.
エナジードリンクの価格は、市場セグメンテーション戦略を反映している。ベトナムのエナジードリンク価格は通常11,000〜18,000 VNDの範囲だが、Monsterのようなプレミアム製品は355ml缶あたり28,000〜31,000 VND程度で販売されている。ただし、プレミアム製品は、より手頃な代替品に比べてブランド認知の面で課題があり、一般消費者にとっては依然として価格感応度が主要な購買要因であることを示唆している。.
外国人投資家への影響
重要な機会
健康志向のイノベーション・パイプライン: 2027年に予定される砂糖税の導入は、本当に魅力的な低糖・機能性処方を開発する企業に先行者優位をもたらす。成功には、単なる甘味料の置き換えを超え、消費者がしぶしぶ受け入れるのではなく、積極的に選ぶ製品を生み出すことが必要である。天然甘味料、植物由来抽出物、機能性原料に関するR&D能力への投資は、規制の動向を先取りする上で有利に働く。.
プレミアムセグメントの育成: 中間層の拡大と健康意識の高まりは、プレミアム製品に機会を生み出している。ただし、成功には、より高い価格を正当化することで機能的価値を消費者に教育することが必要である。Monsterのようなプレミアム製品は、より手頃な代替品に比べてブランド認知が低い。プレミアムポジショニングには、消費者教育と体験型マーケティングへの継続的な投資が不可欠である。.
Eコマースとデジタルマーケティング: ベトナムでは、インターネット普及率の高さとソーシャルメディアでの活発なエンゲージメントを背景に、エナジードリンクブランドにとって市場参入の重要な経路としてEコマースチャネルへの移行が加速している。オンラインマーケットプレイスやソーシャルコマースプラットフォームは、デジタルネイティブなブランドが消費者へ直接リーチし、プロモーションやライブ配信販売を通じた迅速な製品試用を促進し、リアルタイムの消費者インサイトを収集することを可能にする。このエコシステムの中では、マイクロインフルエンサーマーケティングとUGCキャンペーンが、エナジードリンクの中核層であるZ世代の認知獲得とコンバージョン促進に特に有効である。.
主な課題
激しい価格競争: 国内メーカーは、国際的な新規参入企業よりも大幅に低いコスト構造で事業を運営している。ベトナムの消費者は依然として価格感応度が高く、主流製品は8,000 VND〜18,000 VNDの価格帯に集中している。外国投資家は、より低い利益率を受け入れるか、プレミアム価格を正当化できる明確な差別化を構築する必要がある。.
確立されたブランドロイヤルティ: Red Bull、Sting、Number 1は、ベトナムのエナジードリンク市場で最も認知度の高い上位3ブランドとして台頭した。既存の選好構造を突破するには、継続的なマーケティング投資と明確な差別化が必要である。いわゆるメー・トゥー製品は、流通力があっても苦戦する。.
規制の複雑さ: 2027年の砂糖税は目に見える規制リスクを示すが、食品安全、表示、広告に関する規制も引き続き変化している。外国投資家は、ベトナムの規制要件への対応に加え、国レベルおよび地方レベルで政府関係者との関係を管理する中で、複雑性に直面する。.
文化的なローカライズ要件: ベトナムの消費者は、エナジードリンクを外出先で飲むよりも、氷や食事と一緒に飲むことを好む。これは西洋の消費パターンとは本質的に異なる。製品ポジショニング、包装形態、飲用提案は、グローバルなテンプレートをそのまま持ち込むのではなく、現地の嗜好に適合させる必要がある。.
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://www.mordorintelligence.com/industry-reports/vietnam-energy-drinks-market
[2] https://www.thereportcubes.com/infographics/energy-drink-market-vietnam
[3] https://www.mordorintelligence.com/industry-reports/vietnam-energy-drinks-market
[4] https://www.thereportcubes.com/infographics/energy-drink-market-vietnam
[5] https://thoibaotaichinhvietnam.vn/ap-thue-tieu-thu-dac-biet-voi-nuoc-giai-khat-co-duong-tu-nam-2027-178303.html
[6] https://dhmarketing.vn/toan-canh-thi-truong-nuoc-giai-khat-2025-co-hoi-thach-thuc-va-xu-huong/
[7] Coca-Colaは、Monsterへの持分取得後、Coca-Colaの広範な流通ネットワークを活用して国際市場でMonsterの消費者へのリーチを拡大し、ベトナムにおけるMonster Energyの公式代理店となっている。.
[8] https://www.mordorintelligence.com/industry-reports/vietnam-energy-drinks-market
[9] https://masanconsumer.com/wp-content/uploads/2025/06/MSC_AR_2024_ENG_compressed.pdf
関連記事



ログイン / 新規登録
ニュースレターを購読する