

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Thị trường nước tăng lực tại Việt Nam đang trải qua những thay đổi cấu trúc nhanh chóng, tạo ra cả cơ hội và thách thức cho các nhà đầu tư.
20/01/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Thị trường nước tăng lực Việt Nam đang trải qua quá trình thay đổi cơ cấu nhanh chóng, được thúc đẩy bởi đô thị hóa, thu nhập gia tăng và sự dịch chuyển sang tiêu dùng mang tính chức năng hơn, chú trọng sức khỏe hơn. Các diễn biến pháp lý nhằm vào đồ uống có đường đang thúc đẩy các thương hiệu đẩy nhanh đổi mới trong các công thức ít đường và giảm đường, trong khi sự mở rộng của cửa hàng tiện lợi và thương mại điện tử đang tái định hình kênh phân phối và các dịp sử dụng. Bức tranh cạnh tranh do sự kết hợp giữa các doanh nghiệp nội địa mạnh và các thương hiệu đa quốc gia dẫn dắt, tạo ra cả cơ hội lẫn thách thức cho nhà đầu tư đang tìm kiếm tăng trưởng thông qua các sản phẩm bản địa hóa và khác biệt hóa theo định hướng sức khỏe.
Tổng quan thị trường
Thị trường nước tăng lực Việt Nam ước đạt 1,30 tỷ USD vào năm 2025 và dự kiến đạt khoảng 1,88 tỷ USD vào năm 2030, với tốc độ tăng trưởng kép hằng năm (CAGR) khoảng 7,8%[1]. Triển vọng tăng trưởng này được giải thích bởi lực lượng lao động trẻ và đang mở rộng của Việt Nam, vai trò bền vững của nước tăng lực trong các dịp tiêu dùng liên quan đến làm việc và học tập, cùng mức độ thâm nhập sâu của danh mục này tại cửa hàng tiện lợi và kênh thương mại truyền thống; tất cả những yếu tố này tiếp tục hỗ trợ tần suất mua cao bất chấp các áp lực mới nổi về sức khỏe và quy định.
Quy mô thị trường nước tăng lực Việt Nam (2025 – 2030)
Đơn vị: tỷ USD
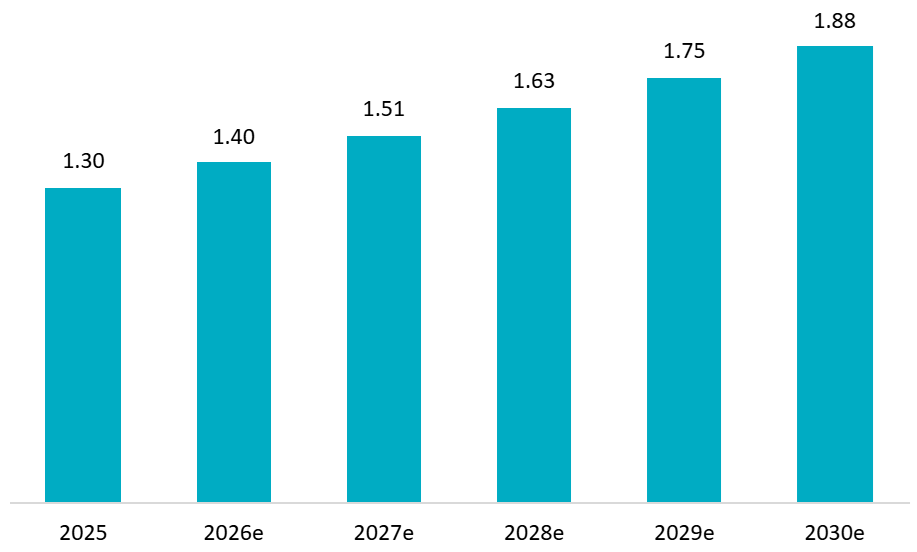
Nguồn: Tình báo Mordor
Năm 2025, nước tăng lực không ga tiếp tục chiếm ưu thế trong danh mục, chiếm khoảng 47% tổng doanh thu[2], phản ánh sự ưa chuộng của người tiêu dùng đối với các định dạng nhẹ hơn, dễ uống hơn so với lựa chọn có ga truyền thống. Mô hình bán trực tiếp đến người tiêu dùng (D2C) đang nhanh chóng gia tăng tầm quan trọng, đặc biệt đối với các thương hiệu nhỏ và vừa tìm kiếm khả năng tiếp cận người tiêu dùng có thể mở rộng mà không phụ thuộc quá nhiều vào các mạng lưới bán lẻ truyền thống. Siêu thị/đại siêu thị, cửa hàng tiện lợi và bán lẻ trực tuyến là các kênh phân phối chính, trong đó riêng siêu thị đóng góp khoảng 44% doanh số theo giá trị vào năm 2024[3], nhờ danh mục hàng hóa đa dạng, chương trình khách hàng thân thiết và các hoạt động khuyến mãi chéo khuyến khích mua bốc đồng và mua dự trữ. Tuy nhiên, thời gian mở cửa hạn chế và nhu cầu phải đến trực tiếp cửa hàng đang tạo cơ hội cho các kênh trực tuyến nắm bắt nhu cầu tăng thêm, đặc biệt trong các dịp tiêu dùng ban đêm và tại nhà.
Xét theo địa lý, Thành phố Hồ Chí Minh chiếm khoảng 36% giá trị thị trường vào năm 2025[4]. Các thị trường đô thị lớn như Thành phố Hồ Chí Minh, Hà Nội và Đà Nẵng đang đi đầu trong xu hướng chuyển sang các sản phẩm nước tăng lực ít đường, với mức tiêu thụ hiện đã vượt ngưỡng bình quân toàn quốc. Trong khi đó, tại các thành phố cấp 2 như Cần Thơ và Hải Phòng, tăng trưởng về sản lượng đang được thúc đẩy bởi việc triển khai nhanh các cửa hàng tiện lợi, sức mua hộ gia đình được cải thiện, và sự hiện diện ngày càng tăng của lao động trẻ trong các khu công nghiệp.
Xu hướng thị trường
Một trong những diễn biến quan trọng nhất tác động đến thị trường nước tăng lực Việt Nam là thay đổi quy định sắp tới. Thuế tiêu thụ đặc biệt đối với đồ uống có đường theo Luật số 66/2025/QH15 của Quốc hộiđang vô tình thúc đẩy đổi mới ít đường và không đường khi các nhà sản xuất lớn điều chỉnh lại công thức và mô hình định giá nhằm bảo vệ sản lượng và biên lợi nhuận. Cụ thể, từ năm 2027, đồ uống có đường với hàm lượng đường 5 mg trên 100 ml sẽ chịu thuế tiêu thụ đặc biệt với mức 8%, tăng lên 10% từ năm 2028. Quy định này nhằm bảo vệ sức khỏe cộng đồng bằng cách giảm thừa cân, béo phì và các bệnh không lây nhiễm liên quan đến việc tiêu thụ đường quá mức[5]. Can thiệp chính sách này vừa là thách thức vừa là cơ hội, thưởng cho các doanh nghiệp có thể tái công thức sản phẩm thành công mà vẫn duy trì được hương vị.
Cuộc cách mạng fitness đang tái định hình định vị sản phẩm. Làn sóng tập luyện đang bùng nổ của quốc gia này đang làm thay đổi danh mục đồ uống khi người đến phòng gym, vận động viên giải trí và các chuyên gia bận rộn đón nhận caffeine chức năng, vitamin B và các adaptogen thực vật nhằm theo đuổi cải thiện hiệu suất. Người tiêu dùng không còn hài lòng với chỉ sự giải khát; thay vào đó, họ tìm kiếm những lợi ích được xác định rõ ràng, chẳng hạn như hỗ trợ tiêu hóa từ kombucha, đồ uống thảo mộc giúp cải thiện giấc ngủ, hoặc các chất tăng lực năng lượng có nguồn gốc tự nhiên. Kết quả là, phân khúc này dự kiến sẽ ghi nhận tốc độ tăng trưởng kép hằng năm vượt quá 12%, vượt trội đáng kể so với thị trường đồ uống rộng hơn[6].
Đồng thời, những tiến bộ trong công nghệ chế biến và sản xuất đang tái định nghĩa sự khác biệt hóa sản phẩm. Các kỹ thuật như ép lạnh, quy trình sản xuất carbon trung tính, và việc mở rộng các công thức có nguồn gốc thực vật đang ngày càng được ưa chuộng mạnh mẽ, đặc biệt trong nhóm người tiêu dùng trẻ tuổi, quan tâm đến tính bền vững, những người xem các đặc tính này là dấu hiệu của chất lượng và độ tin cậy.
Bao bì cũng đang trải qua sự chuyển đổi mang tính cấu trúc. Không còn chỉ là một yếu tố thuần túy về chức năng, nó đã trở thành một công cụ chiến lược cho marketing và tương tác với khách hàng. Việc áp dụng PET tái chế (rPET), mã QR cá nhân hóa, và các mô hình nạp lại hoặc tái sử dụng đang dần tiến tới mức chấp nhận rộng rãi và dự kiến sẽ trở thành một đặc điểm tiêu chuẩn của thị trường đồ uống vào năm 2025.
Người chơi chính
Thị trường nước tăng lực tại Việt Nam được đặc trưng bởi sự cạnh tranh cao giữa các thương hiệu đa quốc gia và các doanh nghiệp nội địa mạnh, mỗi bên tận dụng những thế mạnh riêng về xây dựng thương hiệu, định giá và triển khai kênh phân phối ra thị trường.
Bảng 1. Các nhà cung cấp chính trong thị trường nước tăng lực Việt Nam 2025
| Công ty | Năm thành lập
(bằng tiếng Việt) |
Quốc gia | Hồ sơ | Sản phẩm chính |
| Suntory PepsiCo Vietnam | 1994 | Nhật Bản & Hoa Kỳ | Quan hệ đối tác chiến lược kết hợp chuyên môn về đồ uống của Suntory với sức mạnh phân phối của PepsiCo. Danh mục sản phẩm mạnh trên nhiều phân khúc đồ uống mang lại lợi thế cạnh tranh. | Sting (nhiều hương vị), Sting Gold, các biến thể năng lượng của Pepsi |
| Tập đoàn nước giải khát Tân Hiệp Phát | 1994 | Vietnam | Nhà sản xuất đồ uống nội địa lớn nhất với sản lượng hằng năm hơn một tỷ lít. Nổi tiếng với đổi mới trong trà và nước tăng lực. Xuất khẩu sang 16 quốc gia trên khắp châu Á và các thị trường khác. | Number 1 (nhiều hương vị), trà thảo mộc Dr. Thanh, Tea+ |
| Coca-Cola Vietnam | 1994 | Hoa Kỳ | Tập đoàn đồ uống toàn cầu tận dụng mạng lưới phân phối rộng khắp và mức độ nhận diện thương hiệu cao. Có năng lực cạnh tranh trong phân khúc nước tăng lực, dù vẫn đứng sau nước giải khát có ga. | Thums Up, Samurai, Monster Energy ([7]) |
| Red Bull Vietnam | 1999 | Áo & Thái Lan | Là đơn vị tiên phong của danh mục nước tăng lực hiện đại, Red Bull duy trì giá trị thương hiệu mạnh nhờ tài trợ các môn thể thao mạo hiểm và chất lượng sản phẩm ổn định. Giữ thị phần đáng kể dù cạnh tranh nội địa ngày càng tăng. | Red Bull Original, Red Bull Sugarfree, Red Bull Zero |
| Taisho Vietnam | 1999 | Nhật Bản | Doanh nghiệp dược phẩm mang nền tảng y học vào nước tăng lực. Tập trung vào lợi ích chức năng và định vị sức khỏe hơn là marketing theo phong cách sống. | Lipovitan D, Lipovitan Mật Nhân, Lipovitan Tongkat Ali |
| Universal Robina Corporation (URC) | 2003 | Philipines | Tập đoàn thực phẩm và đồ uống đa ngành của ASEAN. Mạng lưới phân phối khu vực mạnh và năng lực đa danh mục. Là doanh nghiệp dẫn đầu mảng trà uống liền tại khu vực đô thị Việt Nam. | Red Dragon, C2 Cool & Clean, các tổ hợp snack-đồ uống khác nhau |
| Masan Consumer Corporation | 2004 | Vietnam | Là một phần của tập đoàn Masan Group với năng lực FMCG mạnh. Chiến lược tăng trưởng quyết liệt kết hợp đổi mới sản phẩm với marketing thể thao. Dẫn đầu về mở rộng ra thị trường quốc tế trong số các doanh nghiệp Việt Nam. | Wake-Up 247 (hương cà phê), Compact, EnerZ |
| AJE Group | 2010 | Peru | Tập đoàn đa quốc gia đến từ Mỹ Latinh với chiến lược mở rộng mạnh mẽ tại châu Á. Nổi tiếng với định giá cạnh tranh và vận hành hiệu quả. Hiện diện mạnh tại nhiều thị trường mới nổi. | Big Cola, Volt Energy |
| Monster Beverage Corporation | 2014 | Hoa Kỳ | Định vị cao cấp, nhấn mạnh thể thao mạo hiểm và văn hóa giới trẻ. Mạng lưới phân phối hạn chế hơn so với các đối thủ đại chúng, nhưng có giá trị thương hiệu đầy khát vọng rất mạnh. | Monster Energy, Monster Pipeline Punch, Monster Rossi, Monster Chaos, Monster Ultra |
| Osotspa (M-150) | 2019 | Thái Lan | Doanh nghiệp đồ uống lâu đời của Thái Lan với sự hiện diện khu vực mạnh. M-150 hưởng lợi từ giá trị thương hiệu đã được thiết lập ở Đông Nam Á và công thức không gas đặc trưng. | M-150 Energy Drink |
Nguồn: Tổng hợp của B&Company
Bức tranh cạnh tranh cho thấy một số mô hình chiến lược rõ nét. Thị trường nước tăng lực Việt Nam đang do các doanh nghiệp chủ chốt như Tan Hiep Phat, Suntory PepsiCo, Red Bull Vietnam, Coca-Cola Vietnam và Masan Consumer chi phối, và họ cùng nhau kiểm soát phần lớn giá trị thị trường[8]. Những doanh nghiệp này được hưởng lợi từ lợi thế kinh tế theo quy mô trong cung ứng nguyên liệu, đóng chai và trưng bày hàng hóa trên toàn quốc. Cấu trúc thị trường này, với mức độ tập trung ở nhóm dẫn đầu nhưng vẫn phân mảnh ở các tầng dưới, vừa tạo rào cản gia nhập cho doanh nghiệp mới vừa mở ra cơ hội định vị ngách cho các đối thủ nhỏ hơn.
Nước tăng lực hương cà phê là một đổi mới thành công đặc biệt tại Việt Nam. Theo Frost & Sullivan, trong năm 2024, Masan, với sản phẩm Wakeup 24/7, được xếp hạng thứ tư trên thị trường nước tăng lực Việt Nam với 10% thị phần[9]. Sản phẩm này kết nối văn hóa cà phê truyền thống Việt Nam với tính năng của nước tăng lực hiện đại, cho thấy yếu tố bản địa hóa thúc đẩy thành công thị trường như thế nào.
Giá nước tăng lực phản ánh các chiến lược phân khúc thị trường. Tại Việt Nam, giá nước tăng lực thường dao động từ 11.000 đến 18.000 VND, với các lựa chọn cao cấp như Monster có giá khoảng 28.000 VND đến 31.000 VND cho mỗi lon 355ml. Tuy nhiên, các sản phẩm cao cấp gặp thách thức về mức độ nhận diện thương hiệu so với các lựa chọn có giá phải chăng hơn, cho thấy độ nhạy giá vẫn là động lực mua hàng chủ yếu đối với người tiêu dùng phổ thông.
Ý nghĩa đối với các nhà đầu tư nước ngoài
Cơ hội chính
Chuỗi đổi mới tập trung vào sức khỏe: Thuế đường dự kiến áp dụng vào năm 2027 tạo ra lợi thế cho người đi trước đối với các doanh nghiệp phát triển các công thức ít đường và chức năng thực sự hấp dẫn. Thành công đòi hỏi phải vượt ra khỏi việc đơn thuần thay thế chất tạo ngọt để tạo ra các sản phẩm mà người tiêu dùng chủ động ưa thích thay vì miễn cưỡng chấp nhận. Đầu tư vào năng lực R&D cho chất tạo ngọt tự nhiên, chiết xuất thực vật và các thành phần chức năng giúp doanh nghiệp đi trước các xu hướng điều tiết.
Phát triển phân khúc cao cấp: Tầng lớp trung lưu gia tăng và mức độ quan tâm đến sức khỏe ngày càng cao tạo ra cơ hội cho các sản phẩm cao cấp. Tuy nhiên, thành công đòi hỏi phải giáo dục người tiêu dùng về các lợi ích chức năng để biện minh cho mức giá cao hơn. Các lựa chọn cao cấp như Monster gặp mức độ nhận diện thương hiệu thấp hơn so với các lựa chọn có giá phải chăng hơn. Việc đầu tư bền vững vào giáo dục người tiêu dùng và marketing trải nghiệm là yếu tố thiết yếu cho định vị cao cấp.
Thương mại điện tử và marketing số: Mức độ thâm nhập internet cao và mức độ tương tác mạnh trên mạng xã hội tại Việt Nam đã thúc đẩy nhanh sự chuyển dịch sang các kênh thương mại điện tử như một tuyến đưa sản phẩm ra thị trường quan trọng đối với các thương hiệu nước tăng lực. Các sàn thương mại điện tử và nền tảng social commerce cho phép các thương hiệu thuần số tiếp cận trực tiếp người tiêu dùng, hỗ trợ dùng thử sản phẩm nhanh chóng thông qua khuyến mãi và bán hàng livestream, đồng thời thu thập thông tin chi tiết về người tiêu dùng theo thời gian thực. Trong hệ sinh thái này, marketing với micro-influencer và các chiến dịch nội dung do người dùng tạo ra đặc biệt hiệu quả trong việc thúc đẩy nhận biết và chuyển đổi đối với nhóm Gen Z, vốn là phân khúc nhân khẩu học cốt lõi của nước tăng lực.
Những thách thức chính
Cạnh tranh giá gay gắt: Các nhà sản xuất trong nước vận hành với cấu trúc chi phí thấp hơn đáng kể so với các doanh nghiệp nước ngoài mới gia nhập. Người tiêu dùng Việt Nam vẫn rất nhạy cảm về giá, với các sản phẩm phổ thông tập trung trong khoảng 8.000 VND – 18.000 VND. Nhà đầu tư nước ngoài buộc phải chấp nhận biên lợi nhuận thấp hơn hoặc phát triển sự khác biệt đủ thuyết phục để biện minh cho mức giá cao hơn.
Lòng trung thành với thương hiệu đã được thiết lập: Red Bull, Sting và Number 1 nổi lên là ba thương hiệu được nhận diện nhiều nhất trong thị trường nước tăng lực tại Việt Nam. Việc chen chân vào các cấu trúc ưu tiên đã hình thành đòi hỏi đầu tư marketing bền bỉ và sự khác biệt hóa rõ ràng. Các sản phẩm “na ná” rất khó thành công bất kể sức mạnh phân phối.
Độ phức tạp về pháp lý: Thuế đường năm 2027 là một rủi ro pháp lý dễ nhìn thấy, nhưng các quy định rộng hơn về an toàn thực phẩm, ghi nhãn và quảng cáo vẫn tiếp tục thay đổi. Nhà đầu tư nước ngoài phải đối mặt với sự phức tạp trong việc đáp ứng các yêu cầu pháp lý của Việt Nam đồng thời quản lý quan hệ với các bên liên quan của chính phủ ở cấp quốc gia và cấp tỉnh.
Yêu cầu bản địa hóa văn hóa: Việc người tiêu dùng Việt Nam ưa chuộng uống nước tăng lực với đá và cùng với thức ăn thay vì uống khi di chuyển là một khác biệt căn bản so với mô hình tiêu dùng phương Tây. Định vị sản phẩm, quy cách đóng gói và gợi ý cách dùng phải phù hợp với sở thích địa phương thay vì sao chép nguyên mẫu toàn cầu một cách nguyên xi.
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] https://www.mordorintelligence.com/industry-reports/vietnam-energy-drinks-market
[2] https://www.thereportcubes.com/infographics/energy-drink-market-vietnam
[3] https://www.mordorintelligence.com/industry-reports/vietnam-energy-drinks-market
[4] https://www.thereportcubes.com/infographics/energy-drink-market-vietnam
[5] https://thoibaotaichinhvietnam.vn/ap-thue-tieu-thu-dac-biet-voi-nuoc-giai-khat-co-duong-tu-nam-2027-178303.html
[6] https://dhmarketing.vn/toan-canh-thi-truong-nuoc-giai-khat-2025-co-hoi-thach-thuc-va-xu-huong/
[7] Coca-Cola là nhà phân phối chính thức của Monster Energy tại Việt Nam, sau khi Coca-Cola mua cổ phần trong Monster và tận dụng mạng lưới phân phối rộng khắp của Coca-Cola để mở rộng độ phủ của Monster tới người tiêu dùng trên các thị trường quốc tế.
[8] https://www.mordorintelligence.com/industry-reports/vietnam-energy-drinks-market
[9] https://masanconsumer.com/wp-content/uploads/2025/06/MSC_AR_2024_ENG_compressed.pdf
Bài viết liên quan



Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN