

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Việc lựa chọn vị trí kinh doanh ẩm thực tối ưu tại Thành phố Hồ Chí Minh (TP.HCM) đã trở thành một trong những quyết định chiến lược quan trọng nhất đối với các nhà điều hành.
10/12/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
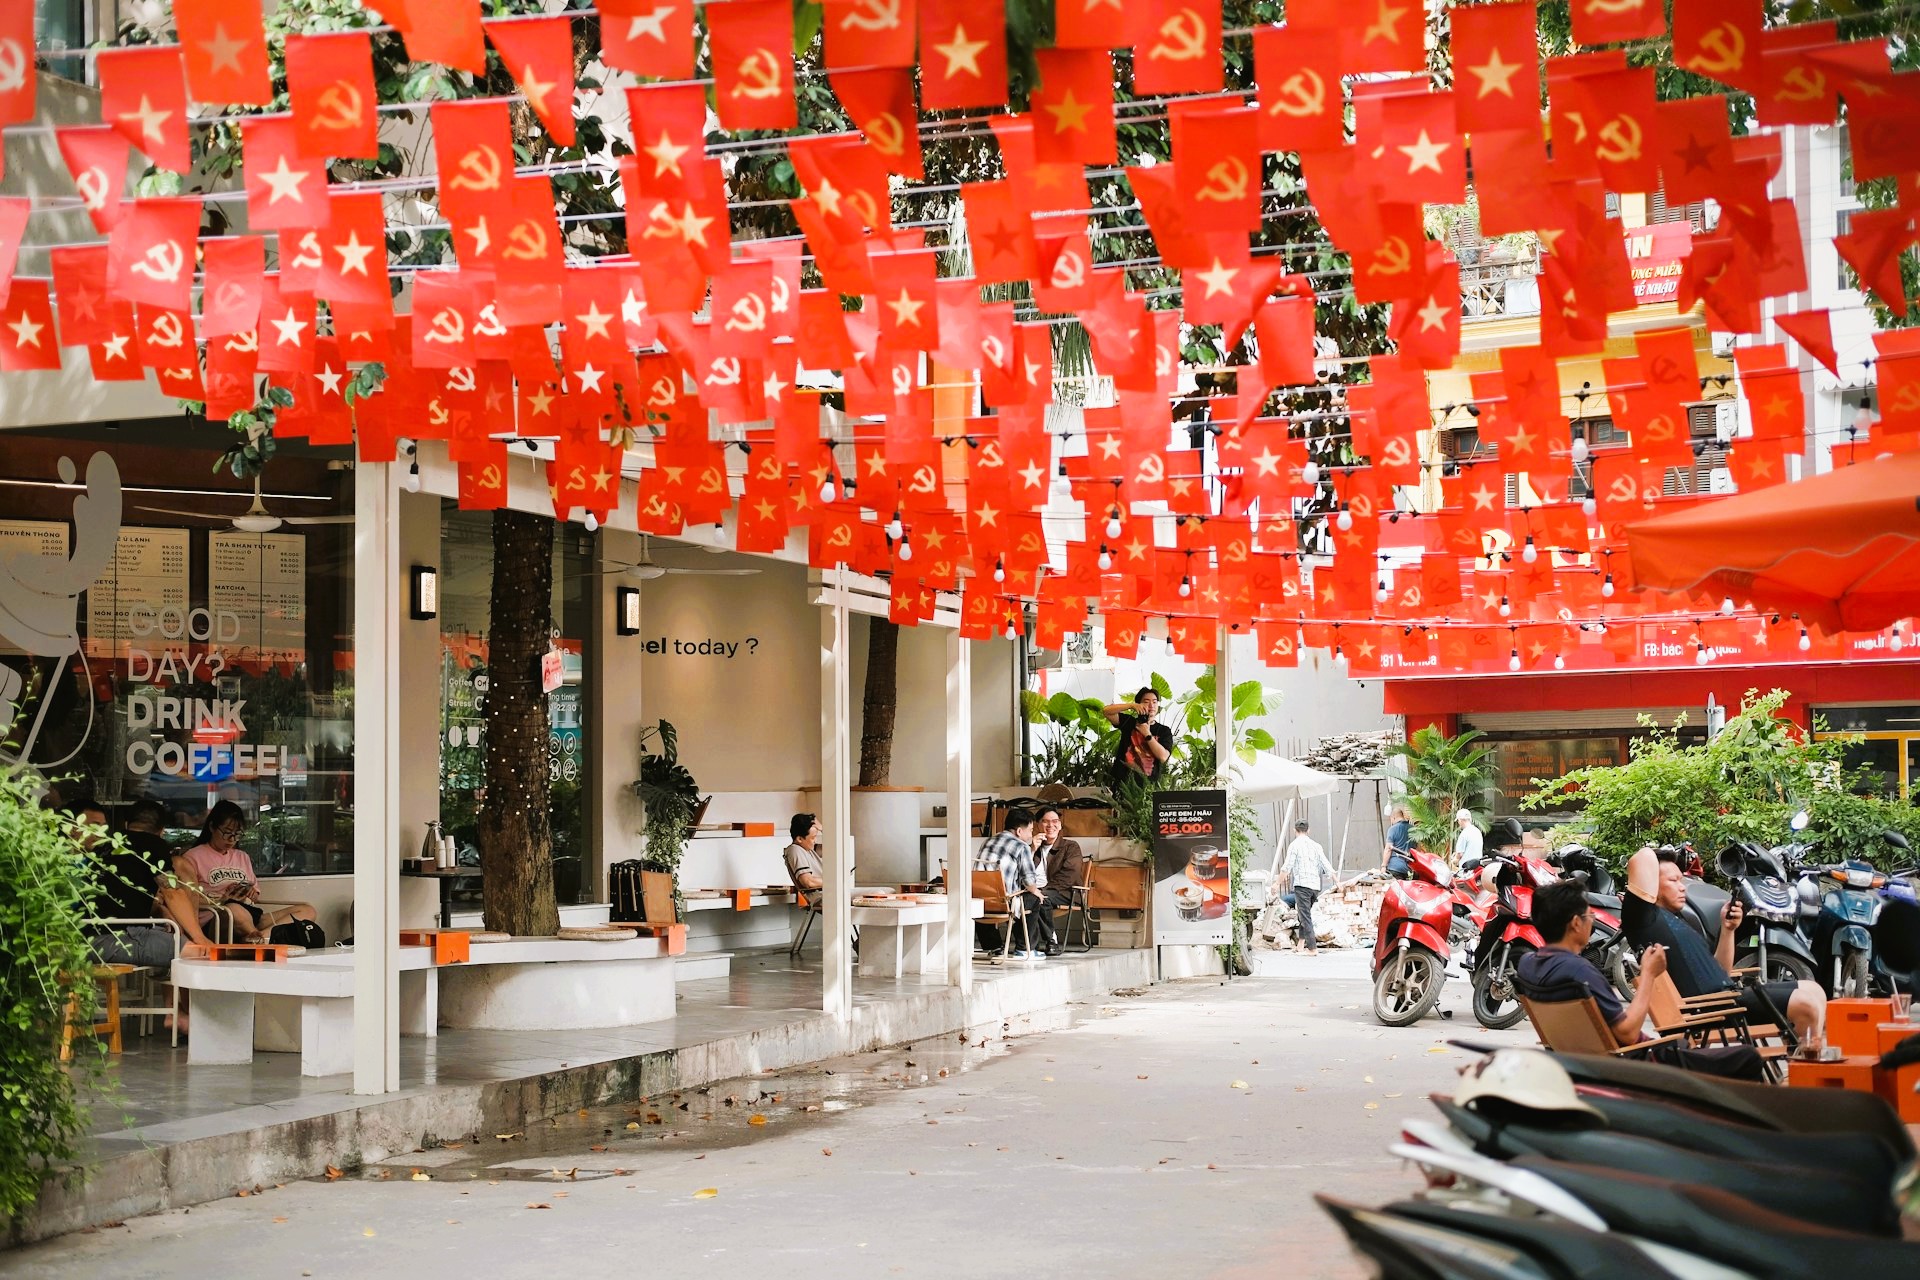
Ngành thực phẩm và đồ uống (F&B) của Việt Nam là một trong những lĩnh vực tiêu dùng tăng trưởng nhanh nhất Đông Nam Á. TP.HCM vẫn là trung tâm thương mại lớn nhất cả nước, tập trung nhiều nhà hàng, quán cà phê, chuỗi cà phê, thương hiệu phục vụ nhanh, thương hiệu nhượng quyền quốc tế và địa điểm vui chơi về đêm nhất. Tầng lớp trung lưu ngày càng mở rộng, lượng khách du lịch tăng mạnh và bối cảnh bán lẻ nhanh chóng hiện đại hóa của thành phố khiến nơi đây trở thành một thị trường đầy sức hút nhưng cũng cực kỳ cạnh tranh đối với các doanh nghiệp F&B.
Tổng quan thị trường F&B Việt Nam
Ngành dịch vụ F&B của Việt Nam tiếp tục là một trong những lĩnh vực tiêu dùng năng động nhất Đông Nam Á. Sau nhiều thập kỷ mở rộng, thị trường vẫn tiếp tục tăng trưởng cả về quy mô giá trị lẫn sự đa dạng của các mô hình kinh doanh. Theo ước tính của ngành, quy mô ngành F&B Việt Nam đã vượt 29 tỷ USD vào năm 2025 và đang trên đà đạt gần 37 tỷ USD vào năm 2028[1], duy trì đà tăng trưởng mạnh ở các phân khúc nhà hàng, quán cà phê, chuỗi đồ uống và dịch vụ giao hàng.
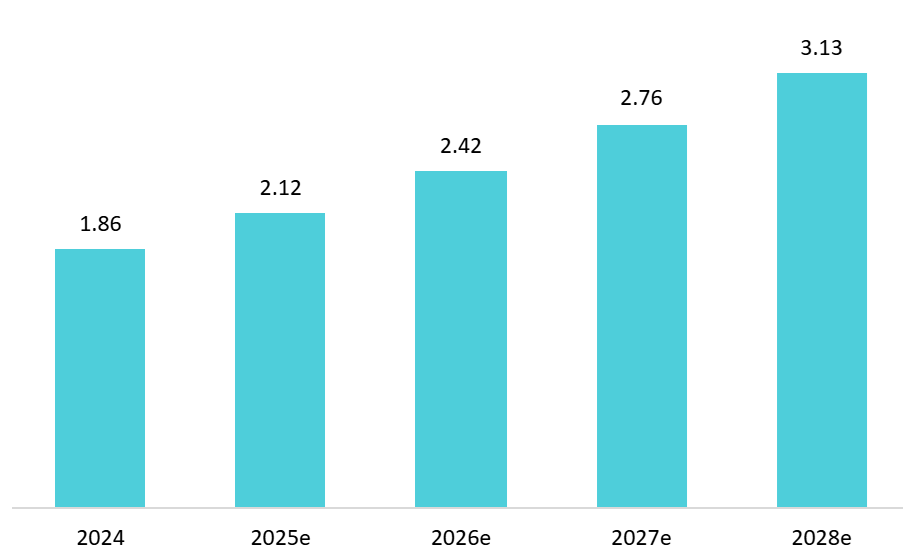
Trong đà tăng trưởng này, doanh thu của các chuỗi F&B được kỳ vọng tăng 14.4% trong năm 2025, đạt 2,12 tỷ USD, vượt tốc độ tăng trưởng của các cơ sở kinh doanh độc lập, vốn được dự báo tăng khiêm tốn hơn ở mức 9.3%, đạt 26,93 tỷ USD. Điều này phản ánh xu hướng tiếp tục chuyển dịch sang các mô hình vận hành theo chuỗi có quy mô, khi người tiêu dùng ưu tiên chất lượng đồng nhất, mức giá nhất quán và niềm tin thương hiệu vững chắc.
Triển vọng tăng trưởng doanh thu của thị trường chuỗi F&B Việt Nam
Đơn vị: tỷ USD
Triển vọng tăng trưởng doanh thu của các cơ sở F&B độc lập tại Việt Nam
Đơn vị: tỷ USD
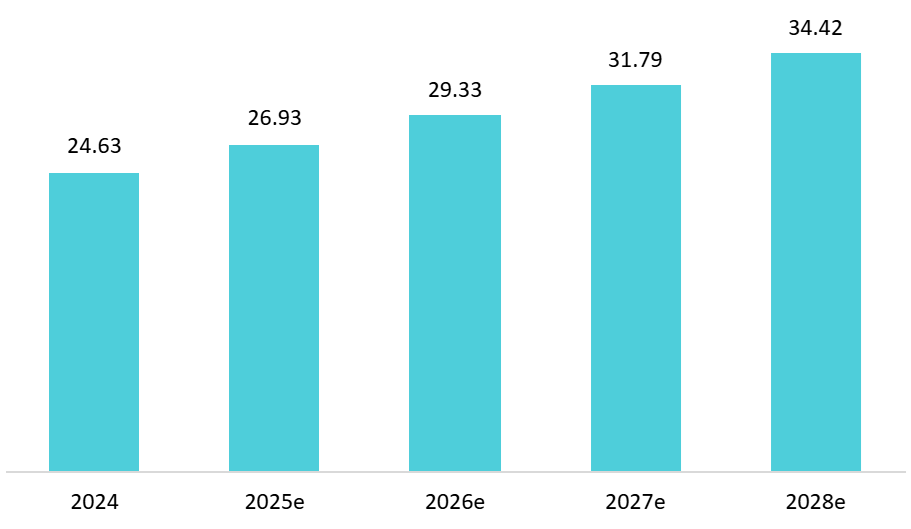
Nguồn: iPOS và Nestle
Trong khi đó, ngành F&B đang trải qua một đợt sàng lọc cơ cấu lớn. Tính đến giữa năm 2025, Việt Nam ghi nhận 299.900 cơ sở F&B đang hoạt động, giảm 7.1% so với năm 2024[2]. Cả Hà Nội và TP. Hồ Chí Minh đều chứng kiến hơn 11% cơ sở kinh doanh rời khỏi thị trường trong vòng sáu tháng, tiếp nối “làn sóng thanh lọc thứ hai” bắt đầu từ cuối năm 2023. Sự thu hẹp này được thúc đẩy bởi sự gia tăng của các cửa hàng quy mô siêu nhỏ, vốn có xu hướng “mở nhanh – đóng nhanh – học hỏi nhanh”; động lực này càng trở nên mạnh mẽ do chi phí vận hành tăng cao và hành vi tiêu dùng thay đổi. Đối với các doanh nghiệp mới gia nhập thị trường và các chuỗi đang mở rộng, kết quả mang tính nghịch lý nhưng thuận lợi: dù rủi ro vận hành vẫn ở mức cao, làn sóng đóng cửa đã giải phóng một số lượng đáng kể mặt bằng mặt tiền đường phố và mặt bằng trung tâm thương mại chất lượng cao, tạo ra cơ hội cho các thương hiệu có tiềm lực vốn mạnh, vận hành kỷ luật và áp dụng phương pháp khoa học trong lựa chọn địa điểm.
TP. Hồ Chí Minh – Trung tâm F&B độc đáo và có tính cạnh tranh cao
Trong bối cảnh này, lựa chọn địa điểm F&B tối ưu tại TP. Hồ Chí Minh (TP.HCM) đã trở thành một trong những quyết định chiến lược có ảnh hưởng lớn nhất đối với các doanh nghiệp vận hành. Thị trường thành phố khác biệt đáng kể so với Hà Nội, không chỉ về quy mô và mật độ mà còn ở cách thức khả năng di chuyển của người tiêu dùng, sự phân bổ dân cư và thói quen lối sống định hình nhu cầu. Trong khi địa lý bán lẻ của Hà Nội có tính tập trung hơn, TP.HCM vận hành như một mạng lưới đa trung tâm gồm các cụm tiêu dùng, mỗi cụm có các nhóm nhân khẩu học, mô hình giá thuê và nhịp sống xã hội riêng.
Dân số trẻ tập trung đông
TP. Hồ Chí Minh tập trung số lượng nhà hàng lớn nhất Việt Nam, chiếm gần 40% tổng số cơ sở F&B trên toàn quốc, gần gấp ba lần số lượng tại Hà Nội, thị trường lớn thứ hai[3]. Thành phố cũng tập trung số lượng lớn nhất cả nước về nhân viên văn phòng, sinh viên, người nước ngoài và chuyên gia trẻ, hình thành các nhóm khách hàng có giá trị cao, hỗ trợ nhiều mô hình F&B đa dạng. Trong khảo sát doanh nghiệp F&B toàn quốc, 75.7% số người trả lời cho biết nhân viên văn phòng là phân khúc khách hàng chính của họ, qua đó trở thành nhóm người tiêu dùng chiếm ưu thế trong năm 2025[4].
Sự tập trung về nhân khẩu học này đặc biệt rõ nét tại Quận 1 và Quận 3, khu vực giáp ranh Bình Thạnh – Quận 1 và TP. Thủ Đức, nơi tập trung các văn phòng doanh nghiệp, công ty công nghệ, startup và trường đại học. Những khu vực này có lưu lượng khách ban ngày có thể dự đoán và mức tiêu dùng mạnh vào các ngày trong tuần, yếu tố quan trọng đối với quán cà phê, nhà hàng phục vụ bữa trưa, tiệm bánh và mô hình ẩm thực phục vụ nhanh kết hợp cao cấp. Điều này quan trọng bởi TP.HCM đã trở thành trung tâm của văn hóa cà phê và không gian làm việc chung hoạt động 24/7 tại Việt Nam. Các đơn vị như Three O’Clock, The Coffee House Signature và các quán cà phê không gian làm việc độc lập cho biết doanh thu trên mỗi khách hàng có thể tăng tới 50% khi cung cấp dịch vụ đêm muộn, ổ cắm điện, phòng họp hoặc các gói sử dụng tính theo giờ[5]. Xu hướng này càng củng cố tầm quan trọng của việc lựa chọn địa điểm gần các cơ sở giáo dục, khu phức hợp dân cư được giới chuyên môn trẻ ưa chuộng và các tuyến phố có hoạt động kinh tế ban đêm sôi động.
Cạnh tranh gay gắt tại các mặt bằng mặt tiền đường
Đồng thời, lạm phát và chi phí thuê mặt bằng gia tăng đã gây áp lực lên các đơn vị vận hành ở mọi phân khúc giá. Bức tranh bán lẻ tại Thành phố Hồ Chí Minh tiếp tục cho thấy sự phân hóa rõ rệt giữa các quận trung tâm và ngoài trung tâm. Các khu vực CBD (Khu thương mại trung tâm) như Đồng Khởi, Nguyễn Huệ và Lý Tự Trọng vẫn duy trì khả năng chống chịu tốt, với nhu cầu ổn định hỗ trợ mức giá thuê chào trung bình gần 280 USD/m² mỗi tháng[6]. Trong thời gian tới, các phân khúc bán lẻ bình dân và trung cấp được dự báo sẽ chiếm ưu thế trong chiến lược cơ cấu khách thuê, khi chủ mặt bằng ưu tiên các nhóm ngành như F&B và dịch vụ phong cách sống có khả năng thu hút lượng khách ổn định bất chấp biến động kinh tế.
Trong khi các trung tâm thương mại mới như Centre Mall tại Quận 6 khai trương với tỷ lệ lấp đầy khả quan, khoảng 75%, nhiều trung tâm mua sắm ngoài CBD đang chứng kiến tỷ lệ trống gia tăng khi các nhà bán lẻ yếu hơn, đặc biệt trong lĩnh vực F&B, thời trang, làm đẹp và giải trí, phải đóng cửa trước áp lực vận hành ngày càng lớn. Kết quả là diện tích hấp thụ ròng trong quý 1/2025 giảm hơn 60%, đẩy tỷ lệ trống toàn thành phố tăng nhẹ lên 7.1%, trong đó các khu vực ngoài CBD đạt 8.5%. Khoảng cách hiệu quả ngày càng mở rộng giữa các khu vực CBD và ngoài CBD cho thấy cả rủi ro lẫn cơ hội đối với các thương hiệu F&B, tùy thuộc vào định vị và cơ cấu chi phí của họ[7].
Chiến lược vị trí cho các mô hình F&B khác nhau tại Hà Nội
Thay vì chỉ có một trung tâm đô thị duy nhất chi phối, Thành phố Hồ Chí Minh bao gồm nhiều trung tâm tiêu dùng song song, mỗi trung tâm được thúc đẩy bởi các cụm phong cách sống, luồng giao thông, đặc điểm nhân khẩu học và quỹ đạo phát triển hạ tầng khác nhau. Điều này khiến chiến lược lựa chọn địa điểm F&B tại thành phố vốn phức tạp hơn, nhưng đồng thời cũng giàu cơ hội hơn so với địa bàn bán lẻ tập trung hơn của Hà Nội. Dựa trên điều kiện thị trường hiện tại, mô hình nhân khẩu học, xu hướng bất động sản và dữ liệu từ các nền tảng giao hàng, bốn mô hình địa điểm chiến lược sẽ định hình hoạt động mở rộng F&B tại Thành phố Hồ Chí Minh trong 5-7 năm tới.
Nhắm đến các hành lang phong cách sống mật độ cao thay vì mặt tiền CBD truyền thống đắc địa
Mô hình tiêu dùng tại Thành phố Hồ Chí Minh đang dịch chuyển khỏi các vị trí “mặt tiền vàng” đắt đỏ sang những hành lang phong cách sống có mật độ cao, nơi lượng khách hằng ngày được thúc đẩy bởi nhân viên văn phòng, sinh viên và người đi làm trẻ. Mặc dù giá thuê tại CBD đã tăng đáng kể, tăng trưởng doanh thu trên các tuyến phố này không theo kịp. Một mặt bằng bán lẻ 100 m² trên Phố đi bộ Nguyễn Huệ (TP.HCM) có giá thuê 350-500 triệu đồng mỗi tháng, trong khi doanh thu trung bình hằng tháng chỉ đạt 1,2–1,8 tỷ đồng, dẫn đến biên lợi nhuận gộp dưới 10%. Thay vào đó, các hành lang như Võ Văn Tần, Nguyễn Đình Chiểu (Quận 3), Phan Xích Long (Phú Nhuận), Nguyễn Gia Trí (Bình Thạnh) và các quận lân cận trường đại học hiện vượt trội hơn các tuyến phố đắc địa cả về hiệu quả tiền thuê lẫn lượng khách quay lại.
Các khu vực này mang lại lợi thế kép: mức tiêu dùng mạnh từ khối văn phòng vào ban ngày và nền kinh tế buổi tối sôi động, qua đó trở thành địa điểm lý tưởng cho quán cà phê, món tráng miệng và mô hình ẩm thực phục vụ nhanh. Các thương hiệu như Highlands Coffee, Phuc Long, Ong Bau và Guta Coffee đã đạt được một số kết quả kinh doanh cấp cửa hàng tốt nhất dọc theo các hành lang này[8]. Hành lang phong cách sống đô thị phát triển mạnh vì người tiêu dùng TP.HCM tích hợp việc sử dụng cà phê và thực phẩm vào thói quen hằng ngày, sử dụng quán cà phê làm không gian làm việc, điểm gặp gỡ hoặc điểm kết nối xã hội vào buổi tối.
Mở rộng vào các đại cụm dân cư và khu dân cư quy mô nhỏ có mật độ giao hàng cao
Chiến lược thứ hai tập trung vào hệ sinh thái các đại cụm căn hộ, một đặc điểm nổi bật của thị trường bất động sản TP.HCM. Thành phố có số lượng căn hộ cao tầng và khu đô thị quy mô lớn nhiều hơn đáng kể so với Hà Nội. Các khu phức hợp như Vinhomes Central Park, Vinhomes Grand Park, Phu My Hung, Celadon City và các khu compound Cityland tại Gò Vấp đều có hàng chục nghìn cư dân, hình thành những hệ sinh thái tiêu dùng khép kín. Mức độ thâm nhập của dịch vụ giao hàng tại các khu vực này rất cao, đặc biệt trong nhóm gia đình, các cặp đôi trẻ và người đi làm, những người ưa chuộng sự tiện lợi của việc đặt hàng qua ứng dụng[9]. Báo cáo ngành F&B Việt Nam cũng nhấn mạnh rằng nhu cầu giao hàng tại các khu đại đô thị đang tăng nhanh hơn so với các khu vực mặt tiền đường truyền thống. Các thương hiệu F&B hoạt động bên trong hoặc liền kề những hệ sinh thái dân cư này được hưởng lợi từ rủi ro thuê mặt bằng thấp hơn, lượng khách ổn định từ cư dân và mật độ giao hàng liên tục ở mức cao – sự cân bằng hiếm khi đạt được tại các vị trí CBD.
Tận dụng các địa điểm quy mô nhỏ “ẩn mình” mới nổi, phù hợp với hành vi của Gen Z
Một trong những thay đổi đáng kể nhất trong bối cảnh F&B tại Việt Nam, đặc biệt là ở Thành phố Hồ Chí Minh, là sự gia tăng nhanh chóng của các địa điểm siêu nhỏ nằm ẩn trong những con hẻm nhỏ, các tuyến đường phụ và các khu vực thương mại thứ cấp. Gen Z, hiện là nhóm người tiêu dùng F&B lớn nhất Việt Nam, không còn ưa chuộng những không gian hào nhoáng mà tìm kiếm sự chân thực, tiện lợi và chất lượng. Các nghiên cứu điển hình như The Alley, nơi 7/10 chi nhánh tại HCMC tọa lạc trong những con hẻm rộng < 3m nhưng đạt doanh thu 1.2-1.5 tỷ VND mỗi tháng[10], cho thấy các địa điểm “viên ngọc ẩn” được lựa chọn một cách chiến lược có thể mang lại hiệu quả vượt trội so với các mặt bằng đắt đỏ trên các tuyến phố chính. Các thương hiệu F&B nên triển khai phương pháp lựa chọn địa điểm siêu nhỏ dựa trên dữ liệu, ưu tiên các cụm tập trung đông giới trẻ (trường đại học, trung tâm làm việc chung, ký túc xá) trong phạm vi 1-3 km từ CBD, nơi nhu cầu tiêu dùng vẫn cao nhưng mức độ cạnh tranh và giá thuê thấp hơn. Những tuyến phố nổi tiếng như Tran Phu (Quận 5), Nguyen Gia Tri (Bình Thạnh) và Su Van Hanh (Quận 10) hiện đã hình thành các cụm F&B hoạt động hiệu quả trong hẻm, với lượng người qua lại được tạo ra một cách tự nhiên bởi sinh viên, nhân sự trẻ và tài xế giao hàng, thay vì nhờ khả năng hiện diện bán lẻ truyền thống.
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin đừng ngần ngại liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] https://ipos.vn/bao-cao-nganh-fnb-2024/
[2] https://b-company.jp/the-trend-of-mass-closure-of-fb-stores-in-the-first-half-of-2025/
[3] https://viracresearch.com/overview-of-fb-market-in-2022-trends-for-2023/
[4] https://ipos.vn/fnbreport1h2025/
[5] https://ipos.vn/fnbreport1h2025/
[6] https://www.cbrevietnam.com/insights/figures/ho-chi-minh-city-figures-q1-2025
[7] https://www.cbrevietnam.com/insights/figures/ho-chi-minh-city-figures-q1-2025
[8] https://asia.nikkei.com/Business/Business-trends/
[9] https://b-company.jp/vietnams-fb-industry-consumer-shifts-city-insights-and-investment-outlook/
[10] https://vietstock.vn/2025/09/cuoc-tai-dinh-vi-cua-cac-chuoi-ca-phe-118-1356397.htm
Bài viết liên quan







Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN