

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Đến năm 2025, ngành sữa Việt Nam đạt tổng doanh thu 133.042 tỷ đồng, tăng khoảng 1% so với năm 2024, duy trì quy mô lớn.
22/04/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Ngành sữa Việt Nam đang bước vào giai đoạn phát triển mới sau khi Chính phủ ban hành Quyết định số 309/QD-TTg về Chiến lược phát triển ngành sữa đến năm 2030, tầm nhìn đến năm 2045. Mặc dù quy mô thị trường đã đạt mức đáng kể, năng lực chế biến ngày càng hiện đại, và nhiều doanh nghiệp lớn đã tham gia vào lĩnh vực này, ngành vẫn đối mặt với một nút thắt cốt lõi: nguồn cung sữa tươi nội địa chưa theo kịp nhu cầu chế biến. Vì vậy, chiến lược mới không chỉ hướng tới mở rộng quy mô ngành mà còn nhằm hoàn thiện chuỗi giá trị, nâng cao khả năng tự chủ nguyên liệu và tăng cường liên kết trong toàn ngành.
Tổng quan ngành sữa Việt Nam
Năm 2025, ngành công nghiệp sữa Việt Nam hoạt động trong bối cảnh biến động kinh tế cả trong và ngoài nước, chịu ảnh hưởng bởi chu kỳ giảm giá sữa toàn cầu, căng thẳng thương mại, biến đổi khí hậu và sự phục hồi chậm của nhu cầu tiêu dùng. Tuy nhiên, theo Hiệp hội Sữa Việt Nam (VDA), tổng doanh thu ngành năm 2025 ước tính đạt 133.042 tỷ đồng, tăng khoảng 1% so với năm 2024. Cùng năm, sản lượng sữa tươi ước tính đạt khoảng 1,67 tỷ lít, trong khi sản lượng sữa bột đạt khoảng 154 nghìn tấn. Những con số này cho thấy ngành công nghiệp đã duy trì được quy mô lớn và mức độ ổn định nhất định.[1].
Số lượng doanh nghiệp chế biến sữa và sản phẩm sữa tại Việt Nam, 2016–2024
Đơn vị: doanh nghiệp
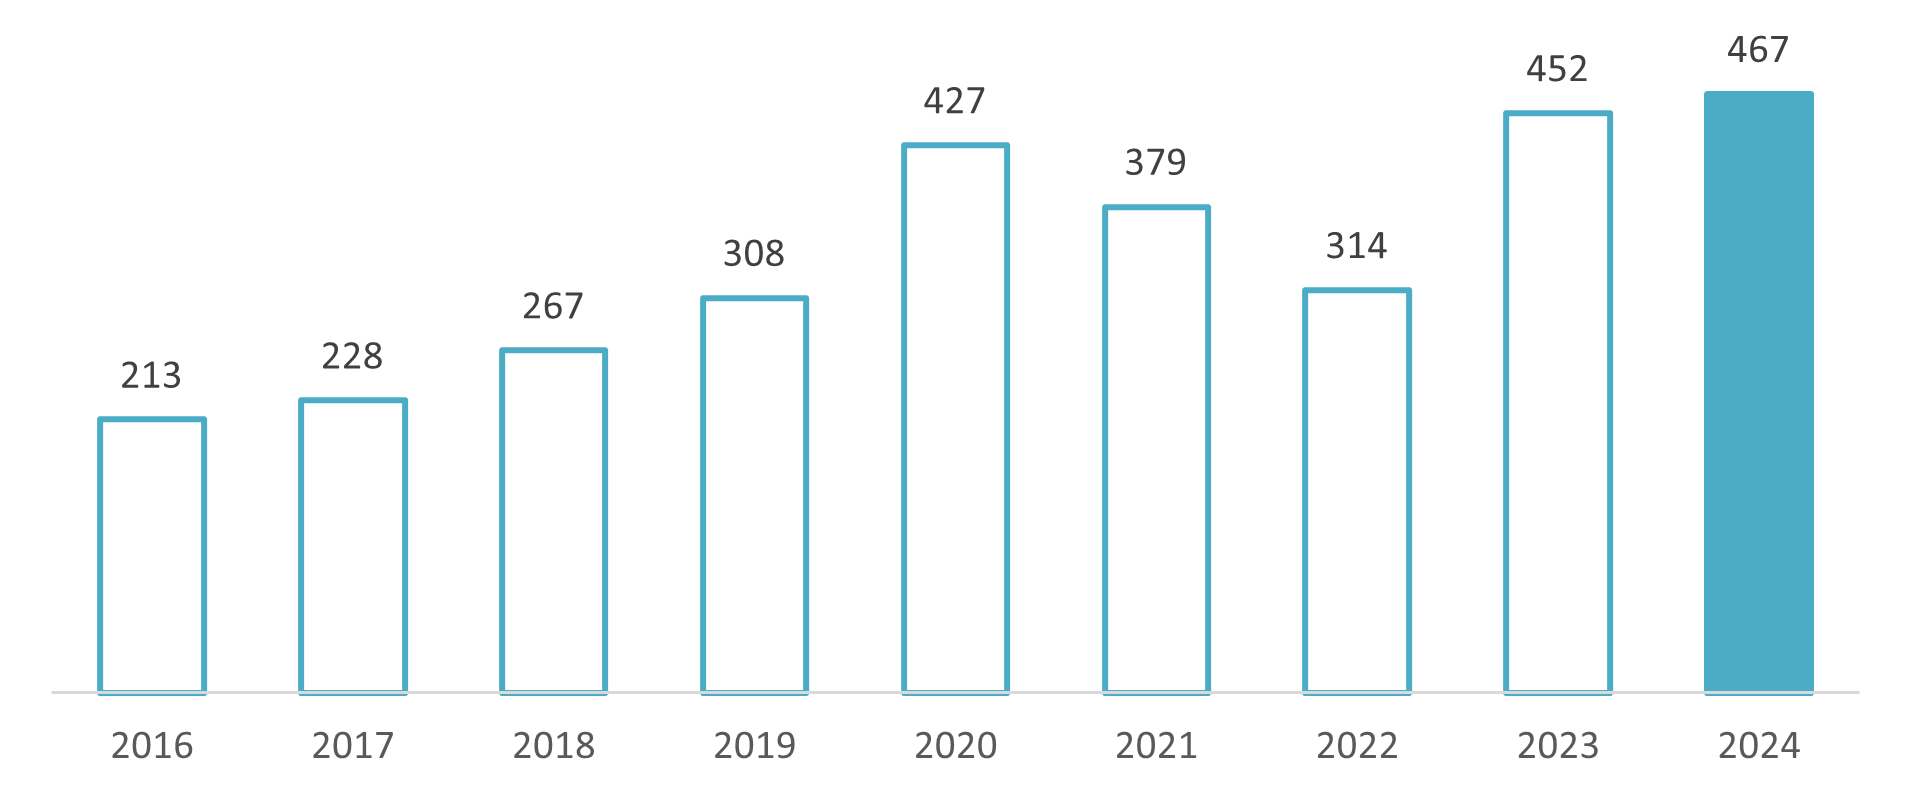
Nguồn: Cơ sở dữ liệu doanh nghiệp của B&Company
Bên cạnh quy mô doanh thu và sản lượng, số lượng doanh nghiệp tham gia chế biến sữa và sản phẩm sữa tại Việt Nam cũng đã tăng đáng kể trong thập kỷ qua. Từ 213 doanh nghiệp năm 2016, con số này đã tăng hơn gấp đôi lên 467 doanh nghiệp vào năm 2024, phản ánh mức độ hấp dẫn ngày càng lớn của ngành đối với các nhà sản xuất. Mặc dù có sự sụt giảm nhẹ trong giai đoạn 2021–2022, sự phục hồi mạnh mẽ từ năm 2023 cho thấy thị trường sữa Việt Nam vẫn được đánh giá là ổn định, dù cạnh tranh rất cao.
Về cơ cấu thị trường, ngành sữa Việt Nam hiện do một nhóm các tập đoàn lớn trong nước và đa quốc gia dẫn dắt, mỗi bên có thế mạnh khác nhau ở các phân khúc từ sữa nước, sữa tươi đến sữa bột và dinh dưỡng chuyên biệt.
Bảng: Các doanh nghiệp chủ chốt trong ngành sữa Việt Nam
| Không. | Công ty | Nước xuất xứ | Thương hiệu | Sản phẩm chủ lực |
| 1 | Vinamilk | Vietnam | Vinamilk, Green Farm, Ong Tho, Probi, Susu, Optimum Gold | Sữa nước, sữa chua, sữa đặc, sữa bột |
| 2 | TH true MILK / TH Group | Vietnam | TH true MILK, TH true YOGURT, TH TOPKID | Sữa tươi, sữa chua, sản phẩm sữa cao cấp/hữu cơ |
| 3 | FrieslandCampina Vietnam | Hà Lan | Dutch Lady, Friso, Fristi, Yomost | Sữa nước, sữa công thức, sữa chua uống, sữa đặc |
| 4 | Nutifood | Vietnam | NutiMilk, GrowPLUS+, Nuvi Growth Height | Sữa bột, dinh dưỡng trẻ em, dinh dưỡng chuyên biệt cho người lớn |
| 5 | LOF / IDP | Vietnam | Kun, LOF, Malto, LOF Ba Vì | Sữa chua uống, sữa trái cây, đồ uống dinh dưỡng, sữa nước đại chúng |
| 6 | Moc Chau Milk | Vietnam | Moc Chau Milk, Moc Chau Creamery | Sữa tươi, sữa chua, sản phẩm sữa tươi |
| 7 | Nestlé Việt Nam | Thụy Sĩ | NAN, Lactogen Gold | Sữa công thức, dinh dưỡng trẻ em |
| 8 | Abbott Vietnam | Hoa Kỳ | Similac, PediaSure, Ensure, Grow, Glucerna | Sữa công thức, dinh dưỡng y học, dinh dưỡng cho người lớn |
| 9 | Fonterra | New Zealand | Anlene, Anmum, Anchor | Dinh dưỡng cho người lớn, dinh dưỡng mẹ và bé, nguyên liệu sữa |
| 10 | Mead Johnson Nutrition Vietnam | Hoa Kỳ | Enfa | Sữa công thức, dinh dưỡng cho trẻ nhỏ |
Tổng hợp của B&Company
Những thành tựu nổi bật của ngành sữa Việt Nam
Ngành công nghiệp sữa Việt Nam đã phát triển một cơ cấu cạnh tranh tương đối rõ ràng, dẫn đầu bởi các doanh nghiệp nội địa lớn như Vinamilk, TH True Milk, Nutifood, IDP và Moc Chau Milk, cùng với sự hiện diện mạnh mẽ của các tập đoàn đa quốc gia như FrieslandCampina, Nestlé, Abbott, Mead Johnson và Fonterra. Xuất khẩu cũng nổi lên như một điểm sáng rõ rệt. Năm 2025, xuất khẩu sữa của Việt Nam đạt 390,86 triệu USD, tăng 20,6% so với năm 2024. Iraq vẫn là thị trường lớn nhất, chiếm 42% tổng giá trị xuất khẩu, tiếp theo là Campuchia, Singapore và Thổ Nhĩ Kỳ.[2]. Điều này cho thấy các doanh nghiệp sữa Việt Nam không còn chỉ tập trung vào thị trường trong nước mà còn đang xây dựng năng lực để mở rộng ra nước ngoài.
Đồng thời, cơ cấu tiêu dùng của ngành đang dịch chuyển theo hướng gia tăng các phân khúc giá trị cao hơn. Theo Hiệp hội Sữa Việt Nam (VDA), tiêu dùng trong nước vẫn đang tăng trưởng, nhưng một xu hướng đáng chú ý là sự chuyển dịch sang các sản phẩm dinh dưỡng chuyên biệt dành cho người cao tuổi, trẻ em, bệnh nhân, người mắc tiểu đường và các nhóm người tiêu dùng khác có nhu cầu đặc thù. Đây là tín hiệu tích cực, cho thấy thị trường không chỉ mở rộng về quy mô mà còn nâng cấp về chất lượng và giá trị[3].
Một thành tựu quan trọng khác là năng lực chế biến và quản lý chất lượng của các doanh nghiệp sữa lớn đã được cải thiện rõ rệt, thể hiện qua việc đồng thời chuẩn hóa trang trại, nhà máy và hoạt động thu mua sữa nguyên liệu. Vinamilk là một ví dụ điển hình: hiện doanh nghiệp có 13 trang trại đạt chứng nhận Global G.A.P và ISO 9001:2015, 2 trang trại đạt chuẩn Organic EU và Organic China, cùng 15 nhà máy được chứng nhận theo các hệ thống như FSSC 22000, Halal và/hoặc ISO 9000. Điều này cho thấy, ít nhất ở các doanh nghiệp dẫn đầu ngành, chuỗi giá trị sữa Việt Nam đã trở nên hiện đại hơn đáng kể về công nghệ, tiêu chuẩn vận hành và kiểm soát chất lượng[4].
Những thách thức cấu trúc đối với ngành
Thách thức lớn nhất mà ngành công nghiệp sữa Việt Nam đang phải đối mặt hiện nay vẫn là nguồn cung nguyên liệu. Mặc dù năng lực chế biến đã được cải thiện đáng kể, sản lượng sữa tươi trong nước vẫn chưa đáp ứng đủ nhu cầu của ngành. Theo Bộ Công Thương, năm 2023, Việt Nam sản xuất khoảng 1,86 tỷ lít sữa tươi, nhưng chỉ đáp ứng được khoảng 38% nhu cầu chế biến.[5]Sự mất cân bằng này vẫn thể hiện rõ vào năm 2025, khi sản lượng sữa tươi chỉ tăng khoảng 1,9%, trong khi nhập khẩu sữa và các sản phẩm từ sữa tăng mạnh lên khoảng 1,26 tỷ USD, tăng 23,3% so với năm trước. Nói cách khác, điểm yếu chính của ngành không còn nằm ở khâu tiêu thụ hay chế biến hạ nguồn, mà nằm ở nguồn nguyên liệu trong nước vẫn còn hạn chế, khiến chuỗi cung ứng phụ thuộc đáng kể vào nhập khẩu để duy trì sản xuất và ổn định thị trường.
Ở cấp độ sâu hơn, những khó khăn của ngành còn bắt nguồn từ cơ cấu chăn nuôi bò sữa và áp lực cạnh tranh ngày càng gia tăng. Theo các trao đổi tại một hội thảo ngành năm 2025, nông hộ chăn nuôi bò sữa đang chịu sức ép từ chi phí sản xuất cao, giá sữa tươi nguyên liệu biến động, khả năng tiếp cận thị trường thiếu ổn định và diện tích đất nông nghiệp, đất đồng cỏ bị thu hẹp do đô thị hóa; trong khi nhiều trang trại quy mô nhỏ vẫn hoạt động ở mức hạn chế và khó đầu tư vào công nghệ. Đồng thời, thị trường đang chuyển nhanh sang các sản phẩm dinh dưỡng sạch hơn, hữu cơ hơn và chuyên biệt hơn, buộc doanh nghiệp phải nâng chuẩn về chất lượng, truy xuất nguồn gốc và hiệu quả vận hành. Điều này cho thấy thách thức của ngành sữa Việt Nam không chỉ là tăng sản lượng, mà là tái tổ chức toàn bộ chuỗi giá trị, từ vùng nguyên liệu và hộ chăn nuôi đến hệ thống thu mua, ứng dụng công nghệ và các tiêu chuẩn thị trường[6].
Chiến lược 2030–2045: chuyển dịch sang chuỗi giá trị sữa hoàn chỉnh
Trước những điểm nghẽn hiện nay của ngành sữa, Chính phủ đã ban hành Quyết định số 309/QD-TTg ngày 23/02/2026 phê duyệt Chiến lược phát triển ngành sữa Việt Nam đến năm 2030, tầm nhìn đến năm 2045, với mục tiêu xây dựng một chuỗi giá trị hoàn chỉnh từ phát triển đàn bò sữa và gia tăng nguồn cung sữa tươi trong nước đến chế biến các sản phẩm sữa có giá trị gia tăng cao hơn.
Bảng: Những thay đổi chính giữa chiến lược và mục tiêu phát triển ngành sữa cũ và mới của Việt Nam
| Không. | Chỉ số | Chiến lược cũ (2025) |
Chiến lược mới (2030–2045) |
|
| 2030 | 2045 | |||
| 1 | Nguồn cung sữa tươi trong nước | 1,4 tỷ lít; nhu cầu tiêu thụ khoảng 40%/năm | 2,6 tỷ lít; nhu cầu chế biến khoảng 60-65%/năm | 8,0 tỷ lít; nhu cầu chế biến khoảng 80% đến 85%/năm |
| 2 | Sản lượng sữa lỏng / sữa tiệt trùng UHT | 1,5 tỷ lít/năm | 4,2 tỷ lít sữa lỏng chế biến/năm | 9,7 tỷ lít sữa lỏng chế biến/năm |
| 3 | Sản lượng sữa bột | 170 nghìn tấn/năm | 245 nghìn tấn/năm | 415 nghìn tấn/năm |
| 4 | Mức tiêu thụ bình quân đầu người | 34 lít/người/năm | 40 lít/người/năm | 100 lít/người/năm |
| 5 | Định hướng sản phẩm ưu tiên | Tập trung vào các sản phẩm cốt lõi truyền thống: sữa tiệt trùng/UHT, sữa chua, sữa bột, sữa đặc | Chuyển sang các sản phẩm có giá trị gia tăng cao hơn, sản phẩm mới và các phân khúc dinh dưỡng theo vòng đời/chuyên biệt | Cơ cấu sản phẩm đa dạng hơn, gia tăng giá trị và tiệm cận hơn với thông lệ quốc tế |
| 6 | Tổ chức và liên kết chuỗi giá trị | Kết nối nhà máy chế biến với vùng chăn nuôi bò sữa và các trung tâm tiêu thụ; tăng tỷ lệ sử dụng sữa tươi trong nước | Phát triển các trang trại bò sữa tập trung kết hợp hợp tác xã/hộ chăn nuôi; tăng cường liên kết giữa nông dân và doanh nghiệp chế biến | Hình thành các tập đoàn/tổng công ty sữa quy mô lớn, có năng lực cạnh tranh khu vực và toàn cầu mạnh hơn |
| 7 | Công nghệ và quản lý chất lượng | Nâng cấp thiết bị và chuyển giao công nghệ; thực thi tiêu chuẩn sản phẩm, an toàn thực phẩm và kiểm tra thị trường | Bổ sung công nghệ số, blockchain, AI, truy xuất nguồn gốc, tự động hóa mới và các tiêu chuẩn phù hợp với Codex/ISO/HACCP/Halal | Đẩy mạnh tự động hóa thế hệ mới và quản trị chuỗi theo tiêu chuẩn quốc tế |
| 8 | Phát triển bền vững / phát triển xanh | Nhấn mạnh sản xuất hiện đại, bền vững, sạch hơn với xử lý chất thải và an toàn thực phẩm. | Bổ sung LCA, nhãn xanh/sinh thái, sản xuất sạch hơn, phòng ngừa ô nhiễm và kinh tế tuần hoàn | Định hướng tăng trưởng xanh và giảm phát thải mạnh mẽ hơn trên toàn bộ quá trình sản xuất và tiêu dùng. |
Tổng hợp của B&Company từ Quyết định số 3399/QD-BCT Và Quyết định số 309/QD-TTg
Về mặt chính sách, chiến lược mới đánh dấu một sự chuyển dịch rõ rệt cả về phạm vi lẫn tham vọng. Trong khi Quyết định số 3399/QD-BCT, ban hành năm 2010, chủ yếu tập trung phát triển ngành chế biến sữa Việt Nam đến năm 2025, với trọng tâm là mở rộng sản lượng, tăng thay thế nhập khẩu, cơ cấu sản phẩm và năng lực nhà máy gắn với vùng chăn nuôi bò sữa, thì Quyết định số 309/QD-TTg mở rộng định hướng chính sách để bao quát toàn bộ chuỗi giá trị sữa.
Cụ thể hơn, chiến lược mới không chỉ kéo dài tầm nhìn đến năm 2045 mà còn đưa ra nhiều ưu tiên mới, bao gồm phát triển đàn bò sữa, nâng cao mức tự chủ nguồn cung sữa tươi trong nước, tăng cường liên kết giữa nông dân và doanh nghiệp chế biến, đẩy mạnh ứng dụng công nghệ, truy xuất nguồn gốc, an toàn thực phẩm, đa dạng hóa xuất khẩu và thúc đẩy sản xuất xanh hơn. So với cách tiếp cận trước đây vốn chủ yếu tập trung vào năng lực chế biến và một số nhóm sản phẩm nhất định, chiến lược mới đặt ra lộ trình dài hạn nhằm tăng cường tự chủ nguyên liệu trong nước, hiện đại hóa chuỗi giá trị và làm sâu sắc hơn sự tham gia của ngành sữa Việt Nam vào các chuỗi giá trị khu vực và toàn cầu.
Hàm ý chiến lược đối với nhà đầu tư nước ngoài
Thị trường sữa Việt Nam vẫn hấp dẫn, nhưng những cơ hội triển vọng nhất không còn chỉ nằm ở tăng trưởng sản lượng diện rộng. Khi tiêu dùng chuyển dịch sang các sản phẩm dinh dưỡng cao cấp, chuyên biệt và có giá trị gia tăng cao hơn, đồng thời chiến lược mới giai đoạn 2030–2045 thúc đẩy một chuỗi giá trị sữa hoàn chỉnh hơn, nhà đầu tư nước ngoài có thể thấy tiềm năng lớn hơn ở các đầu vào thượng nguồn, công nghệ sữa, giải pháp truy xuất nguồn gốc và các phân khúc dinh dưỡng chuyên biệt.
Đồng thời, ngành này đang trở nên khó thâm nhập hơn. Cạnh tranh hiện đã rất gay gắt, dẫn dắt bởi các doanh nghiệp nội địa mạnh và các thương hiệu quốc tế lớn, trong khi ngành vẫn đối mặt với những điểm yếu mang tính cấu trúc trong nguồn cung sữa tươi, mô hình chăn nuôi phân tán, và các yêu cầu ngày càng cao về chất lượng, truy xuất nguồn gốc và tính bền vững. Điều này có nghĩa là nhà đầu tư nước ngoài sẽ cần một cách tiếp cận thâm nhập thị trường có chọn lọc hơn, thay vì một mô hình mở rộng đại trà tiêu chuẩn.
Nhà đầu tư nước ngoài muốn thâm nhập thị trường sữa Việt Nam nên
– Tập trung vào các năng lực thượng nguồn và hỗ trợ, nơi Việt Nam vẫn còn khoảng trống mang tính cấu trúc, đặc biệt là nguồn cung sữa tươi, năng suất trang trại, chuỗi lạnh và công nghệ chế biến.
– Nhắm đến các ngách dinh dưỡng cao cấp và chuyên biệt, nơi công thức sản phẩm, đảm bảo chất lượng và uy tín thương hiệu quan trọng hơn quy mô đơn thuần.
– Sử dụng các mô hình thâm nhập dựa trên hợp tác, chẳng hạn như liên doanh, liên minh chiến lược hoặc hợp tác công nghệ với các doanh nghiệp địa phương, để tiếp cận nhanh hơn các mạng lưới cung ứng và hệ thống phân phối.
– Sớm đồng bộ với các tiêu chuẩn truy xuất nguồn gốc và xanh, vì chiến lược mới cho thấy kỳ vọng của chính sách và thị trường đang gia tăng đối với kiểm soát số hóa, an toàn thực phẩm và sản xuất bền vững.
Đọc thêm
Nhập khẩu và tiêu thụ thực phẩm chế biến của Nhật Bản – Tiềm năng và cơ hội cho các công ty Nhật Bản
Thị trường đồ uống tốt cho sức khỏe tại Việt Nam: Một số cập nhật quan trọng trong năm 2025
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] https://vda.org.vn/hiep-hoi-sua-viet-nam-to-chuc-hoi-nghi-tong-ket-cong-tac-nam-2025-va-trien-khai-nhiem-vu-nam-2026/
[2] https://vda.org.vn/ban-tin-dien-bien-thi-truong-sua-thang-1-nam-2026/
[3] https://vda.org.vn/ban-tin-dien-bien-thi-truong-sua-thang-1-nam-2026/
[4] https://static2.vietstock.vn/vietstock/2025/3/21/20250321_vnm_250321_annual_report_2024.pdf
[5] https://moit.gov.vn/tin-tuc/phat-trien-cong-nghiep/hoi-thao-khoa-hoc-phat-trien-nganh-sua-viet-nam-den-nam-2030-tam-nhin-den-nam-2045-.html
[6] https://baochinhphu.vn/nganh-chan-nuoi-bo-sua-huong-toi-chuoi-lien-ket-khep-kin-de-hop-tac-phat-trien-102250923143440705.htm
Bài viết liên quan





Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN