 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Thị trường F&B của Hà Nội đang chuyển đổi từ mô hình tập trung tại trung tâm thành phố truyền thống sang mô hình phân tán hơn được hình thành bởi nhiều yếu tố.
25/11/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Thị trường thực phẩm và đồ uống của Việt Nam đã mở rộng nhanh chóng trong thập kỷ qua và tiếp tục là một trong những lĩnh vực tiêu dùng đầy triển vọng nhất Đông Nam Á. Trong số các thị trường địa phương, Hà Nội nổi bật nhờ dân số đô thị đông đúc, tầng lớp trung lưu tăng trưởng mạnh và văn hóa ẩm thực sôi động. Tuy nhiên, chính những đặc điểm khiến Hà Nội trở nên hấp dẫn cũng làm cho thị trường này có mức độ cạnh tranh rất cao, đặc biệt đối với các doanh nghiệp mới gia nhập với dư địa sai sót hạn chế. Lựa chọn địa điểm F&B phù hợp đã trở thành một trong những quyết định mang tính chiến lược nhất mà nhà hàng, quán cà phê, thương hiệu phục vụ nhanh kết hợp phục vụ tại chỗ hoặc chuỗi đồ tráng miệng phải đưa ra.
Tổng quan thị trường F&B Việt Nam
Ngành dịch vụ F&B của Việt Nam có quy mô lớn và vẫn đang tăng trưởng. Statista ước tính ngành này đạt giá trị hơn 24,77 tỷ USD vào năm 2025 và được dự báo sẽ đạt US$36.86 tỷ USD vào đầu năm 2027[1], tương đương tốc độ tăng trưởng kép hằng năm (CAGR) 9,7%. Đến cuối năm 2024, Việt Nam có khoảng 323.010 cơ sở đang hoạt động, tăng 1.8% so với cùng kỳ năm trước. Tổng doanh thu của ngành trong năm 2024 ước đạt 688,8 nghìn tỷ đồng (US$26.96 tỷ USD), tăng 16.6% so với năm 2023[2].
Trong nửa đầu năm 2025, một khảo sát với khoảng 3.000 nhà hàng và quán cà phê cho thấy 54.0% duy trì doanh thu ổn định hoặc đạt tăng trưởng, cho thấy triển vọng tích cực hơn so với cùng kỳ năm trước, khi tỷ lệ này là 40.2%. Tuy nhiên, thị trường vẫn đang trải qua quá trình sàng lọc mạnh mẽ, với 17.9% doanh nghiệp chịu mức sụt giảm nghiêm trọng và một bộ phận khác tiếp tục đối mặt với các thách thức trong vận hành[3]. Những số liệu này cho thấy mặc dù nhu cầu tổng thể đang phục hồi, nhiều đơn vị vận hành vẫn dễ bị tổn thương trước chi phí gia tăng và áp lực cạnh tranh.
Hiệu quả kinh doanh của các doanh nghiệp F&B (nửa đầu năm 2025)
100% = 3.000 nhà hàng và quán cà phê
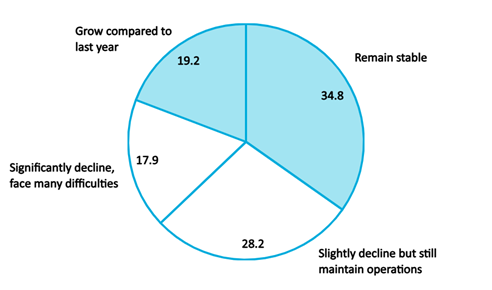
(Nguồn: iPOS.vn và Nestlé)
Ngoài ra, trước năm 2020, phần lớn các thương hiệu mở rộng một cách mạnh mẽ, nhắm đến mọi mặt bằng bán lẻ sẵn có với lượng khách qua lại cao. Kỷ nguyên đó đã kết thúc. Theo Bộ Kế hoạch và Đầu tư, chỉ trong chín tháng đầu năm 2024, hơn 51.000 nhà hàng, quán cà phê, cửa hàng thức ăn đường phố và ki-ốt F&B đã đóng cửa trên khắp Việt Nam[4]. Làn sóng đóng cửa này phản ánh giá thuê gia tăng, áp lực lạm phát, cạnh tranh gay gắt và nhóm người tiêu dùng ngày càng có tính chọn lọc cao.
Tại các thành phố lớn, hoạt động dùng bữa tại nhà hàng vẫn chiếm tỷ trọng chi tiêu lớn nhất, nhưng dịch vụ giao đồ ăn hiện chiếm 10-12% tổng giá trị giao dịch F&B, theo Báo cáo Giao đồ ăn trực tuyến năm 2024 của Decision Lab, tăng từ chỉ 3% vào năm 2018. Mức độ sử dụng dịch vụ giao đồ ăn cao cũng cho thấy các đơn vị vận hành nên tránh trả quá mức cho những vị trí trung tâm đắt đỏ nếu có thể thu hút một phần đáng kể doanh thu thông qua giao hàng trong bán kính 3-5 km.
Vai trò then chốt của chiến lược địa điểm trong thị trường F&B Hà Nội
Hà Nội không chỉ là thủ đô chính trị và hành chính của Việt Nam; đây còn là một trong những thành phố có mức chi tiêu tiêu dùng cao nhất cả nước. Tổng cục Thống kê ước tính rằng vào năm 2024, Hà Nội chiếm hơn 22% tổng chi tiêu cho dịch vụ ăn uống của Việt Nam, dù chỉ chiếm một phần nhỏ hơn nhiều trong tổng dân số cả nước. Hơn 67% cư dân dưới 40 tuổi, tạo ra cơ cấu nhân khẩu học thuận lợi cho các quán cà phê, chuỗi đồ tráng miệng, nhà hàng phục vụ ăn uống thông thường và các mô hình kinh doanh thực phẩm phù hợp với giao hàng. Đồng thời, thu nhập hộ gia đình đang tăng nhanh. Cụ thể, theo B&Company, trong giai đoạn 2020-2024, thu nhập hộ gia đình trung bình tại Hà Nội tăng từ 15,2 triệu đồng lên 22,8 triệu đồng mỗi tháng, tương đương mức tăng 45%. Các quận đô thị trọng điểm như Ba Đình, Tây Hồ, Cầu Giấy và Thanh Xuân hiện ghi nhận mức thu nhập hằng tháng trên 24-28 triệu đồng, phản ánh cơ sở người tiêu dùng thuộc tầng lớp trung lưu đang mở rộng nhanh chóng, với xu hướng sẵn sàng chi tiêu nhiều hơn cho việc ăn uống bên ngoài và các mô hình F&B cao cấp.
Áp lực tiền thuê và chi phí vận hành gia tăng
Khi thị trường bán lẻ đô thị ngày càng phát triển, các chủ mặt bằng đã đáp ứng nhu cầu bằng cách tăng giá thuê, đặc biệt tại các quận trung tâm thương mại, nơi có lượng khách qua lại và mức độ nhận diện thương hiệu cao nhất. Báo cáo Triển vọng Thị trường Bán lẻ Việt Nam năm 2024 của CBRE cho biết giá thuê mặt bằng tầng trệt tại các tuyến phố đắc địa ở những quận sầm uất nhất Hà Nội đã tăng 8-15% so với năm trước[5], và trong một số trường hợp, giá thuê tiếp tục tăng bất chấp tâm lý kinh tế vĩ mô yếu.
Giá thuê mặt bằng tầng trệt trung bình tại các quận trung tâm Hà Nội, như Hoàn Kiếm và Hai Bà Trưng, đạt 172,7 USD/m²/tháng vào năm 2024[6], trong khi các trung tâm thương mại cao cấp như Vincom, Lotte, Aeon và Trang Tien Plaza có thể áp dụng mức giá cao hơn nhiều. Do đó, riêng tiền thuê hiện đã chiếm 20-55% tổng doanh thu của nhiều đơn vị vận hành, cao gấp 2-3 lần mức chuẩn toàn cầu[7]. Điều này có nghĩa là vị trí không phù hợp có thể làm mất khả năng sinh lời, ngay cả khi vẫn có nhu cầu từ khách hàng, bởi doanh thu có thể không đủ bù đắp gánh nặng chi phí cố định.
Retail Occupancy and Rental Price Trends (Hanoi, 2021-Q1 2025)
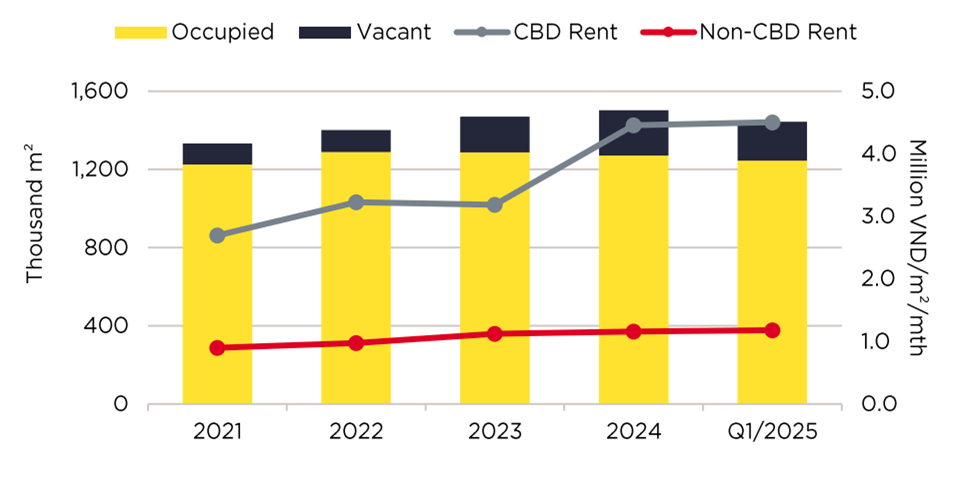
Nguồn: Savills Vietnam
Theo Savill Vietnam, từ năm 2021 đến Q1/2025, giá thuê tại các Quận Trung tâm Thương mại (CBD) đã tăng mạnh lên gần 4,6-4,7 triệu đồng/m²/tháng, phản ánh mức độ cạnh tranh cao đối với các vị trí đắc địa, trong khi giá thuê ngoài CBD cũng tăng đều khi nhu cầu tiêu dùng tại khu vực ngoại thành và nhu cầu giao hàng mở rộng[8]. Khoảng cách giá thuê ngày càng nới rộng này cho thấy tăng trưởng F&B trong tương lai sẽ ngày càng dịch chuyển về các quận ngoài CBD có mức chi phí hợp lý, nơi mật độ dân số gia tăng hỗ trợ hiệu quả kinh tế bền vững cho từng điểm kinh doanh.
Ngoài ra, thị trường F&B Việt Nam cũng đã trở thành một trong những chiến trường F&B bão hòa nhất Đông Nam Á. Euromonitor ước tính hàng trăm điểm bán mới đã được mở tại thành phố trong giai đoạn 2022-2024, với xu hướng này thể hiện rõ trên các tuyến phố trọng điểm như Cầu Giấy, Xuân Thủy, Times City và Phố Cổ. Song song với sự gia tăng các điểm bán mới, nhiều đơn vị vận hành độc lập quy mô nhỏ đang rút lui do chi phí thuê tăng cao, tỷ lệ giữ chân khách hàng thấp và chi phí marketing đắt đỏ.
Tiêu dùng qua dịch vụ giao hàng đang làm giảm sự phụ thuộc vào khả năng hiển thị trên mặt phố
Động lực thứ hai là sự chuyển dịch sang hình thức giao đồ ăn trực tuyến, qua đó làm giảm lợi thế truyền thống của việc đặt cơ sở trên các tuyến phố đông đúc. Báo cáo Online Food Delivery 2024 của Decision Lab cho thấy doanh thu từ giao hàng chiếm gần 12% tổng chi tiêu F&B trên toàn quốc, so với chỉ 3% cách đây 5 năm. Các nền tảng giao đồ ăn như GrabFood và ShopeeFood đã làm gia tăng cạnh tranh, đồng nghĩa với việc các nhà hàng không thể chỉ dựa vào lượng khách vãng lai để thúc đẩy doanh số. Do đó, các nhà hàng cần nhìn xa hơn lưu lượng người đi bộ. Một địa chỉ nổi tiếng không còn đảm bảo hiệu quả kinh doanh nếu vị trí đó không hỗ trợ việc nhận đồ nhanh chóng, lối tiếp cận thuận tiện cho tài xế giao hàng, công suất vận hành bếp tối ưu hoặc phạm vi giao hàng hiệu quả. Các cửa hàng không thể tích hợp hiệu quả hoạt động giao hàng thường có kết quả kinh doanh kém, ngay cả khi tọa lạc trên những tuyến phố cao cấp.
Vị trí như một thành tố trong định vị thương hiệu
Động lực thứ ba là giá trị thương hiệu của vị trí. Một mô hình cao cấp chỉ thành công khi môi trường xung quanh truyền tải được định vị cao cấp. Nhà hàng phục vụ gia đình theo phong cách casual đạt hiệu quả tốt nhất khi nằm gần trường học, văn phòng hoặc các cụm chung cư, nơi lưu lượng người qua lại thường xuyên và có thể dự báo. Các chuỗi cửa hàng tráng miệng và cà phê phụ thuộc nhiều vào những khu vực tập trung đông người trẻ, sinh viên và chuyên gia trẻ. Người tiêu dùng Việt Nam ngày càng gắn chất lượng thương hiệu với chính vị trí của cơ sở F&B. Đây là lý do một nhà hàng cao cấp đặt tại khu dân cư có thu nhập thấp hoặc ngược lại, một cửa hàng trong trung tâm thương mại có giá thuê cao nhưng bán các món ăn có biên lợi nhuận thấp, thường gặp khó khăn trong việc đạt điểm hòa vốn. Lựa chọn sai khu vực kinh doanh sẽ tạo ra sự không tương thích giữa mức giá, nhận thức của khách hàng và khả năng chi tiêu.
Chiến lược vị trí cho các mô hình F&B khác nhau tại Hà Nội
Thị trường F&B Hà Nội đang chuyển dịch từ mô hình tập trung truyền thống tại khu vực trung tâm thành phố sang mô hình phân bổ rộng hơn, được định hình bởi sự mở rộng của khu vực ngoại thành, thay đổi phân bố dân cư và tiêu dùng số. Khi sức mua lan tỏa ra các khu vực bên ngoài và các khu đô thị quy mô lớn dần hoàn thiện, những vị trí sinh lời nhất trong 3-7 năm tới sẽ rất khác so với thập kỷ vừa qua.
Ẩm thực cao cấp và các mô hình điểm đến
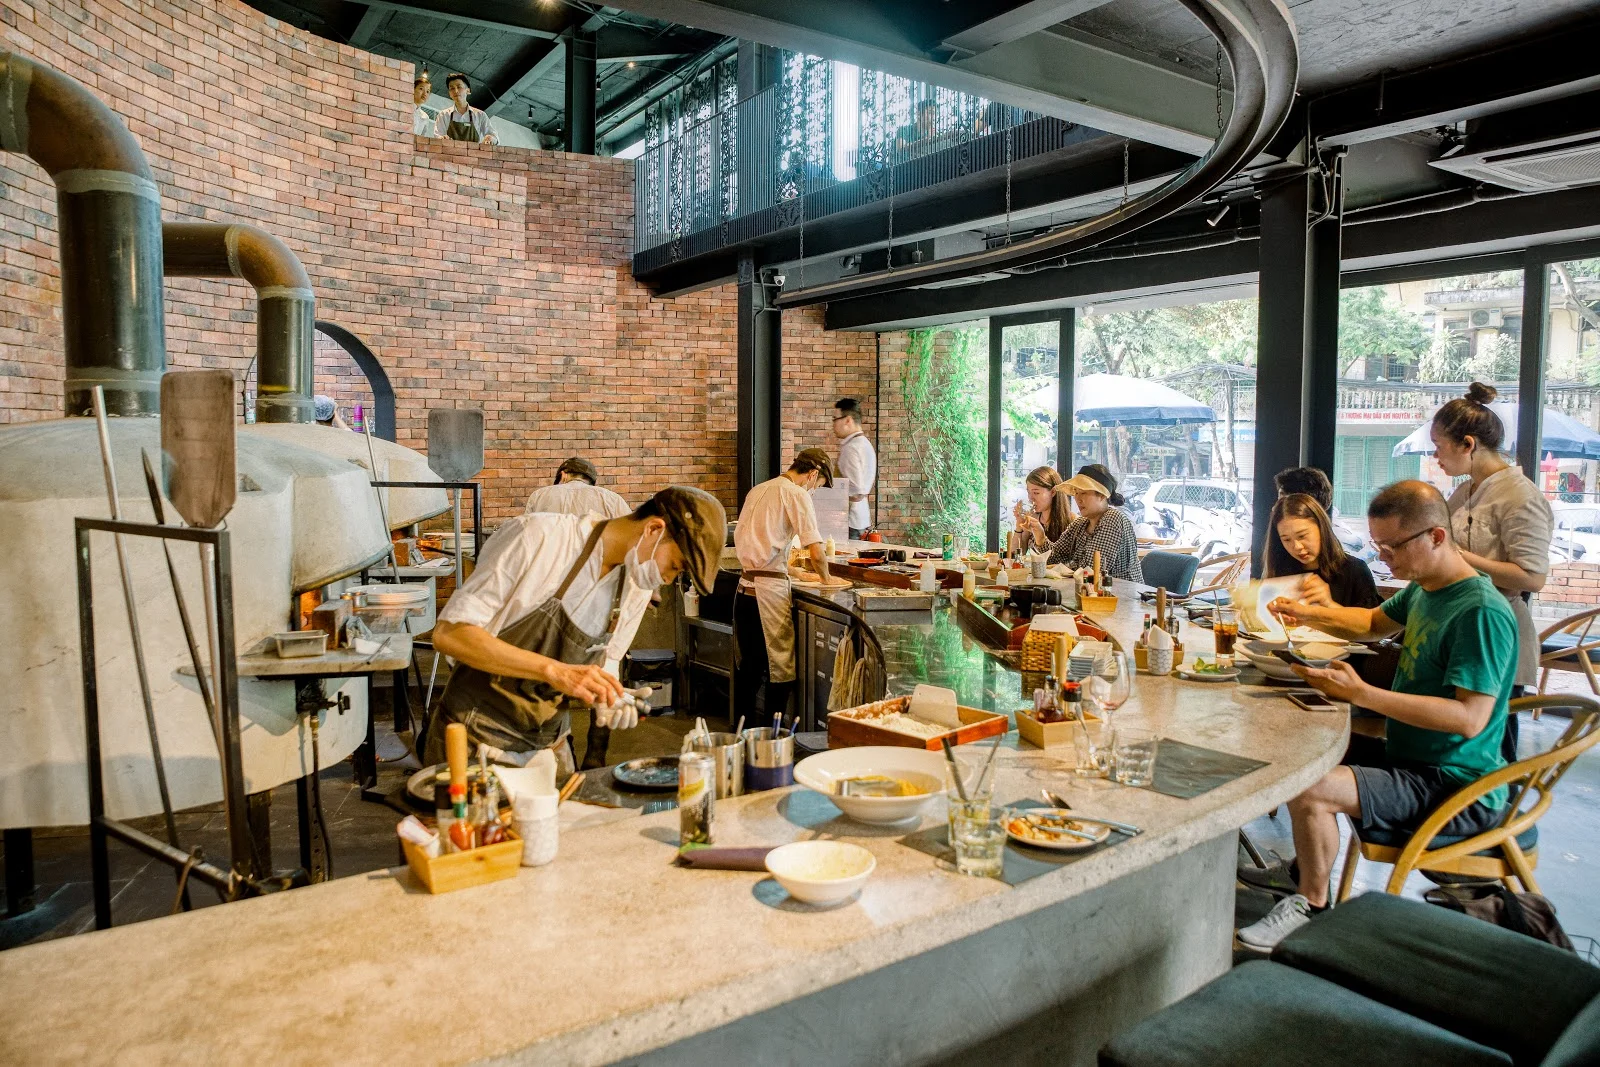
Nhà hàng Fine Dining tại Hà Nội

Nguồn: GU Bistronomy
Các mô hình ẩm thực cao cấp và điểm đến như nhà hàng fine-dining, quán cà phê trải nghiệm, quầy bar rượu vang và địa điểm BBQ Nhật Bản/Hàn Quốc vẫn hoạt động hiệu quả tại Hoàn Kiếm, Tay Ho, Ba Dinh, Ciputra, Starlake và các trung tâm thương mại hạng A như Vincom Metropolis, Lotte Center và Aeon Mall Long Bien. Những khu vực này duy trì mật độ cao cư dân giàu có, khách du lịch và lãnh đạo văn phòng. Báo cáo Savills Retail Insight Q4/2024 cho biết các trung tâm thương mại cao cấp tại Hà Nội đạt tỷ lệ lấp đầy từ 93% trở lên, trong đó F&B là một trong những nhóm ngành thuê mặt bằng có nhu cầu cao nhất[9]. Theo Vietnam Restaurant Association (2023), 75-90% doanh thu của các nhà hàng cao cấp vẫn đến từ hoạt động dùng bữa tại chỗ, cho thấy vị trí thực tế vẫn là động lực cốt lõi tạo ra giá trị.
Tuy nhiên, tương lai đang chuyển dịch vượt ra ngoài các quận nội đô lịch sử. Những khu đô thị cao cấp mới như Vinhomes Ocean Park (Gia Lâm), The Manor Central Park (Hoàng Mai – Thanh Trì), Ciputra và Starlake đang phát triển thành các trung tâm tập trung cư dân có thu nhập cao, được hỗ trợ bởi hệ thống trường quốc tế, căn hộ cao cấp và các tuyến phố thương mại. Những khu vực này đang thu hút các hộ gia đình trẻ có tài sản lớn và cộng đồng người nước ngoài chuyển ra khỏi các trung tâm thành phố đông đúc. Đối với các thương hiệu cao cấp, việc gia nhập những quận này từ sớm mang lại lợi thế tiên phong và giảm rủi ro chi phí thuê mặt bằng trước khi giá cả tăng cao.
Chuỗi nhà hàng phân khúc trung cấp, ăn nhanh cao cấp và chuỗi cà phê phong cách sống
Mid-casual restaurant in Hanoi
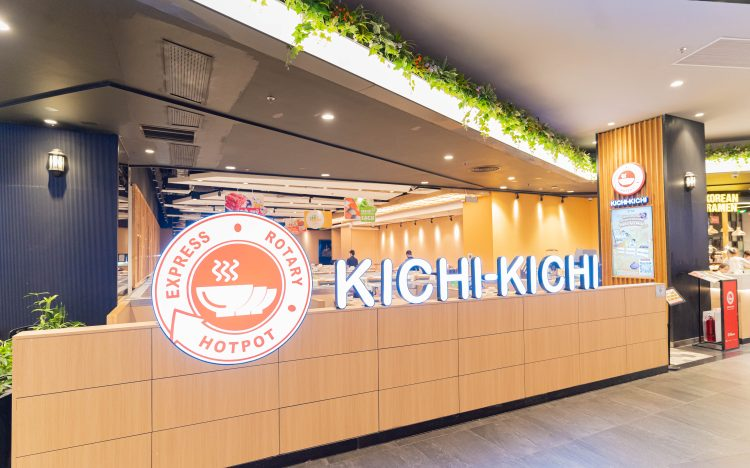
Nguồn: Aeon Mall Hà Đông
Các nhà hàng ăn nhanh cao cấp và chuỗi cà phê phong cách sống, bao gồm các thương hiệu trà sữa, pizza/burger, lẩu Hàn Quốc và phần lớn các chuỗi cà phê, trước đây tập trung chủ yếu tại Cầu Giấy, Hà Đông, Thanh Xuân và Hai Bà Trưng. Những quận này có lưu lượng khách hằng ngày dày đặc từ sinh viên và nhân viên văn phòng. iPOS.vn và Nestlé cho thấy 30% người Hà Nội trong độ tuổi 18-30 dùng bữa bên ngoài hoặc mua đồ uống tại quán cà phê 3-4 lần mỗi tuần[10]. Giá thuê tại những quận này vẫn thấp hơn 20-40% so với các vị trí đắc địa ở Hoàn Kiếm, tạo ra cơ cấu chi phí bền vững hơn cho các chuỗi phụ thuộc vào tần suất ghé thăm cao thay vì mức giá cao cấp.
Tăng trưởng tương lai của phân khúc này sẽ mạnh nhất tại các hành lang đô thị hóa nhanh thay vì các tuyến phố thương mại truyền thống. Thứ nhất, trục Khu công nghệ cao Hòa Lạc, nơi các trường đại học mới, trung tâm R&D và doanh nghiệp công nghệ đang tập trung, được kỳ vọng sẽ thu hút hàng chục nghìn người tiêu dùng trẻ. Thứ hai, khu vực Long Biên – Gia Lâm, được thúc đẩy bởi Vinhomes Ocean Park, Aeon Mall Long Biên và các dự án thành phố thông minh, đang trở thành một trung tâm dân cư định hướng phong cách sống. Khi mô hình làm việc kết hợp làm giảm nhu cầu di chuyển, tiêu dùng sẽ chuyển dịch về các quán cà phê khu dân cư và dịch vụ ăn uống nhanh gần nhà. Trong giai đoạn 2022-2028, những “khu dân cư phong cách sống” này có thể cạnh tranh với Cầu Giấy và Thanh Xuân về mức chi tiêu của người tiêu dùng.
Mô hình phân khúc giá trị, sản lượng lớn và ưu tiên giao hàng
Các mô hình phân khúc giá trị, khối lượng lớn và ưu tiên giao hàng, bao gồm các cửa hàng mì, chuỗi cửa hàng cơm gà, ki-ốt đồ uống và bếp đám mây, đang trải qua quá trình dịch chuyển địa lý lớn nhất. Những mô hình này không còn đòi hỏi mặt tiền đường dễ thấy nữa. Thay vào đó, chúng dựa vào giá thuê thấp, dân số đông đúc và khả năng tiếp cận hậu cần. Các quận như Hoàng Mai, Bắc Từ Liêm, Đông Anh và Thanh Trì có giá thuê rẻ hơn 40-60% so với khu vực trung tâm thành phố trong khi giá căn hộ tăng nhanh. Theo Statista, thị trường giao đồ ăn trực tuyến của Việt Nam đạt 1,3 tỷ đô la vào năm 2023 và dự kiến sẽ đạt 2 tỷ đô la vào năm 2027. GrabFood và ShopeeFood báo cáo mức tăng trưởng đơn hàng giao hàng nhanh nhất ở vùng ngoại ô Hà Nội do các khu dân cư cao tầng và các gia đình trẻ.
Hành lang có tầm quan trọng chiến lược nhất đối với hoạt động dựa trên giao hàng trong thập kỷ tới là vành đai phát triển Nội Bài – Cầu Nhật Tân – Đông Anh. Theo quy hoạch mở rộng Hà Nội đến năm 2030, Đông Anh được kỳ vọng sẽ chuyển mình thành một trung tâm đô thị mới quy mô lớn. Các doanh nghiệp F&B gia nhập sớm sẽ tiếp cận được phạm vi giao hàng rộng, phục vụ các khu dân cư mới, người lao động tại sân bay và các khu công nghiệp.
Hơn nữa, tốc độ tăng thu nhập nhanh tại các quận cận ngoại thành như Hoài Đức, Gia Lâm, Đông Anh và Quốc Oai, nơi thu nhập hằng tháng hiện đạt 20-23 triệu đồng, so với chỉ 11-15 triệu đồng vào năm 2020, ghi nhận mức tăng thu nhập nhanh nhất (+60-80%), cho thấy nhu cầu ngày càng tăng đối với các mô hình F&B tầm trung. Những khu vực này ngày càng tập trung nhiều gia đình trẻ sinh sống trong các cụm căn hộ mới, trở nên hấp dẫn đối với các quán cà phê, cửa hàng bánh và mô hình ưu tiên giao hàng với chi phí thuê mặt bằng vừa phải.
Kết luận
Trên tất cả các phân khúc, định nghĩa về một địa điểm F&B tối ưu đang thay đổi. Tương lai thuộc về các hệ sinh thái tiêu dùng được quy hoạch có chủ đích: các khu đô thị quy mô lớn, hành lang đại học, khu công nghệ và vùng ngoại ô được tối ưu cho giao hàng, thay vì các tuyến phố thương mại mang tính di sản. Những thương hiệu thành công sẽ là những thương hiệu xác định được nơi dân số, thu nhập khả dụng và các mô hình giao hàng đang tăng tốc, chứ không phải nơi từng có lợi thế trước đây. Trong bối cảnh này, các đơn vị vận hành hàng đầu đã phân tích lộ trình phát triển hạ tầng, dự báo nhà ở và kế hoạch phát triển bán lẻ, thay vì chỉ dựa vào quan sát lưu lượng khách.
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] Singh, S. (2025, ngày 12 tháng 9). Các chuỗi thực phẩm nước ngoài phát triển mạnh trong thị trường F&B đang tăng trưởng của Việt Nam. Vietnam Briefing. Truy cập từ https://www.vietnam-briefing.com/news/foreign-food-chains-thrive-in-vietnams-growing-fb-market.html/
[2] VietNamNet. (2025, ngày 21 tháng 3). Thị trường F&B Việt Nam tập trung vào tăng trưởng bền vững. VietNamNet Global. Truy cập từ https://vietnamnet.vn/en/vietnam-s-f-b-market-focuses-on-sustainable-growth-2382873.html (vietnamnet.vn)
[3] iPOS.vn & Nestlé Professional. (2025, ngày 12 tháng 10). Thông báo báo chí: iPOS.vn và Nestlé Professional công bố báo cáo Thị trường Kinh doanh Ẩm thực tại Việt Nam 6 tháng đầu năm 2025. Truy cập từ https://ipos.vn/thong-cao-bao-chi-ipos-vn-va-nestle-professional-cong-bo-bao-cao-thi-truong-kinh-doanh-am-thuc-tai-viet-nam-6-thang-dau-nam-2025/
[4] B&Company. (2025, ngày 4 tháng 11). Xu hướng đóng cửa hàng loạt các cửa hàng F&B trong nửa đầu năm 2025. https://b-company.jp/the-trend-of-mass-closure-of-fb-stores-in-the-first-half-of-2025/ (b-company.jp)
[5] CBRE Vietnam. (2024, ngày 24 tháng 1). Triển vọng thị trường Việt Nam năm 2024. Truy cập từ https://www.cbrevietnam.com/insights/books/vietnam-market-outlook-2024
[6] CBRE Vietnam. (2024, ngày 29 tháng 10). Các chỉ số thị trường Hà Nội quý 3 năm 2024. Truy cập từ https://www.cbrevietnam.com/insights/figures/hanoi-figures-q3-2024 (cbrevietnam.com)
[7] iPOS.vn. (2025, ngày 16 tháng 5). Bức tranh toàn cảnh & xu hướng kinh doanh F&B năm 2025 – 2026: Doanh nghiệp bị “vỡ mộng” hay khai phá hướng đi riêng? iPOS.vn. https://ipos.vn/buc-tranh-toan-canh-xu-huong-fb-2025-2026/ (ipos.vn)
[8] Savills Vietnam. (2025). Báo cáo thị trường Hà Nội quý 1 năm 2025 [PDF]. Truy cập từ https://www.savills.com.vn/pdf-folder/hanoi-mrq12025-en-1.pdf
[9] Savills Vietnam. (2024, ngày 2 tháng 4). Thị trường bất động sản bán lẻ tại Việt Nam: Kết quả quý 4/2024 và triển vọng năm 2025. Truy cập từ https://www.savills.com.vn/blog/article/220402/vietnam-eng/retail-real-estate-market-in-viet-nam–q4-2024-performance-and-2025-outlook.aspx savills.com.vn
[10] VietNamNet Global. (2024, ngày 13 tháng 4). Người Việt Nam đi ăn ngoài nhiều hơn bất chấp khó khăn kinh tế. VietNamNet Global. https://vietnamnet.vn/en/more-vietnamese-going-out-to-eat-despite-economic-difficulties-2269252.html
Bài viết liên quan





Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN