 한국어
 English
 日本語
 Tiếng Việt
 简体中文
하노이의 F&B 시장은 전통적인 도심 집중화에서 다양한 요인에 의해 형성되는 보다 분산된 모델로 전환되고 있습니다.
2511월2025
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.
베트남의 식음료 시장은 지난 10년간 빠르게 확대되었으며, 현재도 동남아시아에서 가장 유망한 소비재 부문 중 하나로 평가받고 있습니다. 현지 시장 가운데 하노이는 높은 도시 인구 밀도, 빠르게 성장하는 중산층, 활발한 외식 문화로 인해 특히 두각을 나타냅니다. 그러나 하노이를 매력적으로 만드는 이러한 요인들은 동시에 시장 경쟁을 더욱 치열하게 만들며, 특히 실수할 여지가 제한적인 신규 진입자에게는 더욱 그렇습니다. 적합한 F&B 입지를 선정하는 일은 레스토랑, 카페, 패스트 캐주얼 브랜드 또는 디저트 체인이 내려야 하는 가장 전략적인 의사결정 중 하나가 되었습니다.
베트남 F&B 시장 개요
베트남의 F&B 서비스 산업은 규모가 크며 여전히 성장하고 있습니다. Statista는 이 부문이 2025년에 247억 7,000만 달러를 넘어섰으며, 2027년 초까지 US$368억 6,000만 달러에 이를 것으로 전망합니다[1], 이는 연평균 성장률(CAGR) 9.7%에 해당합니다. 2024년 말 기준 베트남에서는 약 323,010개의 사업장이 운영되고 있었으며, 전년 대비 1.8% 증가했습니다. 2024년 전체 산업 매출은 688조 8,000억 VND(US$269억 6,000만 달러)로 추정되며, 이는 2023년 대비 16.6% 성장한 수치입니다[2].
2025년 상반기에 약 3,000개의 음식점과 카페를 대상으로 실시한 조사에 따르면, 54.0%가 안정적인 매출을 유지하거나 성장세를 기록했습니다. 이는 지난해 같은 기간의 40.2%보다 긍정적인 전망을 보여줍니다. 그러나 시장은 여전히 강도 높은 선별 과정을 겪고 있으며, 17.9%의 사업체는 심각한 매출 감소를 겪고 있고, 추가적인 일부 사업체는 계속해서 운영상의 어려움에 직면하고 있습니다[3]. 이러한 수치는 전반적인 수요가 회복되고 있는 가운데서도 많은 사업자가 비용 상승과 경쟁 압력에 여전히 취약하다는 점을 시사합니다.
F&B 기업의 사업 성과(2025년 상반기)
100% = 음식점 및 카페 3,000개
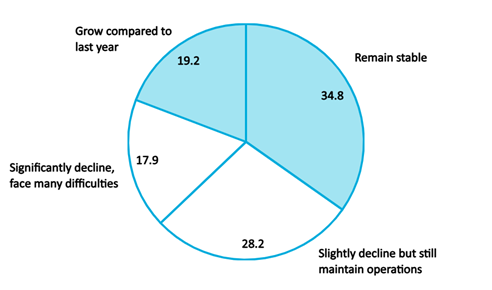
(원천: iPOS.vn 및 Nestlé)
또한 2020년 이전에는 대부분의 브랜드가 유동 인구가 많은 가용 소매 공간을 대상으로 공격적인 확장을 추진했습니다. 그러나 이러한 시대는 끝났습니다. 베트남 기획투자부에 따르면 2024년 첫 9개월 동안에만 베트남 전역에서 51,000개가 넘는 레스토랑, 카페, 길거리 음식점 및 F&B 키오스크가 폐업했습니다[4]. 이러한 폐업의 물결은 임대료 상승, 인플레이션 압력, 치열한 경쟁, 그리고 더욱 선별적으로 변한 소비자층을 반영합니다.
주요 도시에서는 착석형 외식이 계속해서 지출의 대부분을 차지하고 있지만, Decision Lab의 2024년 온라인 음식 배달 보고서에 따르면 음식 배달은 현재 전체 F&B 거래액의 10-12%를 차지하며, 2018년의 3%에서 증가했습니다. 배달 이용률이 높은 것은 상당한 매출을 3~5km 반경 내 배달을 통해 확보할 수 있는 경우, 사업자가 중심지의 프리미엄 입지에 과도한 비용을 지불하는 것을 피해야 한다는 점도 시사합니다.
하노이 F&B 시장에서 입지 전략의 핵심적 역할
하노이는 베트남의 정치·행정 수도일 뿐만 아니라, 소비 중심 도시 중 하나이기도 합니다. 베트남 통계총국은 2024년 하노이가 베트남 전체 인구에서 차지하는 비중은 훨씬 작음에도 불구하고 전체 외식 서비스 지출의 22% 이상을 차지한 것으로 추정합니다. 주민의 67% 이상이 40세 미만으로, 카페, 디저트 체인, 캐주얼 다이닝 레스토랑 및 배달 친화적인 식음료 포맷에 유리한 인구통계학적 특성을 보입니다. 동시에 가구 소득도 빠르게 증가하고 있습니다. 구체적으로 B&Company에 따르면 2020년부터 2024년 사이 하노이의 평균 가구 소득은 월 1,520만 VND에서 2,280만 VND로 증가했으며, 이는 45%의 상승률에 해당합니다. 바딘, 떠이호, 꺼우저이, 타인쑤언과 같은 주요 도심 지역은 현재 월 소득이 2,400만~2,800만 VND를 상회하는 것으로 나타나, 외식 및 프리미엄 F&B 포맷에 더 적극적으로 지출하려는 의향이 높은 중산층 소비자 기반이 빠르게 확대되고 있음을 보여줍니다.
임대료 압박과 운영 비용 상승
도시 소매 시장이 성숙해지면서 임대인은 수요 증가에 대응해 임대료를 인상하고 있으며, 특히 유동 인구와 브랜드 노출도가 가장 높은 핵심 상업지구에서 이러한 현상이 두드러집니다. CBRE Vietnam의 2024년 소매시장 전망에 따르면 하노이에서 유동 인구가 가장 많은 지역의 프라임 대로변 점포 임대료는 전년 대비 8-15% 상승했습니다[5], 일부 지역에서는 거시경제 전망이 부진했음에도 임대료가 계속 상승했습니다.
하노이의 호안끼엠과 하이바쯩 등 중심 지역의 1층 평균 임대료는 2024년 월 172.7달러/m²에 달했습니다[6], 반면 Vincom, Lotte, Aeon, Trang Tien Plaza와 같은 프리미엄 쇼핑몰은 훨씬 높은 임대료를 부과할 수 있습니다. 그 결과, 현재 많은 운영업체에서 임대료만으로도 총매출의 20-55%를 차지하며, 이는 글로벌 벤치마크보다 2~3배 높은 수준입니다[7]. 이는 고객 수요가 존재하더라도 매출이 고정비 부담을 상쇄하지 못할 수 있기 때문에, 입지가 좋지 않으면 수익성이 크게 훼손될 수 있음을 의미합니다.
Retail Occupancy and Rental Price Trends (Hanoi, 2021-Q1 2025)
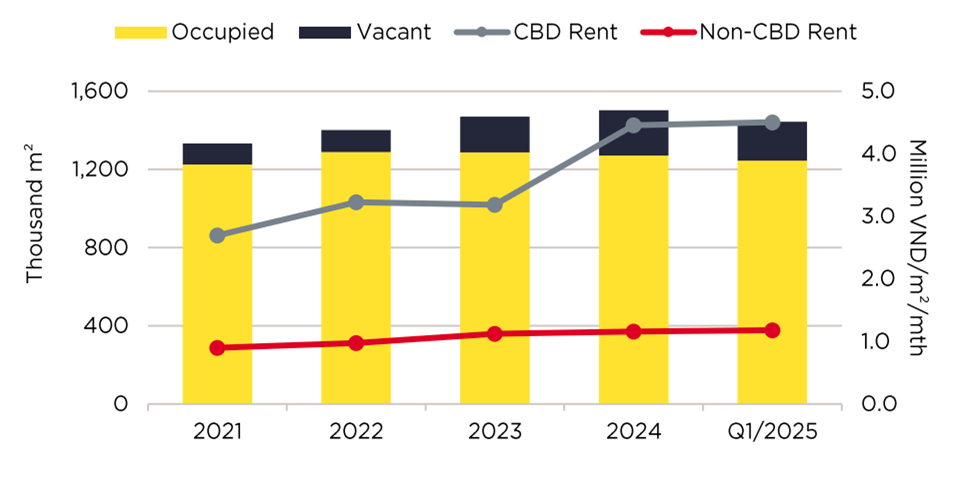
출처: Savills Vietnam
Savill Vietnam에 따르면 2021년부터 2025년 1분기까지 중심업무지구(CBD)의 임대료는 핵심 입지를 둘러싼 경쟁 심화를 반영하며 ㎡당 월 약 460만~470만 VND까지 급격히 상승했습니다. 비CBD 지역의 임대료 역시 교외 지역의 소비 및 배송 수요 확대에 따라 꾸준히 증가했습니다[8]. 이러한 임대료 격차 확대는 인구 밀도 상승이 지속 가능한 점포 단위 경제성을 뒷받침하는, 보다 저렴한 비CBD 지역으로 향후 F&B 성장이 점차 이동할 것임을 시사합니다.
또한 베트남의 F&B 시장은 동남아시아에서 가장 경쟁이 치열하고 포화된 F&B 격전지 중 하나가 되었습니다. Euromonitor는 2022년부터 2024년까지 하노이에서 수백 개의 신규 매장이 문을 열었다고 추정하며, 이러한 추세는 Cầu Giấy, Xuân Thủy, Times City, Old Quarter와 같은 주요 거리에서 확인됩니다. 신규 매장이 잇따라 개점하는 한편, 많은 소규모 독립 운영업체는 임대료 상승, 낮은 고객 유지율, 높은 마케팅 비용으로 인해 시장에서 이탈하고 있습니다.
배달 중심의 소비로 거리 가시성에 대한 의존도 감소
두 번째 동인은 온라인 음식 배달로의 전환입니다. 이는 번화한 거리에 입점하는 것이 갖는 전통적인 이점을 약화시키고 있습니다. Decision Lab의 Online Food Delivery Report 2024에 따르면, 전국적으로 배달 매출이 전체 F&B 지출의 약 12%를 차지하며, 이는 5년 전의 3%에서 증가한 수치입니다. GrabFood, ShopeeFood와 같은 음식 배달 플랫폼이 경쟁을 심화시키면서 레스토랑은 더 이상 오프라인 유동 인구에만 의존해 매출을 창출할 수 없게 되었습니다. 이에 따라 레스토랑은 보행자 유동량을 넘어선 요소를 고려해야 합니다. 입지가 신속한 픽업, 효율적인 배달원 접근, 최적화된 주방 처리량 또는 우수한 배달 반경 커버리지를 지원하지 못한다면 유명한 주소도 더 이상 성과를 보장하지 않습니다. 배달 운영을 효과적으로 통합하지 못하는 매장은 프리미엄 거리에 위치하더라도 실적이 저조한 경향이 있습니다.
브랜드 포지셔닝의 구성 요소로서의 입지
세 번째 동인은 입지가 지니는 브랜딩 가치입니다. 고급 콘셉트는 주변 환경이 프리미엄 포지셔닝을 전달할 때만 성공할 수 있습니다. 패밀리 캐주얼 레스토랑은 유동 인구가 정기적이고 예측 가능한 학교, 오피스, 아파트 밀집 지역 인근에서 가장 높은 성과를 냅니다. 디저트 및 커피 체인은 학생과 젊은 직장인이 밀집한 젊은 층 중심 지역에 크게 의존합니다. 베트남 소비자들은 점점 더 브랜드 품질을 F&B 매장 입지 자체와 연관 짓고 있습니다. 따라서 저소득 지역에 입점한 프리미엄 레스토랑이나, 반대로 마진이 낮은 메뉴를 판매하는 고임대료 쇼핑몰 매장은 손익분기점 달성에 어려움을 겪는 경우가 많습니다. 잘못된 상권을 선택하면 가격, 인식, 구매력 간의 불일치가 발생합니다.
하노이의 다양한 F&B 모델을 위한 입지 전략
하노이의 F&B 시장은 전통적인 도심 클러스터 중심 구조에서 교외 확장, 인구 이동, 디지털 소비에 의해 형성되는 보다 분산된 모델로 전환하고 있습니다. 구매력이 외곽 지역으로 확산되고 대규모 주거 타운십이 성숙함에 따라, 향후 3~7년간 가장 수익성이 높은 입지는 지난 10년과 크게 달라질 것입니다.
프리미엄 다이닝 및 목적형 콘셉트
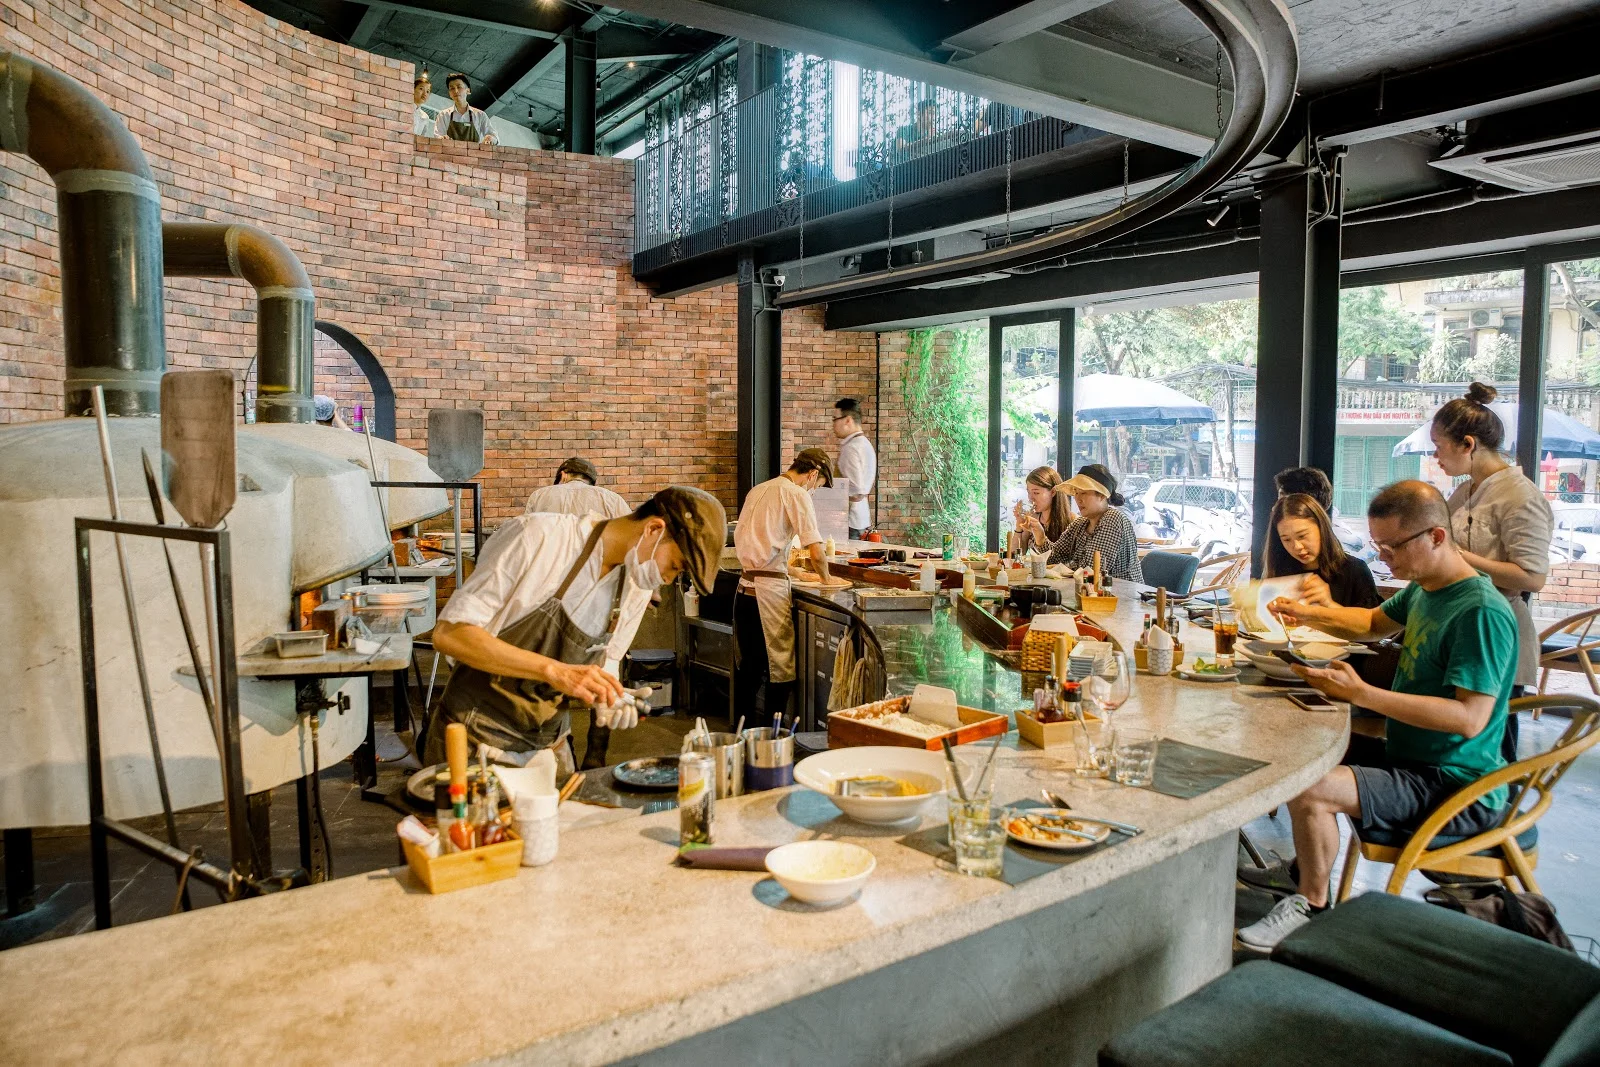
하노이의 파인 다이닝 레스토랑

출처: GU Bistronomy
파인 다이닝 레스토랑, 체험형 카페, 와인 바, 일본식·한국식 BBQ 매장과 같은 프리미엄 다이닝 및 목적형 콘셉트는 Hoàn Kiếm, Tay Ho, Ba Dinh, Ciputra, Starlake, 그리고 Vincom Metropolis, Lotte Center, Aeon Mall Long Bien과 같은 A급 쇼핑몰에서 여전히 높은 성과를 보였습니다. 이 지역들은 고소득 거주자, 관광객, 오피스 임직원이 높은 밀도로 분포해 있습니다. Savills Retail Insight Q4/2024에 따르면 하노이의 고급 쇼핑몰은 공실률 기준 93% 이상의 점유율을 기록했으며, F&B는 수요가 가장 높은 임차인 업종 중 하나였습니다[9]. Vietnam Restaurant Association(2023)에 따르면 프리미엄 레스토랑 매출의 75~90%는 여전히 매장 내 식사에서 발생하므로, 오프라인 입지는 핵심 가치 창출 요인으로 남아 있습니다.
그러나 미래는 역사 지구를 넘어 이동하고 있습니다. Vinhomes Ocean Park(Gia Lam), The Manor Central Park(Hoang Mai – Thanh Tri), Ciputra, Starlake와 같은 신규 고급 타운십은 국제학교, 프리미엄 콘도미니엄, 상업 거리를 기반으로 고소득 거점으로 발전하고 있습니다. 이 지역들은 혼잡한 도심을 떠나 이동하는 젊은 부유층 가구와 외국인 커뮤니티를 유입하고 있습니다. 프리미엄 브랜드의 경우, 이러한 지역에 조기에 진입하면 가격이 상승하기 전에 선점 효과를 확보하고 임대료 리스크를 낮출 수 있습니다.
중간 가격대 캐주얼, 패스트 캐주얼 및 라이프스타일 카페 체인
Mid-casual restaurant in Hanoi
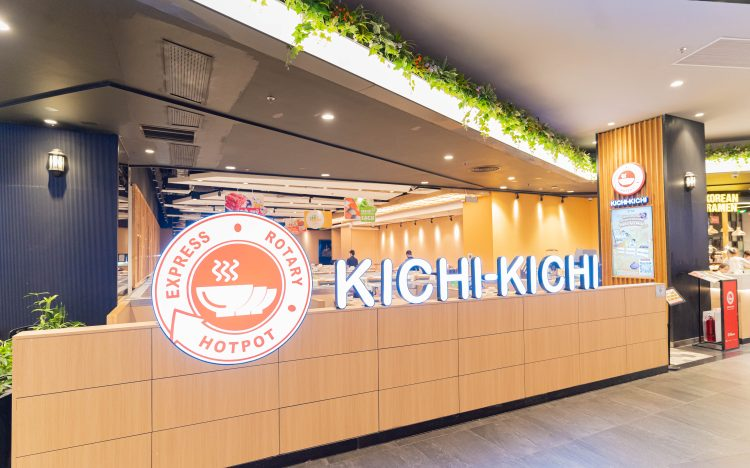
출처: Aeon Mall Ha Dong
밀크티, 피자·버거 브랜드, 한국식 전골, 대부분의 커피 프랜차이즈를 포함한 패스트 캐주얼 레스토랑과 라이프스타일 카페 체인은 역사적으로 Cau Giay, Ha Dong, Thanh Xuan, Hai Ba Trung에 집중되어 왔습니다. 이 지역들은 학생과 직장인으로부터 높은 일상 유동인구를 확보할 수 있습니다. iPOS.vn과 Nestlé에 따르면, 18~30세 하노이 시민의 30%가 주 3~4회 외식하거나 카페 음료를 구매합니다[10]. 。이 지역의 임대료는 주요 Hoàn Kiếm 입지보다 여전히 20~40% 낮아, 고급 가격 책정보다는 높은 방문 빈도에 의존하는 체인에 더욱 지속 가능한 비용 구조를 제공합니다.
이 세그먼트의 향후 성장은 전통적인 상업 거리보다 빠르게 도시화되는 회랑에서 가장 강하게 나타날 전망입니다. 첫째, 신규 대학, R&D 허브, 기술 기업이 집적되고 있는 Hòa Lạc 하이테크 파크 축에는 수만 명의 젊은 소비자가 유입될 것으로 예상됩니다. 둘째, Vinhomes Ocean Park, Aeon Mall Long Biên, 스마트시티 프로젝트를 기반으로 Long Biên – Gia Lâm은 라이프스타일 중심의 주거 거점으로 부상하고 있습니다. 하이브리드 근무가 통근을 줄이면서 소비는 주거지 인근의 지역 카페와 퀵서비스 외식 매장으로 이동할 것입니다. 2022~2028년에는 이러한 “라이프스타일 근린지역”이 소비 지출 측면에서 Cầu Giấy와 Thanh Xuân에 필적할 수 있습니다.
가치 지향형, 고회전 및 배달 우선 포맷
국수집, 밥집, 치킨집, 음료 키오스크, 클라우드 키친 등 가치 중심, 대량 주문, 배달 중심의 형태가 가장 큰 지리적 재배치를 겪고 있습니다. 이러한 모델은 더 이상 눈에 띄는 거리 공간을 필요로 하지 않습니다. 대신 낮은 임대료, 인구 밀도, 그리고 물류 접근성에 의존합니다. 호앙마이, 박뜨리엠, 동아인, 탄찌와 같은 지역은 도심보다 임대료가 40~60% 저렴하면서도 아파트 단지의 빠른 성장을 경험하고 있습니다. Statista에 따르면 베트남의 온라인 음식 배달 시장은 2023년에 13억 달러에 도달했으며 2027년에는 20억 달러에 이를 것으로 예상됩니다. GrabFood와 ShopeeFood는 고층 주거 지역과 젊은 세대의 증가로 인해 하노이 교외 지역에서 배달 주문이 가장 빠르게 증가하고 있습니다.
향후 10년간 배달 중심 운영에 전략적으로 가장 중요한 회랑은 Nội Bài – Nhật Tân Bridge – Đông Anh 개발 벨트입니다. 하노이의 2030년 확장 계획에 따라 Đông Anh는 주요 신규 도시 중심지로 전환될 전망입니다. F&B 초기 진입 기업은 신규 주거 지역, 공항 근무자, 산업단지를 포괄하는 넓은 배달 권역에 접근할 수 있게 됩니다.
또한 Hoai Duc, Gia Lam, Dong Anh, Quoc Oai와 같은 근교 지역의 소득이 빠르게 증가하고 있다는 점도 중간 가격대 F&B 콘셉트에 대한 수요 증가를 시사합니다. 이 지역의 월소득은 2020년의 1,100만~1,500만 VND에 불과했던 수준에서 현재 2,000만~2,300만 VND에 이르며, 가장 빠른 소득 증가율(+60~80%)을 기록하고 있습니다. 신규 아파트 단지에 거주하는 젊은 가족이 increasingly 많아지고 있어, 이 지역은 중간 수준의 임대료로 운영되는 카페, 베이커리 및 배달 중심 포맷에 매력적인 시장입니다.
결론
모든 세그먼트에서 최적의 F&B 입지에 대한 정의가 변화하고 있습니다. 미래의 중심은 역사적 상업 거리가 아니라 메가 타운십, 대학 회랑, 테크파크, 배달 최적화 교외 지역과 같은 정교하게 설계된 소비자 생태계입니다. 성공하는 브랜드는 과거에 인구가 많았던 곳이 아니라 인구, 가처분소득, 배달 패턴이 가속화되고 있는 지역을 찾아내는 브랜드가 될 것입니다. 이러한 맥락에서 선도 운영업체들은 이미 유동인구 관찰에만 의존하지 않고 인프라 개발 계획, 주택 수요 전망, 소매 개발 계획을 분석하고 있습니다.
* 이 기사에서 어떤 정보를 인용하고자 하시면, 저작권을 존중하기 위해 원본 기사의 링크와 함께 출처를 꼭 기재해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사에 전문화된 최초의 일본 회사입니다. 우리는 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한 최근에는 베트남에 있는 90만 개 이상의 회사가 포함된 데이터베이스를 개발하여 파트너를 검색하고 시장을 분석하는 데 사용할 수 있습니다. 문의 사항이 있으시면 언제든지 저희에게 연락해 주십시오. info@b-company.jp + (84) 28 3910 3913 |
[1] Singh, S. (2025년 9월 12일). 베트남의 성장하는 F&B 시장에서 외국계 식품 체인이 호황을 누리다. Vietnam Briefing. 다음에서 검색함 https://www.vietnam-briefing.com/news/foreign-food-chains-thrive-in-vietnams-growing-fb-market.html/
[2] VietNamNet. (2025년 3월 21일). 베트남 F&B 시장, 지속 가능한 성장에 주력. VietNamNet Global. 다음에서 검색함 https://vietnamnet.vn/en/vietnam-s-f-b-market-focuses-on-sustainable-growth-2382873.html (vietnamnet.vn)
[3] iPOS.vn & Nestlé Professional. (2025년 10월 12일). 통칭: iPOS.vn 및 Nestlé Professional이 Báo cáo에 대해 Kinh doanh Ẩm thực tại Viet Nam에서 2025년 6월에 시작함. 다음에서 검색함 https://ipos.vn/thong-cao-bao-chi-ipos-vn-va-nestle-professional-cong-bo-bao-cao-thi-truong-kinh-doanh-am-thuc-tai-viet-nam-6-thang-dau-nam-2025/
[4] B&Company. (2025년 11월 4일). 2025년 상반기 F&B 매장 대규모 폐점 추세. https://b-company.jp/the-trend-of-mass-closure-of-fb-stores-in-the-first-half-of-2025/ (b-company.jp)
[5] CBRE Vietnam. (2024년 1월 24일). 베트남 시장 전망 2024. 다음에서 검색함 https://www.cbrevietnam.com/insights/books/vietnam-market-outlook-2024
[6] CBRE Vietnam. (2024년 10월 29일). 하노이 2024년 3분기 주요 지표. 다음에서 검색함 https://www.cbrevietnam.com/insights/figures/hanoi-figures-q3-2024 (cbrevietnam.com)
[7] iPOS.vn. (2025년 5월 16일). F&B의 2025년 – 2026년: Doanh nghiep bị “vỡ mộng” hay khai phá hớng đi riêng? iPOS.vn. https://ipos.vn/buc-tranh-toan-canh-xu-huong-fb-2025-2026/ (ipos.vn)
[8] Savills Vietnam. (2025년). 하노이 시장 보고서 2025년 1분기 [PDF]. 다음에서 검색함 https://www.savills.com.vn/pdf-folder/hanoi-mrq12025-en-1.pdf
[9] Savills Vietnam. (2024년 4월 2일). 베트남 소매 부동산 시장: 2024년 4분기 실적 및 2025년 전망. 다음에서 검색함 https://www.savills.com.vn/blog/article/220402/vietnam-eng/retail-real-estate-market-in-viet-nam–q4-2024-performance-and-2025-outlook.aspx savills.com.vn
[10] VietNamNet Global. (2024년 4월 13일). 경제적 어려움에도 외식하는 베트남인이 증가. VietNamNet Global. https://vietnamnet.vn/en/more-vietnamese-going-out-to-eat-despite-economic-difficulties-2269252.html
관련기사





로그인 / 회원가입
뉴스레터 구독