

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
하노이 지역별 임대료 차이는 변화하는 소비자층, 인프라 개발, 그리고 생활 방식 선호도를 반영합니다.
242월2026
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.

하노이의 소매 임대 시장은 지난 10년간 큰 변화를 겪었습니다. 2010년대에는 임대 활동이 역사적 중심지, 특히 Hoan Kiem과 Ba Dinh에 고도로 집중되어 있었습니다. 높은 점유율과 상승하는 임대료는 견고한 소매 수요와 가계 소비 증가를 반영했습니다. 그러나 2025년에는 시장 구조가 더욱 복잡해졌습니다. 현재 구역별 임대료 차이는 변화하는 소비자 집단, 인프라 개발, 그리고 변화하는 라이프스타일 선호도를 반영합니다. 이러한 변화는 도시 개발 및 규제 표준화와 함께 하노이에 진입하거나 사업을 확장하는 외국 F&B 투자자들에게 더욱 선별적이지만 기회가 풍부한 환경이 조성되고 있음을 보여줍니다.
하노이 임대 시장 개요: 구역별 차이와 구조적 변화
역사적 가격 맥락과 시장 프레임워크
2010년대 중후반(2017년경) 하노이의 소매 임대 시장은 최고 점유율(95%)을 기록했으며, 임대료는 이전 5년과 비교해 ㎡당 7USD에서 45USD로 상승했습니다. 하노이 소매 임대 시장이 성장한 주요 원인은 베트남의 빠른 개인 소비 증가와 함께 소매 매출이 전년 대비 8.1% 증가(2017년)하는 등 소매 판매가 크게 성장했기 때문입니다. 이러한 거시경제적 펀더멘털은 특히 핵심 구역의 소매 수요를 크게 강화했으며, 임대인은 상업 활동을 집중시켜 높은 점유율과 임대료를 유지할 수 있었습니다 [1].
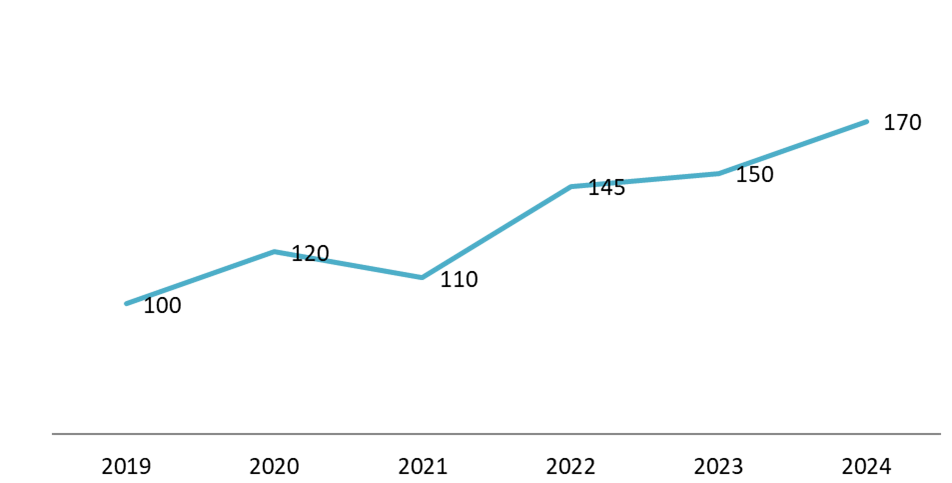
2025년 하노이의 소매 임대 시장은 팬데믹 이전 기간에 비해 구조적으로 더욱 차별화되었습니다. 2019년부터 2024년 사이 하노이 CBD의 프라임 소매 임대료는 크게 상승하여 2019년 월 ㎡당 약 100USD에서 2024년 약 170USD로 증가했습니다. 시장은 COVID-19로 인한 혼란으로 2020~2021년에 일시적인 압력을 받았지만, 소매 판매 실적 개선과 F&B 및 편의점 운영업체의 신규 확장에 힘입어 임대료 수준은 안정화되었고 2022년 이후 점진적으로 회복되었습니다. 중개업체 보고서와 Batdongsan과 같은 매물 플랫폼의 거래 및 매물 자료는 구역별 임대료 격차가 확대되고 있음을 보여줍니다. 프리미엄 CBD 매물의 임대료는 150USD/sqm/month를 초과하는 반면, 다른 지역은 더 낮은 수준을 유지하고 있습니다. 이러한 차이는 2025년 하노이의 소매 임대 시장이 인프라 개발, 인구 집단 형성, 변화하는 소비 패턴과 같은 기준에 따라 형성된 다층적인 가격 구조로 정의되고 있음을 보여줍니다 [2].
Estimated Retail Leasing Price Ranges in Hanoi
단위: USD/sqm/month
Rental Price Map for District in Hanoi, 2025
(통합 이전의 구 행정구역)
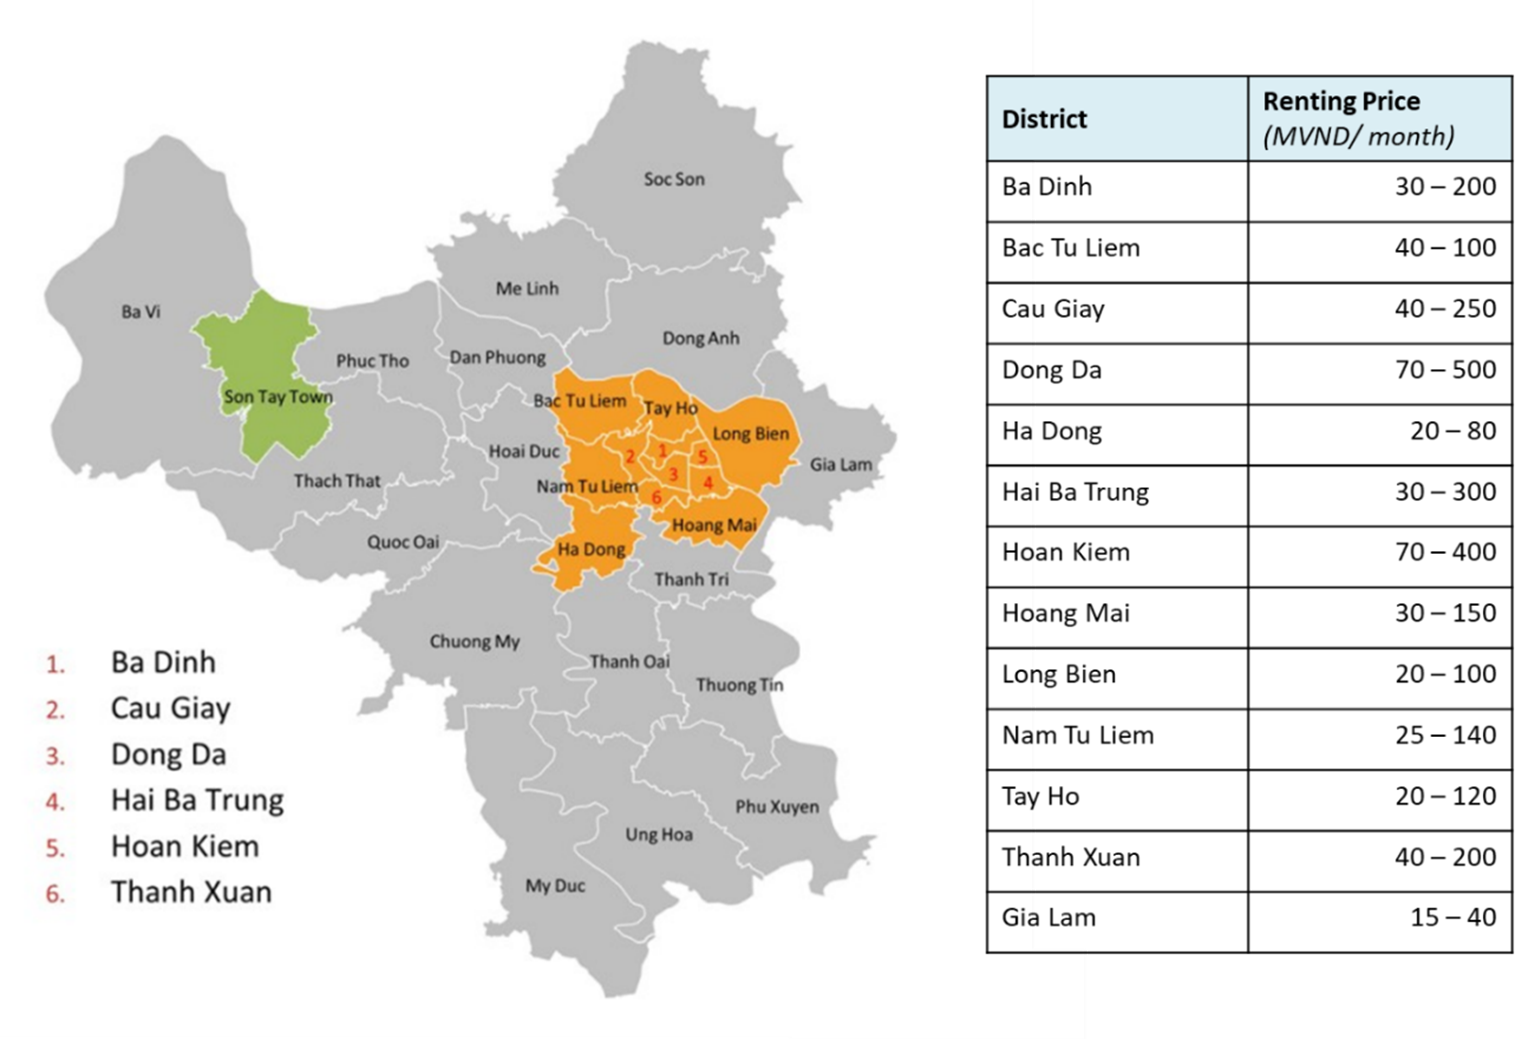
출처: hanoidep.vn/
Hoan Kiem은 관광, 역사적 상업 거리, 제한적인 하이스트리트 점포 공급이 집중되어 있어 하노이에서 가장 높은 소매 임대료 수준을 계속 기록하고 있습니다. CBRE의 2024년 시장 자료에 따르면 하노이 CBD의 평균 소매 임대료는 약 170USD/sqm/month에 달했으며, 이는 전년 대비 높은 성장률과 지속적인 프리미엄 포지셔닝을 반영합니다. Hoan Kiem의 F&B 점포에 대한 도로변 매물 자료를 보면, 특히 구시가지 주요 도로와 Hoan Kiem 호수 인접 구간의 프라임 1층 점포는 일반적으로 120~180USD/sqm/month 수준입니다 [3].
Hoan Kiem에 인접한 Ba Dinh은 확장 CBD의 일부를 구성하며, 도시에서 임대료가 가장 높은 하위 시장 중 하나로 남아 있습니다. 시장 매물과 중개업계 의견에 따르면 Ba Dinh의 F&B 적합 매물은 일반적으로 90~140USD/sqm/month 수준입니다. 이는 대사관 밀집 지역, 정부 기관, 그리고 안정적인 소비 수요를 뒷받침하는 고소득 주거 커뮤니티에 힘입은 것입니다. Hoan Kiem의 최고 수준보다는 다소 낮지만, Ba Dinh은 하노이의 프리미엄 임대 구역 중 하나로 꾸준히 평가되고 있습니다.
반면, 역사적으로 상업 기능이 강하고 인구 밀도가 높으며 대학가가 형성된 Hai Ba Trung과 Dong Da는 2025년에 비교적 중간 수준의 임대료를 보이고 있습니다. 소매 매물 자료에 따르면 이들 구역의 일반적인 1층 F&B 임대료는 점포 전면의 품질과 도로 위계에 따라 55~90USD/sqm/month 범위입니다. 이 지역들은 여전히 높은 보행자 유동량의 혜택을 받고 있지만, 임대료 상승은 신흥 라이프스타일 구역에 비해 더욱 제한적이었습니다.
Tay Ho는 지난 10년간 가장 두드러진 임대료 상승 조정이 나타난 지역 중 하나입니다. 2010년대 초에는 전통적인 도심 내 주요 지역보다 낮은 가격에 형성되었으나, 현재 Tay Ho의 F&B 임대료는 특히 외국인 거주자 밀집 지역과 부티크 상업 거리를 중심으로 월 ㎡당 70~120달러 수준에 이릅니다. 이러한 상승은 인구구조 변화, 외국인 거주자의 가처분소득 증가, 라이프스타일 중심의 리테일 자산을 둘러싼 경쟁 심화가 반영된 결과입니다. 하노이의 소비자 신뢰도 상승과 리테일 형식 확대에 관한 Savills의 분석은 이러한 라이프스타일 중심 세부 시장에서 나타나는 전반적인 가격 상승 추세를 뒷받침합니다.
한편 역사적 도심에서 더 떨어진 Cau Giay, Nam Tu Liem, Long Bien과 같은 지역은 상대적으로 낮은 임대료 수준을 보이지만, 측정 가능한 성장 잠재력을 나타내고 있습니다. 시장 매물에 따르면 F&B 임대료는 접근성과 복합용도 개발시설과의 인접성에 따라 Cau Giay와 Nam Tu Liem에서 월 ㎡당 약 40~75달러, Long Bien에서 월 ㎡당 30~55달러 수준입니다. 이들 지역은 도시 확장, 교통 연결성 개선, 신규 주거·상업 복합단지 개발의 수혜를 받고 있습니다. 이러한 양상은 세컨더리 세부 시장에서 임대료가 지속적으로 상승하는 동시에 주요 하이스트리트 입지에서는 프리미엄이 유지될 것으로 전망한 CBRE의 전국 리테일 전망과 일치합니다 [4]
지역별 임대료 격차가 F&B 사업에 창출하는 기회
하노이 각 지역 간 임대료 격차가 확대되면서 F&B 시장 진입 전략도 더욱 명확하게 세분화되고 있습니다. 2024년 주요 CBD의 임대료가 월 ㎡당 약 170달러에 이른 반면, 2025년 상반기 시 전역 1층 매장의 평균 임대료는 월 ㎡당 약 50달러에 머물렀습니다. 이에 따라 사업자는 지역별 경제성에 맞춰 매장 형식과 자본 투입 수준을 조정해야 하는 상황에 놓였습니다. 중요한 점은 임대료가 상승했음에도 전체 시장은 여전히 견조하다는 것입니다. 2025년 상반기 하노이의 리테일 점유율은 약 86%%로, 주로 F&B 및 편의점 확대에 힘입어 유지되었습니다 [6]. 이는 임대료 수준이 상승하는 가운데서도 임차 수요가 안정적으로 유지되었음을 의미합니다. 전국적으로도 2024~2025년 베트남의 소매판매 증가와 가계 소비 확대가 지속되면서 주요 및 세컨더리 세부 시장 모두에서 임대 활동이 더욱 강화되고 있습니다 [7]
브랜드 가시성과 관광객 유입에 의존하는 프리미엄 및 체험형 F&B 콘셉트는 Hoan Kiem과 Ba Dinh에서 더 높은 점유 비용을 감당할 수 있습니다. 반면 중간 가격대 체인과 확장성이 높은 카페 형식은 Cau Giay와 Nam Tu Liem 같은 지역의 상대적인 비용 경쟁력을 활용할 수 있습니다. 이들 지역의 임대료는 일반적으로 월 ㎡당 40~75달러 수준이지만, 주거 및 오피스 밀도는 계속해서 높아지고 있습니다. Tay Ho는 중간 단계의 기회를 제공합니다. 상승하는 임대료는 더욱 강해진 라이프스타일 수요를 반영하지만, 역사적 CBD의 최고 수준보다는 여전히 낮기 때문에 부티크 및 틈새 콘셉트가 보다 관리 가능한 비용 구조로 고소득 소비자층을 공략할 수 있습니다.
외국인 투자자에게 이러한 지역별 차별화는 입지 전략을 단순한 브랜드 신뢰도보다 매장 형식과 입지 환경의 적합성을 중심으로 수립해야 한다는 의미를 갖습니다. 높은 CAPEX가 필요한 플래그십 매장은 가격 결정력이 입증된 프리미엄 지역에 배치하는 것이 바람직하며, 네트워크 확장과 다점포 전개는 서부의 전환기 지역이나 성장 중인 주거·상업 클러스터에서 보다 경제적으로 지속 가능합니다. Long Bien과 같은 주변 지역은 진입 비용이 낮고 지역 기반 수요 잠재력이 있어, 비용 효율적인 상권 포괄형 매장 형식에 적합합니다.
주요 지역의 리테일 임대료가 계속 상승하는 반면 세컨더리 지역에서는 경쟁력 있는 수준을 유지하고 있는 만큼, F&B 사업자, 특히 외국계 신규 진입자는 예상 ㎡당 매출, 임대차 조건, 지역별 수요 동향을 반영한 실효 임대료 분석을 우선시해야 합니다. 2025년 하노이처럼 구조적으로 차별화된 시장에서는 수익성이 단순히 도심과의 거리에 의해 결정되기보다 브랜드 포지셔닝과 지역 경제성 간의 전략적 정합성에 더욱 좌우됩니다.
더 읽기
* 이 기사에서 정보를 인용하고자 하신다면 출처를 원문 기사 링크와 함께 인용하여 저작권을 존중해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사 전문 기업으로 활동해 온 최초의 일본 기업입니다. 산업 보고서, 업계 관계자 인터뷰, 소비자 설문 조사, 비즈니스 매칭 등 폭넓은 서비스를 제공합니다. 또한, 최근에는 베트남 기업 90만 개 이상의 데이터베이스를 구축하여 파트너 발굴 및 시장 분석에 활용하고 있습니다. 문의 사항이 있으시면 언제든지 저희에게 문의해 주세요. info@b-company.jp + (84) 28 3910 3913 |
참고문헌
- https://en.vietnamplus.vn/hanoi-retail-space-for-lease-records-best-results-in-five-years-post119353.vnp
- https://hanoitimes.vn/hanoi-retail-market-poised-for-continued-growth.780810.html
- https://mktgdocs.cbre.com/2299/2dc534ce-3500-49c8-aaa6-fef123aaa9e1-223401980/250109_CBRE_Vietnam_Market_Out.pdf
- https://batdongsan.com.vn/
- https://www.cbrevietnam.com/insights/books/nl-real-estate-market-outlook-2025/retail
- https://www.savills.com/research_articles/255800/223546-1
- https://www.savills.com.vn/insight-and-opinion/savills-news/220450/savills-host–viet-nam-retail-2025–opportunities-in-real-estate–event–exploring-market-potential-and-future-outlook
- https://hanoidep.vn/thue-mat-bang-kinh-doanh-an-uong-ha-noi/
- https://vn.savills.com.vn/blog/article/215146/vietnam-viet/tieu-chi-lua-chon-mat-bang-ban-le-cho-thuong-hieu-fb.aspx
관련기사






로그인 / 회원가입
뉴스레터 구독