

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
호치민시(HCMC)에서 최적의 식음료 매장 위치를 선정하는 것은 외식업 운영자에게 가장 중요한 전략적 결정 중 하나가 되었습니다.
1012월2025
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.
베트남의 식음료(F&B) 산업은 동남아시아에서 가장 빠르게 성장하는 소비자 부문 중 하나입니다. 호찌민시는 베트남의 상업 중심지로서 가장 많은 레스토랑, 카페, 커피 체인, 퀵서비스 브랜드, 국제 프랜차이즈 및 야간 오락 시설이 밀집해 있습니다. 확장되는 중산층, 강력한 관광객 유입, 빠르게 현대화되는 소매 환경으로 인해 호찌민시는 F&B 사업자에게 매우 매력적이지만 경쟁이 극심한 격전지가 되고 있습니다.
베트남 F&B 시장 개요
베트남의 F&B 서비스 산업은 동남아시아에서 가장 역동적인 소비자 부문 중 하나로 자리하고 있습니다. 수십 년간의 확장을 거친 이후에도 시장은 규모와 콘셉트의 다양성 측면에서 지속적으로 성장하고 있습니다. 업계 추정에 따르면 베트남의 F&B 시장은 2025년에 290억 달러를 넘어섰으며, 2028년에는 약 370억 달러에 이를 전망입니다[1], 레스토랑, 카페, 음료 체인 및 배달 부문 전반에서 강한 성장세를 유지하고 있습니다.
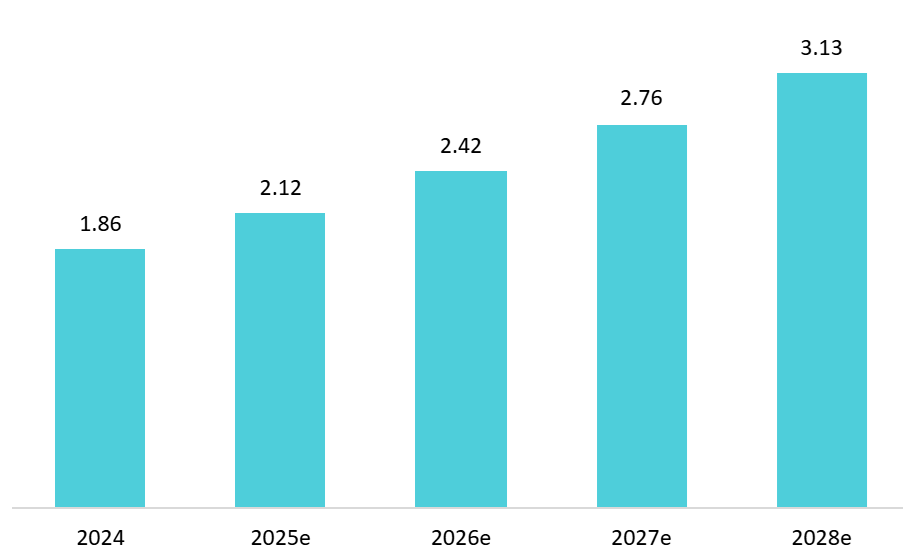
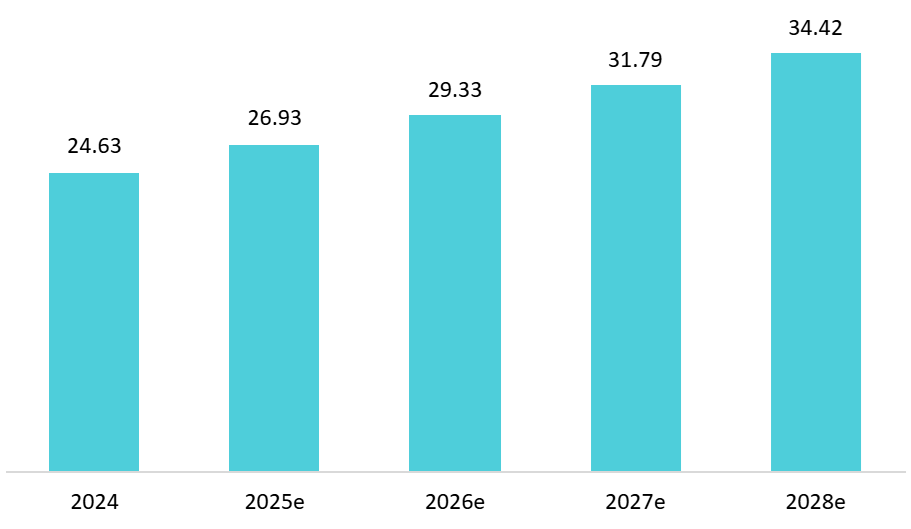
이러한 성장세 속에서 F&B 체인의 매출은 2025년에 14.4% 증가해 21억 2,000만 달러에 이를 것으로 예상되며, 이는 독립 매장의 성장률 전망치인 9.3%와 매출 269억 3,000만 달러를 크게 웃도는 수준입니다. 이는 소비자들이 표준화된 품질, 일관된 가격, 강력한 브랜드 신뢰를 선호함에 따라 규모화된 체인 운영 형태로의 전환이 지속되고 있음을 보여줍니다.
베트남 F&B 체인 시장의 매출 성장 전망
단위: 10억 달러
베트남 독립 F&B 매장의 매출 성장 전망
단위: 10억 달러
출처: iPOS와 네슬레
한편 F&B 부문은 대대적인 구조조정을 겪고 있습니다. 2025년 중반 기준 베트남의 영업 중인 F&B 매장은 299,900개로 집계되었으며, 이는 2024년 대비 7.1% 감소한 수치입니다[2]. 하노이와 호찌민시에서는 모두 6개월 이내에 매장의 11% 이상이 시장에서 퇴출되었으며, 이는 2023년 말 시작된 “2차 정리 물결”이 지속되고 있음을 의미합니다. 이러한 위축은 “빠르게 열고 – 빠르게 닫고 – 빠르게 학습하는” 경향이 있는 초소형 매장의 급증에 의해 촉진되었으며, 운영비 상승과 소비자 행동 변화로 그 속도가 더욱 빨라졌습니다. 신규 시장 진입자와 확장 중인 체인에게 그 결과는 역설적으로 긍정적입니다. 운영 리스크는 여전히 높지만, 폐업 물결로 인해 우수한 입지의 노면 점포와 쇼핑몰 매장이 상당수 시장에 다시 공급되면서, 충분한 자본력과 체계적인 운영 역량, 과학적인 입지 선정 방식을 갖춘 브랜드에게 기회의 창이 열리고 있습니다.
독특하고 경쟁이 매우 치열한 F&B 허브로서의 호찌민시
이러한 맥락에서 호찌민시(HCMC) 내 최적의 F&B 입지를 선정하는 일은 사업자에게 가장 중대한 전략적 의사결정 중 하나가 되었습니다. 호찌민시의 시장은 규모와 밀도뿐만 아니라 소비자 이동성, 주거 분포 및 라이프스타일이 수요를 형성하는 방식에서도 하노이와 크게 다릅니다. 하노이의 소매 상권 구조가 보다 중앙집중적인 반면, 호찌민시는 각각 고유한 인구 집단, 임대 패턴 및 사회적 리듬을 보유한 다핵형 소비 허브 네트워크로 기능합니다.
젊은 인구의 높은 밀집도
호찌민시는 베트남에서 레스토랑이 가장 많이 밀집한 도시로, 전국 전체 F&B 매장의 약 40%를 차지하며 두 번째로 큰 시장인 하노이의 매장 수보다 거의 세 배 많습니다[3]. 또한 베트남에서 직장인, 학생, 외국인 및 젊은 전문직 종사자가 가장 많이 밀집한 도시로, 다양한 F&B 모델을 뒷받침하는 높은 가치의 고객 기반을 형성하고 있습니다. 전국 F&B 기업 조사에서 응답자의 75.7%가 직장인을 주요 고객층으로 꼽았으며, 이는 2025년 가장 지배적인 소비자 집단입니다[4].
이러한 인구학적 집중은 특히 1군과 3군, 빈탄군–1군 경계 지역, 그리고 기업 사무실, 기술 기업, 스타트업 및 대학이 밀집한 신개발 지역인 투득시에 두드러집니다. 이들 지역은 예측 가능한 주간 유동인구와 강한 평일 소비를 보이며, 이는 카페, 점심 수요 중심의 레스토랑, 베이커리 및 패스트 캐주얼 다이닝에 매우 중요합니다. 이는 호찌민시가 베트남의 24시간 카페 및 코워킹 커피 문화의 중심지로 자리 잡았기 때문에 더욱 중요합니다. Three O’Clock, The Coffee House Signature 및 독립형 업무 공간 카페와 같은 사업자들은 심야 서비스, 전원 콘센트, 회의실 또는 시간 단위 이용 패키지를 제공할 경우 고객 1인당 매출이 최대 50%까지 증가할 수 있다고 보고하고 있습니다[5]. 이러한 추세는 교육기관, 젊은 전문직 종사자가 선호하는 주거 단지 및 야간 경제가 활성화된 주요 상권 인접 지역을 선정하는 것이 중요함을 다시 한번 강조합니다.
치열한 가로변 경쟁
동시에 인플레이션과 임대료 상승으로 모든 가격대의 운영업체가 압박을 받고 있습니다. 호찌민시의 리테일 시장은 중심지와 비중심 지역 간 뚜렷한 격차가 지속되고 있습니다. Dong Khoi, Nguyen Hue, Ly Tu Trong과 같은 CBD(중심업무지구) 지역은 안정적인 수요를 바탕으로 회복력을 유지하고 있으며, 평균 요구 임대료는 월 ㎡당 약 USD 280에 달합니다[6]. 향후에는 합리적인 가격대와 중가 리테일 부문이 임차인 구성 전략을 주도할 것으로 예상됩니다. 임대인들이 경제 변동에도 안정적으로 유동인구를 유치할 수 있는 F&B 및 라이프스타일 서비스와 같은 카테고리를 우선시하고 있기 때문입니다.
District 6의 Centre Mall과 같은 신규 쇼핑몰은 약 75%의 양호한 입점률로 개장했지만, 많은 비(非)CBD 쇼핑센터에서는 공실이 증가하고 있습니다. 특히 F&B, 패션, 뷰티, 엔터테인먼트 분야의 경쟁력이 약한 리테일러들이 누적되는 운영 압박을 견디지 못하고 폐점하고 있기 때문입니다. 그 결과 2025년 1분기 순흡수면적은 60% 이상 감소했으며, 시 전체 공실률은 소폭 상승한 7.1%를 기록했고 비CBD 지역은 8.5%에 달했습니다. CBD와 비CBD 지역 간 확대되는 성과 격차는 F&B 브랜드에 포지셔닝과 비용 구조에 따라 위험과 기회를 동시에 시사합니다[7].
하노이의 다양한 F&B 모델을 위한 입지 전략
단일한 지배적 도심 핵심지라기보다 HCMC는 서로 다른 라이프스타일 클러스터, 유동인구 흐름, 인구통계학적 특성 및 인프라 개발 경로에 의해 형성된 여러 개의 병렬적인 소비 거점으로 구성되어 있습니다. 이로 인해 도시의 F&B 입지 전략은 하노이의 보다 집중된 리테일 지리 구조에 비해 본질적으로 더 복잡하지만, 동시에 더 풍부한 기회를 제공합니다. 현재 시장 여건, 인구통계학적 패턴, 부동산 동향 및 배달 플랫폼 데이터를 바탕으로 향후 5~7년간 호찌민시 F&B 확장을 주도할 전략적 입지 모델은 네 가지로 구분됩니다.
전통적인 프라임 CBD 가로변보다 고밀도 라이프스타일 회랑을 공략
호찌민시의 소비 패턴은 고가의 “황금 입지’에서 벗어나 직장인, 학생, 젊은 전문직 종사자에 의해 일상적인 유동인구가 형성되는 고밀도 라이프스타일 회랑으로 이동하고 있습니다. CBD 임대료는 크게 상승했지만, 해당 거리의 매출 성장은 이를 따라가지 못했습니다. HCMC Nguyễn Huệ 보행자 거리에 위치한 100㎡ 규모의 리테일 점포는 월 3억 5,000만~5억 VND의 임대료가 발생하는 반면, 평균 월 매출은 12억~18억 VND에 불과해 총이익률이 10% 미만입니다. 반면 Vo Van Tan, Nguyen Dinh Chieu(District 3), Phan Xich Long(Phu Nhuan), Nguyen Gia Tri(Binh Thanh), 대학 인접 지역과 같은 회랑은 임대료 효율성과 반복 유동인구 모두에서 현재 프라임 거리보다 높은 성과를 보이고 있습니다.
이 지역들은 주간의 강한 오피스 소비와 활기찬 야간 경제라는 두 가지 장점을 제공하므로 카페, 디저트 및 패스트 캐주얼 다이닝에 적합합니다. Highlands Coffee, Phuc Long, Ong Bau, Guta Coffee와 같은 브랜드는 이러한 회랑에서 매장 단위 기준으로 가장 우수한 성과를 거두고 있습니다[8]. HCMC의 소비자들이 카페와 식음료 소비를 일상에 통합하고, 카페를 업무 공간, 만남의 장소 또는 저녁 사교 활동의 거점으로 활용하기 때문에 도시형 라이프스타일 회랑이 성장하고 있습니다.
배달 밀도가 높은 주거 메가 클러스터와 마이크로 상권으로 확장
두 번째 전략은 HCMC 부동산 시장의 대표적 특징인 아파트 메가 클러스터 생태계를 중심으로 합니다. 호찌민시는 하노이보다 고층 주거 유닛과 대규모 신도시를 훨씬 많이 보유하고 있습니다. Vinhomes Central Park, Vinhomes Grand Park, Phu My Hung, Celadon City, Go Vap의 Cityland 단지와 같은 복합단지는 각각 수만 명의 주민을 수용하며 자족적인 소비 생태계를 형성하고 있습니다. 특히 가족, 젊은 부부, 직장인 사이에서 앱 기반 주문의 편리성을 선호하는 경향이 강해 이 지역의 배달 이용 침투율은 매우 높습니다[9]. Vietnam F&B industry report 역시 메가 복합단지의 배달 수요가 전통적인 가로변 상권보다 빠르게 증가하고 있음을 강조합니다. 이러한 주거 생태계 내부 또는 인접 지역에서 운영되는 F&B 브랜드는 낮은 임대 리스크, 거주자에 기반한 안정적인 유동인구, 지속적으로 높은 배달 밀도의 혜택을 누릴 수 있으며, 이는 CBD 입지에서는 좀처럼 달성하기 어려운 균형입니다.
Gen Z의 행동 특성에 부합하는 신흥 “히든 젬” 마이크로 입지를 활용
One of the most significant shifts in Vietnam’s F&B landscape, especially in Ho Chi Minh City is the rapid rise of micro-locations hidden within small alleys, secondary streets, and sub-commercial zones. Gen Z, now Vietnam’s largest F&B consumer group, no longer prefers flashy spaces but seeks authenticity, convenience, and quality. Case studies such as The Alley, where 7/10 branches in HCMC are located in lanes < 3m wide yet earn 1.2-1.5 billion VND monthly[10], demonstrate that strategically selected “hidden gem” locations can outperform expensive main-street sites. F&B brands should deploy data-driven micro-location selection, prioritizing youth-dense clusters (universities, co-working hubs, dormitories) within 1-3 km from CBD where consumption remains high, but competition and rent are lower. Popular streets like Tran Phu (District 5), Nguyen Gia Tri (Binh Thanh), and Su Van Hanh (District 10) now have high-performing alley-based F&B clusters where foot traffic is organically generated by students, young professionals, and delivery drivers, not by traditional retail visibility.
* 이 기사에서 정보를 인용하고자 하신다면 출처를 원문 기사 링크와 함께 인용하여 저작권을 존중해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사 전문 기업으로 활동해 온 최초의 일본 기업입니다. 산업 보고서, 업계 관계자 인터뷰, 소비자 설문 조사, 비즈니스 매칭 등 폭넓은 서비스를 제공합니다. 또한, 최근에는 베트남 기업 90만 개 이상의 데이터베이스를 구축하여 파트너 발굴 및 시장 분석에 활용하고 있습니다. 문의 사항이 있으시면 언제든지 저희에게 문의해 주세요. info@b-company.jp + (84) 28 3910 3913 |
[1] https://ipos.vn/bao-cao-nganh-fnb-2024/
[2] https://b-company.jp/the-trend-of-mass-closure-of-fb-stores-in-the-first-half-of-2025/
[3] https://viracresearch.com/overview-of-fb-market-in-2022-trends-for-2023/
[4] https://ipos.vn/fnbreport1h2025/
[5] https://ipos.vn/fnbreport1h2025/
[6] https://www.cbrevietnam.com/insights/figures/ho-chi-minh-city-figures-q1-2025
[7] https://www.cbrevietnam.com/insights/figures/ho-chi-minh-city-figures-q1-2025
[8] https://asia.nikkei.com/Business/Business-trends/
[9] https://b-company.jp/vietnams-fb-industry-consumer-shifts-city-insights-and-investment-outlook/
[10] https://vietstock.vn/2025/09/cuoc-tai-dinh-vi-cua-cac-chuoi-ca-phe-118-1356397.htm
관련기사







로그인 / 회원가입
뉴스레터 구독