

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ハノイの食品・飲料市場は、従来の市内中心部への集積から、複数の要因によって形成されるより分散化されたモデルへと移行しつつあります。
2025年11月25日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
ベトナムの食品・飲料市場は過去10年間で急速に拡大し、現在も東南アジアで最も有望な消費セクターの一つであり続けている。国内の各市場の中でも、ハノイは人口密度の高い都市人口、力強い中間層の成長、活気ある外食文化を背景に際立っている。しかし、ハノイを魅力的な市場にしている同じ特性が、特に失敗の余地が限られる新規参入企業にとって、競争を激しいものにしている。適切なF&B立地の選定は、レストラン、カフェ、ファストカジュアルブランド、デザートチェーンが下すべき最も戦略的な意思決定の一つとなっている。.
ベトナムの食品・飲料市場概要
ベトナムのF&Bサービス業界は規模が大きく、現在も成長を続けている。Statistaによると、同セクターの市場規模は2025年に247.7億米ドルを超え、2027年初頭までにUS$36.86十億米ドルに達すると予測されている[1], 。これは年平均成長率(CAGR)9.7%に相当する。2024年末時点で、ベトナムでは約323,010店舗が営業しており、前年比1.8%の増加となった。2024年の同セクターの総売上高は6,888兆ベトナムドン(US$26.96十億米ドル)と推定され、2023年比で16.6%の成長を示した[2].
。2025年上半期には、約3,000軒の飲食店およびカフェを対象とした調査で、54.0%が安定した売上または成長を維持したと報告されており、前年同期の40.2%と比べて、より明るい見通しが示された。一方、市場では依然として厳しい淘汰が進んでおり、17.9%の事業者が大幅な減収に見舞われ、さらに別の事業者層も引き続き営業上の課題に直面している[3]. 。これらの数値は、全体的な需要が回復している一方で、多くの事業者がコスト上昇と競争圧力に対して依然として脆弱であることを示唆している。.
F&B企業の業績(2025年上半期)
100% = 3,000軒の飲食店およびカフェ
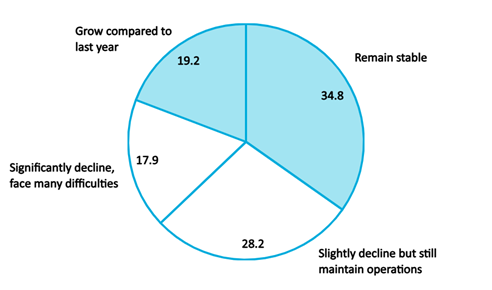
(ソース: iPOS.vnおよびNestlé)
さらに、2020年以前は、ほとんどのブランドが積極的な出店を進め、来店客数の多い空き店舗であれば場所を問わず出店対象としていた。その時代は終わった。計画投資省によると、2024年の最初の9カ月だけで、ベトナム全土で51,000軒を超えるレストラン、カフェ、屋台料理店、F&Bキオスクが閉店した[4]. 。この閉店の波は、賃料の上昇、インフレ圧力、激しい競争、そして選別性を増す消費者層を反映している。.
主要都市では、着席型の外食が引き続き支出の中心を占めているが、Decision Labの「2024年オンラインフードデリバリーレポート」によると、現在ではフードデリバリーがF&B取引総額の10-12%を占めており、2018年のわずか3%から増加している。デリバリーの利用が広く定着していることは、売上の大部分を半径3~5km以内への配達で獲得できる場合、事業者は中心部の一等地に過大な賃料を支払うことを避けるべきであることも示している。.
ハノイのF&B市場における立地戦略の重要な役割
ハノイはベトナムの政治・行政上の首都であるだけでなく、国内有数の消費主導型都市でもある。ベトナム統計総局によると、2024年のハノイは、全国人口に占める割合がはるかに小さいにもかかわらず、ベトナム全体の外食サービス支出の22%超を占めている。住民の67%超が40歳未満であり、カフェ、デザートチェーン、カジュアルダイニングレストラン、デリバリーに適した飲食業態にとって有利な人口動態となっている。同時に、世帯所得も急速に上昇している。具体的には、B&Companyによると、2020年から2024年にかけて、ハノイの平均世帯所得は月額1,520万ベトナムドンから2,280万ベトナムドンへと上昇し、45%増加した。Ba Dinh、Tay Ho、Cau Giay、Thanh Xuanなどの主要都市区では、現在、月額所得が2,400万~2,800万ベトナムドンを上回っており、外食やプレミアムF&B業態への支出意欲が高い中間層の消費基盤が急速に拡大していることを示している。.
賃料圧力と営業コストの上昇
都市部の小売市場が成熟するにつれ、賃貸人は需要に対応して賃料を引き上げており、特に人通りとブランド露出が最も多い中心業務地区でその傾向が顕著である。CBRE Vietnamの「2024年小売市場展望」によると、ハノイで最も人通りの多い地区の一等地における路面店賃料は、前年から8-15%上昇した[5], 。また、一部ではマクロ経済環境への見方が弱いにもかかわらず、賃料が上昇し続けた。.
ハノイ中心部のHoan Kiem区やHai Ba Trung区などにおける1階店舗の平均賃料は、2024年に月額172.7米ドル/m²に達した[6], 一方、Vincom、Lotte、Aeon、Trang Tien Plazaなどの高級モールでは、はるかに高い賃料を設定できる。その結果、現在では多くの事業者にとって賃料だけで総収益の20-55%を占めており、世界的なベンチマークの2~3倍に達している[7]. つまり、顧客需要が存在していても、収益が固定費負担を補えなければ、立地の悪さが収益性を損なう可能性がある。.
Retail Occupancy and Rental Price Trends (Hanoi, 2021-Q1 2025)
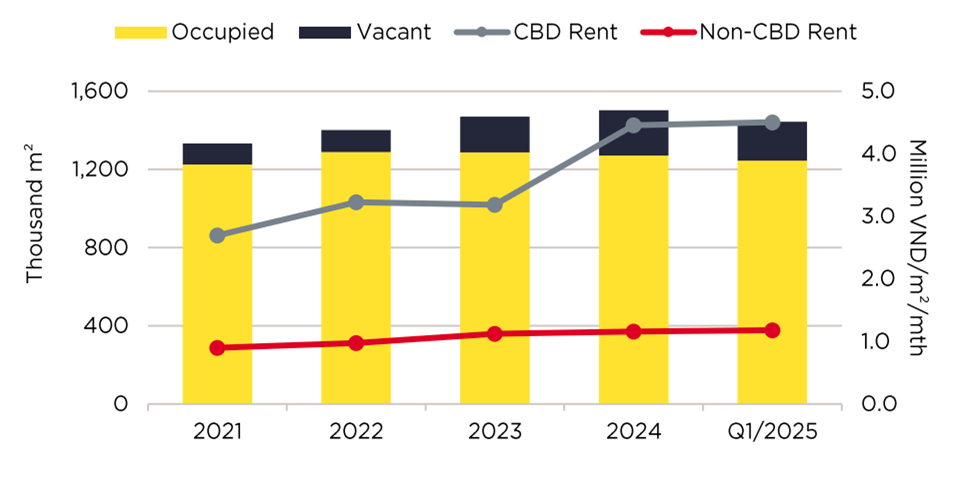
出典: Savills Vietnam
Savill Vietnamによると、2021年から2025年第1四半期にかけて、中心業務地区(CBD)の賃料は急激に上昇し、月額で約460万~470万VND/m²に達した。これは一等地をめぐる競争の激しさを反映している。一方、郊外の消費とデリバリー需要の拡大を背景に、CBD以外の賃料も着実に上昇した[8]. この賃料格差の拡大は、今後のF&B成長が、人口密度の上昇によって持続可能な店舗単位の収益性を確保できる、より手頃なCBD以外の地区へとますます移行することを示唆している。.
さらに、ベトナムのF&B市場は、東南アジアで最も飽和したF&B戦場の一つとなっている。 Euromonitorは、2022年から2024年にかけて市内で数百の新規店舗が開業したと推計しており、この傾向はCầu Giấy、Xuân Thủy、Times City、Old Quarterなどの主要ストリートで確認できる。こうした新規出店の一方で、賃料上昇、顧客維持率の低さ、高額なマーケティング費用により、多くの小規模独立事業者が撤退している。.
デリバリー主導の消費により、ストリートからの視認性への依存度が低下
第2の要因はオンラインフードデリバリーへの移行であり、これによって、交通量の多い通りに立地する従来の優位性が低下している。Decision LabのOnline Food Delivery Report 2024によると、デリバリー売上は全国のF&B支出総額の約12%を占めており、5年前のわずか3%から増加している。GrabFood、ShopeeFoodなどのフードデリバリープラットフォームが競争を激化させているため、レストランは売上を生み出すうえで、物理的な通行客だけに依存することができなくなっている。その結果、レストランは歩行者通行量の先を見据える必要がある。ピックアップの迅速性、配達員の効率的なアクセス、厨房処理能力の最適化、または適切なデリバリー圏のカバーを実現できない立地では、人気の住所であっても業績は保証されない。デリバリー業務を効果的に統合できない店舗は、一等地に位置していても業績不振に陥りやすい。.
ブランドポジショニングの構成要素としての立地
第3の要因は、立地が持つブランディング価値である。高級コンセプトは、周辺環境が高級なポジショニングを伝えられる場合にのみ成功する。ファミリー向けカジュアルレストランは、通行量が安定し予測可能な学校、オフィス、集合住宅の集積地の近くで最も高い成果を上げる。デザートやコーヒーのチェーンは、学生や若手専門職であふれる若年層の多いエリアに大きく依存している。ベトナムの消費者は、ブランド品質をF&Bの立地そのものと結び付ける傾向を強めている。そのため、低所得地域に高級レストランを出店した場合や、逆に、低マージンのメニューを販売する高賃料のモール店舗は、損益分岐点に達することが難しい場合が多い。誤った商圏を選択すると、価格、認知、購買力の間にミスマッチが生じる。.
ハノイにおける様々な飲食業モデルの立地戦略
ハノイのF&B市場は、従来の都心部への集積から、郊外の拡大、人口移動、デジタル消費によって形成される、より分散したモデルへと移行している。購買力が外側へ広がり、大規模な住宅タウンシップが成熟するなか、今後3~7年間で最も収益性の高い立地は、過去10年間とは大きく異なるものになる。.
高級ダイニングと目的地型コンセプト
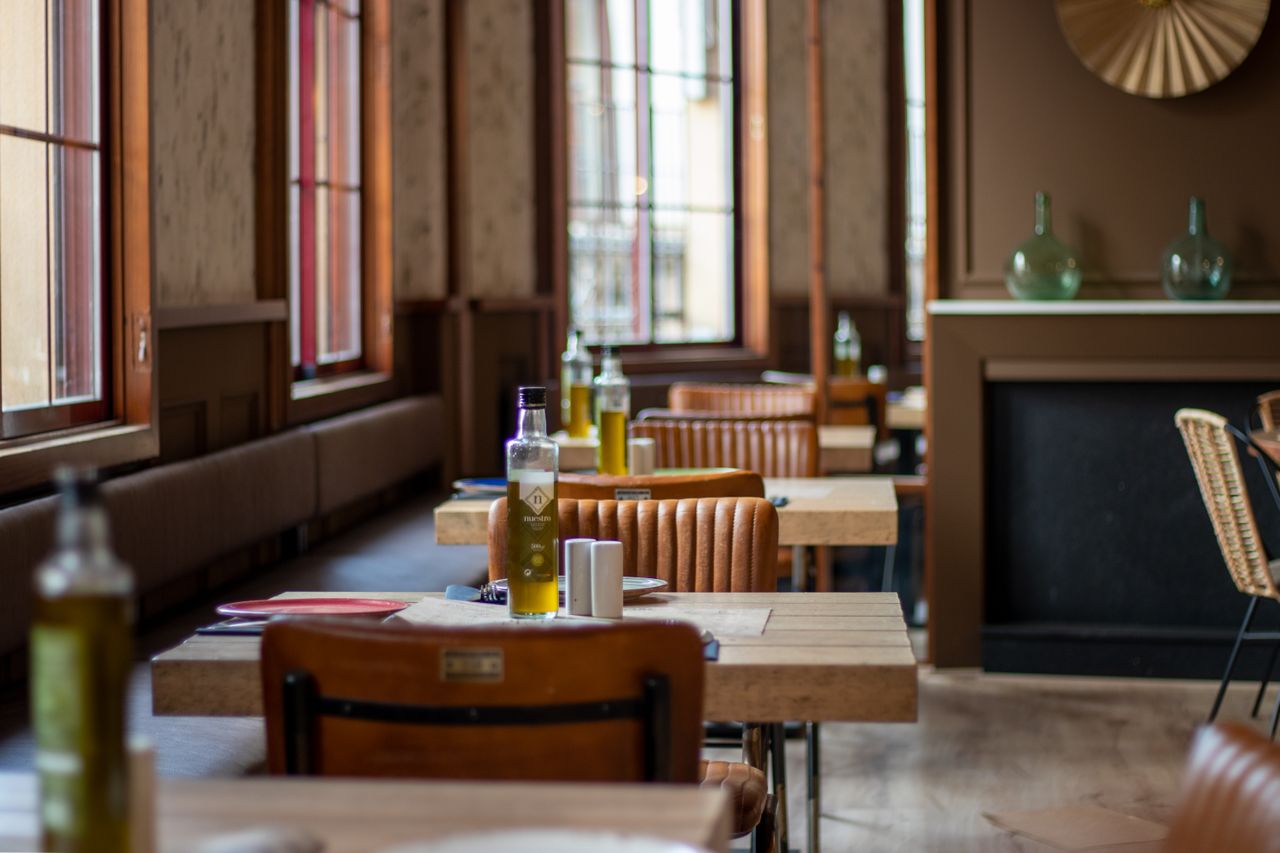
ハノイの高級ダイニングレストラン

出典: GU Bistronomy
高級レストラン、体験型カフェ、ワインバー、日本式・韓国式BBQ店舗などの高級ダイニングおよび目的地型コンセプトは、Hoàn Kiếm、Tay Ho、Ba Dinh、Ciputra、Starlake、ならびにVincom Metropolis、Lotte Center、Aeon Mall Long BienなどのグレードAモールで引き続き好調だった。これらのエリアには、富裕層の居住者、観光客、オフィスエグゼクティブが高密度に集まっている。Savills Retail Insight Q4/2024によると、ハノイの高級モールの入居率は93%以上に達し、F&Bは需要が最も高いテナントカテゴリーの一つとなっている[9]. Vietnam Restaurant Association(2023)によると、高級レストランの収益の75-90%は依然として店内飲食から生じており、物理的な立地は引き続き中核的な価値創出要因である。.
However, the future is shifting beyond historic districts. New luxury townships such as Vinhomes Ocean Park (Gia Lam), The Manor Central Park (Hoang Mai – Thanh Tri), Ciputra, and Starlake are developing into high-income hubs supported by international schools, premium condos, and commercial streets. These areas are capturing younger, wealthy households and expat communities moving away from congested city centers. For premium brands, entering these districts early offers a first-mover advantage and lower rental risk before pricing escalates.
Mid-Casual, Fast-Casual, and Lifestyle Café Chains
Mid-casual restaurant in Hanoi
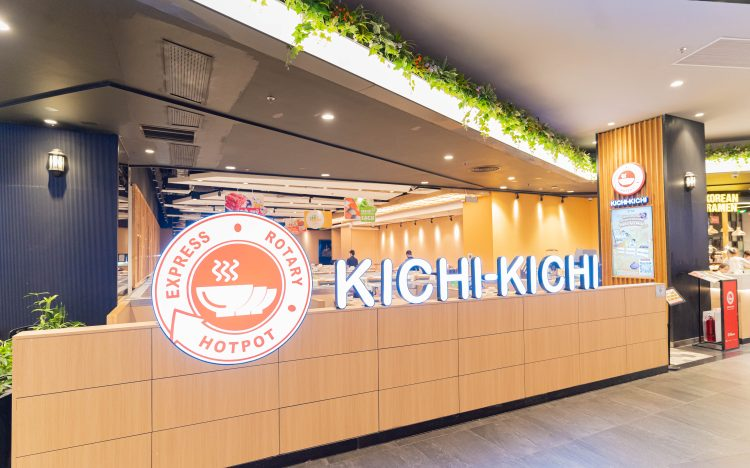
Source: Aeon Mall Ha Dong
Fast-casual restaurants and lifestyle café chains, including milk-tea, pizza/burger brands, Korean hotpot, and most coffee franchises, have historically concentrated in Cau Giay, Ha Dong, Thanh Xuan, and Hai Ba Trung. These districts provide dense daily foot traffic from students and office employees. iPOS.vn and Nestlé show that 30% of Hanoians aged 18-30 dine out or purchase café drinks 3-4 times per week[10]. Rents in these districts remain 20-40% lower than prime Hoàn Kiếm locations, creating a more sustainable cost structure for chains that depend on high visit frequency rather than luxury pricing.
Future growth for this segment is strongest in fast-urbanizing corridors instead of traditional commercial streets. First, the Hòa Lạc High-Tech Park axis, where new universities, R&D hubs, and tech employers are clustering, is expected to bring tens of thousands of young consumers. Second, Long Biên – Gia Lâm, fueled by Vinhomes Ocean Park, Aeon Mall Long Biên, and smart-city projects, is becoming a lifestyle-driven residential hub. As hybrid work reduces commuting, consumption will shift toward local neighborhood cafés and quick-service dining near homes. By 2022-2028, these “lifestyle neighborhoods” may rival Cầu Giấy and Thanh Xuân in consumer spending.
Value-segment, High-volume, and Delivery-first formats
麺類店、米飯店やチキンチェーン、飲料キオスク、クラウドキッチンなど、低価格帯、高ボリューム、デリバリー重視の業態は、最も大きな地理的移転を経験しています。これらのビジネスモデルは、もはや目立つ通りに面した店舗を必要としません。代わりに、低い家賃、人口密度、そして物流へのアクセスの良さが求められます。ホアンマイ、バックトーリエム、ドンアン、タンチといった地区は、都心部よりも40~60%安い家賃を提供している一方で、アパートの急速な増加が見られます。Statistaによると、ベトナムのオンラインフードデリバリー市場は2023年に13億米ドルに達し、2027年までに20億米ドルに達すると予測されています。GrabFoodとShopeeFoodは、高層住宅地と若い世帯が多いハノイ郊外で、デリバリー注文が最も急速に増加していると報告しています。
The most strategically important corridor for delivery-led operations over the next decade is the Nội Bài – Nhật Tân Bridge – Đông Anh development belt. Under Hanoi’s 2030 expansion plan, Đông Anh is expected to transition into a major new urban center. Early F&B entrants will gain access to a large delivery radius serving new residential areas, airport workers, and industrial parks.
Moreover, the rapid income growth in near-suburban districts like Hoai Duc, Gia Lam, Dong Anh, and Quoc Oai, where monthly income now reaches 20-23 million VND compared with only 11-15 million VND in 2020, witnessing the fastest income growth (+60-80%), suggests rising demand for mid-priced F&B concepts. These areas are increasingly populated by young families living in new apartment clusters, making them attractive for cafés, bakeries, and delivery-oriented formats with moderate rental costs.
まとめ
Across all segments, the definition of an optimal F&B location is changing. The future belongs to engineered consumer ecosystems: mega-townships, university corridors, tech parks, and delivery-optimized suburbs rather than heritage commercial streets. The brands that succeed will be those that map where population, disposable income, and delivery patterns are accelerating, not where they used to be. In this context, leading operators are already analyzing infrastructure pipelines, housing forecasts, and retail development plans instead of relying solely on foot-traffic observations.
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
[1] Singh, S. (2025, September 12). Foreign food chains thrive in Vietnam’s growing F&B market. Vietnam Briefing. Retrieved from https://www.vietnam-briefing.com/news/foreign-food-chains-thrive-in-vietnams-growing-fb-market.html/
[2] VietNamNet. (2025, March 21). Vietnam’s F&B market focuses on sustainable growth. VietNamNet Global. Retrieved from https://vietnamnet.vn/en/vietnam-s-f-b-market-focuses-on-sustainable-growth-2382873.html (vietnamnet.vn)
[3] iPOS.vn & Nestlé Professional. (2025, October 12). Thông cáo báo chí: iPOS.vn và Nestlé Professional công bố Báo cáo Thị trường Kinh doanh Ẩm thực tại Việt Nam 6 tháng đầu nam 2025. Retrieved from https://ipos.vn/thong-cao-bao-chi-ipos-vn-va-nestle-professional-cong-bo-bao-cao-thi-truong-kinh-doanh-am-thuc-tai-viet-nam-6-thang-dau-nam-2025/
[4] B&Company. (2025, November 4). The trend of mass closure of F&B stores in the first half of 2025. https://b-company.jp/the-trend-of-mass-closure-of-fb-stores-in-the-first-half-of-2025/ (B&Company)
[5] CBRE Vietnam. (2024, January 24). Vietnam market outlook 2024. Retrieved from https://www.cbrevietnam.com/insights/books/vietnam-market-outlook-2024
[6] CBRE Vietnam. (2024, October 29). Hanoi figures Q3 2024. Retrieved from https://www.cbrevietnam.com/insights/figures/hanoi-figures-q3-2024 (cbrevietnam.com)
[7] iPOS.vn. (2025, May 16). Bức tranh toàn cảnh & xu hướng kinh doanh F&B nam 2025 – 2026: Doanh nghiệp bị “vỡ mộng” hay khai pha hướng đi riêng? iPOS.vn. https://ipos.vn/buc-tranh-toan-canh-xu-huong-fb-2025-2026/ (ipos.vn)
[8] Savills Vietnam. (2025). Hà Nội market report Q1 2025 [PDF]. Retrieved from https://www.savills.com.vn/pdf-folder/hanoi-mrq12025-en-1.pdf
[9] Savills Vietnam. (2024, April 2). Retail real estate market in Viet Nam: Q4/2024 performance and 2025 outlook. Retrieved from https://www.savills.com.vn/blog/article/220402/vietnam-eng/retail-real-estate-market-in-viet-nam–q4-2024-performance-and-2025-outlook.aspx savills.com.vn
[10] VietNamNet Global. (2024, April 13). More Vietnamese going out to eat despite economic difficulties. VietNamNet Global. https://vietnamnet.vn/en/more-vietnamese-going-out-to-eat-despite-economic-difficulties-2269252.html
関連記事








ログイン / 新規登録
ニュースレターを購読する