

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
活発な消費者需要、急速な都市化、近代的な小売モデルの魅力により、日本の小売業者はベトナムで事業を拡大しています。
2025年10月20日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
活発な消費需要、強力な都市化、そして現代的小売モデルとEコマースの組み合わせがもたらす魅力を背景に、日本の小売企業はベトナムで急速に事業を拡大している。「日本品質」という強みは、顧客からの信頼を容易に獲得することに寄与している。また、ベトナムの消費者は、店舗体験、サービス、洗練されたデザインと妥当な価格の商品に、ますます注目するようになっている。.
ベトナムと日本の小売市場の概要
日本のコロナ禍後の名目小売成長率は、「反発後に減速」する軌道をたどっている。2022年:+2.6%、2023年:+5.7%、2024年:+2.3%。これは、2023年に購買力が回復した一方、物価環境と実質所得が消費を圧迫し、2024年には減速したことを反映している[1]. 一方、ベトナムの商品・サービス小売売上高の規模は、急速かつ着実に拡大している。2022年:+19.8%、2023年:+9.6%、2024年:+9.0%。これは、コロナ後の国内需要の回復、サービス観光の再開、現代的小売チャネルの拡大による高成長の流れである[2]. 中長期的には、多くの情報源が、ベトナムの小売市場は2030年まで着実な増加を続けると予測している。Mordor Intelligenceによると、市場規模は2025年に1,628.7億米ドル、2030年に2,091.9億米ドルに達すると見込まれ、2025~2030年のCAGRは約5.13%となる[3].
Nominal retail sales growth of goods and services in Vietnam and Japan
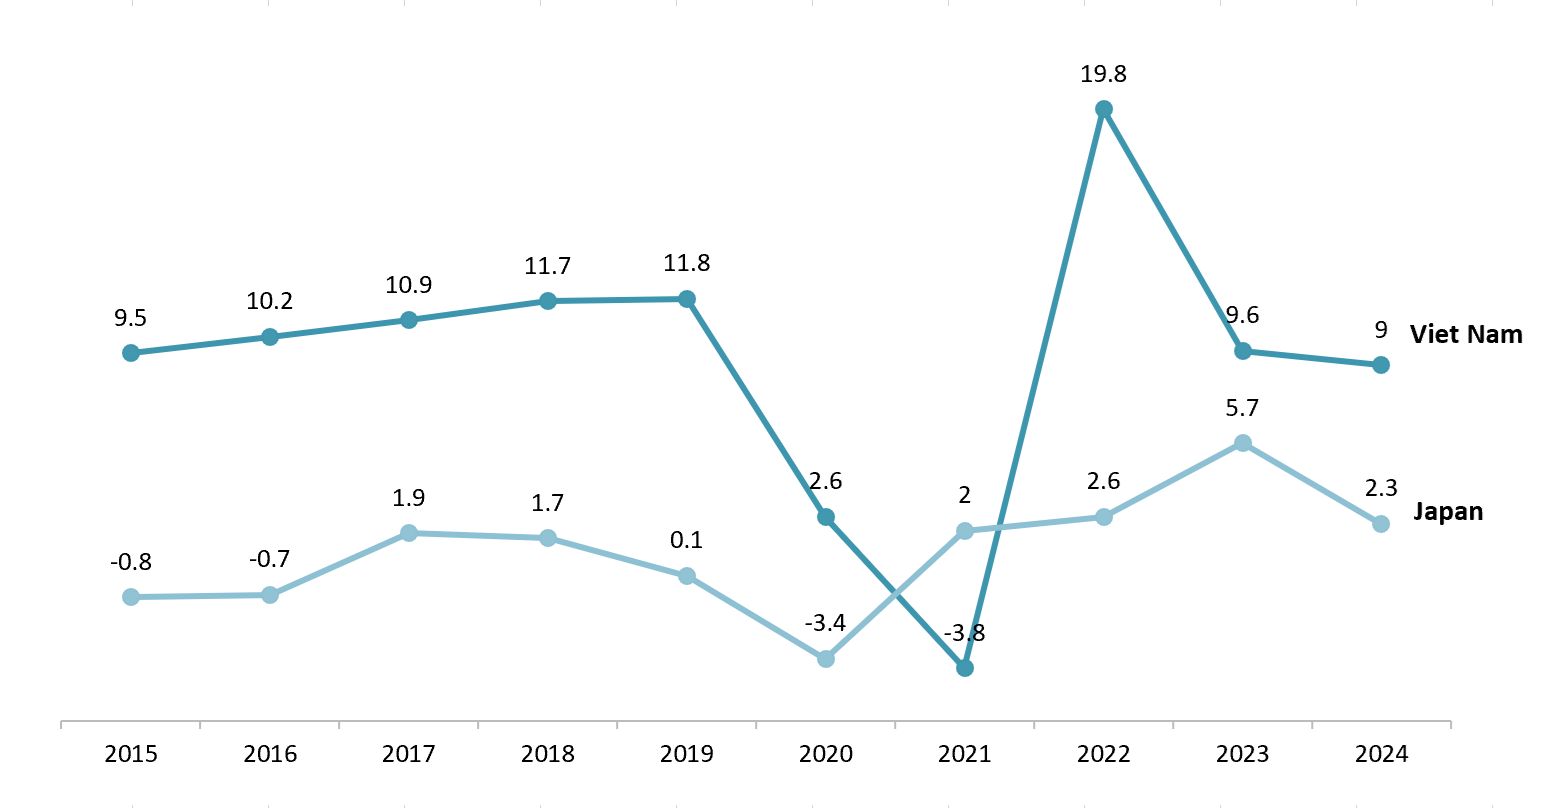
出典:ベトナム統計総局および Focus Economics
さらに、ベトナムの小売チャネル構成も変化している。2020~2024年の集計によると、従来型チャネルの構成比は73%から61%に低下した一方、「現代的小売チャネル」は22%から29%に、Eコマースは5%から10%に上昇した。これにより、チェーン運営とポートフォリオ最適化の能力を持つ小売企業に大きな事業機会が生まれている[4].
立地面では、ハノイとホーチミン市が依然として「牽引役」であるが、工業労働者人口、商業用地、そして新たなショッピングセンターのインフラを背景に、周辺の工業省(バクニン、フンイエン、ハイフォン、ビンズオン、ドンナイ、ロンアン)が台頭している。AEONの2030年までのチェーン拡大計画は、「地方への進出」というトレンドを明確に示している“[5].
ベトナムにおける日本の小売企業の市場動向
ベトナムで現代的小売が成熟するなか、日本の小売企業は存在感を深めている。以下の動向は、多様な業態、「日本品質」を軸としたポジショニング、美容・健康分野へのカテゴリーシフト、そしてO2O統合の加速を通じた事業拡大の動きを示している。.
– 多様な店舗モデルの拡大: 日本の小売企業は、さまざまな形態で新たな販売拠点の開設を加速している。AEONは、市場を拡大するため、郊外型ショッピングモールと都市中心部の小規模スーパーマーケットの双方を展開している[6].
– ブランドポジショニングと日本式の体験: 日本の小売企業は、品質とサービスにおいて独自性のある日本の体験を提供することに注力している。日本のチェーンで販売される商品は、優れた品質と厳格な管理プロセスが高く評価されており、こうした要因が長年にわたりベトナムの人々に日本製品への信頼を抱かせてきた[7].
– 優先商品カテゴリーの変化: 以前は、日本のチェーンは主に家庭用品と食品で知られていたが、近年では化粧品・ヘルスケア分野が大きく成長している。日本有数の医薬品・化粧品チェーンであるMatsumoto Kiyoshiは、ベトナムで継続的に事業を拡大しており、ベトナムの人々が日本の化粧品や機能性食品をますます好むようになっていることを示している[8].
– O2Oの動向とEコマースの役割: 2023~2025年は、日本の小売企業がオンライン・ツー・オフライン(O2O)モデルを積極的に導入する時期となる。多くの日本企業がEコマースプラットフォームに商品を掲載したり、自社の販売サイトを開設したりしている。例えば、AEON Vietnamは、電話によるショッピング、AEON Eshopのウェブサイト、宅配など、会員プログラムと連携したオムニチャネルサービスを展開している[9].
Matsumoto Kiyoshi Vietnam Store
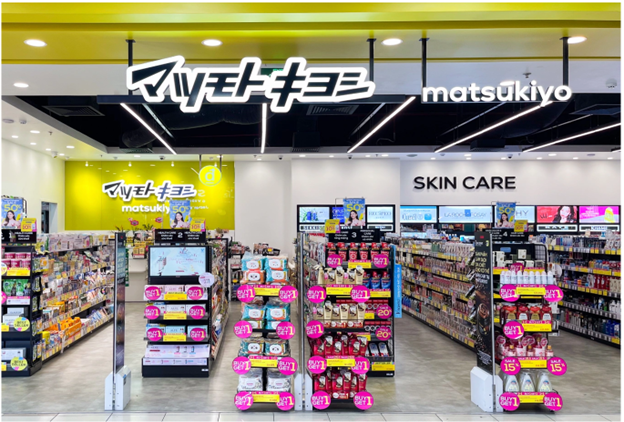
出典: Báo Dân Trí
主な ベトナムの日本の小売企業
現在、ベトナムの小売市場には、ショッピングモールやスーパーマーケットから、コンビニエンスストア、ファッション・ライフスタイル、家電、医薬品の小売チェーンに至るまで、複数の代表的な企業が進出している。進出形態は、子会社から合弁会社まで多様である。地理的には依然としてハノイとホーチミン市に集中しているが、適切な業態モデルにより、各ブランドは工業集積地への拡大に備えている。.
| 種別 | いいえ | 企業名 | ベトナム進出年 | 店舗数 | 主な店舗所在地 | Webサイト |
| ショッピングモール | 1 | AEON Mall VN | 2014 | 11 | ハノイ、ホーチミン市 | https://aeonmall-vietnam.com |
| 2 | Takashimaya VN | 2016 | 1 | ホーチミン市 | https://www.takashimaya-vn.com | |
| スーパーマーケット | 3 | AEON MaxValu | 2014 | 20 | ハノイ、ホーチミン市 | https://aeonmaxvalu.aeon.com.vn/ |
| 4 | フジマート | 2018 | 19 | ハノイ市 | https://fujimart.vn/ | |
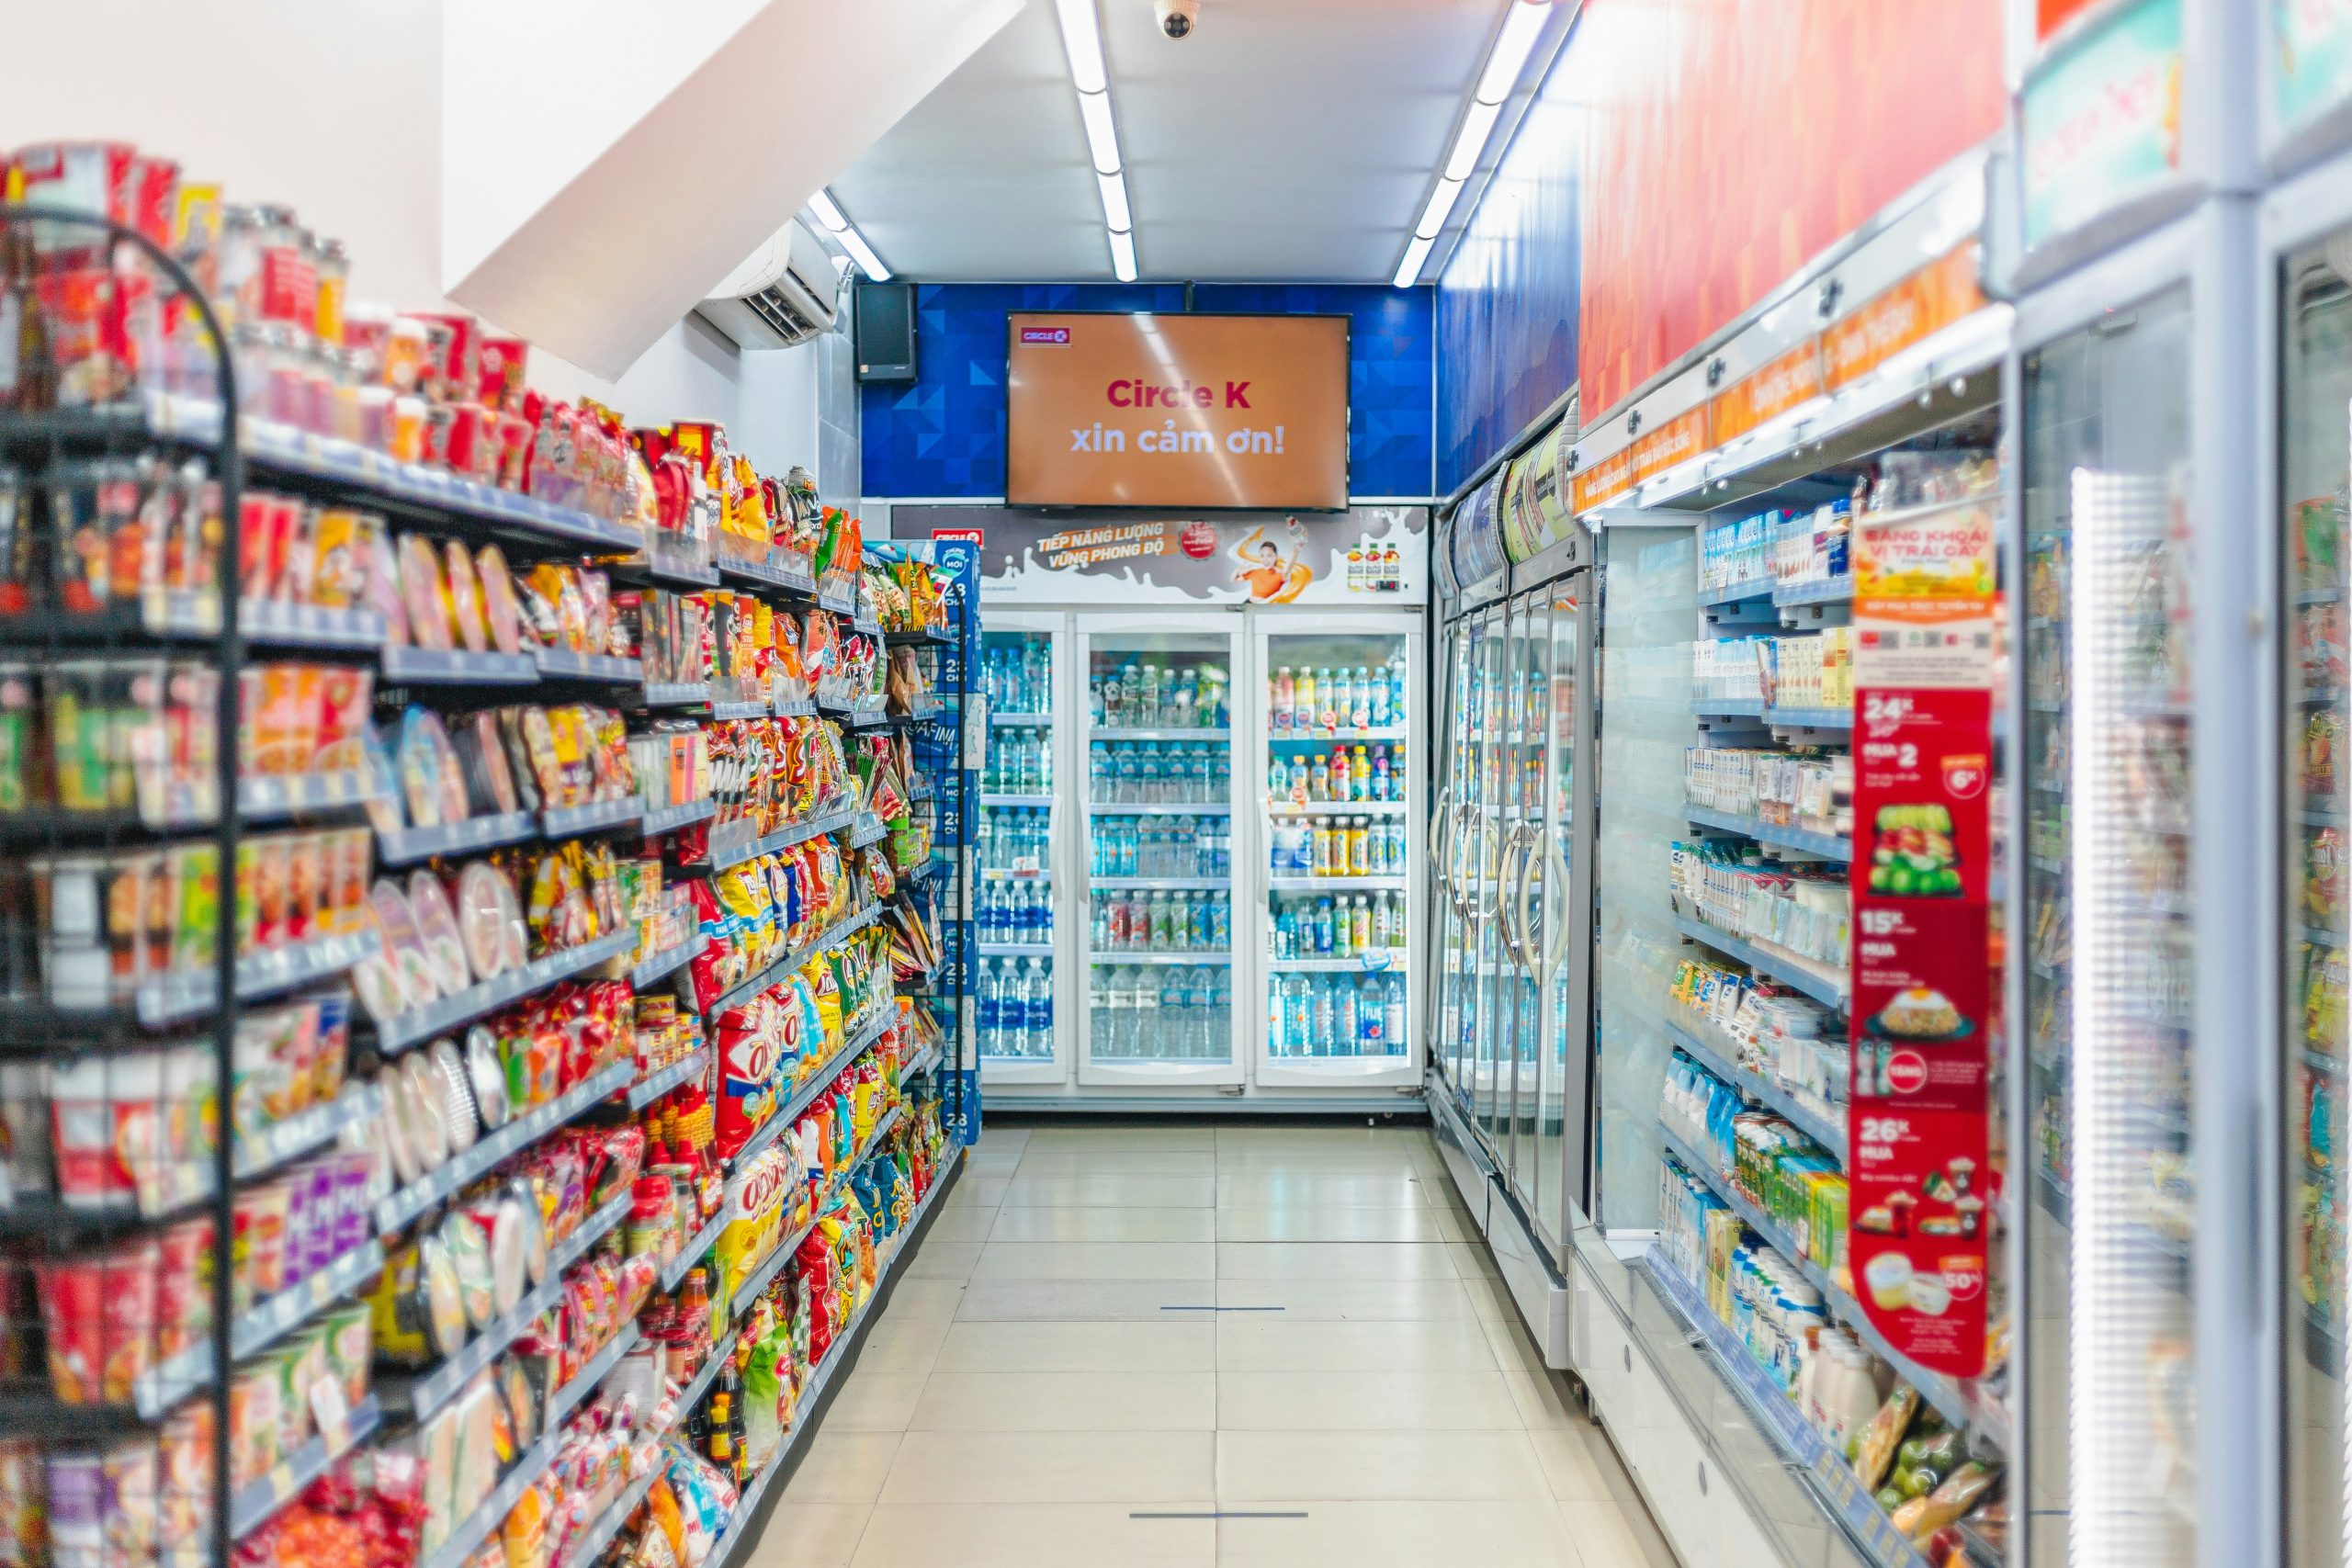
| コンビニエンスストア | 5 | ミニストップ | 2015 | ~ 187 | ハノイ、ホーチミン市 | https://www.ministop.vn/vi |
| 6 | FamilyMart VN | 2009 | ~ 160 | ホーチミン市 | https://www.familymart.com.vn | |
| 7 | 7-Eleven VN | 2017 | ~130 | ホーチミン市 | https://www.7-eleven.vn | |
| ファッション/ライフスタイル | 8 | Uniqlo | 2019 | 30 | ハノイ、ホーチミン市 | https://www.uniqlo.com/vn |
| 9 | MUJI | 2020 | 17 | ハノイ、ホーチミン市 | https://www.muji.com/vn | |
| 家電 | 10 | Kohnan | 2016 | 16 | ハノイ、ホーチミン市 | – |
| 11 | Daiso | 2008 | 9 | ハノイ、ホーチミン市 | https://www.daisovietnam.com/ | |
| 12 | Nitori | 2023 | 4 | ホーチミン市 | https://www.nitori.com.vn/vi | |
| ドラッグストア | 13 | Matsumoto Kiyoshi VN | 2020 | 17 | ハノイ、ホーチミン市 | https://matsumotokiyoshi.com.vn |
出典: B&Company 編集
日本の小売チェーンはベトナムで、(1)主要都市における業態展開の加速とネットワーク密度の向上、(2)現代の購買習慣に対応するための新たなニッチ分野(ドラッグストア、ホームファニシング、ホームセンター)の追加という2つの軸で拡大を加速している。ファッション/ライフスタイル分野では、ハノイとホーチミン市での展開を構築した後、UNIQLOが2025年に初のフエ店舗を開設して中部地域へ進出すると発表した。これは、単発の店舗を散在させるのではなく、地域ごとに規模を拡大する戦略を示している。ハイパーマーケット/モール分野では、AEONが2030年までに規模を3倍にする計画を掲げている(モールを8施設から16施設に増やすとともに、スーパーマーケットおよび小型・中型スーパーマーケット業態を積極的に拡大)。これにより、SumitomoのFujiMartなど日本製品および関連パートナーにとっての「小売インフラ」としての役割が強化される(FujiMartは2025年6月時点でハノイに19店舗を展開)。ホームファニシング分野では、Nitoriが2023年12月にSORA gardens SC(ビンズオン)に初店舗を開設し、さらなる出店候補地を探している。これは、Kohnanが2016年にホームセンター市場へ参入して以降、「日本のインテリア・ホームウェア」ブームが新たなサイクルに入っていることを示している。ヘルス&ビューティー分野では、Matsumoto Kiyoshi(2020年)に続き、Tsuruhaが2025年8月にホーチミン市で初店舗を開設した。これは、日本のドラッグストア市場で二強が競う構図が形成され、サービス水準とプライベートブランド品揃えを軸に急速に規模を拡大する可能性を示唆している。.
市場参入に向けた日本の小売企業への示唆
市場参入の観点から見ると、ベトナムでは国内需要が堅調に推移しており、チェーン業態とネットワーク拡大の安定した基盤となっている。若く急速に都市化する消費者層は、「品質・安全性・信頼性」を重視する傾向があり、「Made in Japan」のイメージは高品質で、対価を支払う価値があるものとして広く認識されている。Q&Meなどの消費者調査では、日本は一貫して「高品質/信頼/支払う価値がある」と結び付けられている。また、デジタル化の加速によりO2Oモデルの余地が拡大し、日本ブランドがオンラインとオフラインをシームレスに連携できるようになっている。.
ただし、機会には課題も伴う。海外企業と国内企業の競争は激化しており、カテゴリーの差別化を一層明確にするとともに、業務運営の規律を高める必要がある。美容分野では、eコマースプラットフォーム上で韓国および現地競合からの圧力が特に顕著である。K-beautyは急速に拡大しており(Shopee Koreaによると、ベトナム向け発送注文は2021~2023年に5倍超増加)、輸入市場で相応のシェアを占めている。日本製品の品揃えの刷新が遅れたり、「エントリー価格帯」が不足したりすると、変化するトレンドに取り残されるリスクがある。.
戦略面では、日本の小売企業は以下を優先できる。
– 商品とブランド, については、日本品質の中核を維持しつつ、嗜好、サイズ、パッケージを現地化する。勢いを取り込むため、エントリー価格帯と限定商品を追加する。イノベーションのサイクルを四半期/月次へと短縮し、オフラインでの展開拡大前にオンラインで迅速なテスト・アンド・ラーンを実施することで、在庫リスクを抑え、商品のライフサイクルを最適化する。.
– チャネル, については、モール立地と小型/コンパクト店舗を組み合わせてカバレッジとコスト効率を高め、Click & Collect、店舗発送、マーケットプレイスへの出店を展開してデジタル接点を広げる。.
– 立地戦略, については、ハノイとホーチミン市に加え、中部地域(フエ/ダナン)、南部の工業地帯(ビンズオン/ドンナイ)、港湾・工業団地に近い北部省(ハイフォン/バクニン/タイグエン)を含む展開が妥当である。.
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
[2] NSO Vietnam+2NSO Vietnam+2.
関連記事






ログイン / 新規登録
ニュースレターを購読する