

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
由于旺盛的消费需求、强劲的城市化进程以及现代零售模式的吸引力,日本零售商正在越南扩张。
2010 月2025
最新新闻与报告 / 越南简报
评论: 没有评论.
得益于旺盛的消费需求、强劲的城市化进程,以及现代零售模式与电子商务相结合的吸引力,日本零售商正在越南快速扩张。“日本品质”的优势帮助其轻松赢得消费者信任,而越南消费者也日益关注门店体验、服务,以及设计简洁、价格合理的产品。.
越南和日本零售市场概览
日本名义零售增速在疫情后呈现“反弹后降温”的轨迹:2022年:+2.6%,2023年:+5.7%,2024年:+2.3%。这反映出2023年购买力的恢复,以及2024年价格环境和实际收入对消费造成压力后出现的放缓[1]. 。与此同时,越南商品和服务零售销售规模正快速且稳步增长:2022年:+19.8%,2023年:+9.6%,2024年:+9.0%。这一高增长态势得益于新冠疫情后国内需求的恢复、服务型旅游业的重新开放,以及现代零售渠道的扩张[2]. 。从中长期来看,多方预测越南零售市场将持续稳步增长至2030年。根据Mordor Intelligence的数据,预计市场规模将从2025年的1,628.7亿美元增至2030年的2,091.9亿美元,2025—2030年期间的复合年增长率约为5.13%[3].
Nominal retail sales growth of goods and services in Vietnam and Japan
单位:%
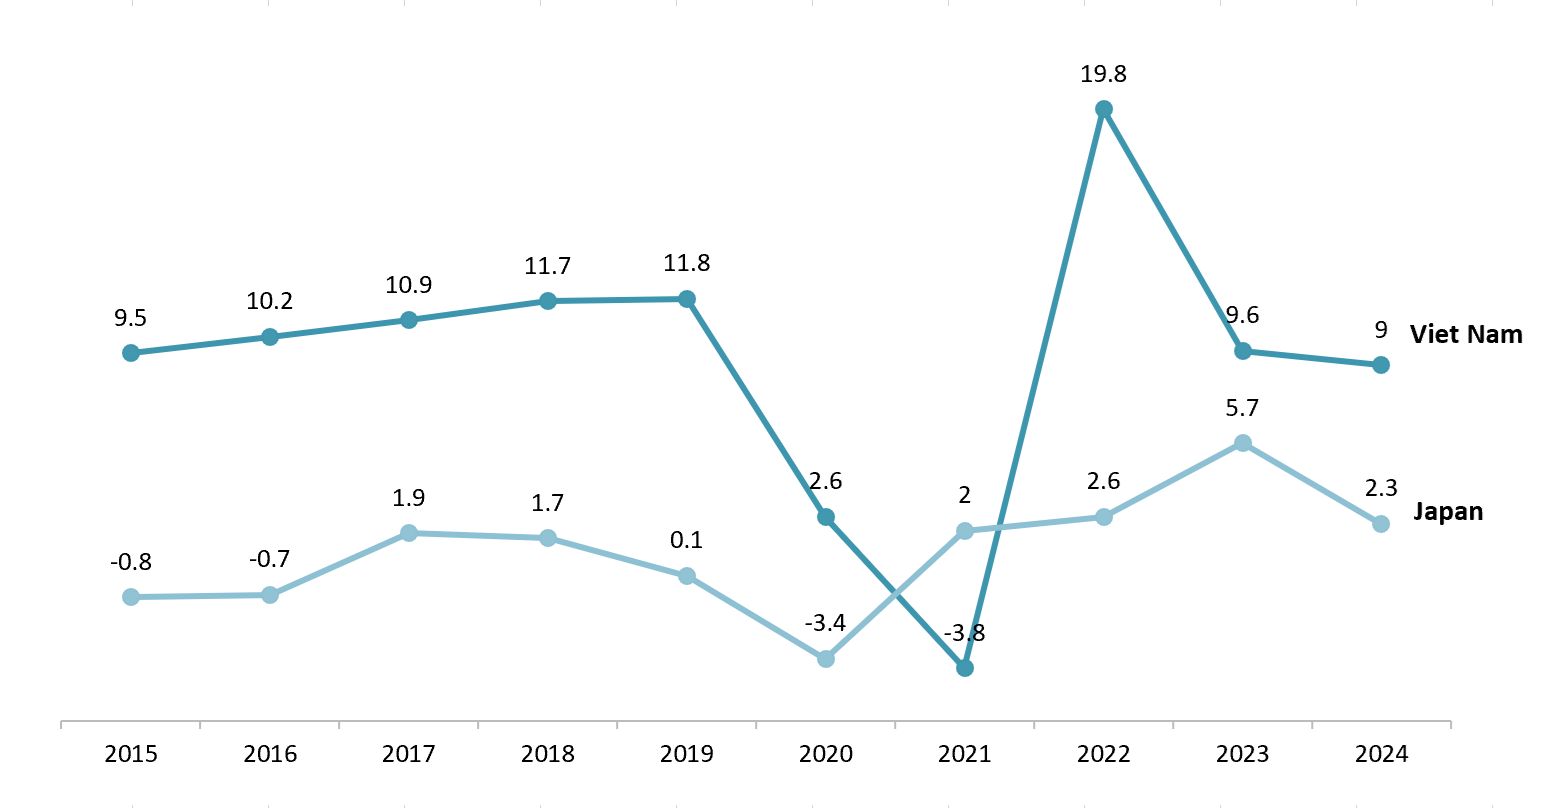
来源:越南统计总局和 Focus Economics
此外,越南零售渠道结构正在发生变化:根据对2020—2024年的综合分析,传统渠道占比从73%下降至61%,而“现代零售渠道”占比从22%上升至29%,电子商务占比则从5%升至10%。这为具备连锁运营能力并能够优化业务组合的零售商创造了广阔空间[4].
从地域来看,河内和胡志明市仍是“火车头”,但卫星工业省份(北宁、兴安、海防;平阳、同奈、隆安)凭借工人群体、商业用地储备和新型购物中心基础设施,正在迅速崛起。AEON计划在2030年前扩张其连锁网络,是“走向地方市场”趋势的明确指标”[5].
日本零售商在越南的市场趋势
随着越南现代贸易日趋成熟,日本零售商正在深化其市场布局。以下趋势展示了其扩张路径——通过多元化业态、“日本品质”定位、向美容和健康品类转移,以及更快推进O2O融合。.
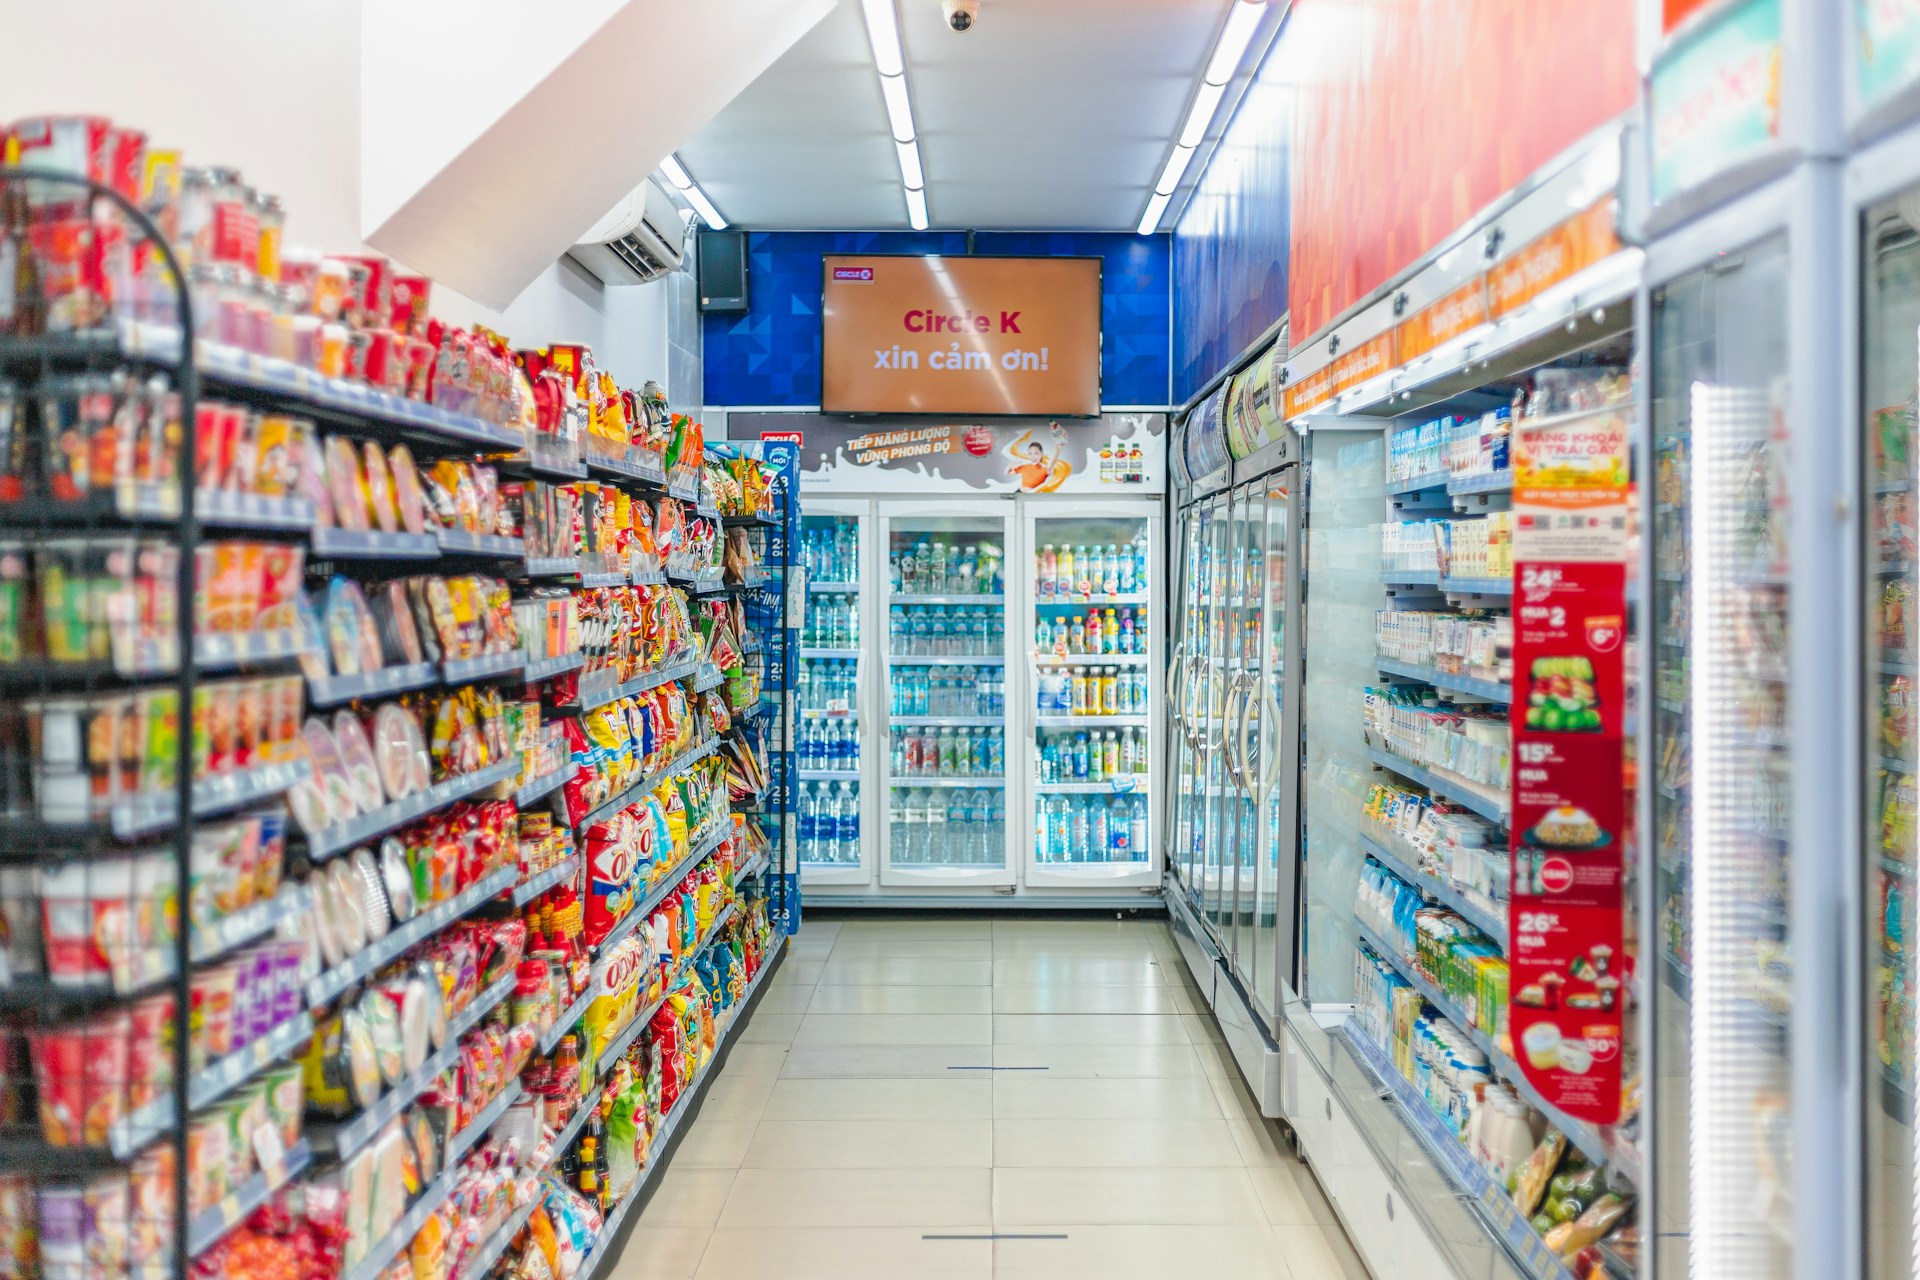
– 拓展多元化门店模式:日本零售商正在加快以多种业态开设新的销售网点。AEON同时推动郊区购物中心和市中心小型超市的发展,以扩大市场覆盖[6].
– 品牌定位与日式体验: 日本零售商注重提供在品质和服务方面独具特色的日式体验。日本连锁店的产品因品质优良和严格的管控流程而广受认可——这些因素多年来促使越南消费者信任日本产品[7].
– 优先产品品类的变化: 过去,日本连锁店主要以家居用品和食品闻名,但近年来,化妆品和健康护理品类快速增长。Matsumoto Kiyoshi(日本领先的药品和化妆品连锁品牌)持续扩大在越南的业务,表明越南消费者日益偏好日本化妆品和功能性食品[8].
– O2O趋势与电子商务的作用: 2023—2025年期间,日本零售商将积极部署线上到线下(O2O)模式。许多日本企业已将产品投放至电子商务平台,或开设自有销售网站。例如,AEON Vietnam已发展多渠道服务,包括电话购物、AEON Eshop网站和送货上门,并与会员计划相整合[9].
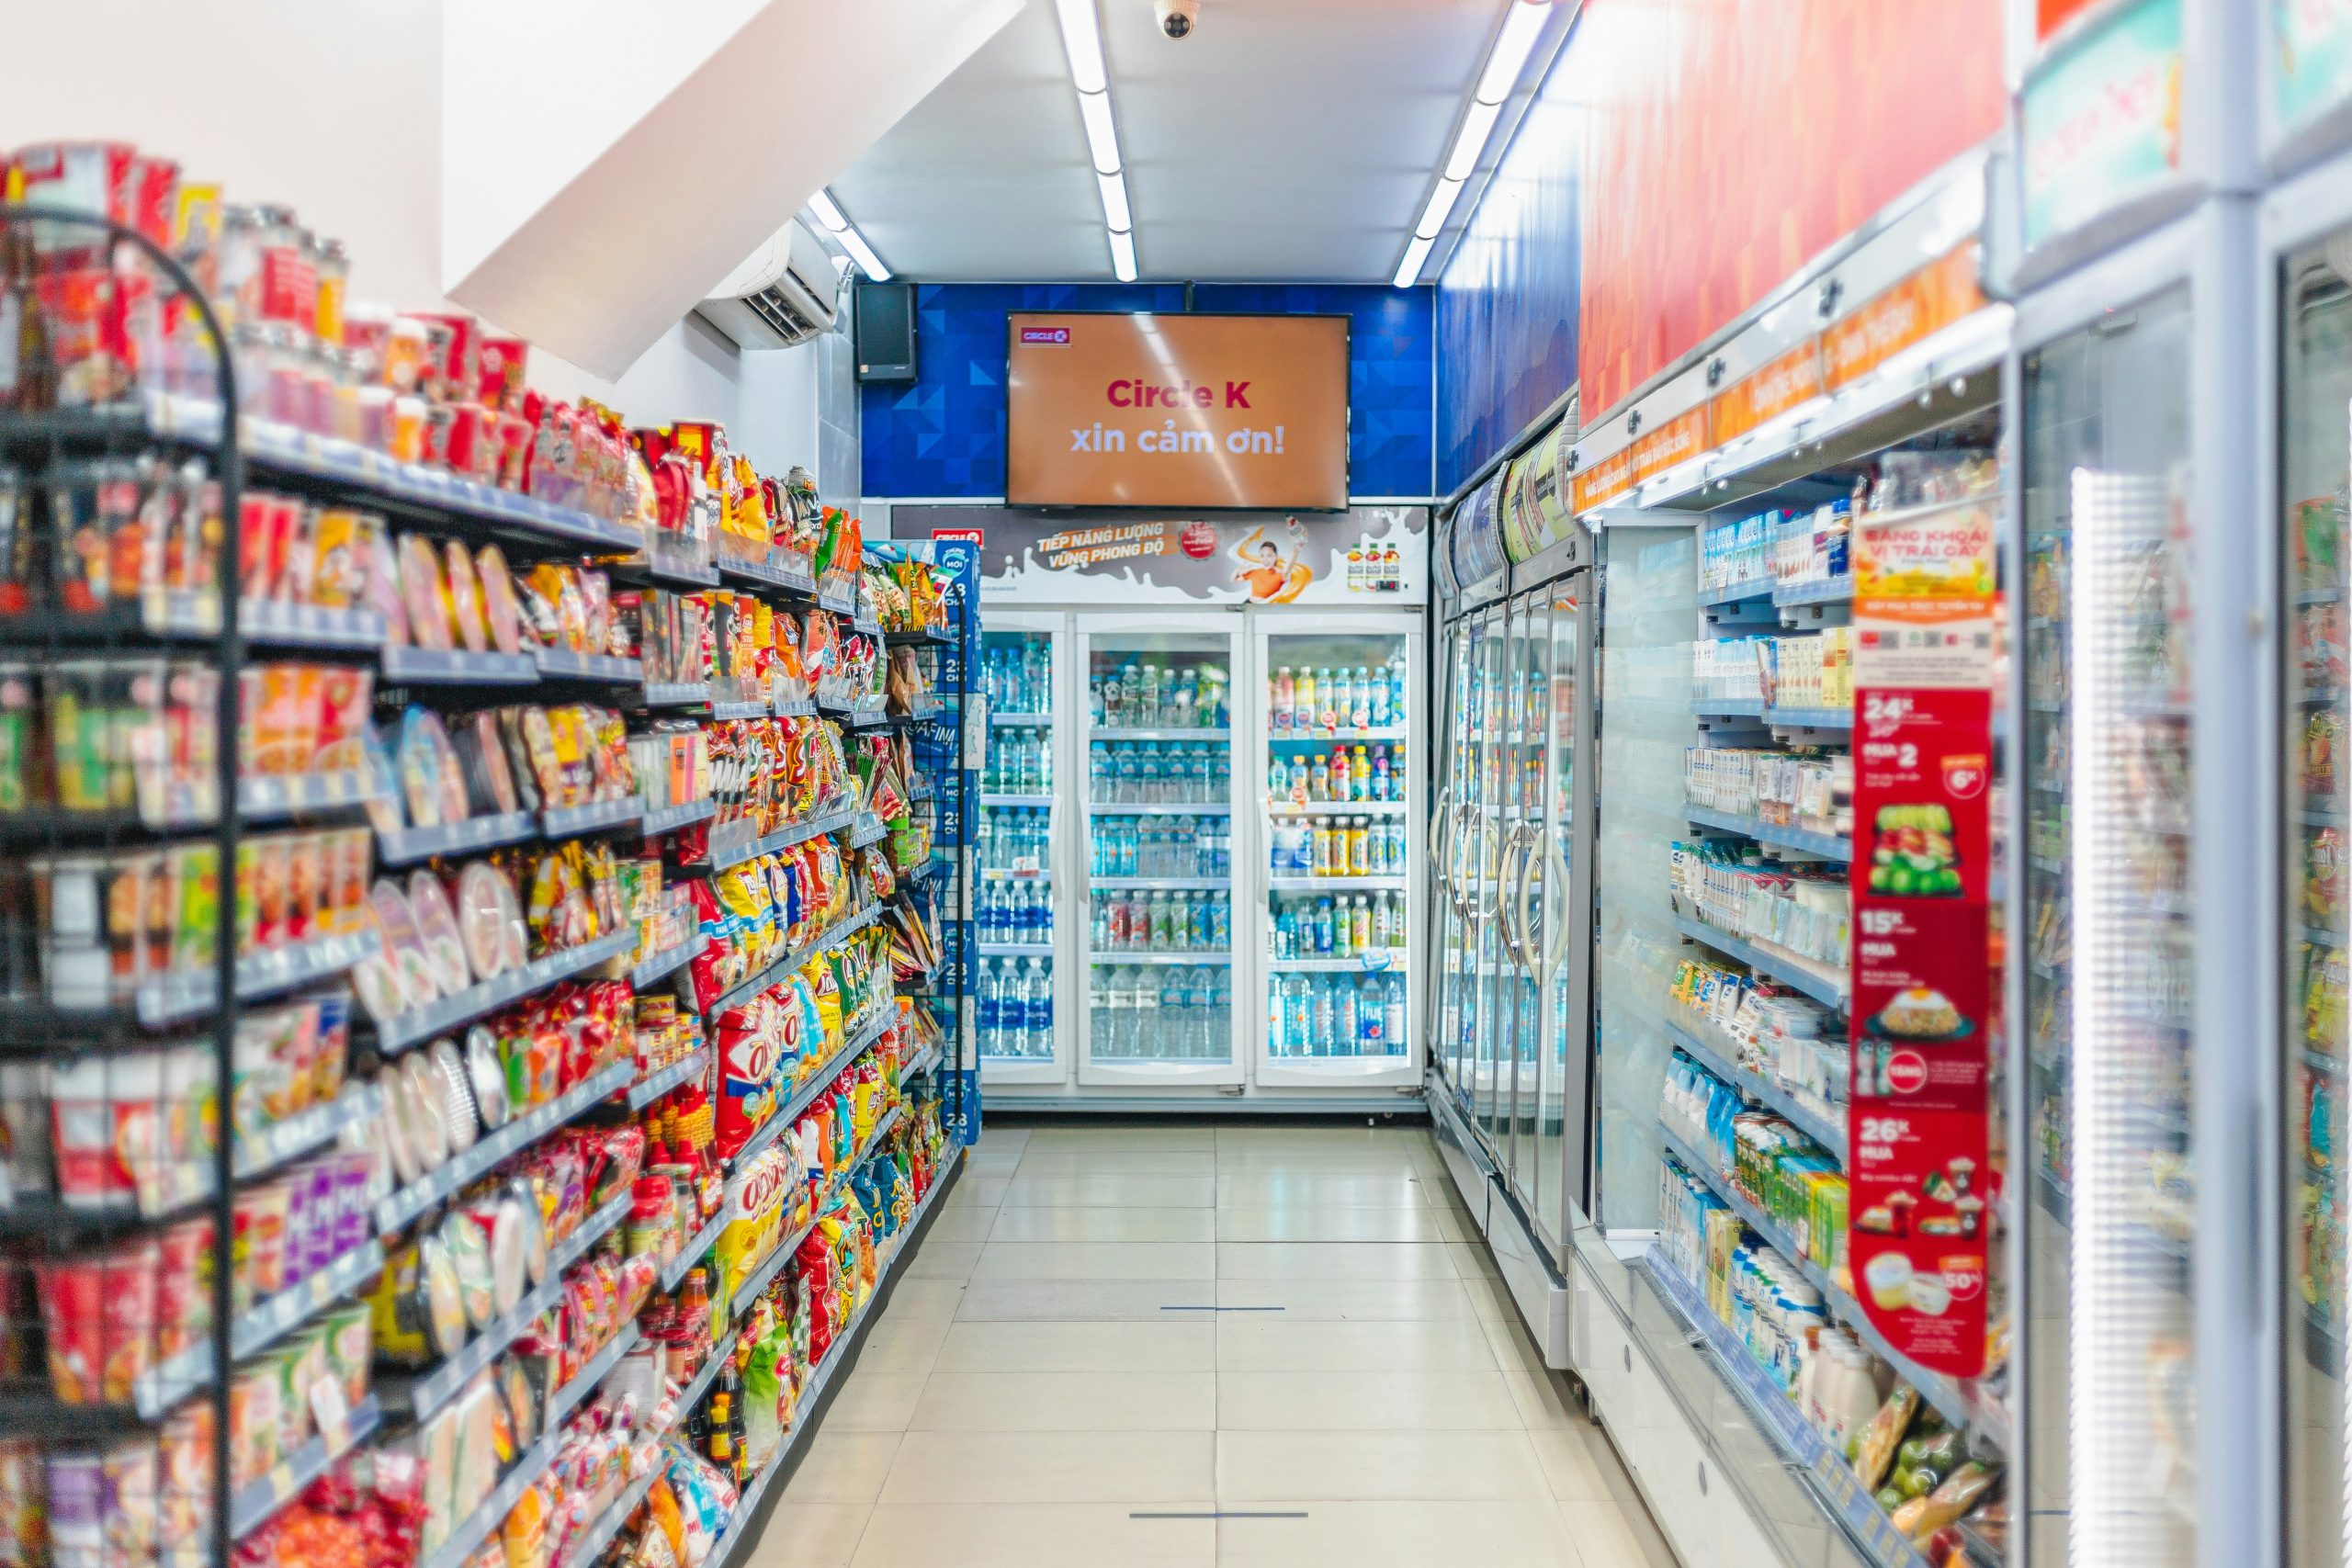
Matsumoto Kiyoshi Vietnam Store
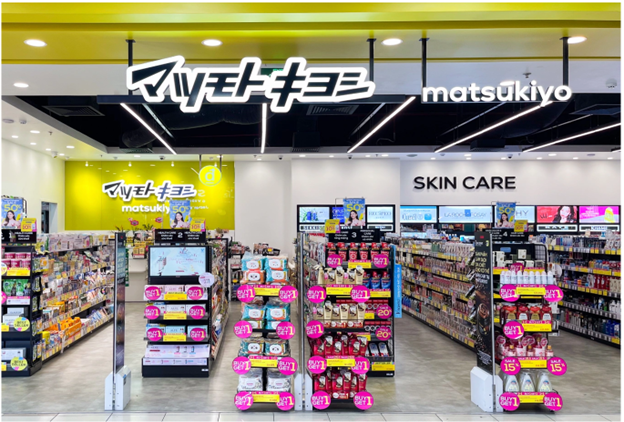
来源: Báo Dân Trí
主要内容 在越南的日本零售商
当前,越南零售市场已有多家典型企业入驻,业态覆盖购物中心、超市、便利店、时尚与生活方式、家用电器,以及药品零售连锁店。其进入形式多样,既包括子公司,也包括合资企业。从地域来看,重点仍集中于河内和胡志明市,但合适的模式有助于品牌为向工业集群扩张做好准备。.
| 类型 | 不 | 公司 | 进入越南年份 | 商店数量 | 主要门店位置 | 网站 |
| 购物中心 | 1 | AEON Mall VN | 2014 | 11 | 河内、胡志明市 | https://aeonmall-vietnam.com |
| 2 | Takashimaya VN | 2016 | 1 | 胡志明市 | https://www.takashimaya-vn.com | |
| 超市 | 3 | AEON MaxValu | 2014 | 20 | 河内、胡志明市 | https://aeonmaxvalu.aeon.com.vn/ |
| 4 | 富士玛特 | 2018 | 19 | 河内 | https://fujimart.vn/ | |
| 便利店 | 5 | 迷你车站 | 2015 | ~ 187 | 河内、胡志明市 | https://www.ministop.vn/vi |
| 6 | FamilyMart VN | 2009 | ~ 160 | 胡志明市 | https://www.familymart.com.vn | |
| 7 | 7-Eleven VN | 2017 | ~130 | 胡志明市 | https://www.7-eleven.vn | |
| 时尚/生活方式 | 8 | Uniqlo | 2019 | 30 | 河内、胡志明市 | https://www.uniqlo.com/vn |
| 9 | MUJI | 2020 | 17 | 河内、胡志明市 | https://www.muji.com/vn | |
| 家用电器 | 10 | Kohnan | 2016 | 16 | 河内、胡志明市 | – |
| 11 | Daiso | 2008 | 9 | 河内、胡志明市 | https://www.daisovietnam.com/ | |
| 12 | Nitori | 2023 | 4 | 胡志明市 | https://www.nitori.com.vn/vi | |
| 药店 | 13 | Matsumoto Kiyoshi VN | 2020 | 17 | 河内、胡志明市 | https://matsumotokiyoshi.com.vn |
来源:B&Company编译
日本零售连锁企业正沿着两条路径加速在越南扩张:(1) 加快主要城市的业态拓展和网络密度提升;(2) 增加药店、家居和家居建材中心等新兴细分业态,以满足现代购物习惯。在时尚/生活方式领域,继覆盖河内和胡志明市后,UNIQLO宣布于2025年进军中部地区,在顺化开设首家门店,表明其采取的是按区域逐步扩大规模的策略,而非零散地布局单点门店。在大卖场/购物中心领域,AEON计划到2030年将规模扩大至三倍(购物中心数量从8家增至16家,同时积极发展超市及中小型超市业态),进一步巩固其作为日本商品及住友旗下FujiMart等合作伙伴“零售基础设施”的作用(截至2025年6月,FujiMart在河内已拥有19家门店)。在家居领域,Nitori于2023年12月在SORA gardens SC(平阳省)开设首家门店,并正在物色更多店址——这表明继Kohnan于2016年进入家居建材中心市场后,“日式室内装饰与家居用品”浪潮正进入新一轮发展周期。在健康与美容领域,继Matsumoto Kiyoshi(2020年)之后,Tsuruha于2025年8月在胡志明市开设首家门店,显示日本药店市场可能形成双强竞争格局,并有望凭借服务标准和自有品牌产品组合快速扩大规模。.
对日本零售企业进入市场的启示
从市场进入角度看,越南国内需求持续强劲,为连锁业态和网络扩张提供了稳定基础。年轻且快速城市化的消费者群体往往优先看重“质量–安全–可靠”,而“日本制造”形象广泛与高品质和物有所值联系在一起。Q&Me等消费者调查一再发现,日本与“高质量/信任/值得购买”相关联;与此同时,数字化应用加速普及,为O2O模式拓展了空间,使日本品牌能够无缝连接线上与线下。.
然而,机遇也伴随着挑战。外资企业与本土企业之间的竞争日益加剧,要求企业实现更清晰的品类差异化和更严格的运营管理。在美容领域,来自韩国和本土竞争者的压力在电商平台上尤为明显:K-beauty快速发展(Shopee Korea报告称,2021–2023年间发往越南的订单增长了五倍以上),并占据较大进口份额。如果日本品牌的产品组合更新缓慢,或缺少“入门价格”层级,就可能落后于不断变化的消费趋势。.
在战略层面,日本零售企业可优先关注:
– 在 产品和品牌, 保留日式品质的核心,同时针对当地口味、尺码和包装进行本地化;增加入门价格产品和限量版,以把握市场势头。提高创新频率(按季度/月度),并在扩大线下规模前利用线上快速测试和迭代,以控制库存风险并优化产品生命周期。.
– 在 渠道, 将购物中心门店与小型/紧凑型门店结合,以提升覆盖率和成本效率,并部署到店取货、门店发货及入驻电商平台等模式,拓宽数字化触点。.
– 在 位置策略, 除河内和胡志明市外,合理的发展路径还包括中部地区(顺化/岘港)、南部工业带(平阳/同奈),以及靠近港口/工业园区的北部省份(海防/北宁/太原)。.
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[2] NSO Vietnam+2NSO Vietnam+2.
相关文章






登录 / 注册
订阅新闻通讯