 简体中文
 English
 日本語
 Tiếng Việt
 한국어
越南的家庭作坊经营者正在从非正式批发渠道转向正规渠道和经过验证的采购渠道。
183 月2026
最新新闻与报告 / 越南简报
评论: 没有评论.
抽象的
越南的非正规经济长期以来一直影响着小型企业的商品采购方式。几十年来,家庭经营者一直依赖传统批发市场,例如河内的 Đồng Xuân 和胡志明市的 Bình Tây,以便快速、低成本且无需文件地采购库存。然而,这一模式正在迅速改变。监管压力、数字基础设施与不断变化的经营激励因素相互叠加,正推动越南小微企业商品采购方式发生结构性转型。越来越多的家庭经营者正逐步摆脱非正规批发渠道,转向正规渠道采购:持牌分销商、B2B电子商务平台,以及能够开具增值税发票的经认证供应商。.
了解起点:非正规采购占据主导地位
越南零售业的特点是家庭经营企业密度较高——这类企业规模较小,通常由家庭经营,并采用简化税务登记,而非以正规企业形式运营。据国家统计局数据,截至2025年7月底,越南约有600万家家庭经营企业,其中超过190万家已完成登记。仅在2025年前七个月,就有近536,200家新的家庭经营企业成立,较2024年同期增长近165%[1].
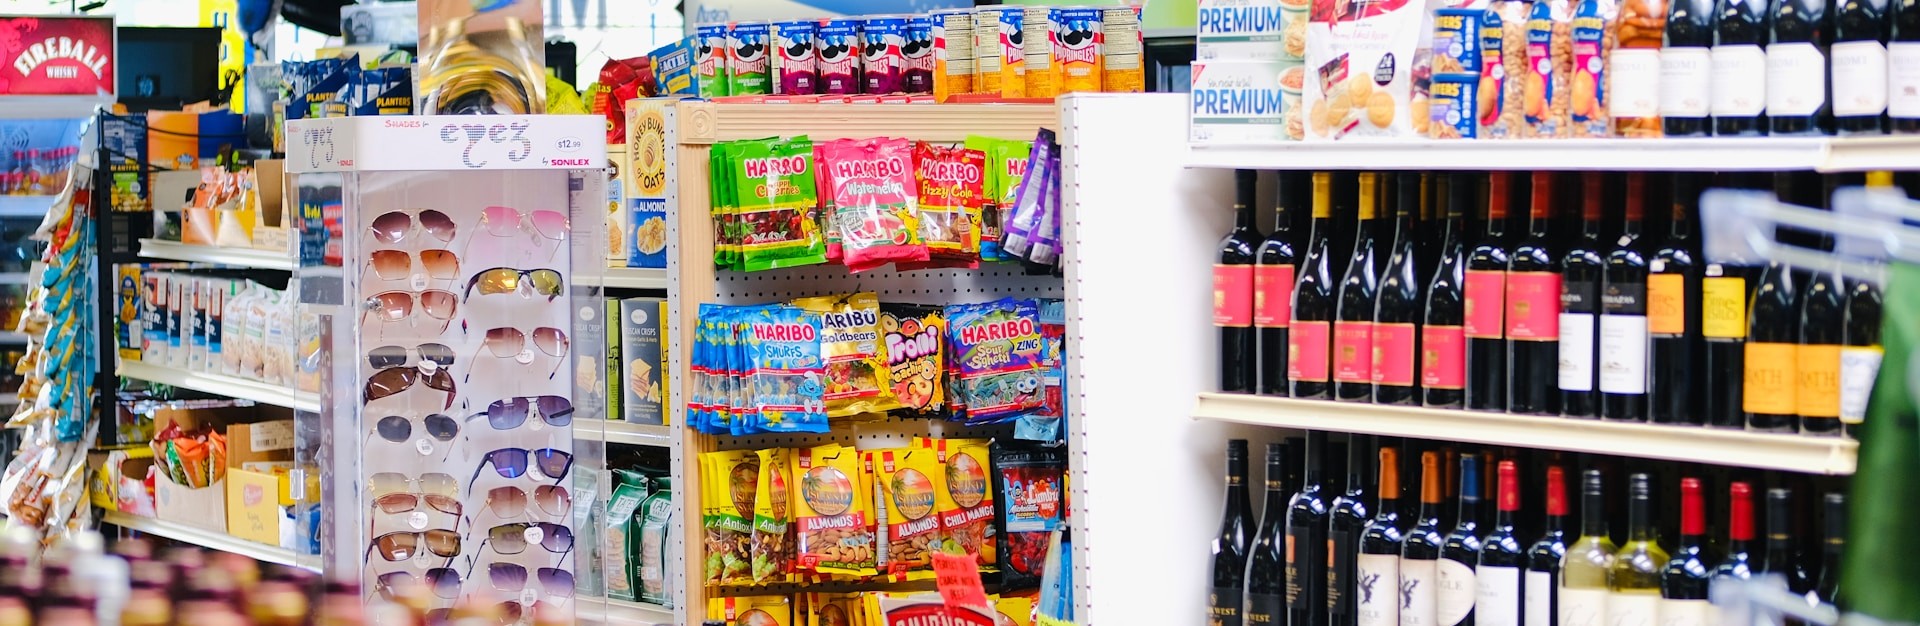
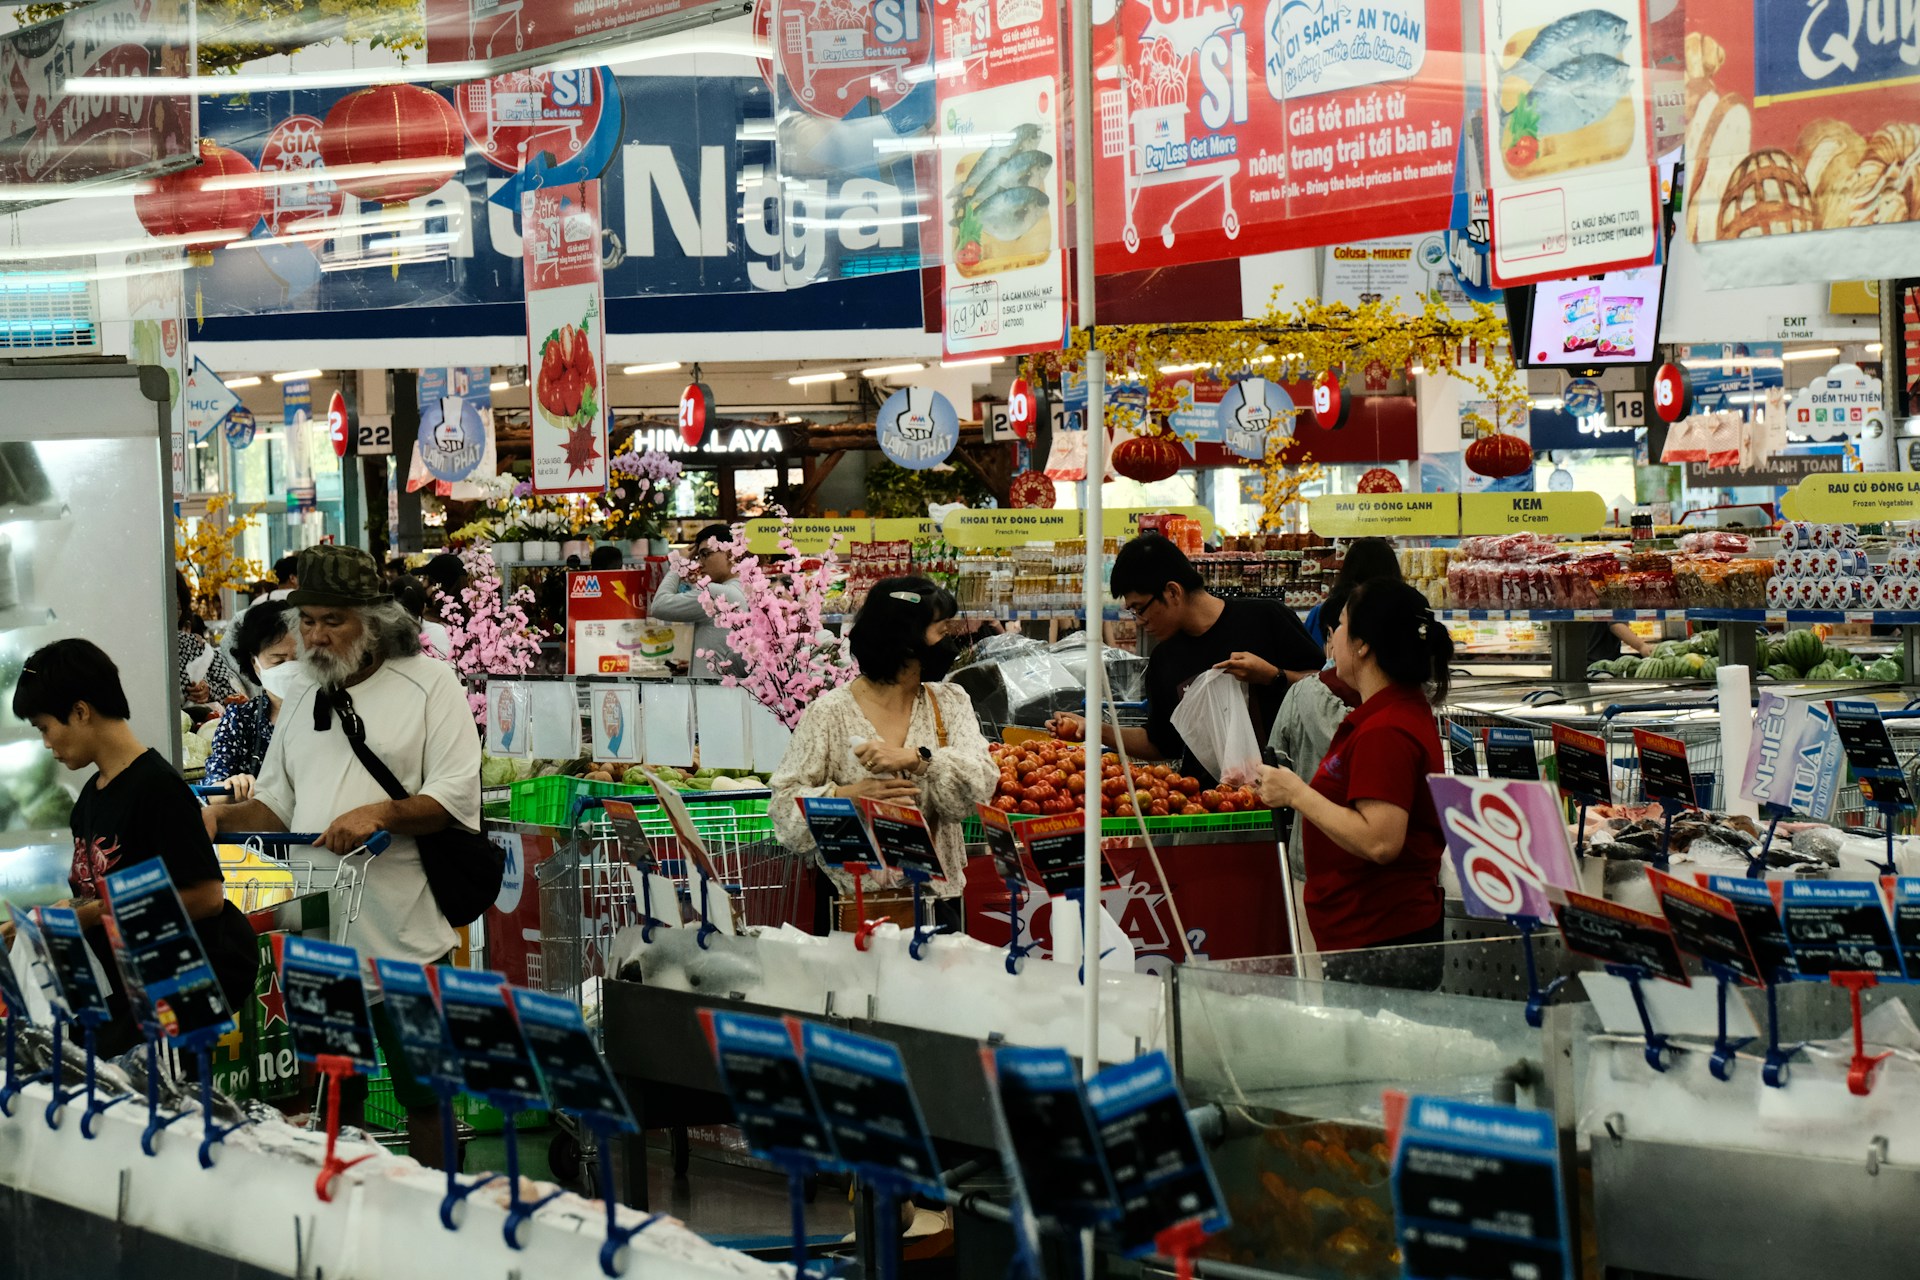
这些企业历来通过批发市场、非正规贸易商和直接联系制造商等渠道采购商品——这些渠道通常以现金交易、口头协议和几乎完全缺乏文件记录为特征。这种方式的优势十分明显:价格更低(部分原因在于规避税收)、交易速度更快、信用安排更灵活,并且距离更近。批发市场商户了解小型买家的需求。没有最低订购量要求,无需正式登记,也不需要发票。.
然而,非正规采购的局限性正日益显现。没有增值税发票,家庭经营企业无法申报进项税抵扣,从而提高实际成本。缺乏正式采购记录也限制了其获得银行融资的能力,而无文件记录的供应链则增加了质量和监管风险。随着越南监管环境不断成熟并实现数字化,这些限制正变得更加突出。.
买方采购行为的转变
近期,由于监管趋严和认知提高,越来越多的企业正转向能够开具增值税发票的正规渠道(授权经销商、B2B电子商务平台和获批准的进口商)。例如,Sapo Technologies于2025年针对15,000名零售及餐饮卖家开展的一项调查发现,遵守税务法规和使用电子发票正变得不可或缺。57.3%的零售商表示,他们具备税务及发票规则的基础知识,而42.7%的受访者表示存在困难,并提到电子发票开具较为复杂,这表明市场仍处于学习阶段。值得注意的是,电子发票的需求具有广泛性:近一半受访者每年开具超过10,000张发票(大型买家),另有45%每年开具1,000至10,000张发票[2]. 这一标准化趋势表明,许多企业正在扩大经营规模,并寻求正式发票。对于越南卖家而言,增长不再是唯一目标,而是越来越需要与规范化运营、税务合规和风险控制相结合。.
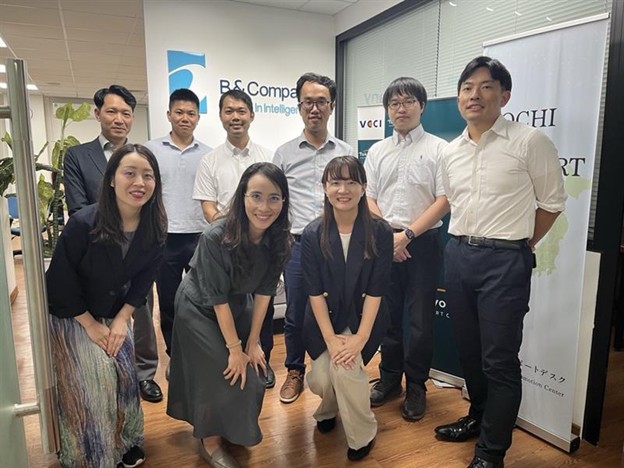
相关人员正在接受销售管理、发票开具和税务申报方面的指导
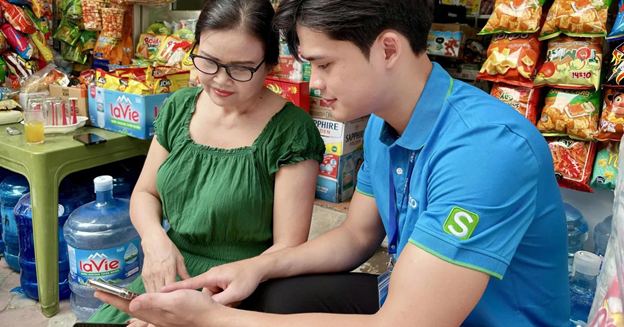
来源: 宝拓树
变革驱动因素:家庭经营企业为何转向正规渠道
税收政策与规范化经营激励
越南已收紧增值税和发票相关规定。根据第123/2020号法令,全国范围内强制使用电子发票[3], ,同时小型企业增值税登记的营收门槛已从2亿越南盾提高至5亿越南盾,自2026年起生效[4], ,从而减轻了小型企业面临的监管压力。.
近期税制改革甚至允许部分采购(例如农产品、手工艺品)在无发票的情况下通过采购清单进行记录,这凸显出大多数其他B2B支出确实需要正式增值税发票。新修订的增值税法(将于2025—2026年生效)减少了进项税抵扣对卖方申报的依赖,进一步促使买方自行获取有效的增值税发票。实际上,如果从无法提供合规发票的渠道采购,买方如今可能面临无法享受税收抵扣(或被处以罚款)的风险。执法力度也在不断加强:打击假冒商品以及企业审计正推动企业远离不透明的供应渠道。.
B2B电子商务平台的崛起
数字平台和电子采购的发展使正式采购更加便捷。即使在中小企业中,移动下单、数字目录和电子支付也日益普及。B2B市场平台和数字分销商提供产品目录、自动开票和配送服务。OneShop、MM Pro以及国际市场平台(Amazon、Alibaba……)等平台提供整合式解决方案,将产品发现、下单、物流和自动增值税开票结合起来。.
这消除了采购摩擦:买方可以快速在线比较正式供应商,通过电子支付下单,并自动接收电子发票。数字化增值税开票系统(可实时向税务机关报送信息)已在全国范围内推广,使正式开票成为常态。总体而言,技术降低了采购“正规来源商品”的门槛,同时提高了维持非正规经营的成本。.
银行信贷与供应链透明度
越南银行业在中小企业和微型企业贷款方面的做法已日趋成熟。越来越多的营运资金和存货融资贷款产品要求提供采购凭证,包括采购订单、发票和交付记录。对于银行而言,通过正式渠道采购并积累有据可查的采购记录的家庭经营者,其信用资质明显更高。食品与饮料行业的可追溯性、科技行业的供应安全等全球趋势正日益影响越南市场。企业越来越重视经过认证的投入品,而正式渠道自然能够提供产品来源证明。市场平台和分销商通常会突出展示经过认证或有品牌的商品,而非正规市场缺乏这一能力。.
对B2B供应商的影响
定价与利润率
开具增值税发票可使买方抵扣进项税,在全额抵扣的情况下,实际采购净成本可降低约10%。因此,供应商需要重新考虑是单独列示增值税,还是将其纳入价格和利润率。许多供应商选择展示含增值税价格以保持竞争力;另一些供应商则可能压缩利润率,以匹配灰色市场的替代方案,并依靠更高销量获利。还有一些供应商通过捆绑物流或售后支持等服务进行差异化,以证明略高价格的合理性。无论采取何种方式,供应商都应基于买方会考虑增值税抵扣这一假设,重新调整成本结构。.
开票与会计
供应商需要投资建设合规的开票系统,例如电子发票软件和数字签名,以满足监管要求。法律规定须及时开具电子发票并进行实时申报,这增加了与IT系统和员工培训相关的管理成本。然而,这些投资也有助于规范账务处理并提升运营透明度。此外,及时开票可以加快现金流周转,因为买方在收到电子发票后更有可能付款。因此,供应商应建立高效的开票流程,以避免延误,尤其是鉴于Vietnam News调查指出,许多企业在开具电子发票方面仍面临挑战。.
物流与交付
正式渠道通常要求更高的服务水平。分销商和平台期望供应商能够可靠交付、采用标准化包装,有时还需要提供较小批量的混装货物(例如Alibaba上的“即发套装”)。转向正式来源商品的供应商可能需要升级仓储和运输能力(也可以考虑与第三方物流企业合作)。此外,他们还必须以正式方式处理退货和保修,因为正式渠道通常包含售后服务协议。.
付款条款
正式开具发票意味着通过可追溯方式付款。如今,许多官方买方坚持通过银行转账付款(根据法律规定,对于可抵扣增值税的交易,金额达到或超过500万越南盾时必须采用银行转账)。供应商可能需要从现金销售转向银行或支付网关。这可能会延长付款周期(例如,30–60天账期),但也能降低现金处理风险,并可能有助于获得融资(例如,发票贴现)。.
对外国企业的建议
对于进入越南的外国企业而言,基于数据了解当地采购行为至关重要。B2B买方行为研究有助于识别哪些细分市场正在最快转向符合增值税规定的采购方式、各行业的价格敏感度有何差异,以及在一个仍有部分非正式交易的市场中,哪些因素会影响供应商选择。.
与此同时,竞争对手和渠道分析对于了解当地分销商的运营方式、哪些企业已经提供增值税发票销售、定价结构以及哪些客户细分市场尚未得到充分服务至关重要。这一点在越南尤为重要,因为非正式和正式渠道并存,竞争动态并不总是透明。.
外国企业还应评估越南增值税制度下的定价和利润率影响,并评估当地物流及履约能力,以确保与市场预期保持一致。最后,及时了解不断变化的税收和发票法规至关重要,因为合规要求可能直接影响市场进入战略和合作伙伴决策。.
阅读更多
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://nief.mof.gov.vn/kinh-te-xa-hoi/tinh-hinh-hoat-dong-cua-ho-kinh-doanh-o-nuoc-ta-hien-nay-11682.html
[2] https://www.sapo.vn/bao-chi-noi-ve-sapo/Sapo-Khao-sat-15-000-nha-ban-hang-Thue-hoa-don-dien-tu-da-kenh-va-AI-dinh-hinh-t-a2788.html
[3] https://thuvienphapluat.vn/van-ban/Ke-toan-Kiem-toan/Nghi-dinh-123-2020-ND-CP-quy-dinh-hoa-don-chung-tu-445980.aspx
[4] https://en.baochinhphu.vn/law-on-personal-income-tax-approved-111251210112819468.htm
相关文章








登录 / 注册
订阅新闻通讯