

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
根据第 70 号法令,越南个人二维码的使用预计将会减少,这将促使家庭企业转向专业化服务。
141 月2026
最新消息及报道 / 越南简报
评论: 没有评论.

得益于便利性和可及性,使用二维码进行支付已迅速融入越南零售业态,包括家庭经营户和微型商户。然而,第70号法令的实施,以及从定额征税转向基于营业收入申报的变化,暴露出广泛使用个人二维码所存在的结构性弱点。在这一监管压力下,个人二维码的使用将不可避免地减少,促使家庭经营户转向专业化服务。.
二维码的普及
过去十年,越南非现金交易快速增长,二维码支付已成为采用最广泛的支付方式之一。根据越南国家银行的数据,2025年前九个月,非现金交易笔数和交易金额较上年同期分别增长43.3%和24.2%。尤其是二维码交易,增长尤为显著:交易笔数增长61.6%,交易金额增长150.7%[1].
二维码在家庭经营户和街头摊贩中尤其受欢迎,因为其成本低、易于部署,且无需配备POS终端,从而显著降低了微型商户的采用门槛[2]. 任何店主都可以通过开立银行账户、生成个人二维码并将其放置在柜台上,快速采用这一方式。因此,二维码支付已融入消费者的日常行为,包括菜市场和路边摊等非正式零售场景[3].
一个售卖绿色糯米饭的小贩摊位,上面有一个二维码
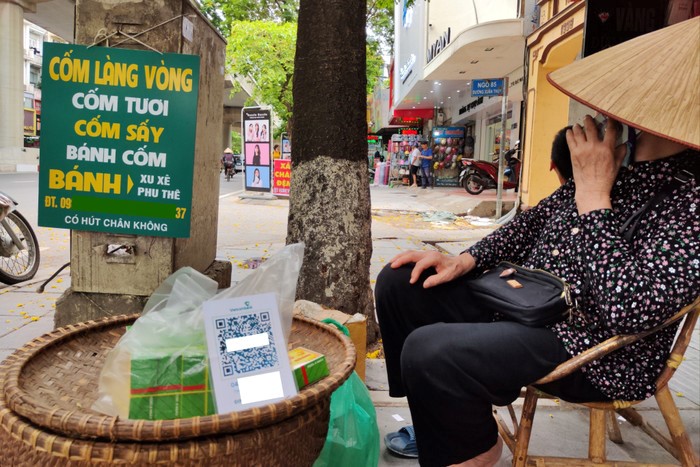
来源: Dan Viet
家庭经营户的新税收规定
越南家庭经营户的监管环境正在发生根本性变化,这将直接影响二维码的使用方式。根据通过第70号法令引入的新税收框架,政府正推动家庭经营户逐步摆脱定额征税制度,转向基于实际营业收入的自行申报制度。家庭经营户将被要求保存规范的会计记录、定期申报收入,并开具与税务机关系统相连接的电子发票[4]. 这与此前的模式存在重大差异:在此前模式下,家庭经营户缴纳固定的估算税额,无需对每笔交易进行系统记录。.
使用个人二维码所带来的问题
在这一新的监管背景下,个人二维码被广泛用于商业交易,已成为一个问题。.
监管与合规风险
新税收制度出台后,用于转账和支付的二维码也将有所区分。尽管二者都依赖二维码作为扫码界面,但二维码转账是一种点对点银行转账方式,二维码中包含个人账户信息,可将资金直接转入个人银行账户。这正是家庭经营户广泛采用的个人二维码方式。相比之下,二维码支付是面向已注册企业账户提供的支付解决方案。QR Pay交易被认定为商业支付,计入销售收入,并可自动连接至POS系统、电子发票平台以及税务机关的申报要求[5].
使用个人二维码会使个人收入与经营收入难以区分。在新税收制度下,这将带来重大的合规风险,因为税务机关要求交易记录透明、可审计,并与申报收入及已开具的电子发票相一致。继续使用个人二维码可能使家庭经营户在税务检查期间面临法律风险,包括难以解释资金交易流程,以及被怀疑少报收入[6]. 在某些情况下,这可能引发逃税或收入申报不清的怀疑。.
缺乏消费者保护
使用个人二维码进行商业交易的另一项主要缺点是消费者权益保障有限。通过个人二维码进行的支付在法律上被归类为点对点银行转账,而非商业交易,这意味着其不属于正式商户支付监管的适用范围。因此,消费者通常无法获得正式收据或发票;当商品存在缺陷、服务未交付或发生欺诈时,也没有标准化的退款、拒付或争议解决机制。在涉及个人二维码的转账错误或诈骗案件中,如果收款人不同意,银行通常无法撤销交易,使消费者面临资金损失风险[7].
与国际支付系统不兼容
个人二维码的另一项局限在于无法接入国际支付网络。个人二维码转账通常与境内银行账户和本地支付渠道绑定,例如越南境内的银行间转账系统,并非为支持境外银行卡、国际钱包或全球结算标准而设计。缺乏国际兼容性不仅限制了个体经营户的收入机会,也给旅游和服务等关键行业带来摩擦,而这些行业的境外客户消费占比较高[8]. 随着越南将数字支付作为经济现代化战略的一部分,这一差距进一步凸显了推动个体经营户摆脱个人二维码转账的必要性
主要银行为个体经营户提供的支持服务
在监管压力下,个体经营户在转向与企业账户关联的注册支付解决方案时面临重大挑战。常见问题包括交易费用——其被认为会进一步压缩本已有限的利润空间;POS系统或软件的安装及设置成本;以及运营复杂性,例如学习使用新应用、管理电子发票,以及为税务申报核对交易记录。认识到这些障碍后,越南银行开始将自身定位为个体经营户的数字化转型合作伙伴,而不仅仅是支付服务提供商。.
MB银行——数字化解决方案 MB卖家
通过MB Seller解决方案,MB提供一体化数字生态系统,使个体经营户仅使用智能手机即可接受二维码支付、管理交易并开具电子发票,无需POS设备或其他硬件。这显著降低了安装成本和前期投入,而这正是微型商户面临的最大障碍之一。值得注意的是,移动应用mSeller在设计时充分考虑了税务合规要求,使交易记录能够符合新税制下的收入申报和电子发票开具要求[9]. 个体经营户可使用该应用通过智能手机开具电子发票[10].
越南外贸银行 – 商户支付平台 DigiShop
Vietcombank通过面向商户的数字平台VCB DigiShop为个体经营户提供支持,重点强调标准化、透明度和监管合规。DigiShop支持注册商户二维码支付,并将交易记录与企业账户管理相结合,帮助个体经营户清晰区分个人与经营资金流。重要的是,Vietcombank的解决方案旨在接入越南更广泛的数字商务和税务生态系统,包括兼容eTax平台,以及KiotViet等第三方POS和门店管理软件[11].
Agribank——个体经营户支持方案
通过其服务方案,Agribank着力解决采用注册支付解决方案时最紧迫的障碍之一:安装和服务成本。在该计划下,Agribank为个体经营户提供最长三年(截至2028年)的数字支付及POS相关服务免费安装和使用,大幅减轻其向合规商户支付体系转型所带来的财务负担[12]. 此外,Agribank还利用其广泛的分支机构网络和客户基础,尤其是在农村及半城市地区,为个体经营户提供现场指导和数字银行服务接入[13].
其他银行,如Techcombank、BIDV和Vietinbank,也在加快提供支持,通过折扣服务套餐及其他创新解决方案,帮助个体工商户遵循第70号法令开展经营。其中一项突出解决方案是SoftPOS,使商户无需安装传统POS硬件,即可通过支持NFC的智能手机直接接受银行卡和电子钱包支付[14]. 鉴于越南智能手机和互联网连接的普及,这一解决方案具有成本效益,且适合越南市场环境。根据越南信息与通信部的数据,2023年成年人智能手机拥有率为84.4%,目标是到2025年达到100%[15]. 互联网普及率持续稳步提升。.
Vietnam Internet adoption rate (2016-2025)
单位:%
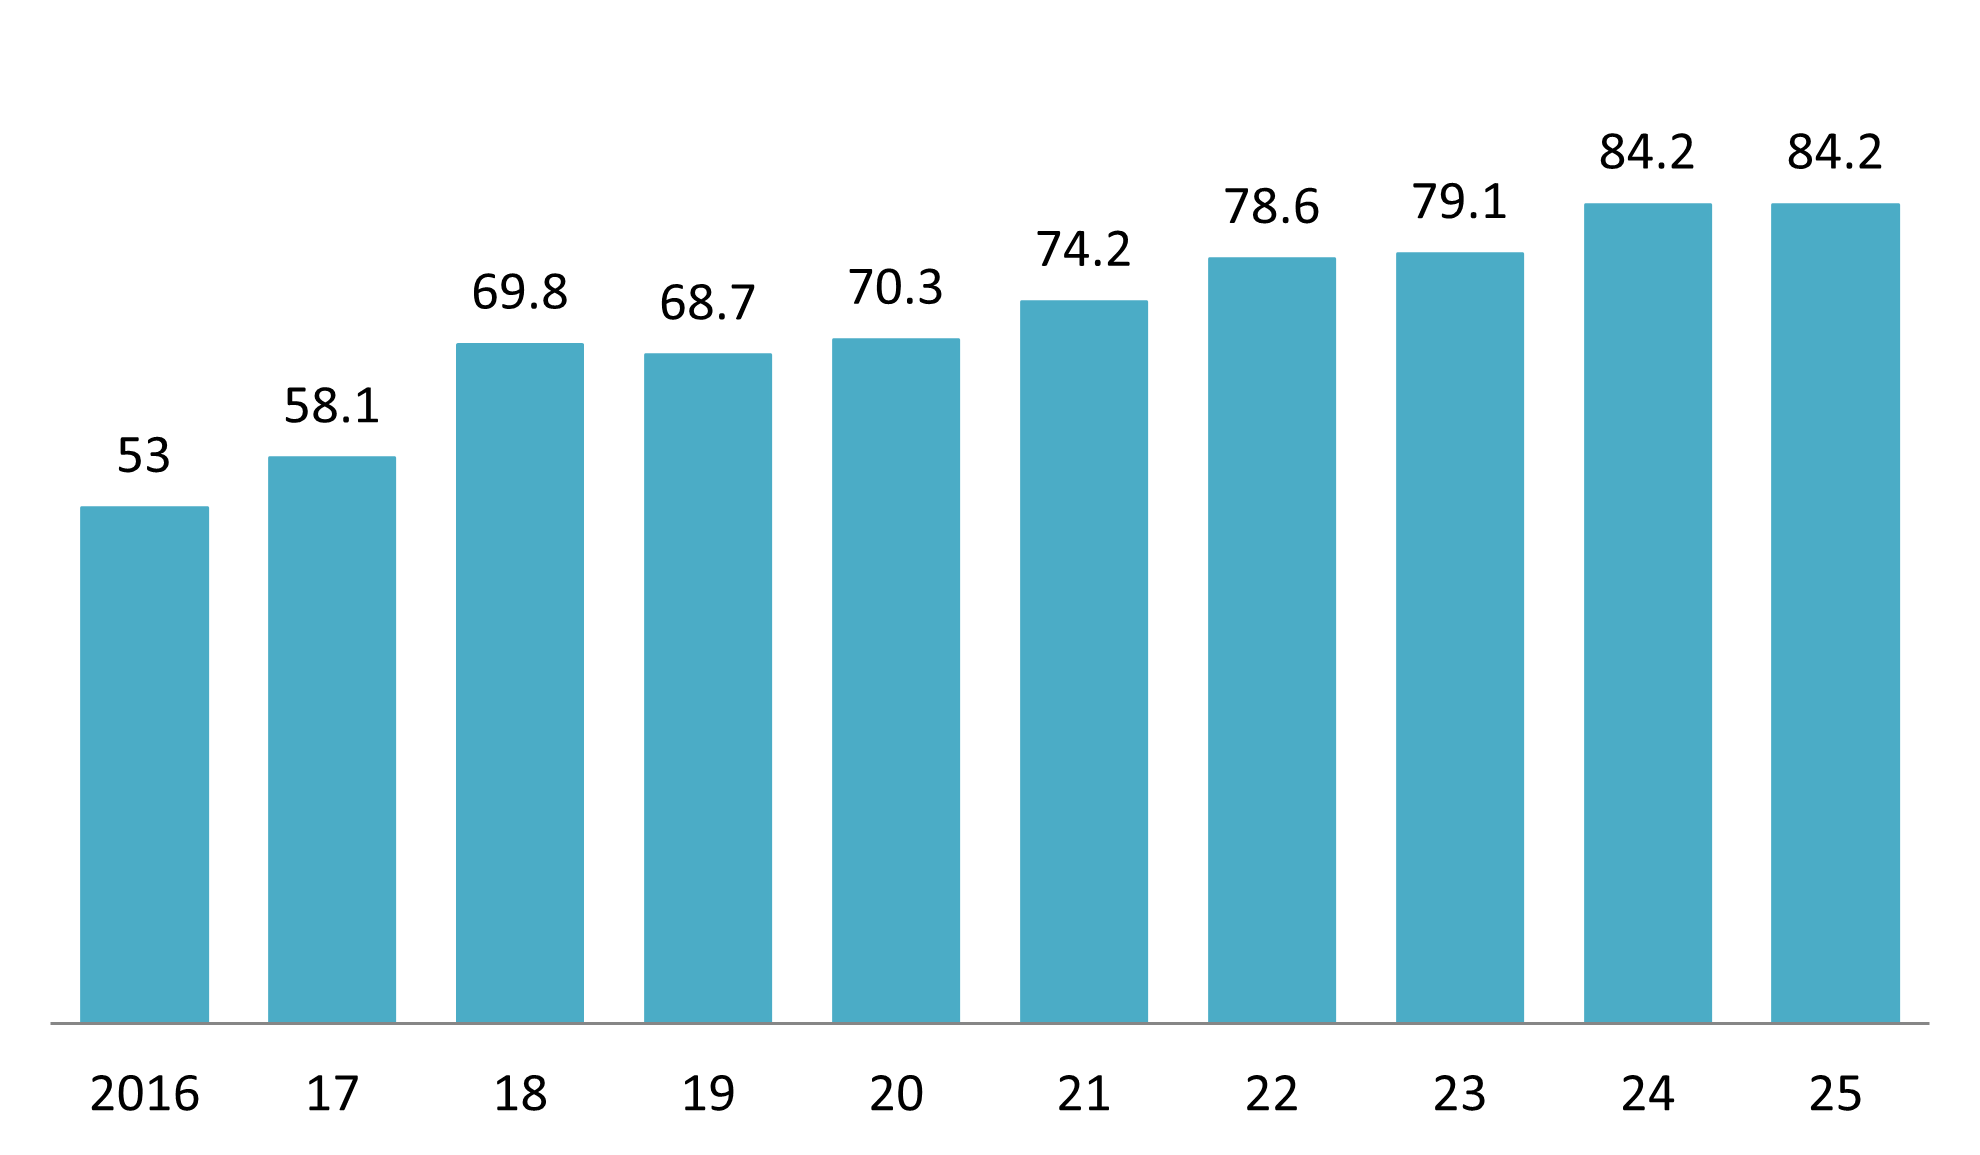
来源: DataReportal
结论
个人二维码的减少,以及第70号法令要求转向注册支付方式,正在从根本上重塑越南个体工商户市场格局。个体工商户交易的规范化将带来更清晰的收入数据、更强的合规基础设施以及更标准化的支付方式,从而提升市场透明度。这为外国金融科技企业、支付服务提供商、POS及会计软件供应商和跨境支付网络创造了机遇,使其能够与越南本地银行合作,融入越南不断发展的数字支付生态系统,并服务于新近规范化的商户群体。从中期来看,个人二维码的减少和专用账户的兴起,可能通过使越南零售支付基础设施更加接近国际标准,进一步提升越南的投资吸引力。.
*如果您希望引用本文中的任何信息,请善意地引用来源,并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,我们是首家专注于越南市场调研的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查和商业配对。此外,我们近期还建立了一个包含超过90万家越南企业的数据库,可用于寻找合作伙伴和分析市场。. 如有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[1] Government News,二维码支付蓬勃发展,亟需全面标准化 (https://baochinhphu.vn/thanh-toan-qr-bung-no-va-yeu-cau-chuan-hoa-toan-dien-10225111919305399.htm)
[2] VnEconomy,二维码支付增长机遇 (https://en.vneconomy.vn/opportunities-for-qr-payment-growth.htm)
[3] Vietnam Education E-Magazine,数字化转型涉及改变支付习惯,转向无现金支付 (https://giaoduc.net.vn/chuyen-doi-so-bang-thay-doi-thoi-quen-de-thanh-toan-khong-dung-tien-mat-post253763.gd)
[4] 官方:2026年收入低于5亿越南盾的企业仍需保留会计账簿 (https://thuvienphapluat.vn/phap-luat/ho-tro-phap-luat/chinh-thuc-doanh-thu-duoi-500-trieu-ho-kinh-doanh-van-phai-lam-so-sach-ke-toan-nam-2026-chi-tiet-ra-177463-250119.html)
[5] VnEconomy,转向以商户为基础的二维码支付 (https://en.vneconomy.vn/shift-towards-merchant-based-qr-payments.htm)
[6] VnEconomy,将二维码转账升级为二维码支付后,谁将受益? (https://vneconomy.vn/ai-huong-loi-khi-nang-hang-qr-chuyen-tien-len-qr-thanh-toan.htm)
[7] VnEconomy,转向以商户为基础的二维码支付 (https://en.vneconomy.vn/shift-towards-merchant-based-qr-payments.htm)
[8] Business and Integration E-Magazine,二维码支付蓬勃发展,但许多企业仍在使用个人二维码? (https://doanhnghiephoinhap.vn/thanh-toan-qr-code-bung-no-nhung-nhieu-ho-kinh-doanh-van-dung-ma-ca-nhan-121646.html)
[9] MB Bank,MB提供MB Seller数字化解决方案 (https://www.mbbank.com.vn/chi-tiet/tin-mb/mb-cung-cap-bo-giai-phap-so-mb-seller-dong-hanh-cung-ho-kinh-doanh-but-toc-60-ngay-chuyen-doi-ke-khai-thue-2025-11-24-16-3-3/6828)
[10] Government News,MB推出mSeller应用:企业只需一部手机即可开具电子发票 (https://baochinhphu.vn/mb-tang-ung-dung-mseller-ho-kinh-doanh-chi-can-dien-thoai-la-co-the-xuat-hoa-don-dien-tu-102250614201231134.htm)
[11] Vietcombank,VCB Digishop——支持个体工商户的综合解决方案。 (https://www.vietcombank.com.vn/vi-VN/To-chuc/SMEs/Danh-sach-tin-noi-bat-KHSMEs/Articles/2025/06/25/VCB-DIGISHOP-dong-hanh-cung-ho-kinh-doanh)
[12] 农业银行推出“农业银行陪伴家庭企业”产品和服务包(https://www.agribank.com.vn/vn/khuyen-mai/khuyen-mai-ca-nhan/khuyen-mai-ngan-hang-so/agribank-ra-mat-goi-san-pham-dich-vu-agribank-dong-hanh-cung-ho-kinh-doanh)
[13] Agribank,Agribank加快支持个体工商户开展数字化转型并实施第70/2025/ND-CP号法令 (https://www.agribank.com.vn/vn/ve-agribank/tin-tuc-su-kien/tin-ve-agribank/hoat-dong-agribank/agribank-tang-toc-ho-tro-ho-kinh-chuyen-doi-so-va-thuc-thi-nghi-dinh-70-2025-nd-cp)
[14] Techcombank,SoftPOS——便捷且经济高效的卡支付解决方案(https://techcombank.com/thong-tin/blog/softpos)
[15] 第36/QĐ-TTg号决定,批准2021-2030年信息通信基础设施规划,展望至2050年(https://thuvienphapluat.vn/van-ban/Xay-dung-Do-thi/Quyet-dinh-36-QD-TTg-2024-phe-duyet-Quy-hoach-ha-tang-thong-tin-va-truyen-thong-2021-2030-595184.aspx)
相关文章




登录 / 注册
订阅新闻通讯