 简体中文
 English
 日本語
 Tiếng Việt
 한국어
251 月2024
行业评论/最新新闻和报告
评论: 没有评论.
越南的保险市场,尤其是人寿保险行业,在2023年经历了危机。它不仅面临整体经济衰退,保险行业还遭遇了传播危机和客户信任流失。这进一步加剧了对整个行业的重大影响。尽管如此,保险行业已逐步克服这些挑战,并通过重组提升服务质量。.
自1999年放开管制以来,越南人寿保险市场持续稳步扩张,即使在金融危机期间也是如此。此前,Bao Viet(https://www.baoviet.com.vn/insurance/ )作为唯一的保险公司占据市场主导地位。随着外资进入,市场规模不断扩大,2005年已有8家保险公司,截至2023年5月,越南共有19家人寿保险公司
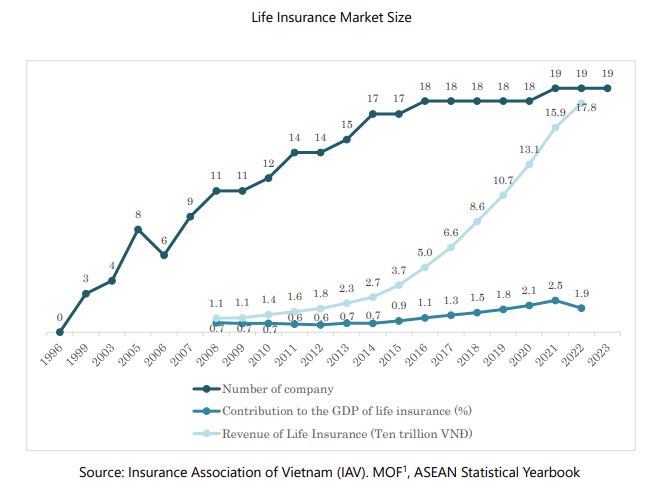 回顾2013年的经济危机,整体保险市场继续增长14%(其中,非寿险增长7%,人寿保险大幅增长23%)。然而,截至2023年11月,非寿险市场仅实现温和增长2%,而人寿保险则下降了11.6%。不过,经过10年的发展,越南保险市场规模已显著扩大,人寿保险收入增长超过6倍。整个保险业对经济的再投资规模达到约757.652万亿越南盾,较去年同期增长约13%。.[2]
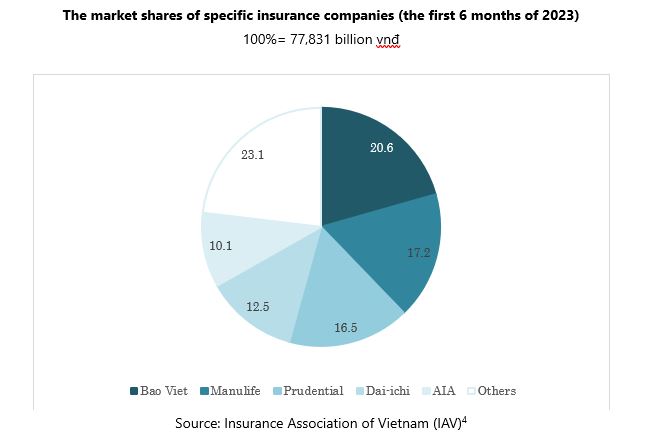
从2023年前6个月来看,2023年前6个月新签发保单数量达到1,028,402份(主要产品),下降31.3%;整个市场的保险保费收入预计为77.831万亿越南盾,较去年同期下降7.9%。整个市场新保单数量和人寿保险保费收入的下降,是近期危机引发客户信任危机的结果。许多客户因相关事件提出投诉:储蓄存款和投资被转化为保险合同或信用贷款,并且他们通过各种手段被强迫购买人寿保险[3].
Bao Viet继续保持其在人寿保险领域的领先市场地位,市场份额为20.1%。然而,紧随其后的是两家市场份额较为接近的公司,即Manulife(17.2%)和Prudential(16.5%);其次是Dai-ichi(12,5%)和AIA(10.1%)。排名前五的公司之后还有14家公司,合计占据23.1%的市场份额。.
 在一定程度上,政府领导层的介入有助于稳定保险市场。财政部也已向政府提交了多项用于规范、监督和检查保险行业经营活动的法律,例如第08/2022/QH15号《保险业务法》及相关法令,如第46/2023/NĐ-CP号法令、第67/2023/NĐ-CP号法令
2024年仍被预测为整体经济,尤其是保险行业,充满挑战的一年。然而,这也为人寿保险公司提供了在深度和广度上发展的机会,提升其在市场中生存的竞争能力。这是市场推动健康高效市场发展的过程[5]. 。目前,越南人口正在快速老龄化,这使得市场对适合老年人的保险产品产生需求。该群体有保险需求和保险意识,但目前他们参与保险仍较为困难[6]. 。保险公司应为糖尿病、高胆固醇、高血压等有相关健康状况的客户提供专门产品,并扩大核保范围。此外,还应延伸特殊保险方案,以满足残障人士或心理健康问题人群的需求。目前,已有既往病史的人士由于相关风险较高,难以获得保险产品。根据保险监管规定,这类申请通常会被保险公司拒绝。.
本文已发表于东盟经济新闻“读懂越南趋势”专栏。更多信息请参见下文