 Tiếng Việt
 English
 日本語
 简体中文
 한국어
25/01/2024
Đánh giá ngành / Tin tức & Báo cáo mới nhất
Bình luận: Không có bình luận.
Thị trường bảo hiểm nói chung, và bảo hiểm nhân thọ nói riêng, tại Việt Nam đã trải qua một cuộc khủng hoảng trong năm 2023. Không chỉ đối mặt với suy thoái kinh tế chung, ngành bảo hiểm còn phải xử lý các khủng hoảng truyền thông và sự mất niềm tin của khách hàng. Điều này càng làm gia tăng tác động đáng kể lên toàn ngành. Tuy nhiên, ngành bảo hiểm đã từng bước vượt qua những thách thức này, tái cơ cấu để nâng cao chất lượng dịch vụ.
Thị trường bảo hiểm nhân thọ Việt Nam đã tăng trưởng ổn định kể từ khi được tự do hóa vào năm 1999, ngay cả trong giai đoạn khủng hoảng tài chính. Trước đây, Bao Viet (https://www.baoviet.com.vn/insurance/ ) chiếm lĩnh thị trường với tư cách là công ty bảo hiểm duy nhất. Thị trường mở rộng với sự tham gia của vốn nước ngoài, với tám công ty bảo hiểm vào năm 2005, và tính đến tháng 5 năm 2023, Việt Nam có 19 công ty bảo hiểm nhân thọ
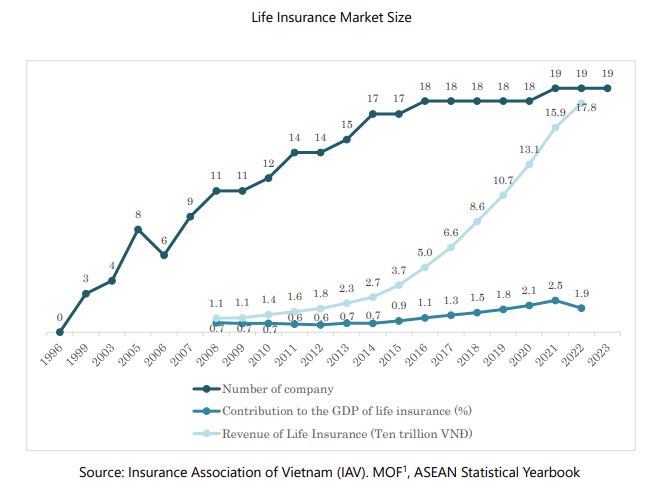 Nhìn lại cuộc khủng hoảng kinh tế năm 2013, thị trường bảo hiểm nói chung tiếp tục tăng trưởng 14% (trong đó bảo hiểm phi nhân thọ tăng 7% và bảo hiểm nhân thọ tăng mạnh 23%). Tuy nhiên, tính đến tháng 11 năm 2023, thị trường bảo hiểm phi nhân thọ chỉ ghi nhận mức tăng trưởng khiêm tốn 2%, trong khi bảo hiểm nhân thọ giảm 11.6%. Tuy vậy, sau 10 năm, quy mô thị trường bảo hiểm tại Việt Nam đã mở rộng đáng kể, với doanh thu bảo hiểm nhân thọ tăng hơn 6 lần. toàn ngành bảo hiểm đã tái đầu tư vào nền kinh tế, đạt mức ước tính 757.652 nghìn tỷ đồng, tương đương mức tăng khoảng 13% so với cùng kỳ năm trước.[2]
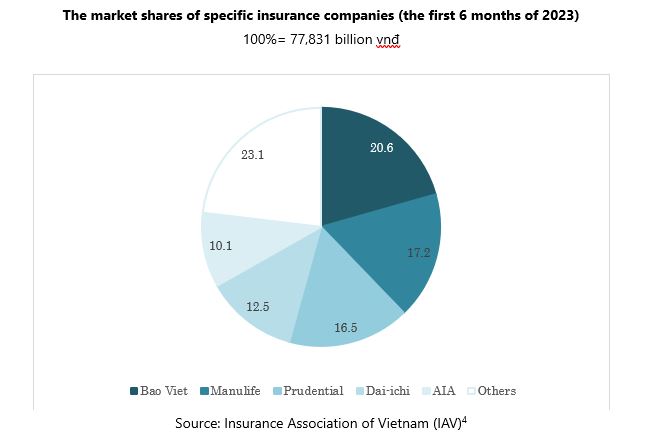
Xét 6 tháng đầu năm 2023, số lượng hợp đồng khai thác mới trong 6 tháng đầu năm 2023 đạt 1.028.402 hợp đồng (sản phẩm chính), giảm 31.3%; tổng doanh thu phí bảo hiểm của toàn thị trường ước đạt 77.831 nghìn tỷ đồng, giảm 7.9% so với cùng kỳ năm trước. Sự sụt giảm về số lượng hợp đồng mới và doanh thu phí bảo hiểm nhân thọ trên toàn thị trường là hệ quả của tâm lý mất niềm tin bắt nguồn từ cuộc khủng hoảng gần đây. Nhiều khách hàng đã khiếu nại do các sự việc liên quan đến việc tiền gửi tiết kiệm và khoản đầu tư bị chuyển đổi thành hợp đồng bảo hiểm hoặc khoản vay tín dụng, đồng thời họ bị ép mua bảo hiểm nhân thọ thông qua nhiều thủ đoạn khác nhau[3].
Bao Viet tiếp tục duy trì vị thế dẫn đầu thị trường trong lĩnh vực bảo hiểm nhân thọ với thị phần 20.1%. Tuy nhiên, bám sát phía sau là hai doanh nghiệp có thị phần tương đối gần nhau, gồm Manulife (17.2%) và Prudential (16.5%), tiếp theo là Dai-ichi (12,5%) và AIA (10.1%). Sau top 5 là 14 công ty, cùng chiếm tổng thị phần 23.1%.
 Ở một mức độ nhất định, sự tham gia chỉ đạo của Chính phủ đóng vai trò trong việc ổn định thị trường bảo hiểm. Bộ Tài chính cũng đã trình Chính phủ nhiều văn bản pháp luật để điều chỉnh, giám sát và thanh tra các hoạt động kinh doanh trong ngành bảo hiểm, chẳng hạn như Luật Kinh doanh bảo hiểm số 08/2022/QH15 và các Nghị định liên quan như Nghị định số 46/2023/NĐ-CP, Nghị định số 67/2023/NĐ-CP
Năm 2024 vẫn được dự báo là một năm đầy thách thức đối với toàn bộ nền kinh tế và đặc biệt là ngành bảo hiểm. Tuy nhiên, đây cũng là cơ hội để các công ty bảo hiểm nhân thọ phát triển cả về chiều sâu lẫn chiều rộng, nâng cao năng lực cạnh tranh để tồn tại trên thị trường. Đây là quá trình của thị trường, giúp thúc đẩy sự phát triển thị trường lành mạnh và hiệu quả[5]. Hiện nay, dân số Việt Nam đang già hóa nhanh chóng, kéo theo nhu cầu về các gói bảo hiểm phù hợp với người cao tuổi. Nhóm này có nhu cầu và nhận thức về bảo hiểm, nhưng hiện tại, việc tham gia đối với họ vẫn còn gặp nhiều khó khăn[6]. Các công ty bảo hiểm nên cung cấp các sản phẩm chuyên biệt và mở rộng quy trình thẩm định đối với khách hàng có các tình trạng như tiểu đường, cholesterol cao, huyết áp cao, v.v. Ngoài ra, cần mở rộng các gói bảo hiểm đặc thù để đáp ứng nhu cầu của người khuyết tật hoặc người có vấn đề về sức khỏe tâm thần. Hiện nay, những người có bệnh lý sẵn có gặp khó khăn trong việc tiếp cận các gói bảo hiểm do mức độ rủi ro cao liên quan đến họ. Theo quy định bảo hiểm, các hồ sơ này thường bị các công ty bảo hiểm từ chối.
Bài viết này đã được đăng trong chuyên mục “Đọc xu hướng Việt Nam” của ASEAN Economic News. Vui lòng xem bên dưới để biết thêm thông tin