

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Theo Nghị định 70, việc sử dụng mã QR cá nhân tại Việt Nam dự kiến sẽ giảm, thúc đẩy các hộ gia đình chuyển sang các dịch vụ chuyên biệt.
14/01/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Nhờ tính tiện lợi và khả năng tiếp cận cao, hình thức thanh toán bằng mã QR đã nhanh chóng được áp dụng trong lĩnh vực bán lẻ tại Việt Nam, bao gồm các hộ kinh doanh và tiểu thương. Tuy nhiên, việc ban hành Nghị định 70 và chuyển đổi từ phương pháp thuế khoán sang kê khai dựa trên doanh thu đã bộc lộ những điểm yếu mang tính hệ thống trong việc sử dụng rộng rãi mã QR cá nhân. Trước áp lực từ các quy định này, việc sử dụng mã QR cá nhân sẽ неизвitable giảm dần, thúc đẩy các hộ kinh doanh chuyển sang sử dụng các dịch vụ chuyên biệt.
Sự phổ biến của mã QR
Trong thập kỷ qua, Việt Nam đã chứng kiến sự tăng trưởng nhanh chóng của các giao dịch không dùng tiền mặt, trong đó thanh toán bằng mã QR nổi lên như một trong những phương thức thanh toán được áp dụng rộng rãi nhất. Theo Ngân hàng Nhà nước Việt Nam, trong chín tháng đầu năm 2025, các giao dịch không dùng tiền mặt tăng 43.3% về số lượng và 24.2% về giá trị giao dịch so với cùng kỳ năm trước. Đặc biệt, các giao dịch sử dụng mã QR ghi nhận mức tăng trưởng ấn tượng: 61.6% về số lượng và 150.7% về giá trị giao dịch[1].
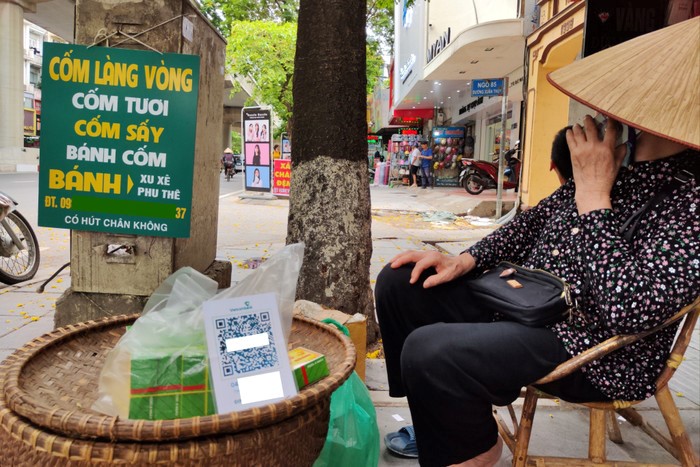
Mã QR đặc biệt phổ biến trong các hộ kinh doanh và các tiểu thương đường phố vì chi phí thấp, dễ triển khai và không yêu cầu thiết bị POS, qua đó giảm đáng kể rào cản áp dụng đối với các tiểu thương[2]. Bất kỳ chủ cửa hàng nào cũng có thể nhanh chóng áp dụng phương thức này bằng cách mở tài khoản ngân hàng, tạo mã QR cá nhân và đặt mã tại quầy. Nhờ đó, thanh toán QR đã trở thành một phần trong hành vi tiêu dùng hằng ngày, bao gồm cả các môi trường bán lẻ phi chính thức như chợ truyền thống và các quầy hàng ven đường[3].
Quầy bán xôi xanh có mã QR.
Nguồn: Dan Viet
Quy định thuế mới đối với hộ kinh doanh
Môi trường pháp lý của Việt Nam đối với các hộ kinh doanh đang trải qua một sự chuyển đổi căn bản, tác động trực tiếp đến cách thức sử dụng mã QR. Theo khung thuế mới được giới thiệu thông qua Nghị định 70, Chính phủ đang chuyển các hộ kinh doanh từ hệ thống thuế khoán sang cơ chế tự kê khai dựa trên doanh thu thực tế. Các hộ kinh doanh sẽ phải duy trì sổ sách kế toán đầy đủ, định kỳ kê khai doanh thu và phát hành hóa đơn điện tử được kết nối với hệ thống của cơ quan thuế[4]. Đây là sự thay đổi lớn so với mô hình trước đây, trong đó các hộ kinh doanh nộp mức thuế ước tính cố định và không bắt buộc phải ghi nhận có hệ thống từng giao dịch.
Những vấn đề khi sử dụng mã QR cá nhân
Trong bối cảnh pháp lý mới này, việc sử dụng rộng rãi mã QR cá nhân cho các giao dịch kinh doanh đã trở thành một vấn đề.
Rủi ro pháp lý và tuân thủ
Khi chế độ thuế mới được ban hành, mã QR dùng cho chuyển khoản và thanh toán cũng được phân biệt rõ. Mặc dù đều dựa trên mã QR như một giao diện quét, chuyển khoản QR là phương thức chuyển tiền ngân hàng giữa các cá nhân, trong đó mã QR chứa thông tin tài khoản cá nhân, cho phép tiền được chuyển trực tiếp vào tài khoản ngân hàng của một cá nhân. Đây là phương thức mã QR cá nhân được các hộ kinh doanh áp dụng rộng rãi. Ngược lại, thanh toán QR là giải pháp thanh toán được cấp cho tài khoản doanh nghiệp đã đăng ký. Các giao dịch QR Pay được công nhận là thanh toán thương mại, được ghi nhận là doanh thu bán hàng và có thể tự động liên kết với hệ thống POS, nền tảng lập hóa đơn điện tử và các yêu cầu báo cáo của cơ quan thuế[5].
Việc sử dụng mã QR cá nhân khiến việc phân biệt giữa thu nhập cá nhân và thu nhập kinh doanh trở nên khó khăn. Theo chế độ thuế mới, điều này tạo ra những rủi ro tuân thủ đáng kể, vì cơ quan thuế yêu cầu hồ sơ giao dịch minh bạch, có thể kiểm toán và phù hợp với doanh thu đã kê khai cũng như các hóa đơn điện tử đã phát hành. Việc tiếp tục sử dụng mã QR cá nhân có thể khiến các hộ kinh doanh đối mặt với rủi ro pháp lý trong các đợt thanh tra thuế, bao gồm khó khăn trong việc giải trình luồng giao dịch và nguy cơ bị nghi ngờ kê khai thiếu doanh thu[6]. Trong một số trường hợp, điều này có thể làm dấy lên nghi ngờ về hành vi trốn thuế hoặc việc báo cáo doanh thu không rõ ràng.
Thiếu cơ chế bảo vệ người tiêu dùng
Một hạn chế lớn khác của việc sử dụng mã QR cá nhân cho các giao dịch kinh doanh là mức độ bảo vệ quyền lợi người tiêu dùng còn hạn chế. Các khoản thanh toán được thực hiện qua mã QR cá nhân về mặt pháp lý được phân loại là chuyển khoản ngân hàng giữa cá nhân với cá nhân thay vì giao dịch thương mại, do đó nằm ngoài phạm vi điều chỉnh của các quy định chính thức về thanh toán dành cho đơn vị chấp nhận thanh toán. Vì vậy, người tiêu dùng thường không nhận được biên lai hoặc hóa đơn chính thức, đồng thời không có cơ chế tiêu chuẩn hóa cho việc hoàn tiền, khiếu nại giao dịch hoặc giải quyết tranh chấp khi hàng hóa bị lỗi, dịch vụ không được cung cấp hoặc xảy ra gian lận. Trong trường hợp chuyển khoản nhầm hoặc bị lừa đảo liên quan đến mã QR cá nhân, ngân hàng nhìn chung không thể hoàn ngược giao dịch nếu không có sự đồng ý của người nhận, khiến người tiêu dùng phải đối mặt với nguy cơ thiệt hại tài chính[7].
Không tương thích với các hệ thống thanh toán quốc tế
Một hạn chế khác của mã QR cá nhân là không thể kết nối với các mạng lưới thanh toán quốc tế. Việc chuyển tiền qua mã QR cá nhân thường gắn với các tài khoản ngân hàng trong nước và hạ tầng thanh toán nội địa, chẳng hạn như các hệ thống chuyển khoản liên ngân hàng tại Việt Nam, và không được thiết kế để hỗ trợ thẻ nước ngoài, ví điện tử quốc tế hoặc các tiêu chuẩn thanh toán quốc tế. Việc thiếu khả năng tương thích quốc tế không chỉ hạn chế cơ hội doanh thu của các hộ kinh doanh mà còn tạo ra trở ngại trong các lĩnh vực trọng yếu như du lịch và dịch vụ, nơi chi tiêu của khách hàng nước ngoài đóng vai trò đáng kể[8]. Khi Việt Nam thúc đẩy thanh toán số như một phần trong chiến lược hiện đại hóa nền kinh tế, khoảng trống này càng củng cố sự cần thiết phải chuyển các hộ kinh doanh khỏi hình thức chuyển khoản qua mã QR cá nhân
Dịch vụ hỗ trợ hộ kinh doanh của các ngân hàng lớn
Trong bối cảnh áp lực pháp lý ngày càng gia tăng, các hộ kinh doanh phải đối mặt với những thách thức đáng kể khi chuyển sang các giải pháp thanh toán đã đăng ký, liên kết với tài khoản kinh doanh. Các mối quan ngại phổ biến bao gồm phí giao dịch, được cho là làm giảm biên lợi nhuận vốn đã mỏng; chi phí lắp đặt hoặc thiết lập hệ thống POS hay phần mềm; và sự phức tạp trong vận hành, chẳng hạn như làm quen với ứng dụng mới, quản lý hóa đơn điện tử và đối soát giao dịch để kê khai thuế. Nhận thức được những rào cản này, các ngân hàng Việt Nam đã bắt đầu định vị mình không chỉ là nhà cung cấp dịch vụ thanh toán mà còn là đối tác chuyển đổi số cho các hộ kinh doanh.
MB Bank – Giải pháp kỹ thuật số MB Seller
Thông qua giải pháp MB Seller, MB cung cấp một hệ sinh thái số tích hợp, cho phép các hộ kinh doanh chấp nhận thanh toán qua mã QR, quản lý giao dịch và phát hành hóa đơn điện tử chỉ bằng điện thoại thông minh, mà không cần thiết bị POS hoặc phần cứng bổ sung. Điều này giúp giảm đáng kể chi phí lắp đặt và chi phí ban đầu, vốn là một trong những rào cản lớn nhất đối với các hộ kinh doanh siêu nhỏ. Đáng chú ý, ứng dụng trên điện thoại – mSeller được thiết kế phù hợp với yêu cầu tuân thủ thuế, cho phép hồ sơ giao dịch phù hợp với các yêu cầu về kê khai doanh thu và lập hóa đơn điện tử theo chế độ thuế mới[9]. Sử dụng ứng dụng, các hộ kinh doanh có thể phát hành hóa đơn điện tử bằng điện thoại thông minh[10].
Vietcombank – Nền tảng thanh toán dành cho người bán DigiShop
Vietcombank hỗ trợ các hộ kinh doanh thông qua VCB DigiShop, một nền tảng số dành cho đơn vị chấp nhận thanh toán, tập trung vào việc tiêu chuẩn hóa, minh bạch và tuân thủ quy định. DigiShop cho phép thanh toán bằng mã QR của đơn vị chấp nhận thanh toán đã đăng ký và tích hợp hồ sơ giao dịch với hoạt động quản lý tài khoản kinh doanh, giúp các hộ kinh doanh phân tách rõ ràng dòng tiền cá nhân và dòng tiền kinh doanh. Đáng chú ý, giải pháp của Vietcombank được thiết kế để kết nối với hệ sinh thái thương mại số và thuế rộng hơn của Việt Nam, bao gồm khả năng tương thích với các nền tảng eTax và phần mềm POS, quản lý cửa hàng của bên thứ ba như KiotViet[11].
Agribank – Gói hỗ trợ hộ kinh doanh
Thông qua gói dịch vụ của mình, Agribank giải quyết một trong những rào cản cấp thiết nhất đối với việc áp dụng các giải pháp thanh toán đã đăng ký: chi phí lắp đặt và dịch vụ. Theo chương trình này, Agribank cung cấp miễn phí việc lắp đặt và sử dụng các dịch vụ thanh toán số cũng như dịch vụ liên quan đến POS cho các hộ kinh doanh trong thời hạn lên đến ba năm (đến hết năm 2028), qua đó giảm đáng kể gánh nặng tài chính gắn với quá trình chuyển đổi sang các hệ thống thanh toán dành cho đơn vị chấp nhận thanh toán tuân thủ quy định[12]. Bên cạnh đó, Agribank cũng tận dụng mạng lưới chi nhánh và cơ sở khách hàng rộng khắp, đặc biệt tại khu vực nông thôn và bán đô thị, để cung cấp hướng dẫn trực tiếp và khả năng tiếp cận dịch vụ ngân hàng số cho các hộ kinh doanh[13].
Các ngân hàng khác như Techcombank, BIDV và Vietinbank cũng đang đẩy mạnh hỗ trợ nhằm giúp các hộ kinh doanh tuân thủ Nghị định 70 thông qua các gói dịch vụ ưu đãi và những giải pháp đổi mới khác. Một giải pháp nổi bật là SoftPOS, cho phép thương nhân chấp nhận thanh toán bằng thẻ và ví điện tử trực tiếp trên điện thoại thông minh hỗ trợ NFC mà không cần lắp đặt thiết bị POS truyền thống[14]. Giải pháp này có chi phí hợp lý và phù hợp với bối cảnh Việt Nam, xét đến tỷ lệ phổ cập điện thoại thông minh và kết nối Internet rộng rãi tại Việt Nam. Theo Bộ Thông tin và Truyền thông, tỷ lệ sở hữu điện thoại thông minh ở người trưởng thành đạt 84.4% vào năm 2023 và được đặt mục tiêu đạt 100% vào năm 2025[15]. Tỷ lệ sử dụng Internet liên tục tăng theo thời gian.
Vietnam Internet adoption rate (2016-2025)
Đơn vị: %
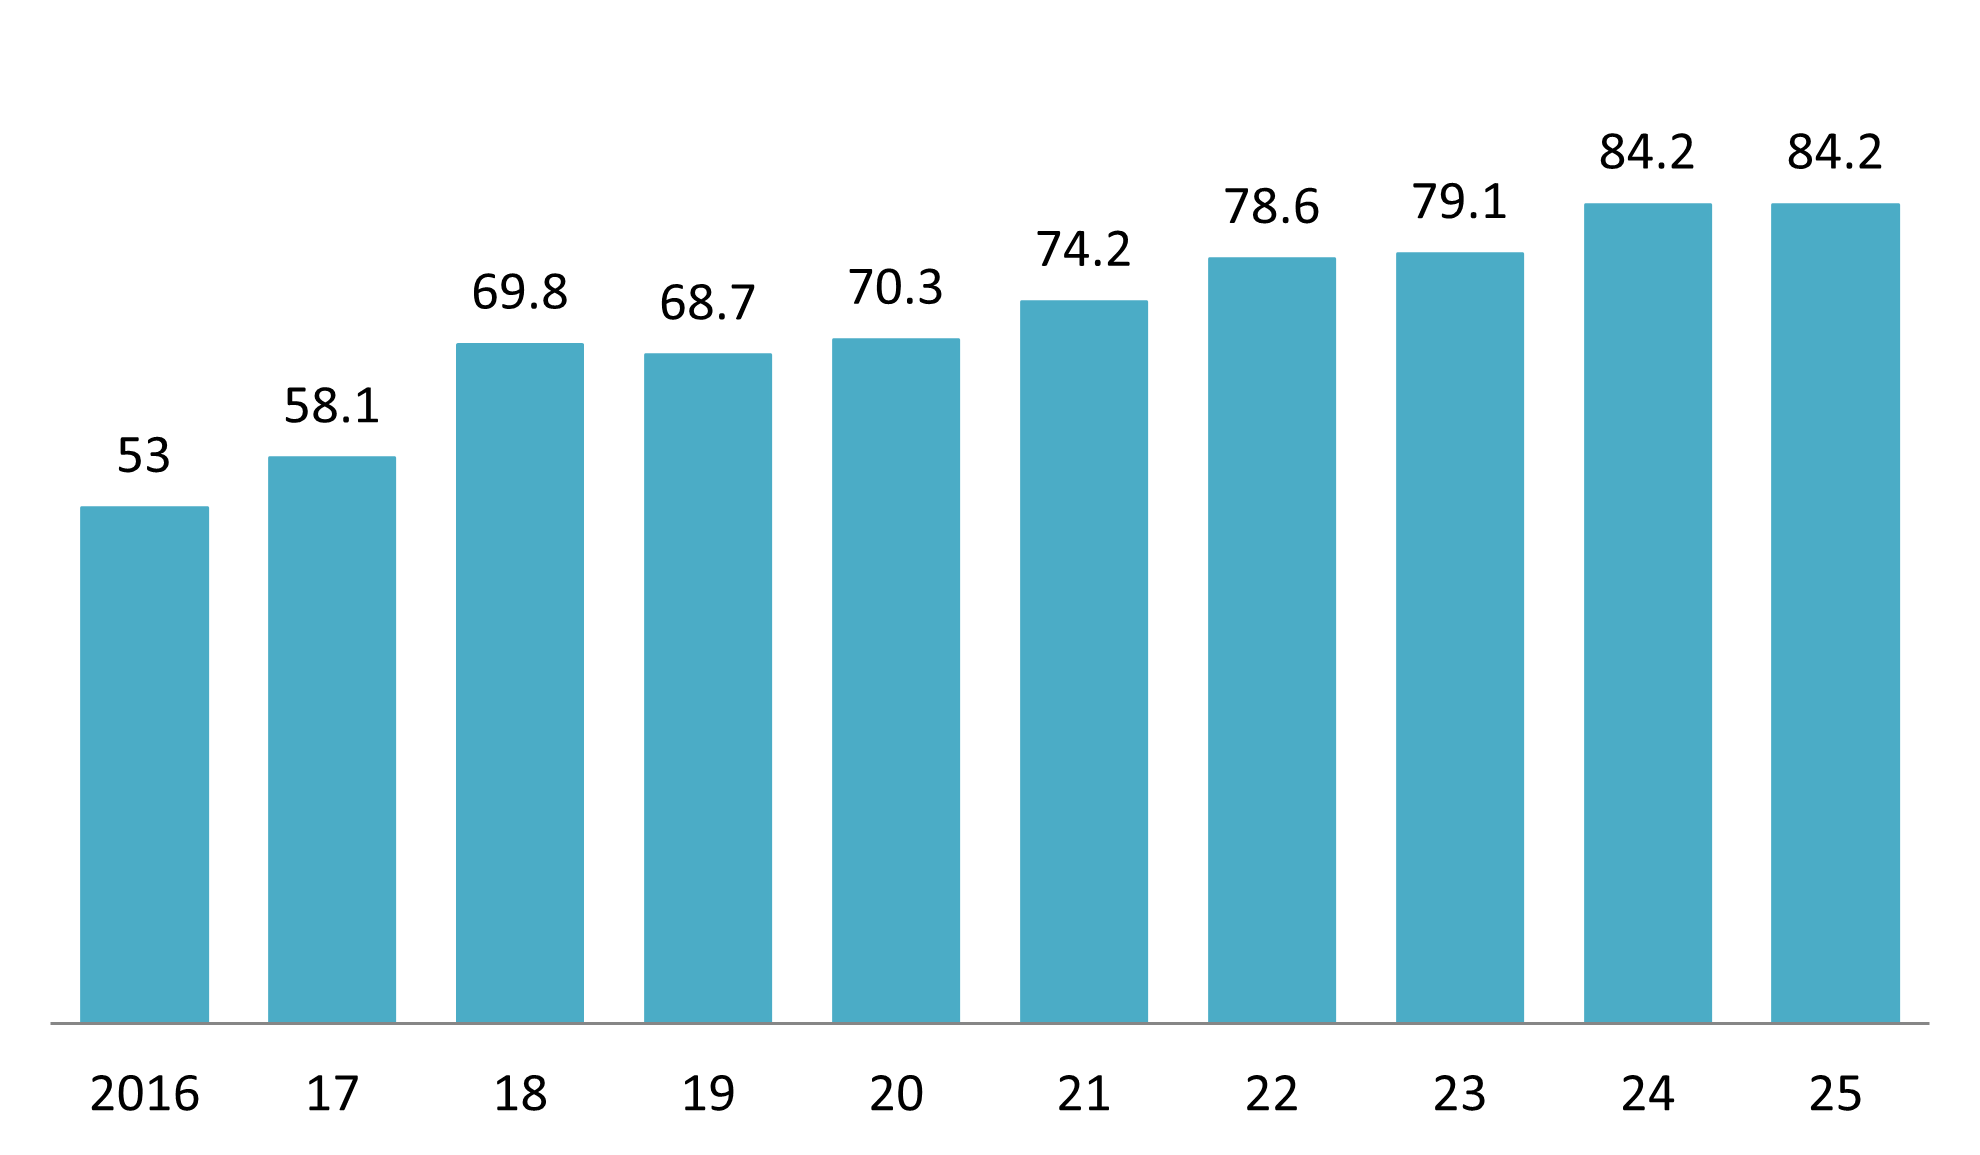
Nguồn: DataReportal
Kết luận
Sự suy giảm của mã QR cá nhân và yêu cầu bắt buộc chuyển sang các phương thức thanh toán đã đăng ký đang làm thay đổi căn bản bối cảnh kinh doanh hộ gia đình tại Việt Nam. Việc chính thức hóa các giao dịch của hộ kinh doanh tạo ra dữ liệu doanh thu rõ ràng hơn, hạ tầng tuân thủ chặt chẽ hơn và các phương thức thanh toán được chuẩn hóa hơn, qua đó nâng cao tính minh bạch của thị trường. Điều này mở ra cơ hội cho các công ty fintech nước ngoài, nhà cung cấp dịch vụ thanh toán, nhà cung cấp phần mềm POS và phần mềm kế toán, cũng như các mạng lưới thanh toán xuyên biên giới hợp tác với các ngân hàng địa phương, tích hợp vào hệ sinh thái thanh toán số đang phát triển của Việt Nam và phục vụ nhóm thương nhân mới được chính thức hóa. Trong trung hạn, sự suy giảm của mã QR cá nhân và sự gia tăng của các tài khoản chuyên biệt nhiều khả năng sẽ củng cố sức hấp dẫn đầu tư của Việt Nam, nhờ đưa hạ tầng thanh toán bán lẻ của quốc gia này xích lại gần hơn với các tiêu chuẩn quốc tế.
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] Cổng Thông tin điện tử Chính phủ, Thanh toán QR đang bùng nổ và đòi hỏi chuẩn hóa toàn diện (https://baochinhphu.vn/thanh-toan-qr-bung-no-va-yeu-cau-chuan-hoa-toan-dien-10225111919305399.htm)
[2] VnEconomy, Cơ hội phát triển thanh toán QR (https://en.vneconomy.vn/opportunities-for-qr-payment-growth.htm)
[3] Tạp chí điện tử Giáo dục Việt Nam, Chuyển đổi số gắn với thay đổi thói quen thanh toán không dùng tiền mặt (https://giaoduc.net.vn/chuyen-doi-so-bang-thay-doi-thoi-quen-de-thanh-toan-khong-dung-tien-mat-post253763.gd)
[4] Chính thức: Hộ kinh doanh có doanh thu dưới 500 triệu đồng vẫn phải lập sổ sách kế toán trong năm 2026 (https://thuvienphapluat.vn/phap-luat/ho-tro-phap-luat/chinh-thuc-doanh-thu-duoi-500-trieu-ho-kinh-doanh-van-phai-lam-so-sach-ke-toan-nam-2026-chi-tiet-ra-177463-250119.html)
[5] VnEconomy, Xu hướng chuyển sang thanh toán QR dựa trên thương nhân (https://en.vneconomy.vn/shift-towards-merchant-based-qr-payments.htm)
[6] VnEconomy, Ai hưởng lợi khi nâng cấp chuyển tiền QR lên thanh toán QR? (https://vneconomy.vn/ai-huong-loi-khi-nang-hang-qr-chuyen-tien-len-qr-thanh-toan.htm)
[7] VnEconomy, Xu hướng chuyển sang thanh toán QR dựa trên thương nhân (https://en.vneconomy.vn/shift-towards-merchant-based-qr-payments.htm)
[8] Tạp chí điện tử Doanh nghiệp và Hội nhập, Thanh toán bằng mã QR đang bùng nổ, nhưng nhiều doanh nghiệp vẫn sử dụng mã cá nhân? (https://doanhnghiephoinhap.vn/thanh-toan-qr-code-bung-no-nhung-nhieu-ho-kinh-doanh-van-dung-ma-ca-nhan-121646.html)
[9] MB Bank, MB cung cấp các giải pháp số MB Seller (https://www.mbbank.com.vn/chi-tiet/tin-mb/mb-cung-cap-bo-giai-phap-so-mb-seller-dong-hanh-cung-ho-kinh-doanh-but-toc-60-ngay-chuyen-doi-ke-khai-thue-2025-11-24-16-3-3/6828)
[10] Cổng Thông tin điện tử Chính phủ, MB cung cấp ứng dụng mSeller: Doanh nghiệp có thể xuất hóa đơn điện tử chỉ với một chiếc điện thoại (https://baochinhphu.vn/mb-tang-ung-dung-mseller-ho-kinh-doanh-chi-can-dien-thoai-la-co-the-xuat-hoa-don-dien-tu-102250614201231134.htm)
[11] Vietcombank, VCB Digishop – Giải pháp toàn diện hỗ trợ hộ kinh doanh. (https://www.vietcombank.com.vn/vi-VN/To-chuc/SMEs/Danh-sach-tin-noi-bat-KHSMEs/Articles/2025/06/25/VCB-DIGISHOP-dong-hanh-cung-ho-kinh-doanh)
[12] Ngân hàng Agribank ra mắt gói sản phẩm và dịch vụ “Agribank đồng hành cùng doanh nghiệp hộ gia đình” (https://www.agribank.com.vn/vn/khuyen-mai/khuyen-mai-ca-nhan/khuyen-mai-ngan-hang-so/agribank-ra-mat-goi-san-pham-dich-vu-agribank-dong-hanh-cung-ho-kinh-doanh)
[13] Agribank, Agribank đẩy mạnh hỗ trợ hộ kinh doanh trong chuyển đổi số và triển khai Nghị định 70/2025/NĐ-CP (https://www.agribank.com.vn/vn/ve-agribank/tin-tuc-su-kien/tin-ve-agribank/hoat-dong-agribank/agribank-tang-toc-ho-tro-ho-kinh-chuyen-doi-so-va-thuc-thi-nghi-dinh-70-2025-nd-cp)
[14] Techcombank, SoftPOS – Giải pháp thanh toán thẻ tiện lợi và tiết kiệm chi phí (https://techcombank.com/thong-tin/blog/softpos)
[15] Quyết định số 36/QĐ-TTg, Phê duyệt kế hoạch phát triển cơ sở hạ tầng thông tin và truyền thông giai đoạn 2021 – 2030, tầm nhìn đến năm 2050 (https://thuvienphapluat.vn/van-ban/Xay-dung-Do-thi/Quyet-dinh-36-QD-TTg-2024-phe-duyet-Quy-hoach-ha-tang-thong-tin-va-truyen-thong-2021-2030-595184.aspx)
Bài viết liên quan




Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN