

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Các hộ kinh doanh nhỏ tại Việt Nam đang chuyển từ các kênh bán buôn không chính thức sang các kênh chính thức và nguồn cung ứng được kiểm chứng.
18/03/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Tóm tắt
Nền kinh tế phi chính thức của Việt Nam từ lâu đã định hình cách các doanh nghiệp nhỏ tìm nguồn hàng. Trong nhiều thập kỷ, các hộ kinh doanh đã dựa vào các chợ đầu mối truyền thống, như Đồng Xuân ở Hà Nội và Bình Tây ở Thành phố Hồ Chí Minh, để nhập hàng nhanh chóng, với chi phí thấp và không cần giấy tờ. Tuy nhiên, mô hình này đang thay đổi nhanh chóng. Sự hội tụ của áp lực pháp lý, hạ tầng số và những thay đổi trong động lực kinh doanh đang thúc đẩy quá trình chuyển dịch mang tính cơ cấu trong cách các doanh nghiệp nhỏ và siêu nhỏ của Việt Nam mua hàng. Ngày càng nhiều hộ kinh doanh đang rời xa các kênh bán buôn phi chính thức để chuyển sang tìm nguồn hàng qua các kênh chính thức: nhà phân phối được cấp phép, nền tảng thương mại điện tử B2B và các nhà cung cấp đã được xác minh có thể xuất hóa đơn VAT.
Tìm hiểu điểm xuất phát: Sự thống trị của hoạt động tìm nguồn hàng phi chính thức
Khu vực bán lẻ của Việt Nam có đặc trưng là mật độ hộ kinh doanh cao – những doanh nghiệp nhỏ, thường do gia đình vận hành, hoạt động theo hình thức đăng ký thuế đơn giản thay vì đăng ký dưới dạng doanh nghiệp chính thức. Theo Cục Thống kê Quốc gia, tính đến cuối tháng 7 năm 2025, Việt Nam có khoảng 6 triệu hộ kinh doanh, trong đó hơn 1,9 triệu hộ đã đăng ký. Chỉ trong 7 tháng đầu năm 2025, gần 536.200 hộ kinh doanh mới được thành lập, tăng gần 165% so với cùng kỳ năm 2024[1].
Trong lịch sử, các doanh nghiệp này thường tìm nguồn hàng thông qua chợ đầu mối, thương nhân phi chính thức và liên hệ trực tiếp với nhà sản xuất – những kênh được đặc trưng bởi giao dịch tiền mặt, thỏa thuận bằng miệng và gần như hoàn toàn không có hồ sơ chứng từ. Những lợi thế của phương thức này khá rõ ràng: giá thấp hơn (một phần nhờ tránh thuế), giao dịch nhanh hơn, thỏa thuận tín dụng linh hoạt và vị trí thuận tiện. Người bán tại chợ đầu mối hiểu rõ nhu cầu của các bên mua nhỏ. Không có yêu cầu về số lượng đặt hàng tối thiểu, không cần đăng ký chính thức và cũng không cần hóa đơn.
Tuy nhiên, những hạn chế của hoạt động tìm nguồn hàng phi chính thức ngày càng trở nên rõ ràng. Không có hóa đơn VAT, các hộ kinh doanh không thể khấu trừ thuế đầu vào, khiến chi phí thực tế tăng lên. Việc thiếu hồ sơ mua hàng chính thức cũng hạn chế khả năng tiếp cận nguồn vốn ngân hàng, trong khi chuỗi cung ứng không có chứng từ làm gia tăng mức độ phơi nhiễm trước các rủi ro về chất lượng và tuân thủ pháp lý. Khi môi trường pháp lý của Việt Nam ngày càng hoàn thiện và được số hóa, những hạn chế này trở nên đáng kể hơn.
Thay đổi trong hành vi tìm nguồn hàng của bên mua
Gần đây, do các quy định chặt chẽ hơn và nhận thức được nâng cao, nhiều doanh nghiệp đang chuyển sang các kênh chính thức (đại lý được ủy quyền, thương mại điện tử B2B và nhà nhập khẩu được phê duyệt) có xuất hóa đơn VAT. Chẳng hạn, một khảo sát năm 2025 của Sapo Technologies với 15.000 người bán trong lĩnh vực bán lẻ và F&B cho thấy việc tuân thủ quy định thuế và sử dụng hóa đơn điện tử đang trở nên thiết yếu. 57.3% nhà bán lẻ cho biết họ có kiến thức cơ bản về các quy định thuế/hóa đơn, trong khi 42.7% gặp khó khăn và cho biết việc phát hành hóa đơn điện tử là một thách thức, cho thấy quá trình học hỏi vẫn đang diễn ra. Đáng chú ý, nhu cầu sử dụng hóa đơn điện tử rất phổ biến: gần một nửa số người trả lời phát hành > 10,000 hóa đơn/năm (bên mua lớn), và 45% khác phát hành từ 1,000 – 10,000 hóa đơn/năm[2]. Xu hướng tiêu chuẩn hóa này cho thấy nhiều doanh nghiệp đang mở rộng hoạt động và tìm kiếm hóa đơn chính thức. Đối với người bán Việt Nam, tăng trưởng không còn là mục tiêu duy nhất mà ngày càng đi kèm với nhu cầu vận hành có hệ thống, tuân thủ thuế và kiểm soát rủi ro.
Các tiểu thương đang được hướng dẫn về quản lý bán hàng, lập hóa đơn và kê khai thuế
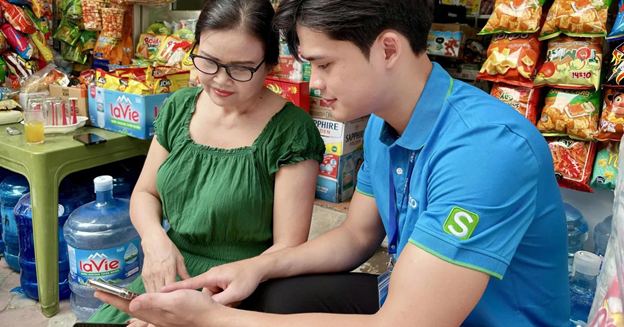
Nguồn: Bao Tuoi Tre
Động lực thay đổi: Vì sao các hộ kinh doanh chuyển sang kênh chính thức
Chính sách thuế và động lực chính thức hóa hoạt động kinh doanh
Việt Nam đã siết chặt các quy định về VAT và hóa đơn. Hóa đơn điện tử bắt buộc được áp dụng trên toàn quốc theo Nghị định 123/2020[3], và ngưỡng doanh thu đăng ký VAT đối với doanh nghiệp nhỏ đã được nâng từ 200 triệu đồng lên 500 triệu đồng, có hiệu lực từ năm 2026[4], qua đó giảm áp lực tuân thủ pháp lý đối với các doanh nghiệp nhỏ hơn.
Các cải cách thuế gần đây thậm chí cho phép ghi nhận một số giao dịch mua hàng (ví dụ: nông sản, hàng thủ công mỹ nghệ) không có hóa đơn thông qua bảng kê mua hàng, qua đó cho thấy hầu hết các khoản chi B2B khác đều yêu cầu hóa đơn VAT chính thức. Các sửa đổi mới đối với luật VAT (có hiệu lực trong giai đoạn 2025–2026) làm giảm sự phụ thuộc vào kê khai của bên bán khi yêu cầu khấu trừ thuế đầu vào, đồng thời khuyến khích hơn nữa bên mua chủ động 확보 hóa đơn VAT hợp lệ. Trên thực tế, bên mua hiện có nguy cơ mất quyền khấu trừ thuế (hoặc bị phạt) nếu mua hàng từ các nguồn không có hóa đơn hợp lệ. Hoạt động thực thi cũng đang được tăng cường: các chiến dịch trấn áp hàng giả và hoạt động thanh tra doanh nghiệp đang thúc đẩy các doanh nghiệp rời xa những kênh cung ứng thiếu minh bạch.
Sự trỗi dậy của các nền tảng thương mại điện tử B2B
Sự phát triển của các nền tảng số và hoạt động mua sắm điện tử giúp việc tìm nguồn cung chính thức trở nên dễ dàng hơn. Đặt hàng qua thiết bị di động, danh mục sản phẩm số và thanh toán điện tử đang ngày càng phổ biến, kể cả trong các doanh nghiệp vừa và nhỏ. Các sàn giao dịch B2B và nhà phân phối số cung cấp danh mục sản phẩm, lập hóa đơn tự động và dịch vụ giao hàng. Các nền tảng như OneShop, MM Pro và các sàn giao dịch quốc tế (Amazon, Alibaba,…) cung cấp các giải pháp tích hợp, kết hợp việc tìm kiếm sản phẩm, đặt hàng, logistics và lập hóa đơn VAT tự động.
Điều này giúp loại bỏ các trở ngại: bên mua có thể nhanh chóng so sánh các nhà cung cấp chính thức trên mạng, đặt hàng bằng phương thức thanh toán điện tử và tự động nhận hóa đơn điện tử. Các hệ thống lập hóa đơn VAT điện tử (với khả năng báo cáo theo thời gian thực cho cơ quan thuế) đã được triển khai trên toàn quốc, khiến việc xuất hóa đơn chính thức trở thành thông lệ. Tóm lại, công nghệ đang làm giảm rào cản đối với việc mua “hàng hóa có nguồn gốc chính thức” và làm tăng chi phí của việc tiếp tục hoạt động phi chính thức.
Tín dụng ngân hàng và tính minh bạch của chuỗi cung ứng
Ngành ngân hàng Việt Nam đã trở nên đáng kể hơn về mức độ chuyên nghiệp trong hoạt động cho vay đối với doanh nghiệp vừa và nhỏ cũng như hộ kinh doanh siêu nhỏ. Ngày càng nhiều sản phẩm tín dụng vốn lưu động và tài trợ hàng tồn kho yêu cầu bằng chứng chứng từ về hoạt động mua sắm – đơn đặt hàng, hóa đơn và chứng từ giao hàng. Đối với ngân hàng, một chủ hộ kinh doanh tìm nguồn hàng qua các kênh chính thức và tích lũy lịch sử mua hàng có đầy đủ chứng từ sẽ là một bên vay có mức độ tín nhiệm cao hơn đáng kể. Các xu hướng toàn cầu, chẳng hạn như truy xuất nguồn gốc trong lĩnh vực F&B và bảo đảm nguồn cung trong ngành công nghệ, đang ngày càng ảnh hưởng đến Việt Nam. Các doanh nghiệp đang chú trọng hơn đến nguyên liệu đầu vào được chứng nhận, và các kênh chính thức đương nhiên cung cấp hồ sơ về nguồn gốc sản phẩm. Các sàn giao dịch và nhà phân phối thường nhấn mạnh hàng hóa được chứng nhận hoặc có thương hiệu, trong khi các thị trường phi chính thức thiếu khả năng này.
Hàm ý đối với các nhà cung cấp B2B
Giá và biên lợi nhuận
Bán hàng kèm hóa đơn VAT cho phép bên mua được khấu trừ thuế đầu vào, qua đó thực tế làm giảm chi phí mua ròng khoảng 10% khi được khấu trừ đầy đủ. Do đó, các nhà cung cấp cần xem xét lại việc tách riêng VAT hay tính VAT vào giá và biên lợi nhuận. Nhiều nhà cung cấp lựa chọn niêm yết giá đã bao gồm VAT để duy trì tính cạnh tranh, trong khi một số đơn vị có thể thu hẹp biên lợi nhuận để cạnh tranh với các lựa chọn từ thị trường xám, dựa vào sản lượng cao hơn. Một số khác tạo sự khác biệt bằng cách đóng gói thêm các dịch vụ như logistics hoặc hỗ trợ sau bán hàng để biện minh cho mức giá cao hơn đôi chút. Trong mọi trường hợp, nhà cung cấp nên điều chỉnh lại cơ cấu chi phí dựa trên giả định rằng bên mua sẽ tính đến khoản VAT được khấu trừ.
Lập hóa đơn và kế toán
Các nhà cung cấp cần đầu tư vào hệ thống lập hóa đơn tuân thủ quy định, chẳng hạn như phần mềm hóa đơn điện tử và chữ ký số, để đáp ứng các yêu cầu pháp lý. Pháp luật yêu cầu phát hành hóa đơn điện tử đúng hạn và báo cáo theo thời gian thực, làm gia tăng chi phí hành chính liên quan đến hệ thống CNTT và đào tạo nhân sự. Tuy nhiên, các khoản đầu tư này cũng giúp chính thức hóa công tác ghi sổ kế toán và cải thiện tính minh bạch trong vận hành. Ngoài ra, việc lập hóa đơn kịp thời có thể đẩy nhanh dòng tiền, vì bên mua có xu hướng thanh toán ngay khi nhận được hóa đơn điện tử. Do đó, các nhà cung cấp nên thiết lập quy trình lập hóa đơn hiệu quả để tránh chậm trễ, đặc biệt trong bối cảnh nhiều doanh nghiệp vẫn gặp khó khăn khi phát hành hóa đơn điện tử, như được ghi nhận trong khảo sát của Vietnam News.
Logistics và giao hàng
Các kênh chính thức thường đòi hỏi mức độ dịch vụ cao hơn. Các nhà phân phối và nền tảng kỳ vọng hoạt động giao hàng đáng tin cậy, bao bì được tiêu chuẩn hóa và đôi khi là các lô hàng hỗn hợp có quy mô nhỏ hơn (ví dụ: các bộ sản phẩm “sẵn sàng giao hàng” trên Alibaba). Các nhà cung cấp chuyển sang kinh doanh hàng hóa có nguồn gốc chính thức có thể cần nâng cấp hoạt động kho bãi và vận tải (có thể hợp tác với các nhà cung cấp dịch vụ logistics bên thứ ba). Họ cũng phải xử lý việc đổi trả và bảo hành một cách chính thức, vì các kênh chính thức thường bao gồm thỏa thuận dịch vụ sau bán hàng.
Điều khoản thanh toán
Lập hóa đơn chính thức có nghĩa là thanh toán bằng các phương thức có thể truy xuất. Nhiều bên mua chính thức hiện yêu cầu chuyển khoản ngân hàng (theo quy định pháp luật, bắt buộc đối với các giao dịch ≥5 triệu đồng để được khấu trừ thuế GTGT). Các nhà cung cấp có thể cần chuyển từ hình thức bán hàng dựa trên tiền mặt sang chuyển khoản ngân hàng/cổng thanh toán. Điều này có thể kéo dài chu kỳ thanh toán (ví dụ: thời hạn tín dụng 30–60 ngày), nhưng đồng thời làm giảm rủi ro xử lý tiền mặt và có thể tạo điều kiện tiếp cận các giải pháp tài trợ (ví dụ: chiết khấu hóa đơn).
Khuyến nghị dành cho doanh nghiệp nước ngoài
Đối với các công ty nước ngoài gia nhập Việt Nam, việc hiểu rõ hành vi tìm nguồn cung ứng tại địa phương dựa trên dữ liệu là yếu tố then chốt. Nghiên cứu hành vi người mua B2B có thể giúp xác định những phân khúc nào đang chuyển đổi nhanh nhất sang hoạt động tìm nguồn cung ứng tuân thủ thuế GTGT, mức độ nhạy cảm về giá khác nhau như thế nào giữa các ngành, và những yếu tố nào thúc đẩy việc lựa chọn nhà cung cấp trong một thị trường vẫn còn mang tính phi chính thức một phần.
Song song đó, việc phân tích đối thủ cạnh tranh và kênh phân phối là thiết yếu để hiểu cách các nhà phân phối địa phương vận hành, những đơn vị nào đã cung cấp hàng hóa kèm hóa đơn GTGT, cơ cấu giá được thiết lập ra sao, và những phân khúc khách hàng nào chưa được phục vụ đầy đủ. Điều này đặc biệt quan trọng tại Việt Nam, nơi các kênh phi chính thức và chính thức cùng tồn tại, còn động lực cạnh tranh không phải lúc nào cũng minh bạch.
Các doanh nghiệp nước ngoài gia nhập thị trường cũng nên đánh giá các tác động của hệ thống thuế GTGT tại Việt Nam đối với giá bán và biên lợi nhuận, đồng thời đánh giá năng lực logistics và hoàn tất đơn hàng tại địa phương để bảo đảm phù hợp với kỳ vọng của thị trường. Cuối cùng, việc cập nhật các quy định thuế và hóa đơn đang thay đổi là hết sức quan trọng, bởi các yêu cầu tuân thủ có thể trực tiếp định hình chiến lược đưa sản phẩm ra thị trường và các quyết định hợp tác.
Đọc thêm
Truy xuất nguồn gốc trong nông nghiệp Việt Nam: Thách thức và cơ hội
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] https://nief.mof.gov.vn/kinh-te-xa-hoi/tinh-hinh-hoat-dong-cua-ho-kinh-doanh-o-nuoc-ta-hien-nay-11682.html
[2] https://www.sapo.vn/bao-chi-noi-ve-sapo/Sapo-Khao-sat-15-000-nha-ban-hang-Thue-hoa-don-dien-tu-da-kenh-va-AI-dinh-hinh-t-a2788.html
[3] https://thuvienphapluat.vn/van-ban/Ke-toan-Kiem-toan/Nghi-dinh-123-2020-ND-CP-quy-dinh-hoa-don-chung-tu-445980.aspx
[4] https://en.baochinhphu.vn/law-on-personal-income-tax-approved-111251210112819468.htm
Bài viết liên quan








Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN