

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Năm 2025, Quốc hội Việt Nam đã thông qua những sửa đổi lớn đối với Luật Thuế thu nhập cá nhân và Luật Thuế thu nhập doanh nghiệp, đánh dấu một cột mốc quan trọng trong cải cách thuế thu nhập.
26/03/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.

Trong bối cảnh nền kinh tế Việt Nam tiếp tục mở rộng và hội nhập sâu rộng hơn vào các thị trường toàn cầu, thuế ngày càng đóng vai trò quan trọng không chỉ作为 nguồn thu ngân sách nhà nước mà còn là công cụ định hướng hành vi kinh tế và duy trì cạnh tranh công bằng. Đồng thời, sự phát triển nhanh chóng của các mô hình kinh doanh số đang làm thay đổi căn bản cách thức thu nhập được tạo ra, kê khai và quản lý trong nền kinh tế.
Trong bối cảnh đó, Việt Nam đã đẩy nhanh nỗ lực hiện đại hóa hệ thống thuế. Năm 2025, Quốc hội đã thông qua những sửa đổi quan trọng đối với cả Luật Thuế Thu nhập cá nhân (TNCN) và Luật Thuế Thu nhập doanh nghiệp (TNDN), đánh dấu một cột mốc quan trọng trong chương trình cải cách thuế đang được triển khai tại Việt Nam. Những thay đổi này dự kiến sẽ có tác động sâu rộng đến cả cá nhân và doanh nghiệp hoạt động trong nhiều lĩnh vực khác nhau.
Tổng quan
Những diễn biến này là một phần trong nỗ lực rộng hơn nhằm cập nhật hệ thống thuế của Việt Nam, cùng với các điều chỉnh đối với thuế giá trị gia tăng và những quy định liên quan khác.
Mặc dù các cải cách bao gồm việc điều chỉnh ngưỡng thuế và mức thuế suất áp dụng, ý nghĩa rộng hơn nằm ở việc tăng cường quản lý thuế và cải thiện công tác giám sát thu nhập. Đặc biệt, khuôn khổ sửa đổi nhấn mạnh hơn vào nền kinh tế số và hoạt động kinh doanh của cá nhân, những lĩnh vực đã phát triển nhanh chóng nhưng vẫn có mức độ tuân thủ và kê khai không đồng đều.
Cải cách này cũng là phản ứng trước những khoảng trống mang tính cơ cấu trong hệ thống hiện hành. Sự phát triển của thương mại điện tử, các nền tảng số và hoạt động làm việc tự do đã tạo ra những dòng thu nhập mới chưa được ghi nhận đầy đủ, trong khi khu vực phi chính thức quy mô lớn tiếp tục gây ra sự chênh lệch về nghĩa vụ thuế và rủi ro thất thu ngân sách.
Quan trọng hơn, cải cách này cho thấy quá trình chuyển đổi từng bước từ một hệ thống phụ thuộc nhiều vào cơ chế tự khai sang một hệ thống ngày càng được hỗ trợ bởi dữ liệu tích hợp và hoạt động giám sát số. Sự chuyển dịch này nhằm thu hẹp khoảng cách giữa thu nhập được kê khai và thu nhập thực tế, đặc biệt trong những lĩnh vực mà giao dịch được thực hiện thông qua sự kết hợp giữa kênh tiền mặt và kênh số, đồng thời khuyến khích chuyển đổi từ mô hình kinh doanh phi chính thức sang chính thức.
Các cột mốc của Luật Thuế Thu nhập phục vụ hoạch định kinh doanh
Những cải cách thuế gần đây của Việt Nam tuân theo một lộ trình lập pháp rõ ràng, phản ánh cách tiếp cận triển khai theo từng giai đoạn, cho phép cả doanh nghiệp và cá nhân điều chỉnh chiến lược cho phù hợp.
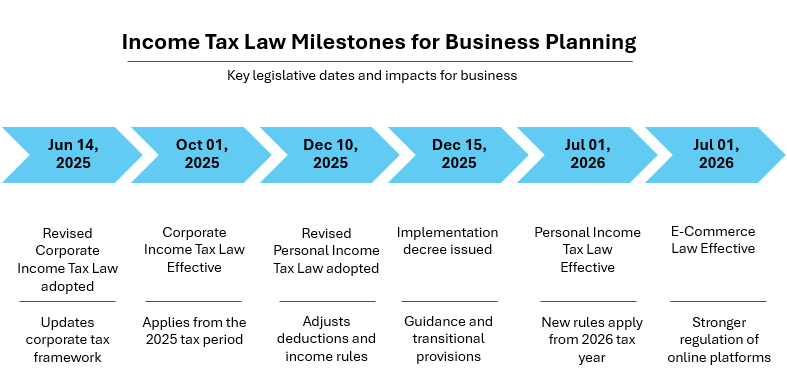
Tổng hợp của B&Company
Lộ trình này cho thấy các cải cách không được triển khai đồng thời mà tuân theo một quy trình từng bước, cho phép cơ quan thuế dần xây dựng năng lực thực thi, đồng thời tạo thời gian để người nộp thuế thích ứng. thích ứng.
Khuôn khổ sửa đổi đưa ra những thay đổi đối với cả thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp, chủ yếu liên quan đến ngưỡng thuế, cơ cấu thuế suất và cách thức xử lý thuế.
Các ngưỡng thuế thu nhập cá nhân được điều chỉnh, trong đó mức giảm trừ gia cảnh cho người nộp thuế tăng từ 11 triệu đồng lên 15,5 triệu đồng mỗi tháng, mức giảm trừ cho người phụ thuộc tăng từ 4,4 triệu đồng lên 6,2 triệu đồng mỗi tháng, và ngưỡng doanh thu chịu thuế đối với cá nhân kinh doanh tăng từ khoảng 100 triệu đồng lên 500 triệu đồng mỗi năm, đồng thời mở rộng phạm vi thu nhập chịu thuế.
Các khoản giảm trừ thuế thu nhập cá nhân (Trước và sau sửa đổi)
| Mục | Quy định trước đây | Quy định sửa đổi |
| Giảm trừ gia cảnh cho người nộp thuế | 11 triệu đồng/tháng | 15,5 triệu đồng/tháng |
| Giảm trừ cho người phụ thuộc | 4,4 triệu đồng/tháng | 6,2 triệu đồng/tháng |
| Ngưỡng doanh thu chịu thuế đối với cá nhân kinh doanh | Khoảng 100 triệu đồng/năm | 500 triệu đồng/năm |
| Phạm vi thu nhập chịu thuế | Chủ yếu là các nguồn thu nhập truyền thống | Mở rộng để bao gồm một số loại tài sản và nguồn thu nhập mới |
Cơ cấu thuế thu nhập doanh nghiệp chuyển từ một mức thuế suất tiêu chuẩn duy nhất là 20% sang bao gồm thêm các mức thuế suất dựa trên doanh thu, gồm 15% đối với doanh nghiệp có doanh thu dưới 3 tỷ đồng và 17% đối với doanh nghiệp có doanh thu từ 3 tỷ đồng đến 50 tỷ đồng, trong khi mức thuế suất tiêu chuẩn 20% vẫn được giữ nguyên.
| Hạng mục | Quy định trước đây | Quy định sửa đổi |
| Mức thuế suất ưu đãi | Không phân tầng theo doanh thu; thuế suất TNDN tiêu chuẩn nhìn chung là 20% | 15% (< VND 3 billion); 17% (VND 3–50 billion) |
| Cơ cấu thuế | Một mức thuế suất tiêu chuẩn duy nhất | Các mức thuế suất phân tầng theo doanh thu |
Thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp khác nhau fundamentally cả về cấu trúc lẫn cách áp dụng, khiến các cá nhân ngày càng cân nhắc lựa chọn hoạt động với tư cách cá nhân hay thông qua một pháp nhân doanh nghiệp. Thuế thu nhập cá nhân áp dụng biểu thuế lũy tiến từ 5% đến 35%, với các khoản khấu trừ tương đối hạn chế và yêu cầu tuân thủ đơn giản hơn, trong khi thuế thu nhập doanh nghiệp áp dụng các mức thuế suất cố định từ 15% đến 20%, đồng thời cho phép khấu trừ nhiều loại chi phí hơn và tiếp cận nhiều ưu đãi thuế khác nhau. Đồng thời, mô hình doanh nghiệp đòi hỏi các nghĩa vụ kế toán và báo cáo được chuẩn hóa hơn. Do đó, các cá nhân có nguồn thu nhập ổn định hoặc tăng trưởng có thể nhận thấy mô hình doanh nghiệp mang lại nhiều lợi thế hơn về hiệu quả thuế và quản lý tài chính, trong khi những người có thu nhập thấp hơn hoặc thiếu ổn định có thể ưu tiên sự đơn giản của hình thức đánh thuế cá nhân.
Tác động đối với môi trường kinh doanh
Khung thuế sửa đổi được kỳ vọng sẽ định hình lại môi trường kinh doanh thông qua việc nâng cao tính minh bạch đồng thời tăng cường các yêu cầu tuân thủ. Khi các cơ chế giám sát trở nên tinh vi hơn và hoạt động thực thi có tính dự đoán cao hơn, doanh nghiệp có thể phải đáp ứng các yêu cầu cao hơn về báo cáo tài chính và kiểm soát nội bộ, đặc biệt trong những lĩnh vực mà các thông lệ phi chính thức vẫn còn phổ biến.
Các mức thuế ưu đãi dành cho doanh nghiệp quy mô nhỏ tạo điều kiện thuận lợi hơn trong những giai đoạn đầu của quá trình tăng trưởng, trong khi một hệ thống minh bạch hơn có thể củng cố niềm tin của nhà đầu tư. Đồng thời, việc tăng cường thực thi đồng nghĩa với việc cả doanh nghiệp trong nước và doanh nghiệp nước ngoài sẽ cần nâng cao năng lực tuân thủ cũng như hệ thống quản lý tài chính.
Bên cạnh những tác động ở cấp độ doanh nghiệp, cải cách này cũng ảnh hưởng đến hành vi kinh tế trên phạm vi rộng hơn. Khi việc tích hợp dữ liệu làm giảm cơ hội khai báo thiếu thu nhập, các cá nhân ngày càng có động lực chính thức hóa hoạt động của mình. Người làm việc tự do, người bán hàng trực tuyến và những người có thu nhập cao có thể nhận thấy mô hình doanh nghiệp phù hợp hơn cho việc quản lý thuế và tài chính, mặc dù sự chuyển dịch này phụ thuộc vào khả năng đáp ứng các yêu cầu tuân thủ cao hơn của họ.
Theo thời gian, những thay đổi này có khả năng thúc đẩy quá trình chuyển dịch dần từ hoạt động kinh doanh phi chính thức sang chính thức, dẫn đến việc báo cáo thu nhập nhất quán hơn và một môi trường kinh tế có cấu trúc, minh bạch hơn.
Phần kết luận
Cải cách thuế năm 2025 của Việt Nam là một bước tiến quan trọng hướng tới một hệ thống thuế hiện đại, minh bạch và công bằng hơn. Bằng cách kết hợp các biện pháp giảm nhẹ thuế với việc tăng cường giám sát thu nhập và hỗ trợ doanh nghiệp, khung chính sách sửa đổi hướng tới cân bằng các mục tiêu tài khóa với mục tiêu phát triển kinh tế.
Về dài hạn, các cải cách được kỳ vọng sẽ thúc đẩy quá trình chuyển dịch dần theo hướng chính thức hóa, góp phần tạo dựng một môi trường kinh tế có cấu trúc và bền vững hơn.
Đọc thêm
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào trong bài viết này, vui lòng trích dẫn nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi gần đây đã phát triển một cơ sở dữ liệu gồm hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ thắc mắc nào. info@b-company.jp + (84) 28 3910 3913 |
Bài viết liên quan






Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN