

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
2025年、ベトナム国会は個人所得税法と法人所得税法の両方に対する大幅な改正を承認し、所得税改革における重要な節目となった。
2026年3月26日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
ベトナム経済が拡大を続け、世界市場への統合を深める中、税制は公共収入の源泉としてだけでなく、経済行動を導き、公正な競争を維持する仕組みとして、ますます重要な役割を果たしている。同時に、デジタルビジネスモデルの急速な発展により、経済における所得の創出、申告、管理のあり方が根本的に変化している。.
こうした背景のもと、ベトナムは税制の近代化に向けた取り組みを加速させている。2025年、国会は個人所得税(PIT)法および法人所得税(CIT)法の大幅な改正を承認し、同国が進める税制改革の重要な節目となった。これらの変更は、個人だけでなく、さまざまな分野で事業を展開する企業にも広範な影響を及ぼすと見込まれている。.
概要
これらの動きは、付加価値税やその他の関連規制の調整と併せて、ベトナムの税制を更新する broaderな取り組みの一環を成している。.
改革には税額控除の基準や適用税率の調整が含まれるものの、そのより広い意義は、税務行政を強化し、所得の把握を改善する点にある。特に、改正後の枠組みでは、急速に拡大している一方で、コンプライアンスと申告の面でばらつきが残るデジタル経済および個人事業活動に、より大きな重点が置かれている。.
今回の改革は、現行制度に存在する構造的な gapsにも対応するものである。電子商取引、デジタルプラットフォーム、フリーランス業務の拡大により、十分に把握されていない新たな所得源が生まれている一方、大規模なインフォーマルセクターは、納税義務の不均衡と税収流出のリスクを引き続き生み出している。.
より重要なのは、今回の改革が、自己申告に大きく依存する制度から、統合データとデジタルモニタリングによって一層支えられる制度への段階的な移行を示している点である。この移行は、特に現金とデジタル手段を組み合わせて取引が行われる分野において、申告所得と実際の所得の差を縮小するとともに、インフォーマルな事業形態からフォーマルな事業構造への移行を促すことを目的としている。.
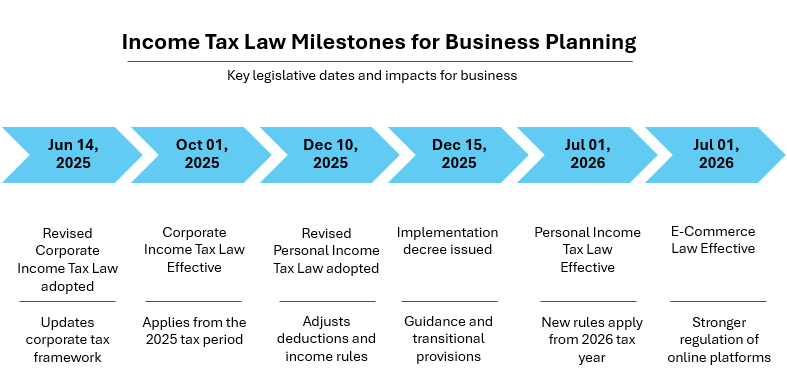
事業計画策定における所得税法の主な節目
ベトナムの近年の税制改革は明確な立法スケジュールに沿って進められており、企業と個人の双方がそれぞれの戦略を適宜調整できるよう、段階的な実施方針が反映されている。.
B&Companyの総括
このタイムラインは、改革が一斉に実施されるのではなく、段階的なプロセスを経て進められることを示している。これにより、税務当局は執行能力を徐々に構築できる一方、納税者には適応するための時間が与えられる。適応。.
改正後の枠組みでは、主に基準額、税率体系、課税上の取り扱いについて、個人課税と法人課税の双方に変更が導入されている。.
個人所得税の基準額が調整され、本人控除は月額1,100万VNDから1,550万VNDに、扶養控除は月額440万VNDから620万VNDに引き上げられた。また、個人事業主の課税売上高基準は年間約1億VNDから5億VNDに引き上げられ、課税所得の範囲も拡大されている。.
個人所得税控除(改正前と改正後)
| アイテム | 従前の規定 | 改正後の規定 |
| 本人控除 | 月額1,100万VND | 月額1,550万VND |
| 扶養控除 | 月額440万VND | 月額620万VND |
| 個人事業主の課税売上高基準 | 年間約1億VND | 年間5億VND |
| 課税所得の範囲 | 主に従来型の所得源 | 特定の新たな資産類型および所得源を含むよう拡大 |
法人所得税の構造は、20%の単一の標準税率から、売上高が30億VND未満の企業に対する15%、30億VND以上500億VND未満の企業に対する17%という売上高に基づく追加税率を含む体系へと移行する。一方、20%の標準税率は変更されない。.
| 項目 | 従前の規定 | 改正後の規定 |
| 優遇税率 | 売上高に基づく段階区分はなく、標準法人所得税率は原則として20% | 15% (< VND 3 billion); 17% (VND 3–50 billion) |
| 税制構造 | 単一の標準税率 | 売上高に基づく段階税率 |
個人所得税と法人所得税は、構造と適用の両面で本質的に異なるため、個人として事業を運営するか、法人を通じて運営するかという選択を検討する個人が増えている。個人所得税は5%から35%までの累進税率が適用され、控除の範囲が比較的限定されている一方、申告・納税手続きはより簡素である。これに対し、法人所得税は15%から20%までの固定税率が適用され、より幅広い損金算入可能な費用や各種税制優遇措置を利用できる。同時に、法人形態では、より正式な会計処理および報告義務が求められる。その結果、安定的または増加傾向にある収入を得ている個人にとっては、税務効率と財務管理の面で法人モデルの方が有利となる可能性がある一方、収入が少ない、または予測しにくい個人は、個人課税の簡便さを好む可能性がある。.
事業環境への影響
改正された税制の枠組みは、透明性の向上とコンプライアンス要件の厳格化を通じて、事業環境を大きく変化させると予想される。監視メカニズムが高度化し、執行の予見可能性が高まるにつれて、特に非公式な慣行が広く見られてきた分野では、企業に対して財務報告および内部統制に関するより高い水準が求められる可能性がある。.
小規模企業向けの優遇税率は、成長初期段階におけるより有利な事業条件を生み出す一方、より透明性の高い制度は投資家の信頼を高める可能性がある。同時に、執行の厳格化により、国内企業と外国企業の双方が、コンプライアンス対応能力および財務管理システムを強化する必要が生じる。.
企業レベルの影響にとどまらず、この改革はより広範な経済行動にも影響を及ぼす。データ統合によって所得の過少申告の余地が縮小するにつれ、個人は自身の活動を正式な形に移行するインセンティブを強く受けるようになる。フリーランサー、オンライン販売事業者、高所得者は、税務および財務を管理するうえで法人形態の方が適していると判断する可能性があるが、この移行は、より高いコンプライアンス要件を満たす能力に左右される。.
時間の経過とともに、これらの変化は非公式な事業運営から正式な事業運営への段階的な移行を促し、所得報告の一貫性向上と、より体系的で透明性の高い経済環境の形成につながる可能性が高い。.
まとめ
ベトナムの2025年税制改革は、より現代的で透明性が高く、公平な税制に向けた重要な一歩である。税負担軽減策を、所得監視の強化および企業支援と組み合わせることで、改正された枠組みは財政上の目標と経済発展の目標の両立を目指している。.
長期的には、これらの改革によって正式化に向けた段階的な移行が進み、より体系的で持続可能な経済環境の形成に寄与すると予想される。.
続きを読む
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
関連記事






ログイン / 新規登録
ニュースレターを購読する