

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ベトナムの家内工業者は、非公式な卸売ルートから、公式なルートと認証済みの仕入れ先へと移行しつつある。
2026年3月18日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
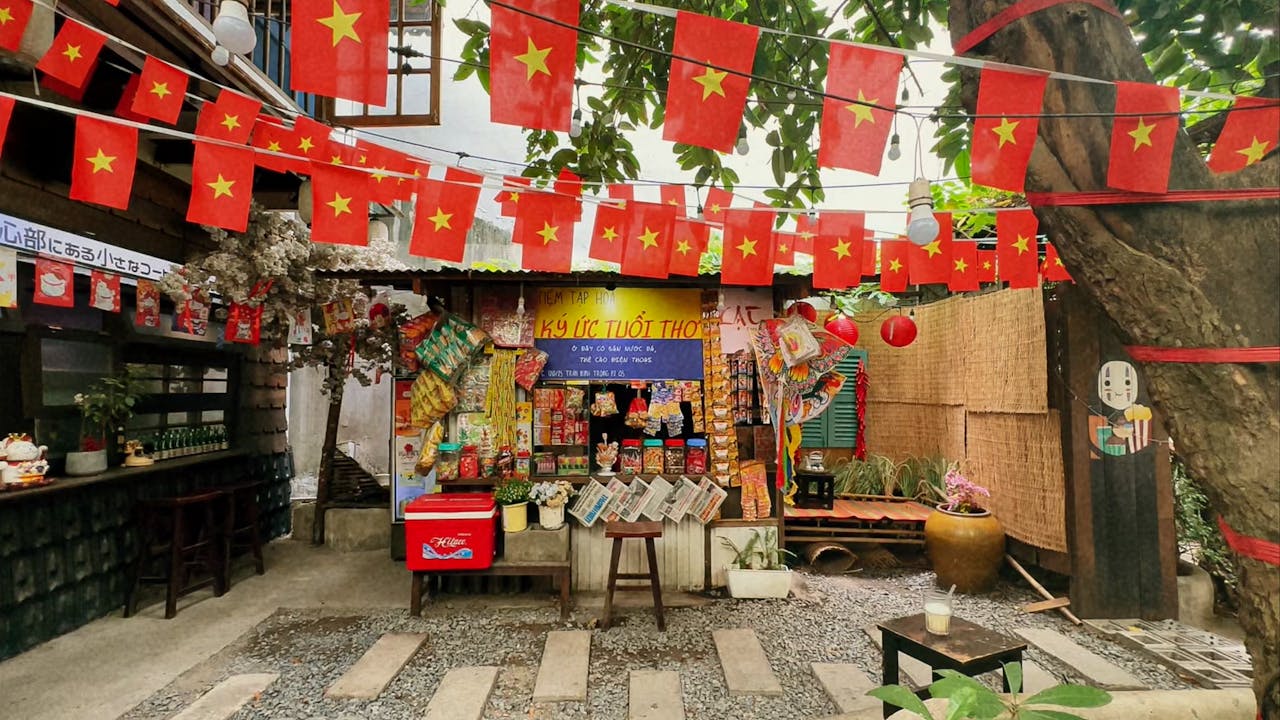
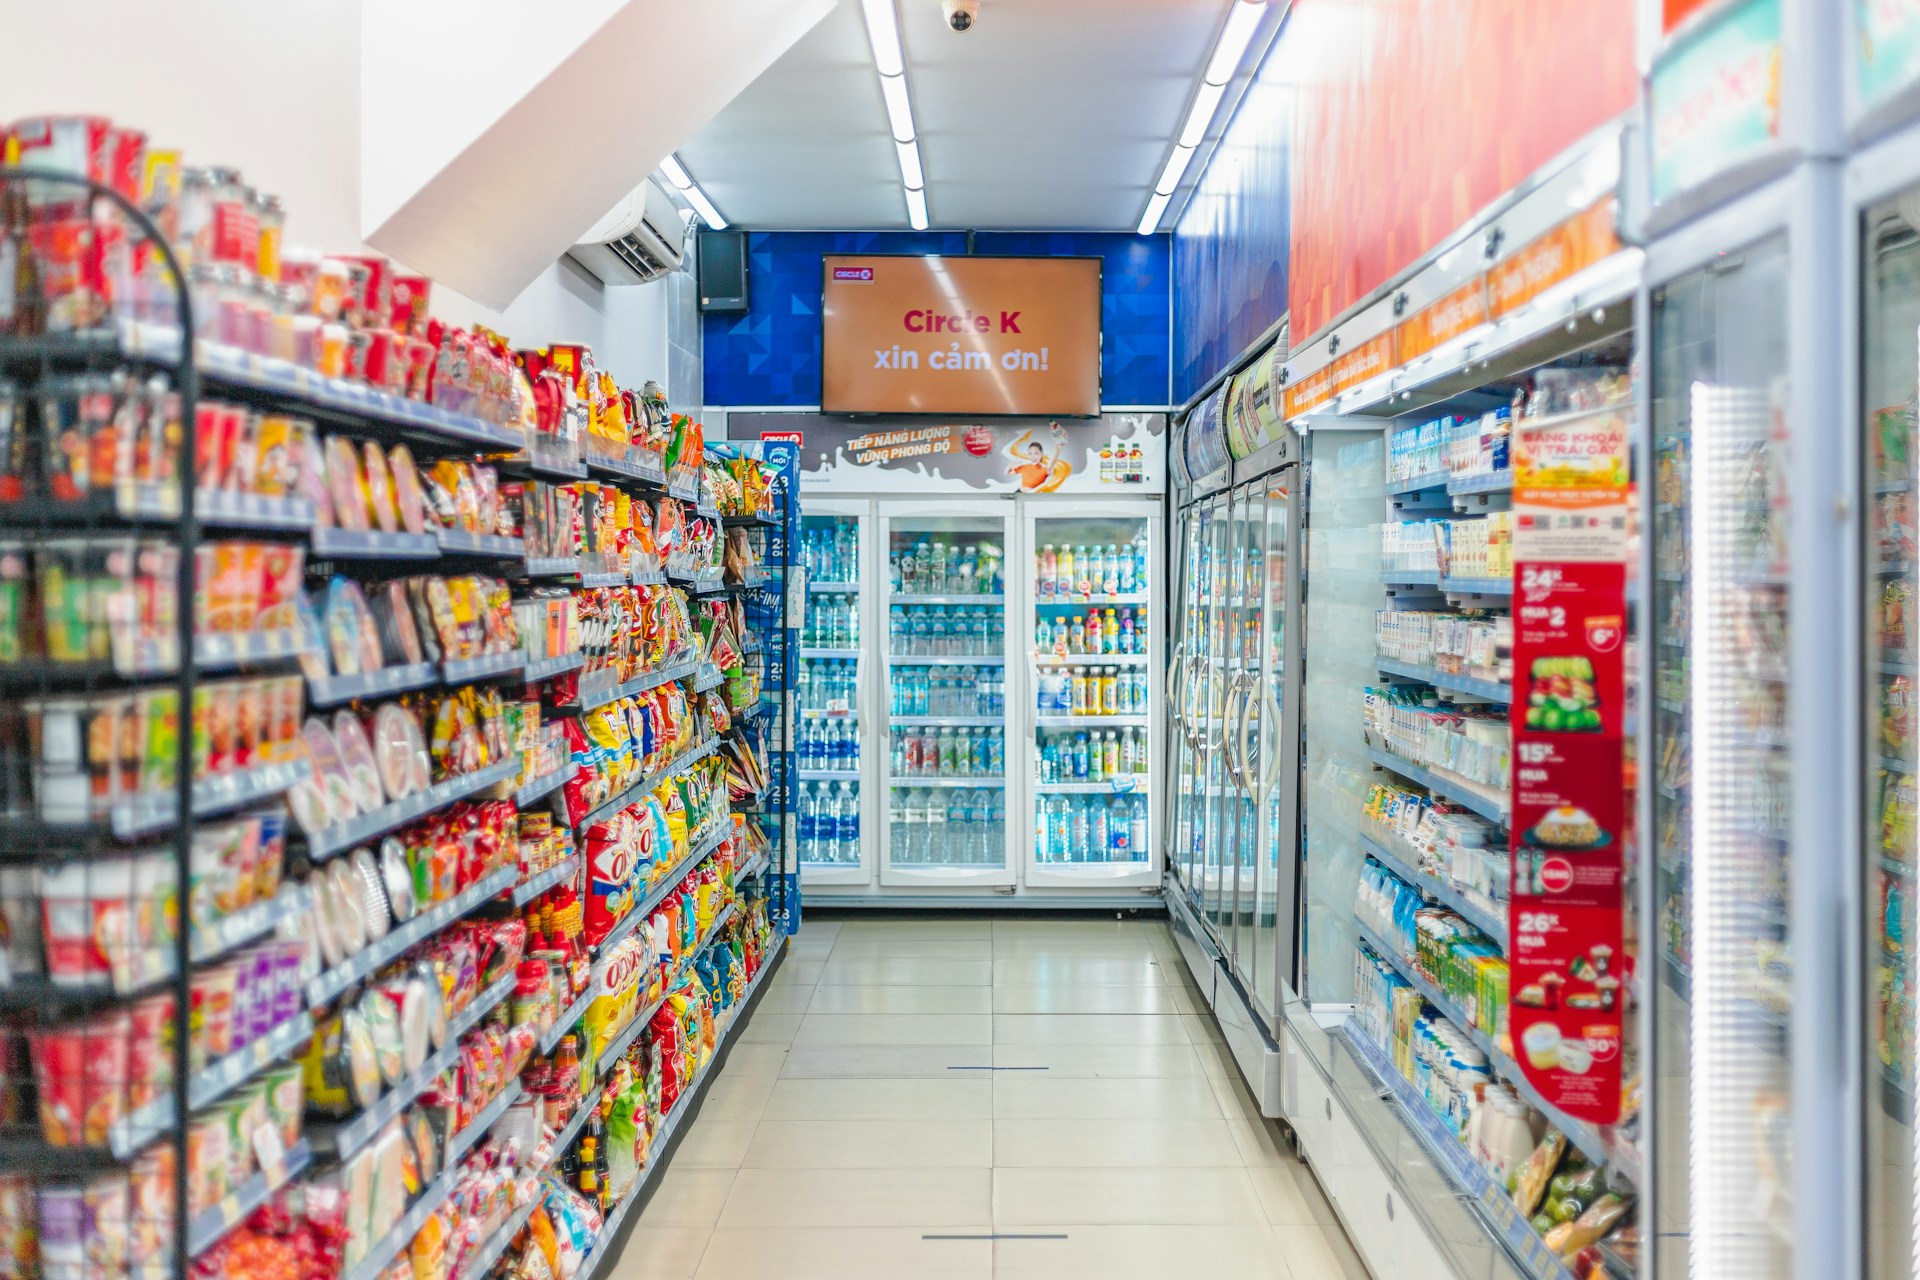
ベトナムのインフォーマル経済は、零細企業が商品の仕入れ先をどのように選ぶかを長年にわたり形づくってきた。何十年もの間、家族経営事業者は、ハノイのĐồng Xuânやホーチミン市のBình Tâyなどの伝統的な卸売市場を利用し、迅速かつ安価に、書類手続きなしで在庫を調達してきた。しかし、このモデルは急速に変化している。規制圧力、デジタルインフラ、事業上のインセンティブの変化が収束し、ベトナムの小規模・零細事業者の商品購入方法に構造的な転換をもたらしている。家族経営事業者は、インフォーマルな卸売チャネルから、正式な流通チャネルへとますます移行している。具体的には、認可ディストリビューター、B2B eコマースプラットフォーム、VATインボイスを発行できる認証済みサプライヤーなどである。.
出発点を理解する:インフォーマルな仕入れの優位性
ベトナムの小売セクターは、家族経営を中心とする小規模事業者で、正式な企業ではなく簡易的な税務登録の下で運営される家族経営事業者が高密度に存在することを特徴とする。国家統計局によると、2025年7月末時点で、ベトナムには約600万の家族経営事業者が存在し、そのうち190万超が登録済みであった。2025年の最初の7カ月だけでも、約536,200の新たな家族経営事業者が設立され、2024年の同時期と比べて約165%増加した[1].
これらの事業者は従来、卸売市場、インフォーマルな商人、メーカーとの直接取引を通じて商品を調達してきた。これらのチャネルは、現金取引、口頭合意、そして文書のほぼ完全な欠如によって定義される。このアプローチの利点は明確であった。低価格(税回避による部分もある)、迅速な取引、柔軟な信用取引、立地の近さである。卸売市場の販売業者は小規模購入者のニーズを理解していた。最低発注量の要件はなく、正式な登録も、インボイスも必要なかった。.
しかし、インフォーマルな仕入れの限界はますます明らかになっている。VATインボイスがなければ、家族経営事業者は仕入税額控除を受けられず、実質的なコストが上昇する。また、正式な調達記録がないことで銀行融資へのアクセスが制限される一方、文書化されていないサプライチェーンは品質・規制上のリスクへのエクスポージャーを高める。ベトナムの規制環境が成熟し、デジタル化するにつれて、こうした制約はより重大になっている。.
買い手の仕入れ行動の変化
最近では、規制の厳格化と認識の高まりを背景に、VATインボイスを発行する公式チャネル(正規販売店、B2B eコマース、認可輸入業者)へ移行する企業が増えている。例えば、Sapo Technologiesが2025年に小売・F&B販売事業者15,000社を対象に実施した調査では、税務規制への対応と電子インボイスが不可欠になりつつあることが明らかになった。小売事業者の57.3%は税務・インボイス規則について基本的な知識があると回答した一方、42.7%は対応に苦慮し、電子インボイスの発行が難しいと指摘しており、習熟に向けた学習曲線が存在することを示している。重要なのは、電子インボイスへの需要が幅広いことである。回答者のほぼ半数は年間10,000件超のインボイスを発行する大口購入者であり、さらに45%は年間1,000~10,000件を発行している[2]. この標準化に向かう傾向は、多くの企業が事業を拡大し、正式なインボイスを求めていることを示唆する。ベトナムの販売事業者にとって、成長はもはや唯一の目標ではなく、体系的な業務運営、税務コンプライアンス、リスク管理の必要性がますます伴うようになっている。.
小規模商人は、販売管理、インボイス発行、納税申告について指導を受けている
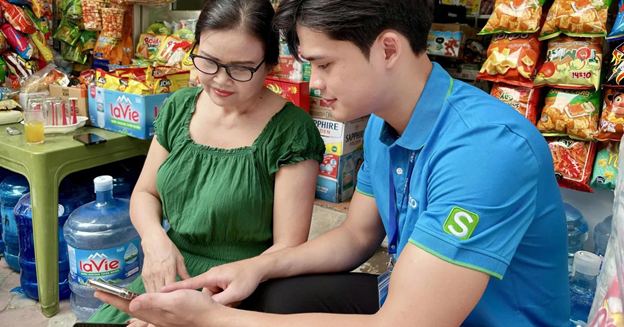
出典: バオ・トゥオイ・トレ
変化の要因:家族経営事業者が公式チャネルへ移行する理由
税制と正式化へのインセンティブ
ベトナムはVATおよびインボイスに関する規則を厳格化している。政令123/2020に基づき、電子インボイスは全国で義務化されている[3], 。また、小規模事業者のVAT登録に関する売上高基準は、2026年から2億VNDから5億VNDへ引き上げられた[4], ため、小規模事業者への規制圧力は軽減される。.
最近の税制改革では、一部の購入(農産物、手工芸品など)について、請求書がなくても購入リストを通じて記録できるようになった。これは、その他の大半のB2B支出では正式なVAT請求書が必要であることを示している。新たなVAT法改正(2025~2026年施行)では、仕入税額控除の申請における売り手の申告への依存が軽減され、買い手自身が有効なVAT請求書を確保することがさらに促されている。実務上、買い手は現在、適切な請求書を発行しない仕入先から購入すると、税務上の控除を失う、または罰則を受けるリスクがある。取締りも強化されている。模倣品の摘発や事業者監査により、企業は不透明な供給チャネルから離れるようになっている。.
B2B Eコマースプラットフォームの台頭
デジタルプラットフォームと電子調達の普及により、正式な仕入先からの調達が容易になっている。モバイル注文、デジタルカタログ、電子決済は、中小企業の間でも広がっている。B2Bマーケットプレイスやデジタルディストリビューターは、カタログ、請求書の自動発行、配送サービスを提供している。OneShop、MM Pro、国際的なマーケットプレイス(Amazon、Alibaba、…)などのプラットフォームは、商品検索、注文、物流、自動VAT請求を組み合わせた統合ソリューションを提供している。.
これにより、取引上の障壁が取り除かれる。買い手はオンラインで正式な仕入先を迅速に比較し、電子決済で注文し、電子請求書を自動的に受け取ることができる。税務当局へのリアルタイム報告を伴うデジタルVAT請求システムが全国で導入され、正式な請求書発行が標準となっている。要するに、テクノロジーは「正式な仕入先からの商品」を購入する障壁を下げ、非公式な取引を続けるコストを高めている。.
銀行融資とサプライチェーンの透明性
ベトナムの銀行セクターは、中小企業や零細企業への融資に対するアプローチを大きく高度化させている。運転資金や在庫金融向けの融資商品では、発注書、請求書、納品記録など、調達を裏付ける証拠書類が求められるケースが増えている。正式なチャネルを通じて調達し、書類で裏付けられた調達履歴を蓄積している家族経営事業者は、銀行から見れば、信用力が明らかに高い借り手である。F&Bにおけるトレーサビリティやテクノロジー分野における供給安定性といったグローバルな潮流は、ベトナムにもますます影響を及ぼしている。企業は認証済みの投入財をより重視しており、正式なチャネルでは当然ながら商品の原産地を示す書類が提供される。マーケットプレイスやディストリビューターは、認証済みまたはブランド品を強調することが多い一方、非公式市場にはこの機能がない。.
B2Bサプライヤーへの示唆
価格設定とマージン
VAT請求書付きで販売すれば、買い手は仕入税額を還付請求でき、全額控除される場合、実質的な購入純コストを約10%引き下げられる。したがってサプライヤーは、VATを別建てで表示するか、価格やマージンに組み込むかを再検討する必要がある。競争力を維持するため、VAT込み価格を提示する事業者が多い一方、グレーマーケットの代替品に価格を合わせるためにマージンを圧縮し、販売量の増加に依存する事業者もある。また、物流やアフターセールスサポートなどのサービスをバンドルし、やや高い価格を正当化する事業者もある。いずれの場合も、サプライヤーは買い手がVAT還付を織り込んで判断することを前提に、コスト構造を再調整すべきである。.
請求と会計
サプライヤーは、規制要件を満たすため、電子請求ソフトウェアやデジタル署名など、コンプライアンスに対応した請求システムに投資する必要がある。法律では、電子請求書の適時発行とリアルタイム報告が義務付けられており、ITシステムや従業員研修に関連する管理コストが増加している。一方で、これらの投資は帳簿管理の正式化にもつながり、業務の透明性を高める。さらに、迅速な請求書発行はキャッシュフローを改善する可能性がある。買い手はデジタル請求書を受け取ると、支払いを行う可能性が高まるためである。Vietnam Newsの調査で指摘されているように、多くの企業は依然として電子請求書の発行に課題を抱えているため、サプライヤーは遅延を避けるため、効率的な請求プロセスを確立すべきである。.
物流と配送
正式なチャネルでは、より高いサービス水準が求められることが多い。ディストリビューターやプラットフォームは、信頼性の高い配送、標準化された梱包、場合によっては小口混載(Alibabaの「ready-to-ship」キットなど)を期待する。正式な仕入先からの商品への移行を進めるサプライヤーは、倉庫や輸送体制を強化する必要がある場合があり、第三者物流業者との提携も考えられる。また、正式なチャネルには通常、アフターセールスサービス契約が含まれるため、返品や保証にも正式に対応しなければならない。.
支払条件
正式な請求書発行とは、追跡可能な手段による支払いを意味する。現在、多くの公的な買い手は銀行振込を要求している(仕入VAT控除の対象となる取引では、法律上、VND500万以上の支払いに銀行振込が必要)。サプライヤーは、現金ベースの販売から銀行決済や決済ゲートウェイへの移行を求められる可能性がある。これにより、支払いサイクル(例:30~60日の掛け払い)が長期化する可能性がある一方、現金取扱いのリスクが低下し、請求書買取などの資金調達が可能になる場合もある。.
外国企業への提言
ベトナムに進出する外国企業にとって、現地の調達行動をデータに基づいて理解することは重要である。B2Bの購買行動調査により、VAT準拠の調達へ最も速く移行しているセグメント、業種ごとの価格感応度の違い、また、依然として一部がインフォーマルな市場においてサプライヤー選定を左右する要因を特定できる。.
同時に、現地の流通業者がどのように事業を運営しているか、すでにVAT請求書発行対応の販売を行っている事業者は誰か、価格設定がどのように構成されているか、どの顧客セグメントが十分に対応されていないかを把握するには、競合分析とチャネル分析が不可欠である。これは、インフォーマルなチャネルとフォーマルなチャネルが併存し、競争環境が必ずしも透明ではないベトナムにおいて、特に重要である。.
外国企業はまた、ベトナムのVAT制度下における価格設定と利益率への影響を評価するとともに、市場の期待に適合させるため、現地の物流およびフルフィルメント能力を評価すべきである。最後に、税務および請求書発行に関する規制は変化しているため、最新動向を把握することが極めて重要である。コンプライアンス要件は、 go-to-market戦略や提携先の意思決定を直接左右する可能性がある。.
続きを読む
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://nief.mof.gov.vn/kinh-te-xa-hoi/tinh-hinh-hoat-dong-cua-ho-kinh-doanh-o-nuoc-ta-hien-nay-11682.html
[2] https://www.sapo.vn/bao-chi-noi-ve-sapo/Sapo-Khao-sat-15-000-nha-ban-hang-Thue-hoa-don-dien-tu-da-kenh-va-AI-dinh-hinh-t-a2788.html
[3] https://thuvienphapluat.vn/van-ban/Ke-toan-Kiem-toan/Nghi-dinh-123-2020-ND-CP-quy-dinh-hoa-don-chung-tu-445980.aspx
[4] https://en.baochinhphu.vn/law-on-personal-income-tax-approved-111251210112819468.htm
関連記事








ログイン / 新規登録
ニュースレターを購読する