 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ベトナムの小売市場は、安定した消費需要、都市化、急速なデジタル化に支えられ、新たな成長局面に入っている。.
2026年10月28日
最新ニュースとレポート
コメント: コメントはまだありません.
小売市場は、安定した消費需要、都市化、急速なデジタル化を背景に、新たな成長局面に入っている。コンビニエンスストア、ミニマート、スーパーマーケット、ドラッグストアといったモダントレードの業態は、大都市圏を超えて拡大している。一方で、従来型チャネルも日常的な買い物において依然として大きな影響力を持つ。Eコマース(EC)とソーシャルコマースは、消費者の商品選択、支払い、受け取りのあり方を変えつつあり、オムニチャネルが標準戦略となっている。.
基本統計
| 指標 | ユニット | 2020 | 2021 | 2022 | 2023 | 2024 |
| 小売企業の売上高 | 10億ドル | 41 | 46 | 57 | 59 | 該当なし |
| 小売企業数 | 千店舗 | 58.3 | 58.1 | 55.2 | 69.2 | 該当なし |
| コンビニエンスストア/ミニスーパーマーケット数 | 千店舗 | 5.2 | 5.2 | 6.7 | 6.7 | 7.4 |
| 家電小売企業数 | 千店舗 | 1.2 | 1.9 | 2.5 | 2.8 | 2.7 |
| 近代的な薬局チェーン数 | 千店舗 | 0.7 | 1.1 | 2.0 | 2.7 | 3.2 |
| スーパーマーケット数 | 千店舗 | 1.1 | 1.2 | 1.2 | 1.3 | 1.3 |
| 小売FDI | 十億USD | 1.8 | 1.4 | 1.1 | 1.3 | 1.4 |
出所:B&Company Enterprise Database、国家統計局、Q&Me
規則
規制環境は徐々に自由化されている。2009年以来、WTOでのコミットメントを踏まえ、100%の外資保有が可能となっている。.
ただし、1店舗目の開設には比較的制約が少ない一方、小売拠点を拡大するには経済的必要性審査(ENT)に合格する必要がある。現行規制(特に政令09/2018/ND-CP)では、外国投資家は2店舗目以降の出店についてENT審査を受けなければならず、国内企業と比べて大きな不利が生じている。商業施設内にあり、コンビニエンスストアまたはミニスーパーマーケットでない場合は、500 m未満の店舗に例外が適用される2 商業施設内にあり、コンビニエンスストアまたはミニスーパーマーケットでない場合に限る。.
ENTは、10のCPTPP加盟国からの投資について、2024年1月から廃止される予定だった。しかし、法的実施の遅れにより、現時点ではENTの要件がなお残っている。もっとも、2025年8月の工業貿易省(MOIT)の政令草案は2026年1月1日に施行予定であり、CPTPP加盟国(日本を含む)に対するENTを最終的に廃止すると見込まれている。.
急成長を遂げる市場規模と背景
小売市場は、拡大する中間層によって下支えされている。2010年から2024年にかけて年平均約10%のペースで拡大し、2024年のGDPに占める卸売・小売業(自動車および二輪車の修理を含む)の付加価値は約10%を占めた。.
B&Companyのデータベースによると、小売業における企業売上高総額は2017年から2023年にかけて年率約10%で増加し、2023年には590億米ドルに達した。ただし、個人商店などの相当部分は企業売上高に含まれておらず、小売市場全体の規模はその数倍に達すると推定される。.
Retail Enterprise Sales in Vietnam
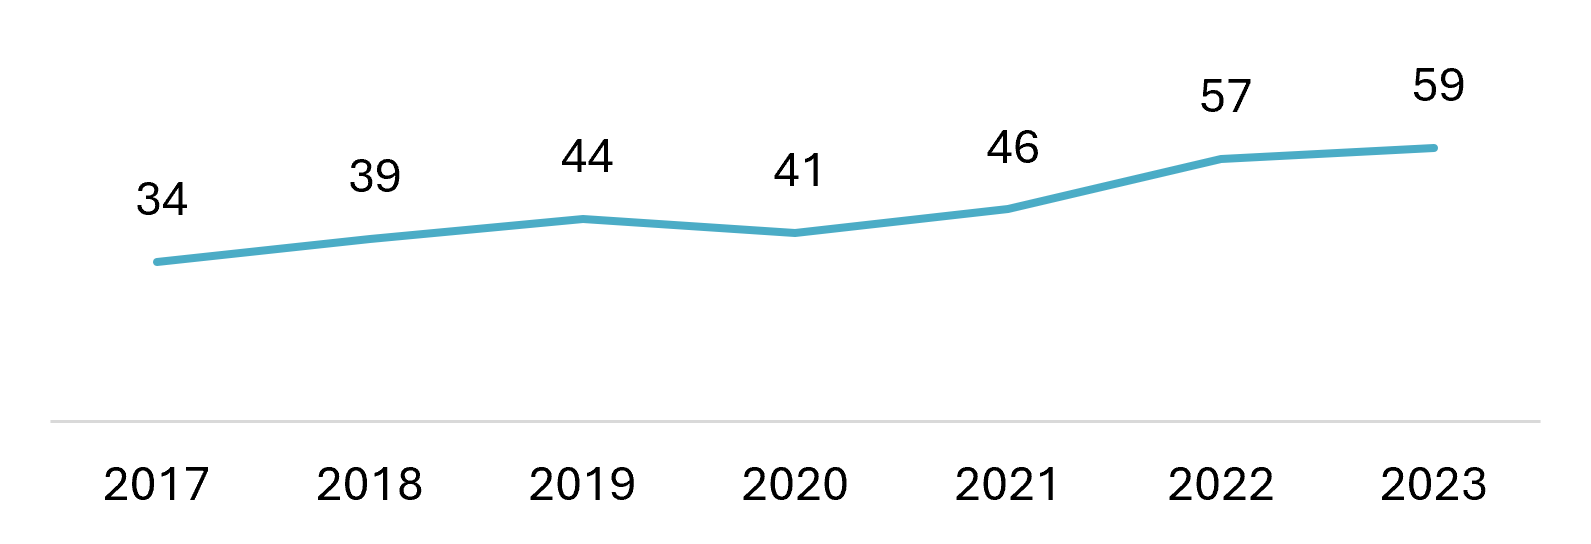
出典: B&Companyエンタープライズデータベース
伝統的小売チャネルは依然として日常生活の中心的な役割を果たしているが、近代的な業態に徐々に市場を譲りつつある。2024年には、小売売上高の推定61%が伝統市場および個人経営の小規模店舗に由来し、2020年の73%から低下した。.
一方、近代的小売(スーパーマーケット、ハイパーマーケット、コンビニエンスストアチェーンなど)の構成比は、2020年の22%から2024年には29%へ上昇した。この期間に近代的小売店舗数は2倍以上に増加し、約16,300店舗に達した。コンビニエンスストアとミニマートが近代的小売店舗全体のほぼ半数を占める。.
さらに、ECは約10%まで上昇した(2020年の5%から増加)。消費者は品質、利便性、品揃えを求め、伝統的な生鮮市場から近代的小売やオンラインショッピングへ徐々に移行している[1].
近代的なチェーン店舗業態への移行時期は、セクターによって大きく異なる。家電小売企業は10年以上にわたりこの分野を先導しており、多くの小売ブランドが店舗網を急速に拡大してきた。この時期は、家電、デジタルカメラ、スマートフォンなどの普及と重なっていた。しかし、その結果、現在では2大都市で飽和に達している可能性がある。2023年から2024年にかけて、Dien May XanhやNguyen Kimなどの主要チェーンは、顧客数の減少を受けて数十店舗を閉鎖した。農村部では成長が続いているものの、主要な地方都市においても店舗拡大は概ね一巡している。一方、薬局チェーンは急速な成長の途上にある。FPT Long Chauなどの主要薬局チェーンは、拡大する健康需要に対応し、2024年に店舗数を20%増加させ、3,200店舗超に達した。多様な商品カテゴリーで複数の小売ブランドを運営するFPTやMobile Worldなどの企業は、変化する消費者行動に応じて重点分野を移し、新たな業態を慎重にテストしている。さらに、カテゴリー特化型チェーンは商品を多様化し、家具、アパレル、子ども用品、書籍・文房具、ペット用品、ワイン、均一価格業態など、さまざまな分野へ展開している。.
スーパーマーケット
スーパーマーケットは近代的小売セクターの中核を形成している。国内外の企業が主要都市や各省で積極的に事業を拡大している。Saigon Co.opのCo.opmart(1996年設立のベトナム初の地場スーパーマーケットチェーン)は、全国で128店舗を運営している[2]. 一方、WinMart(旧VinMart、現在はMasan Group傘下)と、タイ資本のハイパーマーケットBig C/GO!は、それぞれ100店舗超を運営し、ほとんどの省で事業基盤を築いている。AeonやLotteなどの外国投資家も、2000年代以降、ベトナムで大型スーパーマーケットやショッピングモールを展開してきた。近代的な食品小売企業は、輸入品を含む幅広い商品、清潔で空調の整った施設、高い食品安全基準を特徴とし、拡大する中間層から支持を獲得している。.
スーパーマーケットは都市部で急速に成長し、農村地域にも徐々に拡大している。消費者は高品質で信頼できるブランド商品をますます好むようになっている。農村地域への進出は、依然として未開拓の機会である。農村人口は約60%を占めるため、主要都市以外のスーパーマーケットに長期的な成長可能性をもたらすと期待される[3].
コンビニエンスストア
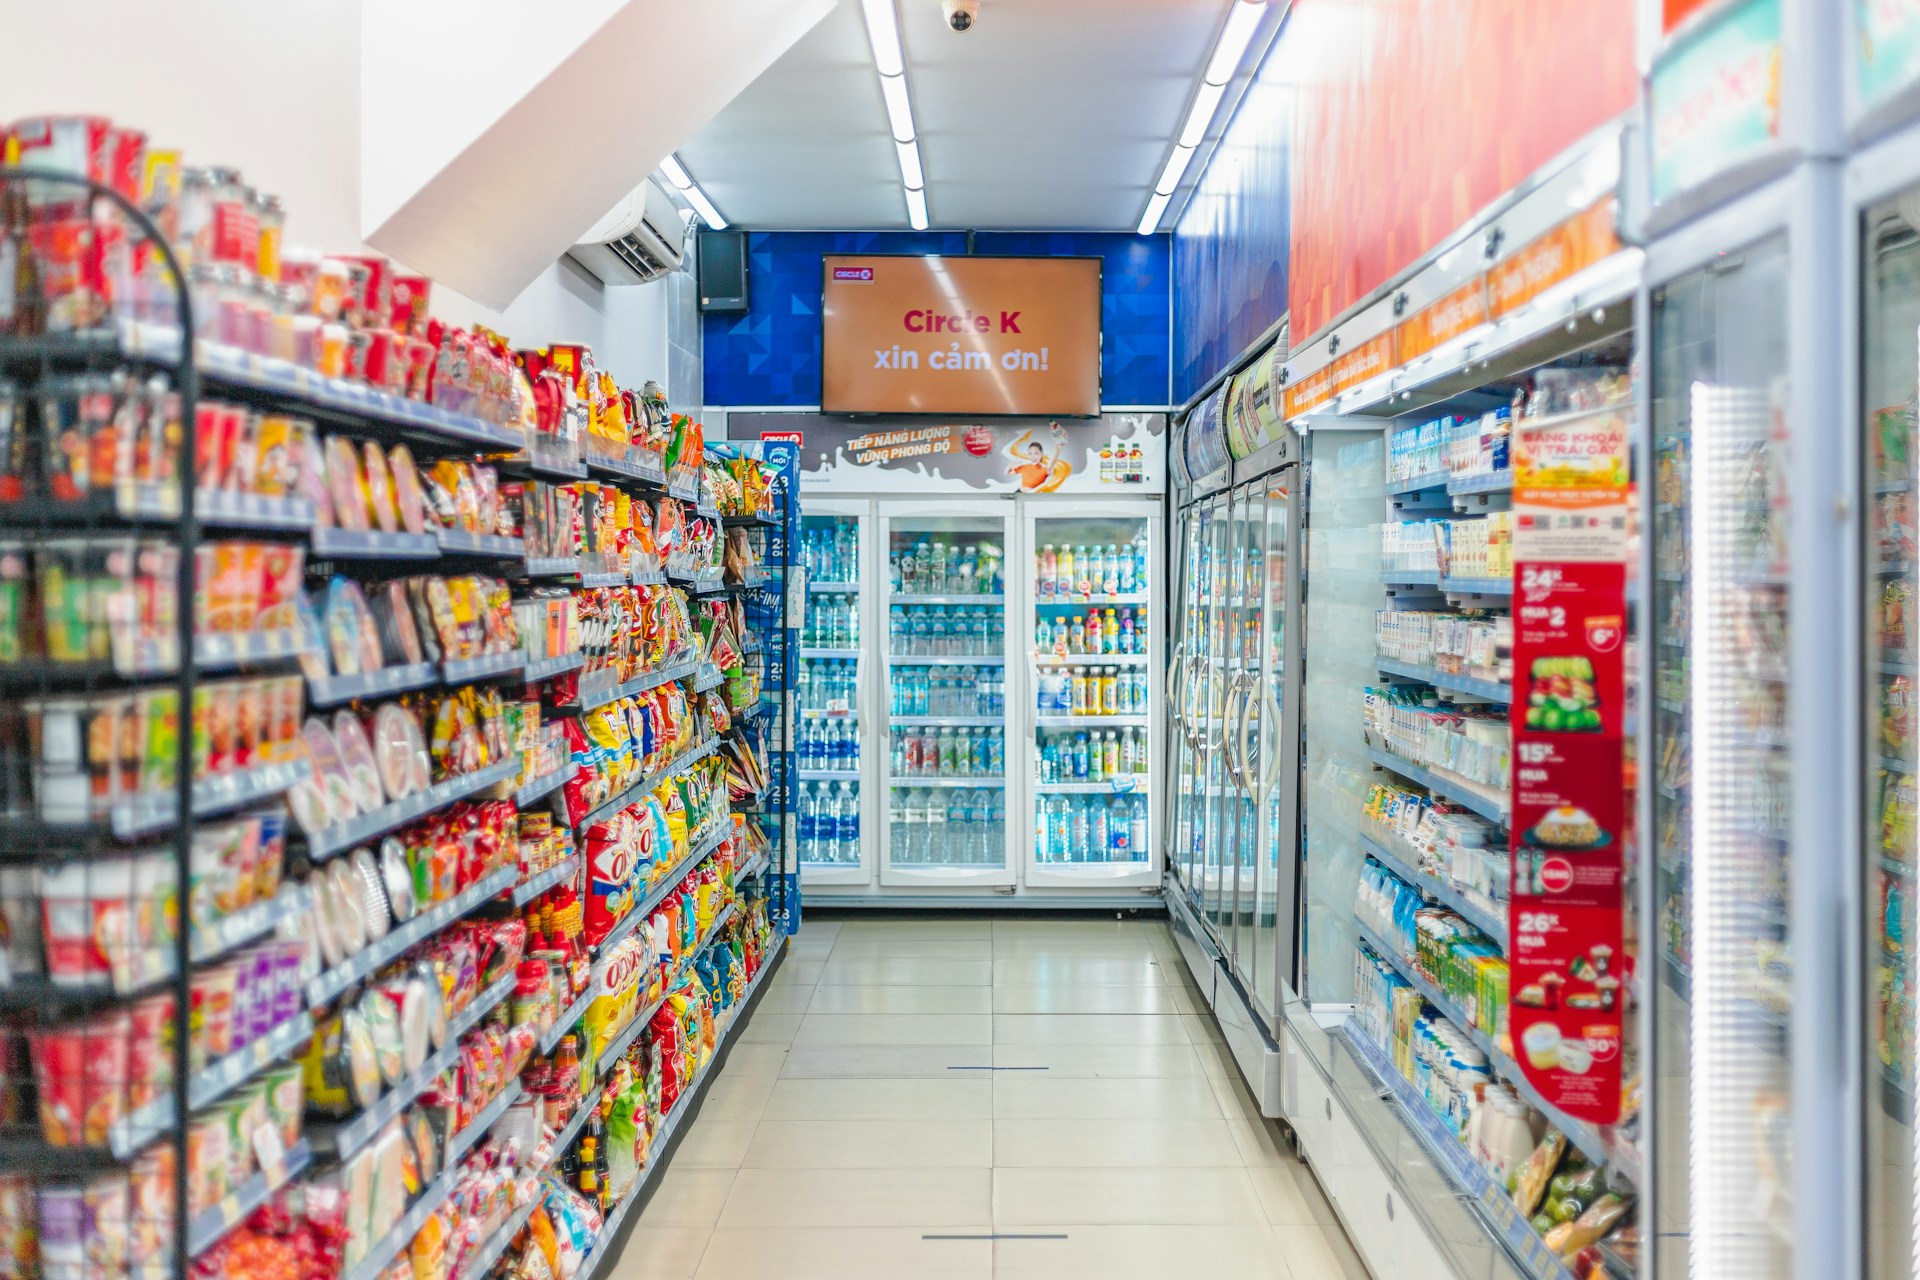
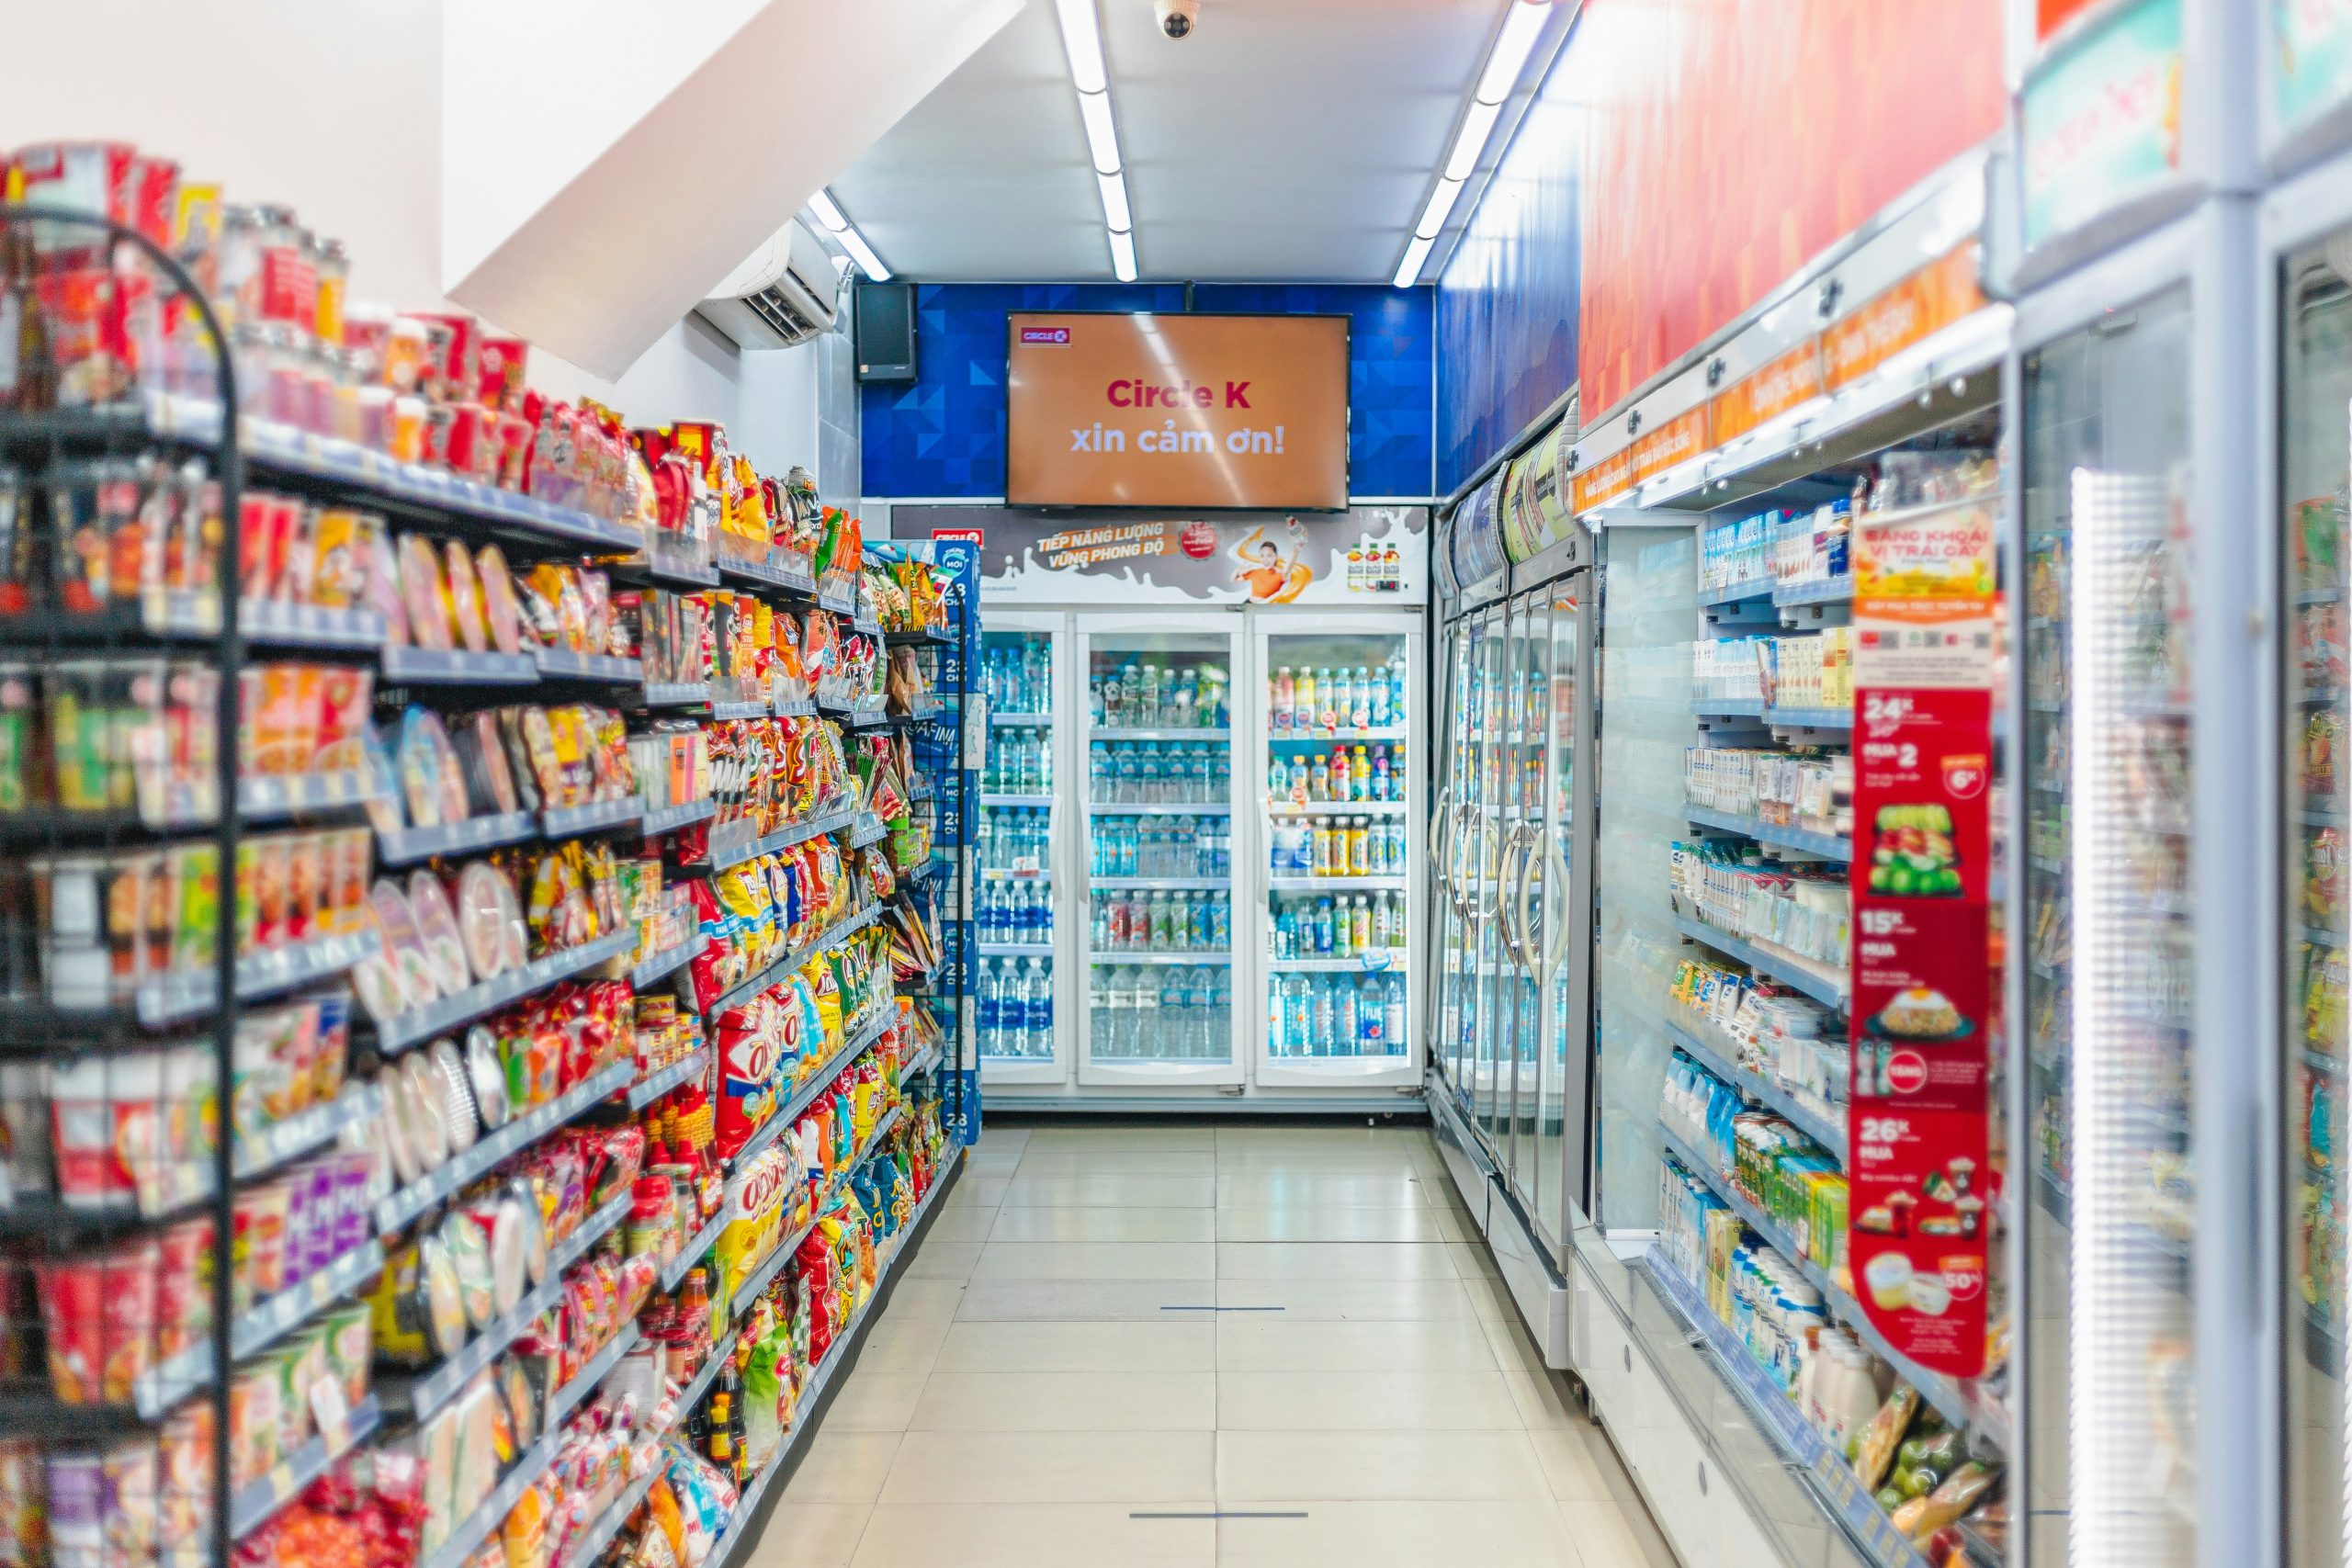
コンビニエンスストアは過去10年間で急速に成長し、都市の小売環境を変え始めている。これらの小規模な24時間営業店舗は、持ち帰り用食品、飲料、日用品を取り扱い、忙しいライフスタイルに対応している。コンビニエンスストアの店舗数は急増し、国内外の企業が市場シェアをめぐって競争している。Circle Kは2008年にベトナム初の外資系コンビニエンスストアチェーンとして開業し、現在では全国で約500店舗を運営している。GS25、7-Eleven、Family Mart、Ministopは南部に集中している。外資系チェーンは、近代的な小売コンセプト、優れた店舗設計、幅広い商品構成(輸入品や調理済み商品を多数含む)を導入し、若年層や都市部の消費者の間で人気を高めている。.
ベトナムの7-Eleven店舗
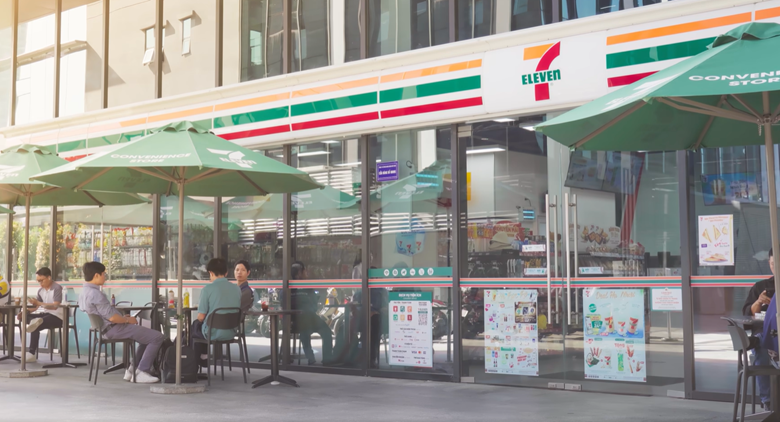
出所:7-Eleven Vietnam
成長要因には、都市化(都市化率は約30%)、利便性への需要、テクノロジーに精通した若年消費者の急速な増加が挙げられる。デジタル化も進展しており、多くのチェーンが変化する消費者行動に対応するため、キャッシュレス決済、オンライン注文、配送サービスを提供している。ただし、現在の拡大は主に大都市圏に限られている。限られた需要をめぐる競争は激しく、チェーンは高騰する不動産賃料の影響を受けやすいため、一部企業にとって収益性の確保は継続的な課題となっている。それでも、拡大する中間層と消費者の利便性に対する需要の高まりに支えられ、同セクターは二桁成長を維持すると見込まれる。.
Eコマース(EC)
ECは、特に近年、業界全体を根本的に変える規模にまで成長している。2024年のEC市場規模は220億米ドルと推定され、2023年から20%増加した。2030年までに630億米ドルに達すると予測されている。ベトナムはすでに東南アジア第3位のEC市場(インドネシア、タイに次ぐ)であり、タイを追い抜くのは時間の問題にすぎない[4].
インターネット利用者7,900万人とモバイル接続の普及を背景に、Shopee、Lazada、Tiki、そして新興のソーシャルコマース・プラットフォームであるTikTok Shopの利用が急増している。TikTok Shopの売上高は2024年に151%増加し、Shopeeも66%増加した。市場シェアは急速に変化しており、かつての大手企業の一部が急激な減少に見舞われる一方、勝者総取りの様相が明確になっている[5] . 。オンラインショッピングの急増は、デジタル決済の拡大(オンライン決済額は2024年に1,490億米ドルに達し、18%増加)や、ECの発展を促進する政策によっても支えられている。.
課題も残っている。全国の物流インフラは依然として未整備であり、大都市以外では配送遅延が発生している。模倣品や低品質商品の氾濫(高級ブランドのコピー品や偽造化粧品を含む)は、消費者の信頼を損なっている。当局は取り締まりを強化しており、中国のプラットフォームであるTemuは、2025年初頭にベトナムへ参入した直後、規制違反を理由に一時的な営業停止措置を受けた。.
しかし、ECは急速な成長を維持すると見込まれる。現在、ECはデジタル経済の市場規模の3分の2を占め、小売企業が全国の顧客にアクセスするうえで重要な役割を果たしている。ECと近代的小売のオムニチャネル戦略は、単なる差別化要因ではなく、基本的な要件になりつつある。.
小売インフラ
決済およびロイヤルティプログラムは、購買体験を変革している。銀行のデジタルトランスフォーメーションに加え、QRコードや電子ウォレット(MoMo、ZaloPay、VNPay)の普及に支えられ、キャッシュレス取引が急速に拡大している。これにより、オンラインと店舗内の双方で購入手続きが迅速化され、データに基づくロイヤルティプログラムも可能になっている。.
ECと迅速な配送を支えるため、物流・配送管理システム(DMS)も進化している。100万以上の伝統的小売店をカバーするベトナムのDMSは、世界最大規模の一つに数えられる。民間および国有のIT企業間の競争を通じて、今後も発展が続く。このシステムを利用することで、メーカーは市場の70%を占める伝統的小売市場に効率的に商品を販売できる。.
さらに、小売企業は都市型配送センターに投資し、GHTK、Ninja Van、Ahamoveなどのラストマイル物流事業者と提携するとともに、高度な在庫管理・需要予測ツールを導入している。これにより、在庫の可視性が向上し、配送時間が短縮される。消費者が迅速で信頼性の高いサービスを期待するなか、こうした期待に応えることが競争優位の創出につながる。.
主要企業
国内企業と主要な国際企業が混在している。.
| いいえ | 企業名 | 設立 | 本部 | 国 | 店舗数 | 概要 |
| 1 | WinCommerce (WinMart/WinMart+) | 2014 | ホーチミン市 | Vietnam | 3,692 | 最大の小売企業。VinMart (Vingroup)は、2019年のMasan Groupによる買収後に名称を変更した |
| 2 | Bach Hoa Xanh | 2015 | ホーチミン市 | Vietnam | 1,864 | IT小売企業Mobile Worldの生鮮食品小売会社 |
| 3 | Saigon Co-op | 1989 | ホーチミン市 | Vietnam | 128 | 近代的小売を先駆けて展開 |
| 4 | Central Retail (GO!/Big C) | 1998 | ホーチミン市 | タイ | 42ショッピングモール | Big Cは2016年にタイのCentral Groupに買収された |
| 5 | MM Mega Market (Metro) | 2002 | ホーチミン市 | タイ | 21 | 企業と一般消費者の双方を対象とする卸売・倉庫型店舗(5,000–10,000 m²) |
| 6 | Lotte Mart | 2008 | ホーチミン市 | 韓国 | 15ショッピングモール | 大規模複合施設(Lotte Department Storeと映画館を併設) |
| 7 | イオン | 2014 | ハノイ市 | 日 | 7ショッピングモール
21スーパーマーケット(MaxValu) |
2014年にホーチミン市で開業し、地方都市へ拡大している。大型のワンストップ型ショッピング複合施設を建設している |
| 8 | Circle K | 2008 | ホーチミン市 | アメリカ合衆国 | 499 | 初の外資系コンビニエンスストアチェーンで、24時間営業を行い、スナック、飲料、日用品を販売する |
| 9 | GS25 | 2018 | ホーチミン市 | 韓国 | 236 | 韓国のGS Retailと現地企業SonKimによる合弁事業。韓国のスナックやサービスを通じて若年層をターゲットとする |
| 10 | 7-Eleven | 2017 | ホーチミン市 | 日 | 130 | ホーチミン市を中心に展開し、最近ではハノイへの進出を開始した。現地の嗜好に合わせて開発した豊富な品揃えのすぐに食べられる食品やスナックを提供する |
出所:B&Company分析
コンビニエンスストア市場は、都市部における消費者のライフスタイルの変化に対応する大手外資系チェーン(Circle K、FamilyMart、7-Eleven、GS25)が主導している。国内企業では、VinCommerceが以前VinMart+(現在はMasan傘下)を運営していたほか、B’s Mart(タイ資本だが現地運営)のような小規模チェーンも存在する。.
M&Aは急速な事業拡大の手段となっている。Masanによる2019年のVinCommerce(VinMart)の買収により、同社は一夜にして首位に躍り出た。Central Groupによる2016年の買収では、長年かけて構築されたBig Cの全国店舗網とブランドを即座に獲得することが可能となった。.
続きを読む
[1] B&Company (2025)
[2] The-siv (2025)
[3] B&Company (2025)
[4] ベトナム・ブリーフィング(2025年)
[5] B&Company (2025)
関連記事






ログイン / 新規登録
ニュースレターを購読する