 한국어
 English
 日本語
 Tiếng Việt
 简体中文
베트남 소매시장은 안정적인 소비자 수요, 도시화 및 급속한 디지털화에 힘입어 새로운 성장 국면에 진입했습니다.
2810월2026
최신 뉴스 및 보고서
댓글: 댓글 없음.
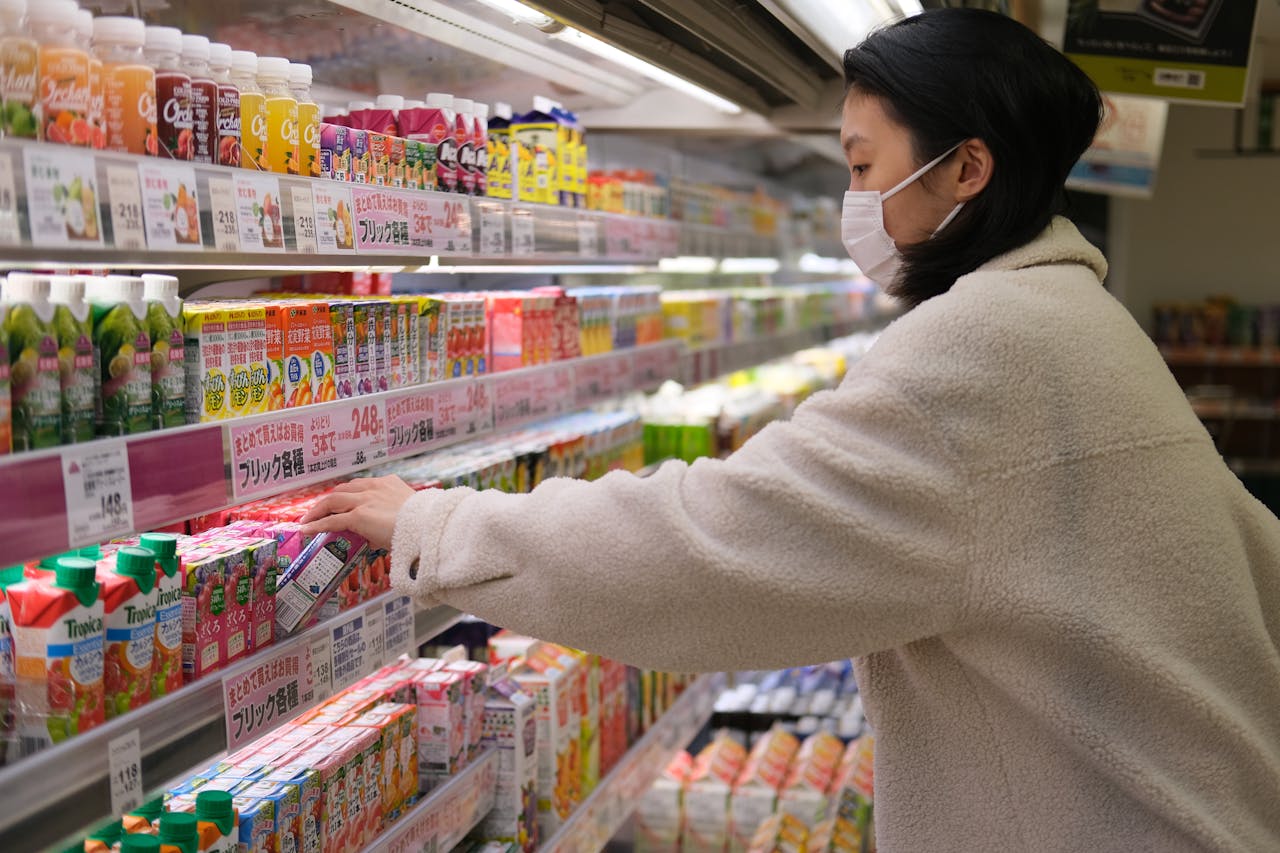
소매 시장은 안정적인 소비 수요, 도시화, 빠른 디지털 전환에 힘입어 새로운 성장 국면에 들어섰습니다. 편의점, 미니마트, 슈퍼마켓, 드럭스토어와 같은 현대적 유통 채널은 대도시를 넘어 확장되고 있습니다. 한편 전통적인 유통 채널은 일상적인 쇼핑에서 여전히 큰 영향력을 유지하고 있습니다. 전자상거래(EC)와 소셜 커머스는 소비자가 제품을 선택하고 결제하며 상품을 수령하는 방식을 바꾸고 있으며, 옴니채널이 표준 전략으로 자리 잡고 있습니다.
기본 통계
| 지표 | 단위 | 2020 | 2021 | 2022 | 2023 | 2024 |
| 소매 기업 매출 | 십억 달러 | 41 | 46 | 57 | 59 | 없음 |
| 소매 기업 수 | 천 개 매장 | 58.3 | 58.1 | 55.2 | 69.2 | 없음 |
| 편의점/미니 슈퍼마켓 수 | 천 개 매장 | 5.2 | 5.2 | 6.7 | 6.7 | 7.4 |
| 전자제품 소매업체 수 | 천 개 매장 | 1.2 | 1.9 | 2.5 | 2.8 | 2.7 |
| 현대식 약국 체인 수 | 천 개 매장 | 0.7 | 1.1 | 2.0 | 2.7 | 3.2 |
| 슈퍼마켓 수 | 천 개 매장 | 1.1 | 1.2 | 1.2 | 1.3 | 1.3 |
| 소매업 FDI | 십억 달러 | 1.8 | 1.4 | 1.1 | 1.3 | 1.4 |
출처: B&Company Enterprise Database, 국가통계청, Q&Me
규정
규제 환경은 점진적으로 완화되고 있습니다. 2009년부터 WTO 약속에 따라 외국인 지분 100%까지 허용되었습니다.
그러나 첫 매장 개점은 비교적 제한이 적은 반면, 소매 매장을 확장하려면 경제적 필요성 심사(ENT)를 통과해야 합니다. 현행 규정, 특히 Decree 09/2018/ND-CP에 따라 외국인 투자자는 첫 번째 매장을 초과하는 매장에 대해 ENT 심사를 받아야 하므로 국내 기업에 비해 상당한 불리함이 발생합니다. 상업센터 내에 위치하며 편의점이나 미니 슈퍼마켓이 아닌 500m 미만의 매장에는 예외가 적용됩니다.2 상업센터 내에 위치하며 편의점이나 미니 슈퍼마켓이 아닌 경우에 한해 적용됩니다.
ENT는 2024년 1월부터 10개 CPTPP 회원국의 투자에 대해 폐지될 예정이었습니다. 그러나 법적 이행 지연으로 인해 현재도 ENT 요구가 유지되고 있습니다. 다만 2025년 8월에 발표된 산업통상부(MOIT) 초안 시행령은 2026년 1월 1일 시행 예정으로, CPTPP 회원국(일본 포함)에 대한 ENT를 마침내 폐지할 것으로 예상됩니다.
시장 개요
소매 시장은 확대되는 중산층의 지지를 받고 있습니다. 2010년부터 2024년까지 연평균 약 10%의 성장률을 기록했으며, 2024년에는 도소매업(자동차 및 오토바이 수리 포함)이 GDP의 약 10%를 차지했습니다.
B&Company의 데이터베이스에 따르면, 소매 산업의 전체 법인 매출은 2017년부터 2023년까지 연평균 약 10% 성장하여 2023년에는 590억 달러에 이르렀습니다. 그러나 개별 상점과 같은 상당 부분은 법인 매출에 포함되지 않으므로, 전체 소매 시장 규모는 이보다 몇 배 더 클 것으로 추정됩니다.
Retail Enterprise Sales in Vietnam
단위: 10억 달러
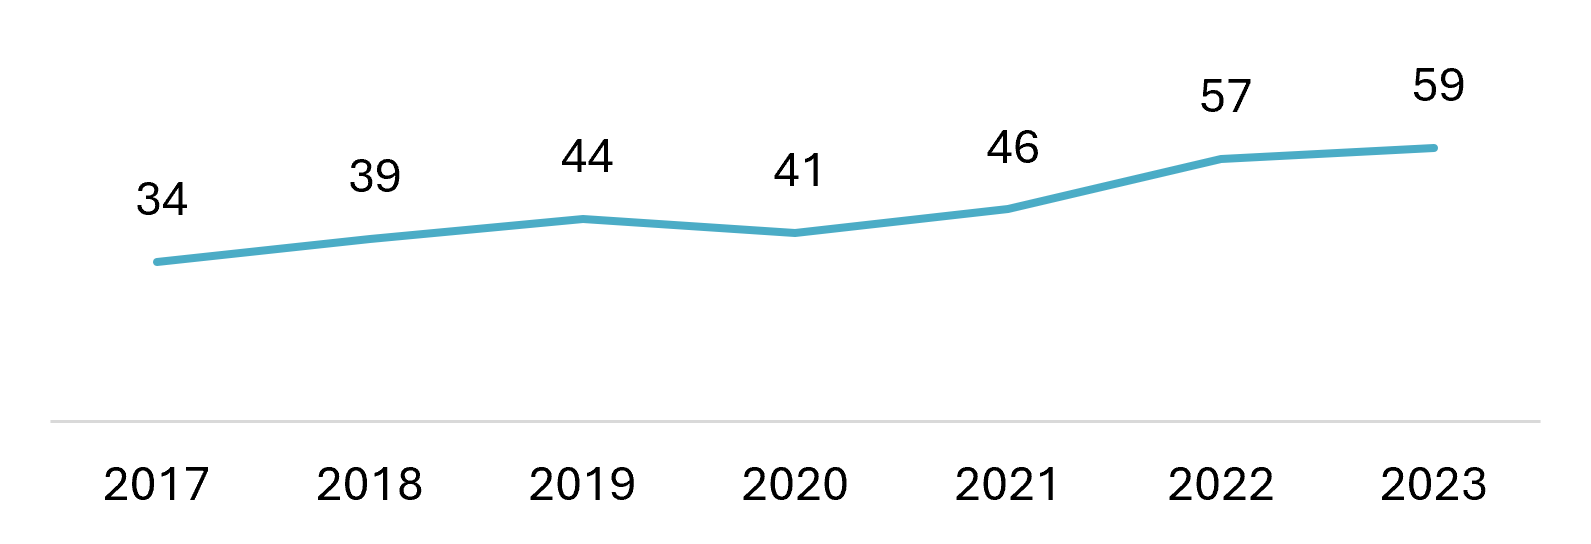
출처: B&Company 기업 데이터베이스
전통적인 소매 채널은 여전히 일상생활의 중심이지만, 점차 현대식 포맷에 시장을 내주고 있습니다. 2024년 소매 매출의 약 61%는 전통시장과 개인이 운영하는 소규모 소매점에서 발생했으며, 이는 2020년의 73%에서 감소한 수치입니다.
한편 현대식 소매점(슈퍼마켓, 하이퍼마켓, 편의점 체인 등)의 비중은 2020년 22%에서 2024년 29%로 증가했습니다. 이 기간 현대식 소매점 수는 두 배 이상 늘어 약 16,300개에 이르렀습니다. 편의점과 미니마트가 전체 현대식 소매점의 거의 절반을 차지합니다.
또한 EC의 비중은 약 10%까지 상승했습니다(2020년 5%에서 증가). 소비자들은 품질, 편의성, 다양성을 추구하며 전통적인 재래시장에서 현대식 소매점과 온라인 쇼핑으로 점차 이동하고 있습니다.[1].
현대식 체인점 포맷으로의 전환 시점은 업종별로 큰 차이를 보입니다. 전자제품 소매업체는 10년 넘게 이 분야를 선도해 왔으며, 많은 소매 브랜드가 매장 네트워크를 빠르게 확장했습니다. 이러한 시점은 가전제품, 디지털카메라, 스마트폰 및 유사 제품의 보급과 맞물렸습니다. 그러나 그 결과 현재 두 주요 도시에서는 포화 상태에 도달했을 가능성이 있습니다. 2023년부터 2024년 사이 Dien May Xanh와 Nguyen Kim 같은 주요 체인은 고객 수 감소로 수십 개의 매장을 폐점했습니다. 농촌 지역에서는 성장이 지속되고 있지만, 주요 성급 도시에서도 매장 확장은 대부분 한 사이클을 마친 상태입니다. 한편 약국 체인은 빠른 성장의 한가운데 있습니다. FPT Long Chau와 같은 주요 약국 체인은 증가하는 건강 관련 수요에 대응해 2024년 매장 수를 20% 늘려 3,200개 이상으로 확대했습니다. 다양한 제품 카테고리에서 여러 소매 브랜드를 운영하는 FPT와 Mobile World 같은 기업은 변화하는 소비자 행동에 맞춰 초점을 전환하고 새로운 포맷을 신중하게 시험하고 있습니다. 또한 카테고리별 체인점들은 제품군을 다각화하고 다양한 상품으로 확장하면서 가구, 의류, 아동용품, 서적/문구, 반려동물용품, 와인 및 정가 판매 포맷을 전문으로 하는 현대식 체인의 등장을 이끌고 있습니다.
슈퍼마켓
슈퍼마켓은 현대식 소매 부문의 핵심을 이룹니다. 국내외 기업들은 주요 도시와 성에서 사업을 적극적으로 확장하고 있습니다. Saigon Co.op의 Co.opmart(1996년에 설립된 베트남 최초의 현지 슈퍼마켓 체인)는 전국적으로 128개 매장을 운영하고 있습니다[2]. 한편 WinMart(구 VinMart, 현재 Masan Group 산하)와 태국계 하이퍼마켓 Big C/GO!는 각각 100개 이상의 매장을 운영하며 대부분의 성에 진출해 있습니다. Aeon과 Lotte 같은 외국인 투자자들도 2000년대부터 베트남에서 대형 슈퍼마켓과 쇼핑몰을 개발해 왔습니다. 현대식 식료품 소매점은 수입품을 포함한 폭넓은 상품 구색, 청결하고 냉방이 갖춰진 시설, 높은 식품 안전 기준을 제공하며, 확대되는 중산층의 지지를 얻고 있습니다.
슈퍼마켓은 도시 지역에서 빠르게 성장하고 있으며 점차 농촌 지역으로 확장되고 있습니다. 소비자들은 품질이 높고 신뢰할 수 있는 브랜드 제품을 점점 더 선호하고 있습니다. 농촌 지역으로의 확장은 아직 충분히 개척되지 않은 기회로 남아 있습니다. 농촌 인구가 약 60%를 차지하는 만큼, 주요 도시 외 지역의 슈퍼마켓에 장기적인 성장 잠재력을 제공할 것으로 예상됩니다.[3].
편의점
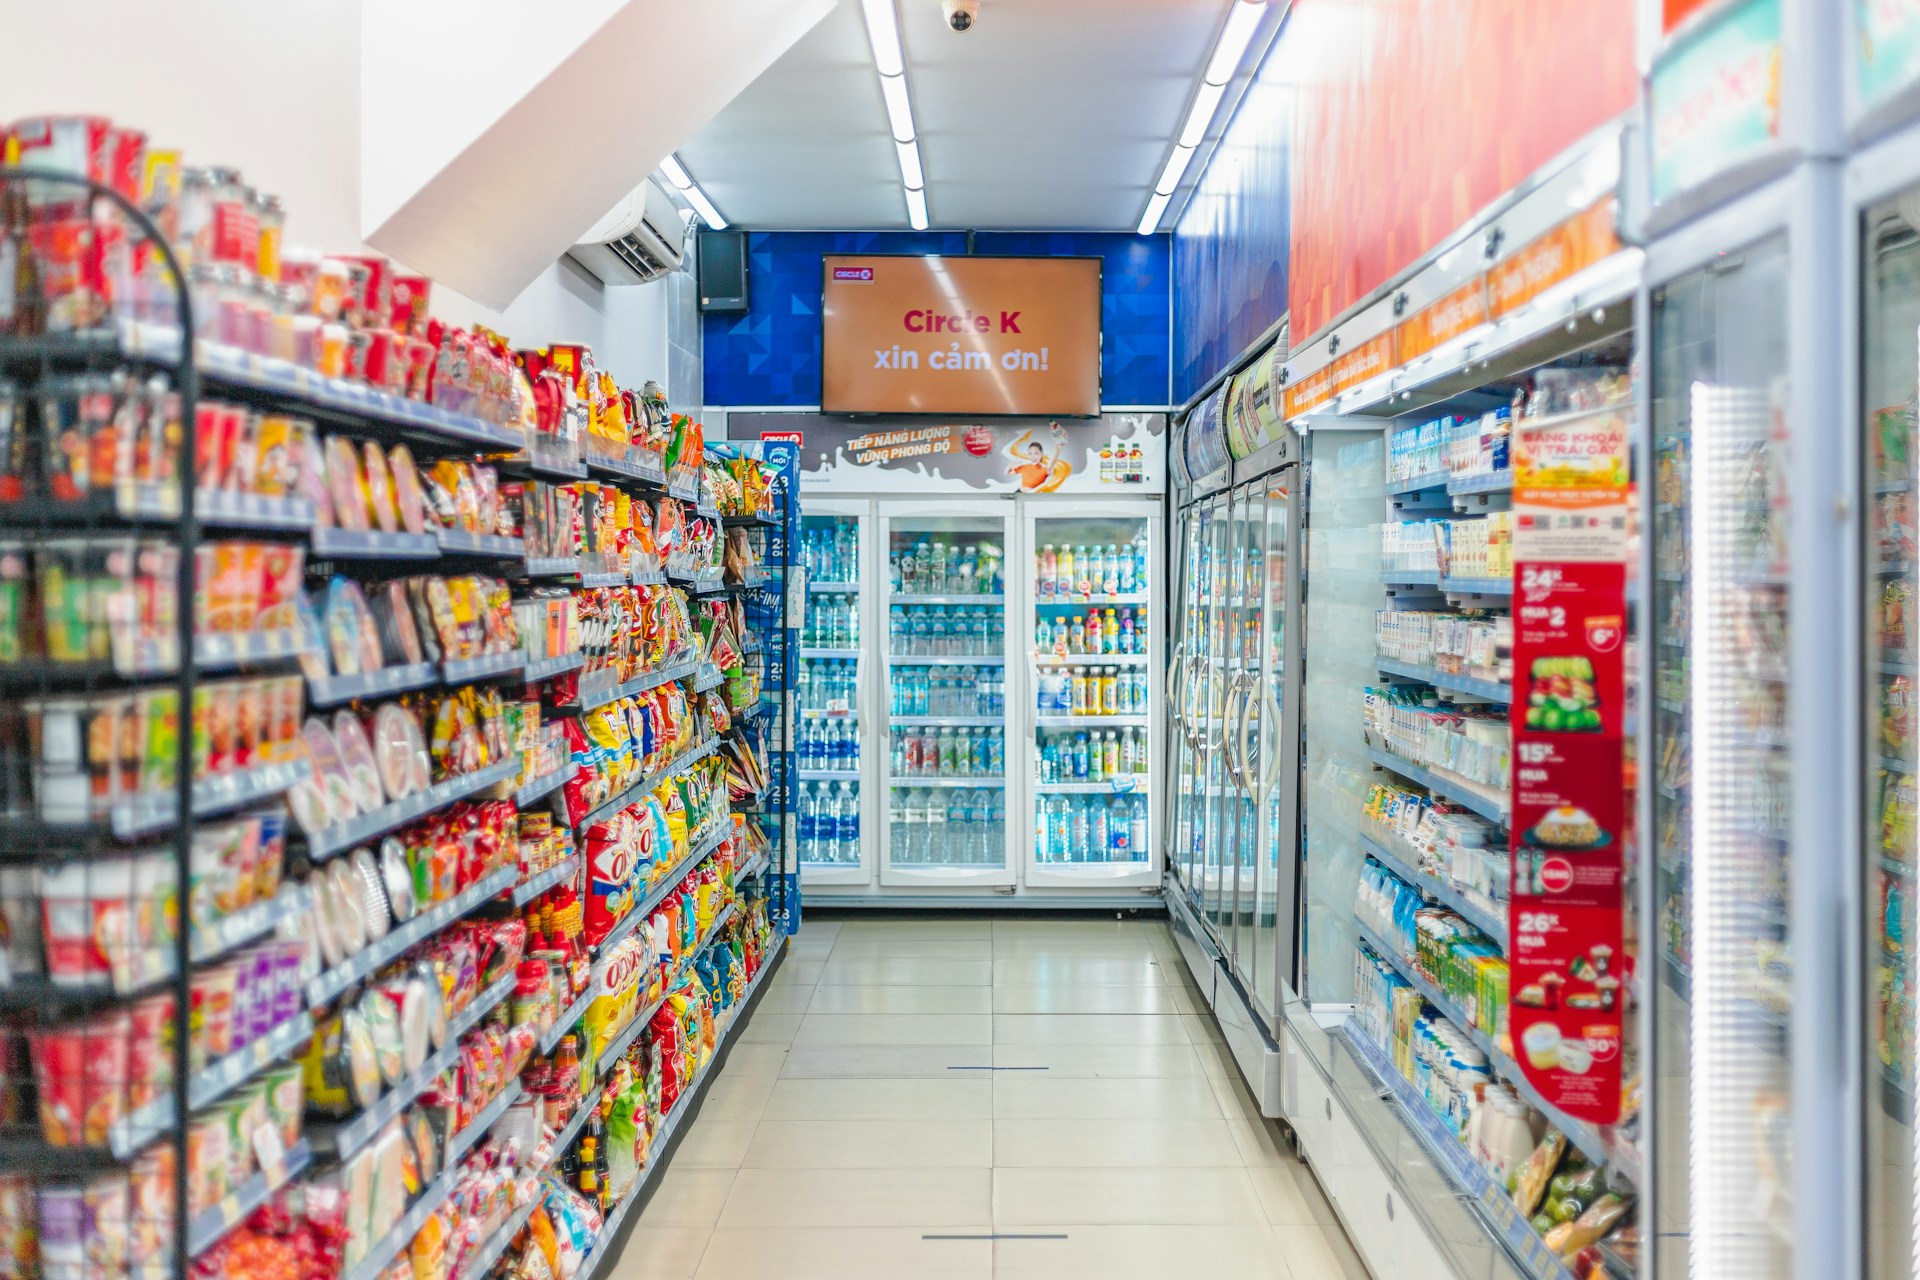
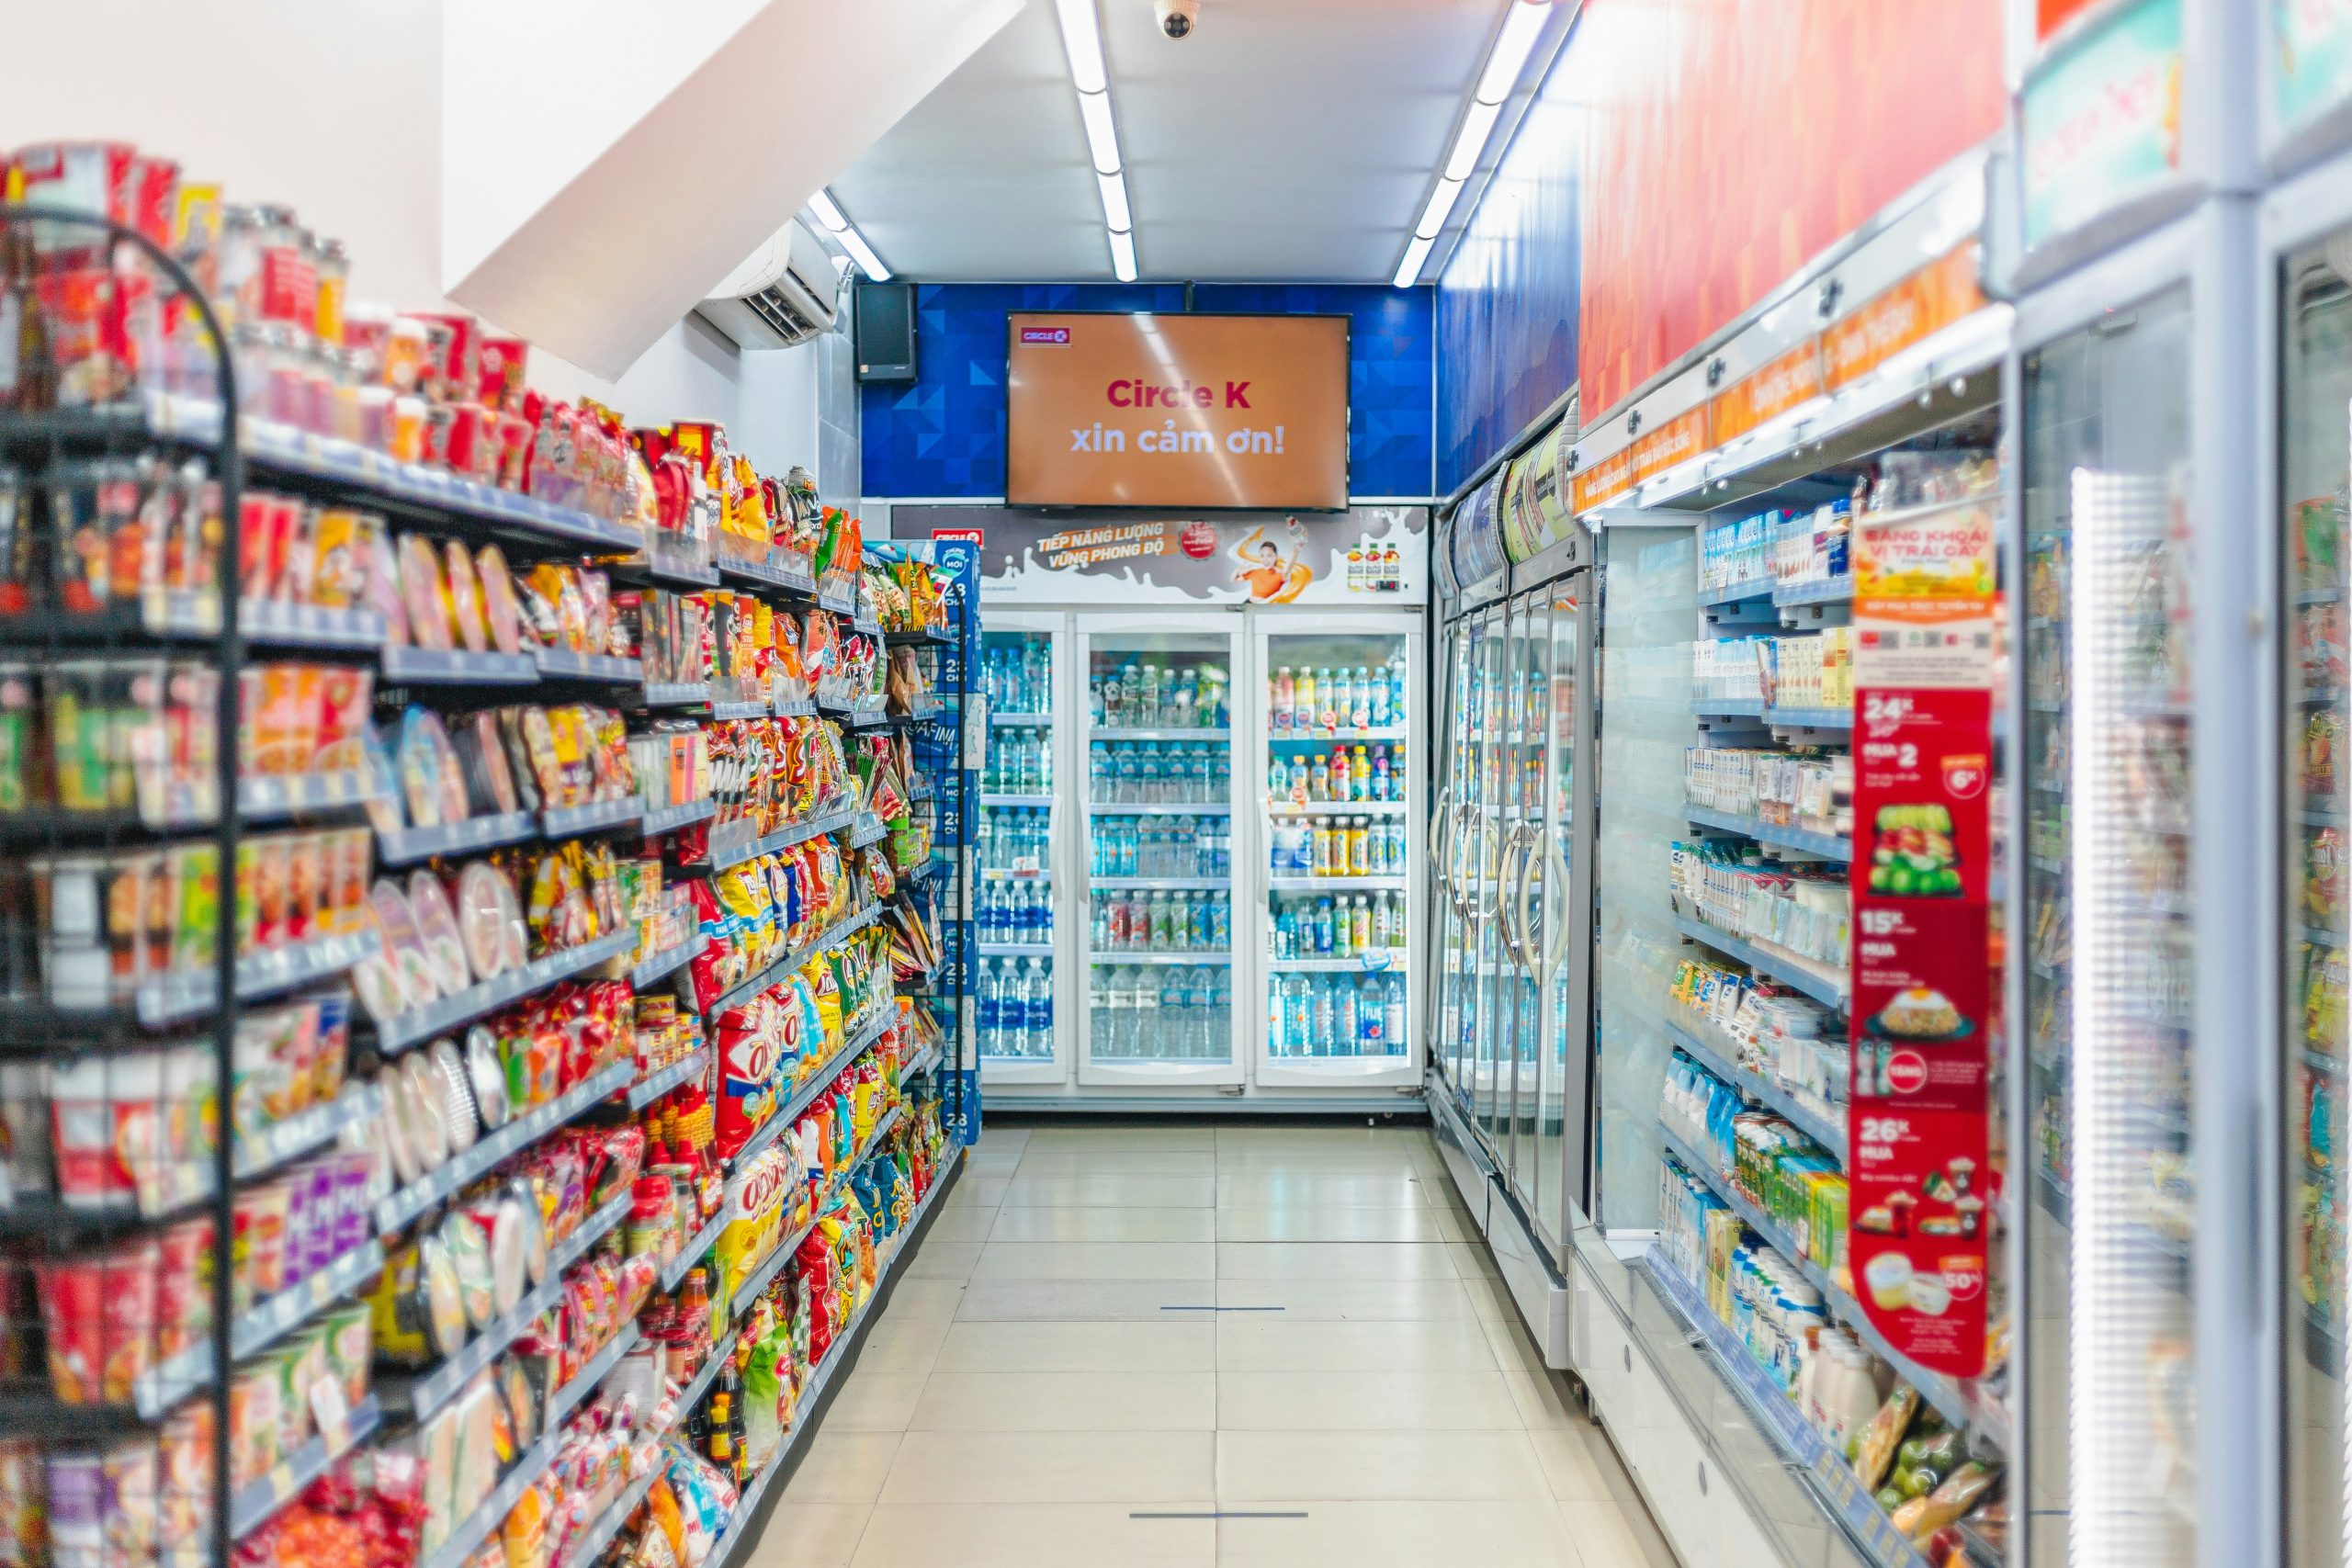
편의점은 지난 10년간 빠르게 성장하며 도시 소매 유통 환경을 재편하기 시작했습니다. 이러한 소규모 24시간 매장은 테이크아웃 식품, 음료 및 일상용품을 취급하며 바쁜 라이프스타일에 부응하고 있습니다. 편의점 수가 급증하면서 외국계 및 국내 기업들이 시장 점유율 확보를 위해 경쟁하고 있습니다. Circle K는 2008년 베트남 최초의 외국계 편의점 체인으로 문을 열었으며, 현재 전국에서 약 500개 매장을 운영하고 있습니다. GS25, 7-Eleven, Family Mart 및 Ministop은 남부 지역에 집중되어 있습니다. 외국계 체인들은 현대적인 소매 유통 개념, 우수한 매장 디자인 및 폭넓은 상품군을 도입했으며, 여기에는 수입품과 조리 상품이 다수 포함되어 젊은 소비자와 도시 소비자 사이에서 인기를 얻고 있습니다.
베트남의 7-Eleven 매장
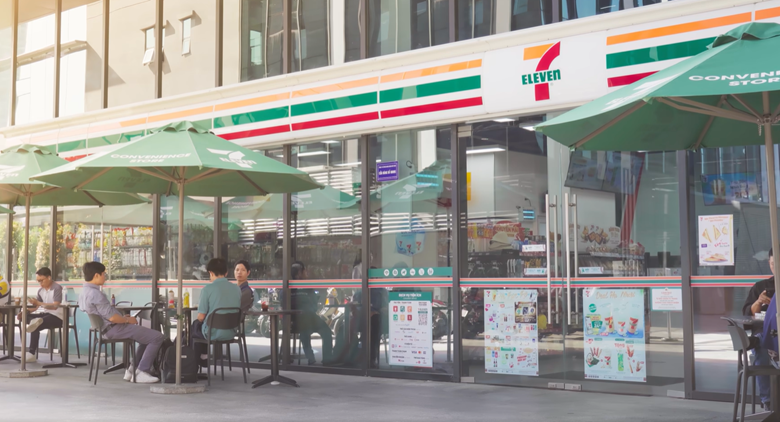
출처: 7-Eleven Vietnam
성장의 주요 동력으로는 도시화(도시화율 약 30%), 편의성에 대한 수요, 기술 활용에 능숙한 젊은 소비자의 급증 등이 있습니다. 변화하는 소비자 습관에 대응하기 위해 많은 체인이 현금 없는 결제, 온라인 주문 및 배송 서비스를 제공하는 등 디지털화도 진전되고 있습니다. 그러나 현재 확장은 대체로 주요 도시권에 국한되어 있습니다. 제한적인 수요를 둘러싼 경쟁이 치열하고, 체인 업체들은 급등하는 부동산 임대료에 취약해 일부 업체에서는 수익성 확보가 지속적인 과제로 남아 있습니다. 그럼에도 불구하고 중산층 확대와 소비자의 편의성 수요 증가에 힘입어 이 부문은 두 자릿수 성장을 지속할 것으로 예상됩니다.
전자상거래(EC)
EC는 특히 최근 몇 년간 전체 소매 유통 산업을 근본적으로 재편할 정도의 규모로 성장했습니다. 2024년 전자상거래 시장 규모는 220억 달러로 추정되며, 이는 2023년 대비 20% 증가한 수준입니다. 2030년에는 630억 달러에 이를 것으로 전망됩니다. 베트남은 이미 동남아시아에서 세 번째로 큰 전자상거래 시장이며(인도네시아와 태국에 이어), 태국을 추월하는 것은 시간문제에 불과합니다[4].
7,900만 명의 인터넷 사용자와 광범위한 모바일 연결성을 기반으로 Shopee, Lazada, Tiki와 신흥 소셜 커머스 플랫폼인 TikTok Shop 등의 이용이 급증하고 있습니다. TikTok Shop의 매출은 2024년에 151% 증가했으며, Shopee는 66% 증가했습니다. 시장 점유율이 빠르게 이동하면서 과거의 일부 선두 업체들은 급격한 하락을 경험하고 있으며, 승자독식 구도가 뚜렷해지고 있습니다[5] . 온라인 쇼핑의 급증은 디지털 결제의 확대와 전자상거래 발전을 촉진하는 정책에 의해서도 뒷받침되고 있습니다(온라인 결제액은 2024년 1,490억 달러에 달해 18% 증가).
그러나 과제도 지속되고 있습니다. 국가 물류 인프라가 아직 충분히 발달하지 않아 주요 도시 외 지역에서는 배송 지연이 발생하고 있습니다. 위조품과 저품질 상품의 확산(명품 모조품 및 가짜 화장품 포함)은 소비자 신뢰를 훼손하고 있습니다. 당국은 단속을 강화했으며, 중국 플랫폼 Temu는 2025년 초 베트남 진출 직후 규제 위반으로 일시적인 영업 중단 조치를 받았습니다.
그럼에도 불구하고 EC는 빠른 성장을 지속할 것으로 예상됩니다. 현재 EC는 디지털 경제 시장 규모의 3분의 2를 차지하며, 소매업체가 전국의 고객에게 접근할 수 있도록 하는 데 중요한 역할을 하고 있습니다. 전자상거래와 현대적 소매 유통의 옴니채널 전략은 이제 단순한 차별화 요소가 아니라 기본적인 요건이 되고 있습니다.
소매 유통 인프라
결제 및 로열티 프로그램이 쇼핑 경험을 변화시키고 있습니다. 은행의 디지털 전환과 함께 QR코드 및 전자지갑(MoMo, ZaloPay, VNPay)의 확산에 힘입어 현금 없는 거래가 빠르게 증가하고 있습니다. 이에 따라 온라인과 오프라인 매장에서 더욱 신속한 구매가 가능해지는 동시에 데이터 기반 로열티 프로그램도 운영할 수 있게 되었습니다.
EC와 신속 배송을 지원하기 위해 물류 및 유통 관리 시스템(DMS)도 발전하고 있습니다. 베트남의 DMS는 100만 곳이 넘는 전통 소매점을 포괄하며 세계 최대 규모 중 하나로 평가됩니다. 민간 IT 기업과 국영 IT 기업 간 경쟁을 통해 지속적으로 고도화되고 있습니다. 제조업체는 이 시스템을 활용해 시장의 70%를 차지하는 전통 소매 유통 시장에 효율적으로 제품을 판매할 수 있습니다.
또한 소매업체들은 도심 유통센터에 투자하고, GHTK, Ninja Van 및 Ahamove와 같은 라스트마일 물류 서비스 제공업체와 협력하며, 첨단 재고 관리 및 수요 예측 도구를 도입하고 있습니다. 이를 통해 재고 가시성이 향상되고 배송 시간이 단축됩니다. 소비자들이 빠르고 신뢰할 수 있는 서비스를 기대하는 상황에서 이러한 기대를 충족하는 것은 경쟁 우위를 창출합니다.
주요 기업
국내 기업과 주요 글로벌 기업이 혼재해 있습니다.
| 아니요 | 회사 | 설립 | 본부 | 국가 | 매장 수 | 개요 |
| 1 | WinCommerce (WinMart/WinMart+) | 2014 | 호치민 시 | Vietnam | 3,692 | 최대 소매업체. VinMart (Vingroup)는 2019년 Masan Group 인수 이후 사명을 변경했다 |
| 2 | Bach Hoa Xanh | 2015 | 호치민 시 | Vietnam | 1,864 | IT 소매업체 Mobile World의 신선식품 소매 기업 |
| 3 | Saigon Co-op | 1989 | 호치민 시 | Vietnam | 128 | 현대적 소매 유통의 선도 기업 |
| 4 | Central Retail (GO!/Big C) | 1998 | 호치민 시 | 태국 | 쇼핑몰 42개 | Big C는 2016년 태국의 Central Group에 인수되었다 |
| 5 | MM Mega Market (Metro) | 2002 | 호치민 시 | 태국 | 21 | 기업과 일반 소비자를 모두 대상으로 하는 도매·창고형 매장(5,000–10,000m²) |
| 6 | Lotte Mart | 2008 | 호치민 시 | 대한민국 | 쇼핑몰 15개 | 대규모 복합단지(Lotte Department Store 및 영화관 포함) |
| 7 | 영겁 | 2014 | 하노이 | 일본 | 쇼핑몰 7개
슈퍼마켓 21개(MaxValu) |
2014년 호찌민시에서 개점한 후 지방 도시로 확장했다. 광범위한 원스톱 쇼핑 복합단지를 건설하고 있다 |
| 8 | 서클 K | 2008 | 호치민 시 | 미국 | 499 | 최초의 외국계 편의점 체인으로, 24시간 운영하며 스낵, 음료 및 일상용품을 판매한다 |
| 9 | GS25 | 2018 | 호치민 시 | 대한민국 | 236 | 한국의 GS Retail과 현지 기업 SonKim의 합작회사. 한국 스낵과 서비스를 통해 젊은 소비자층을 공략한다 |
| 10 | 세븐일레븐 | 2017 | 호치민 시 | 일본 | 130 | 호찌민시에 집중했으며 최근 하노이로 확장을 시작했다. 현지 취향에 맞게 개발한 다양한 즉석식품과 스낵을 제공한다 |
출처: B&Company 분석
편의점은 주요 외국계 체인(Circle K, FamilyMart, 7-Eleven, GS25)이 주도하고 있으며, 도시 지역의 변화하는 소비자 라이프스타일에 맞춰 서비스를 제공한다. 국내 업체 중에서는 VinCommerce가 과거 VinMart+(현재 Masan 산하)를 운영했으며, B’s Mart와 같은 소규모 체인(태국계 소유지만 현지에서 운영)도 존재한다.
M&A는 빠른 확장을 위한 수단으로 자리 잡았다. Masan의 2019년 VinCommerce(VinMart) 인수로 회사는 하룻밤 사이에 업계 선두로 도약했다. Central Group은 2016년 인수를 통해 수년에 걸쳐 구축된 Big C의 전국 매장 네트워크와 브랜드를 즉시 확보할 수 있었다.
자세히 읽기
[1] B&Company (2025)
[2] The-siv (2025)
[3] B&Company (2025)
[4] 베트남 브리핑(2025)
[5] B&Company (2025)
관련기사






로그인 / 회원가입
뉴스레터 구독