 한국어
 English
 日本語
 Tiếng Việt
 简体中文
최근 몇 년 동안 베트남의 편의점은 놀라운 변화를 겪었으며 현대식 소매 형식에 대한 수요가 급증했습니다.
103월2025
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.
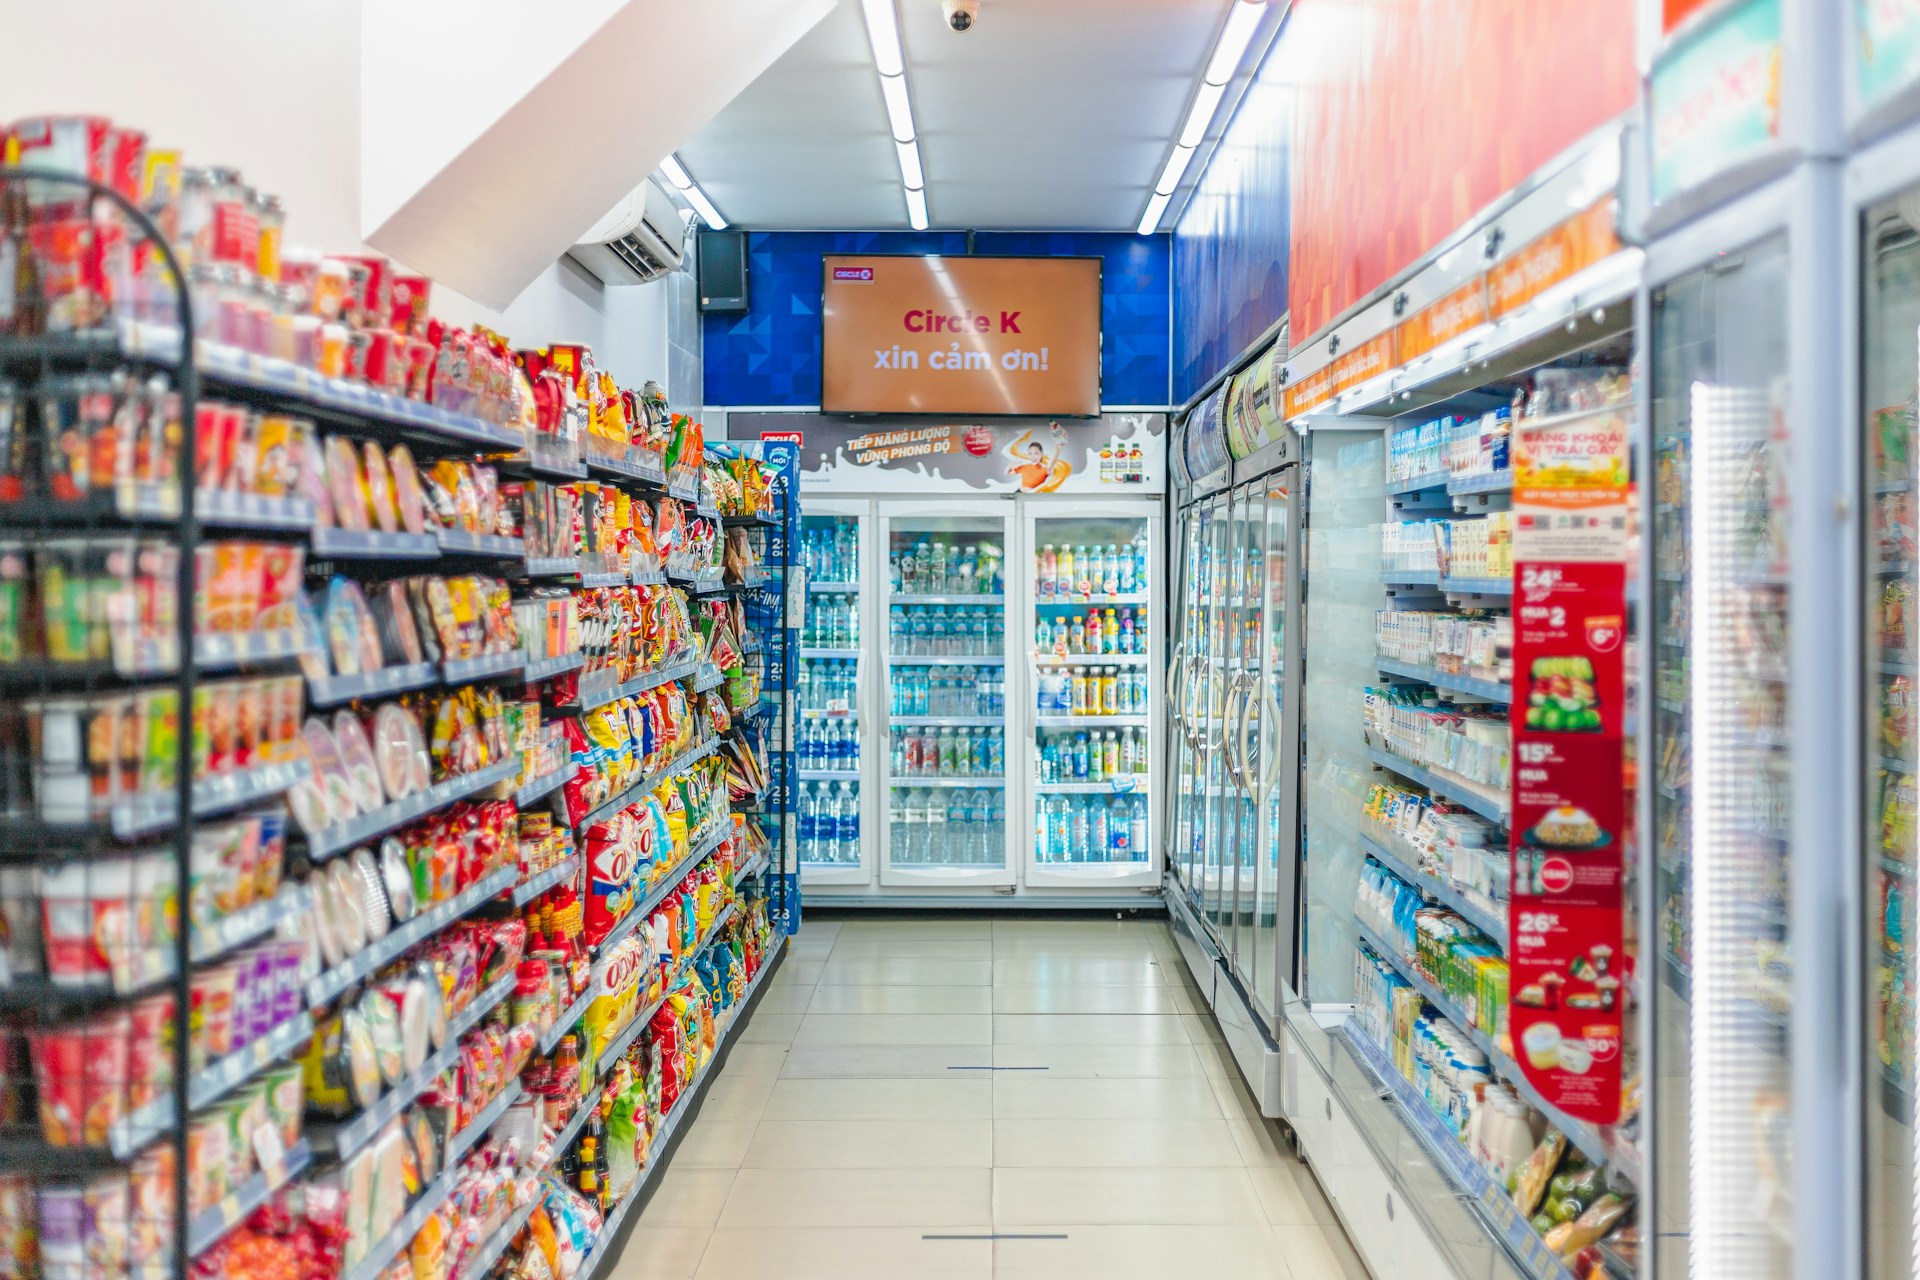
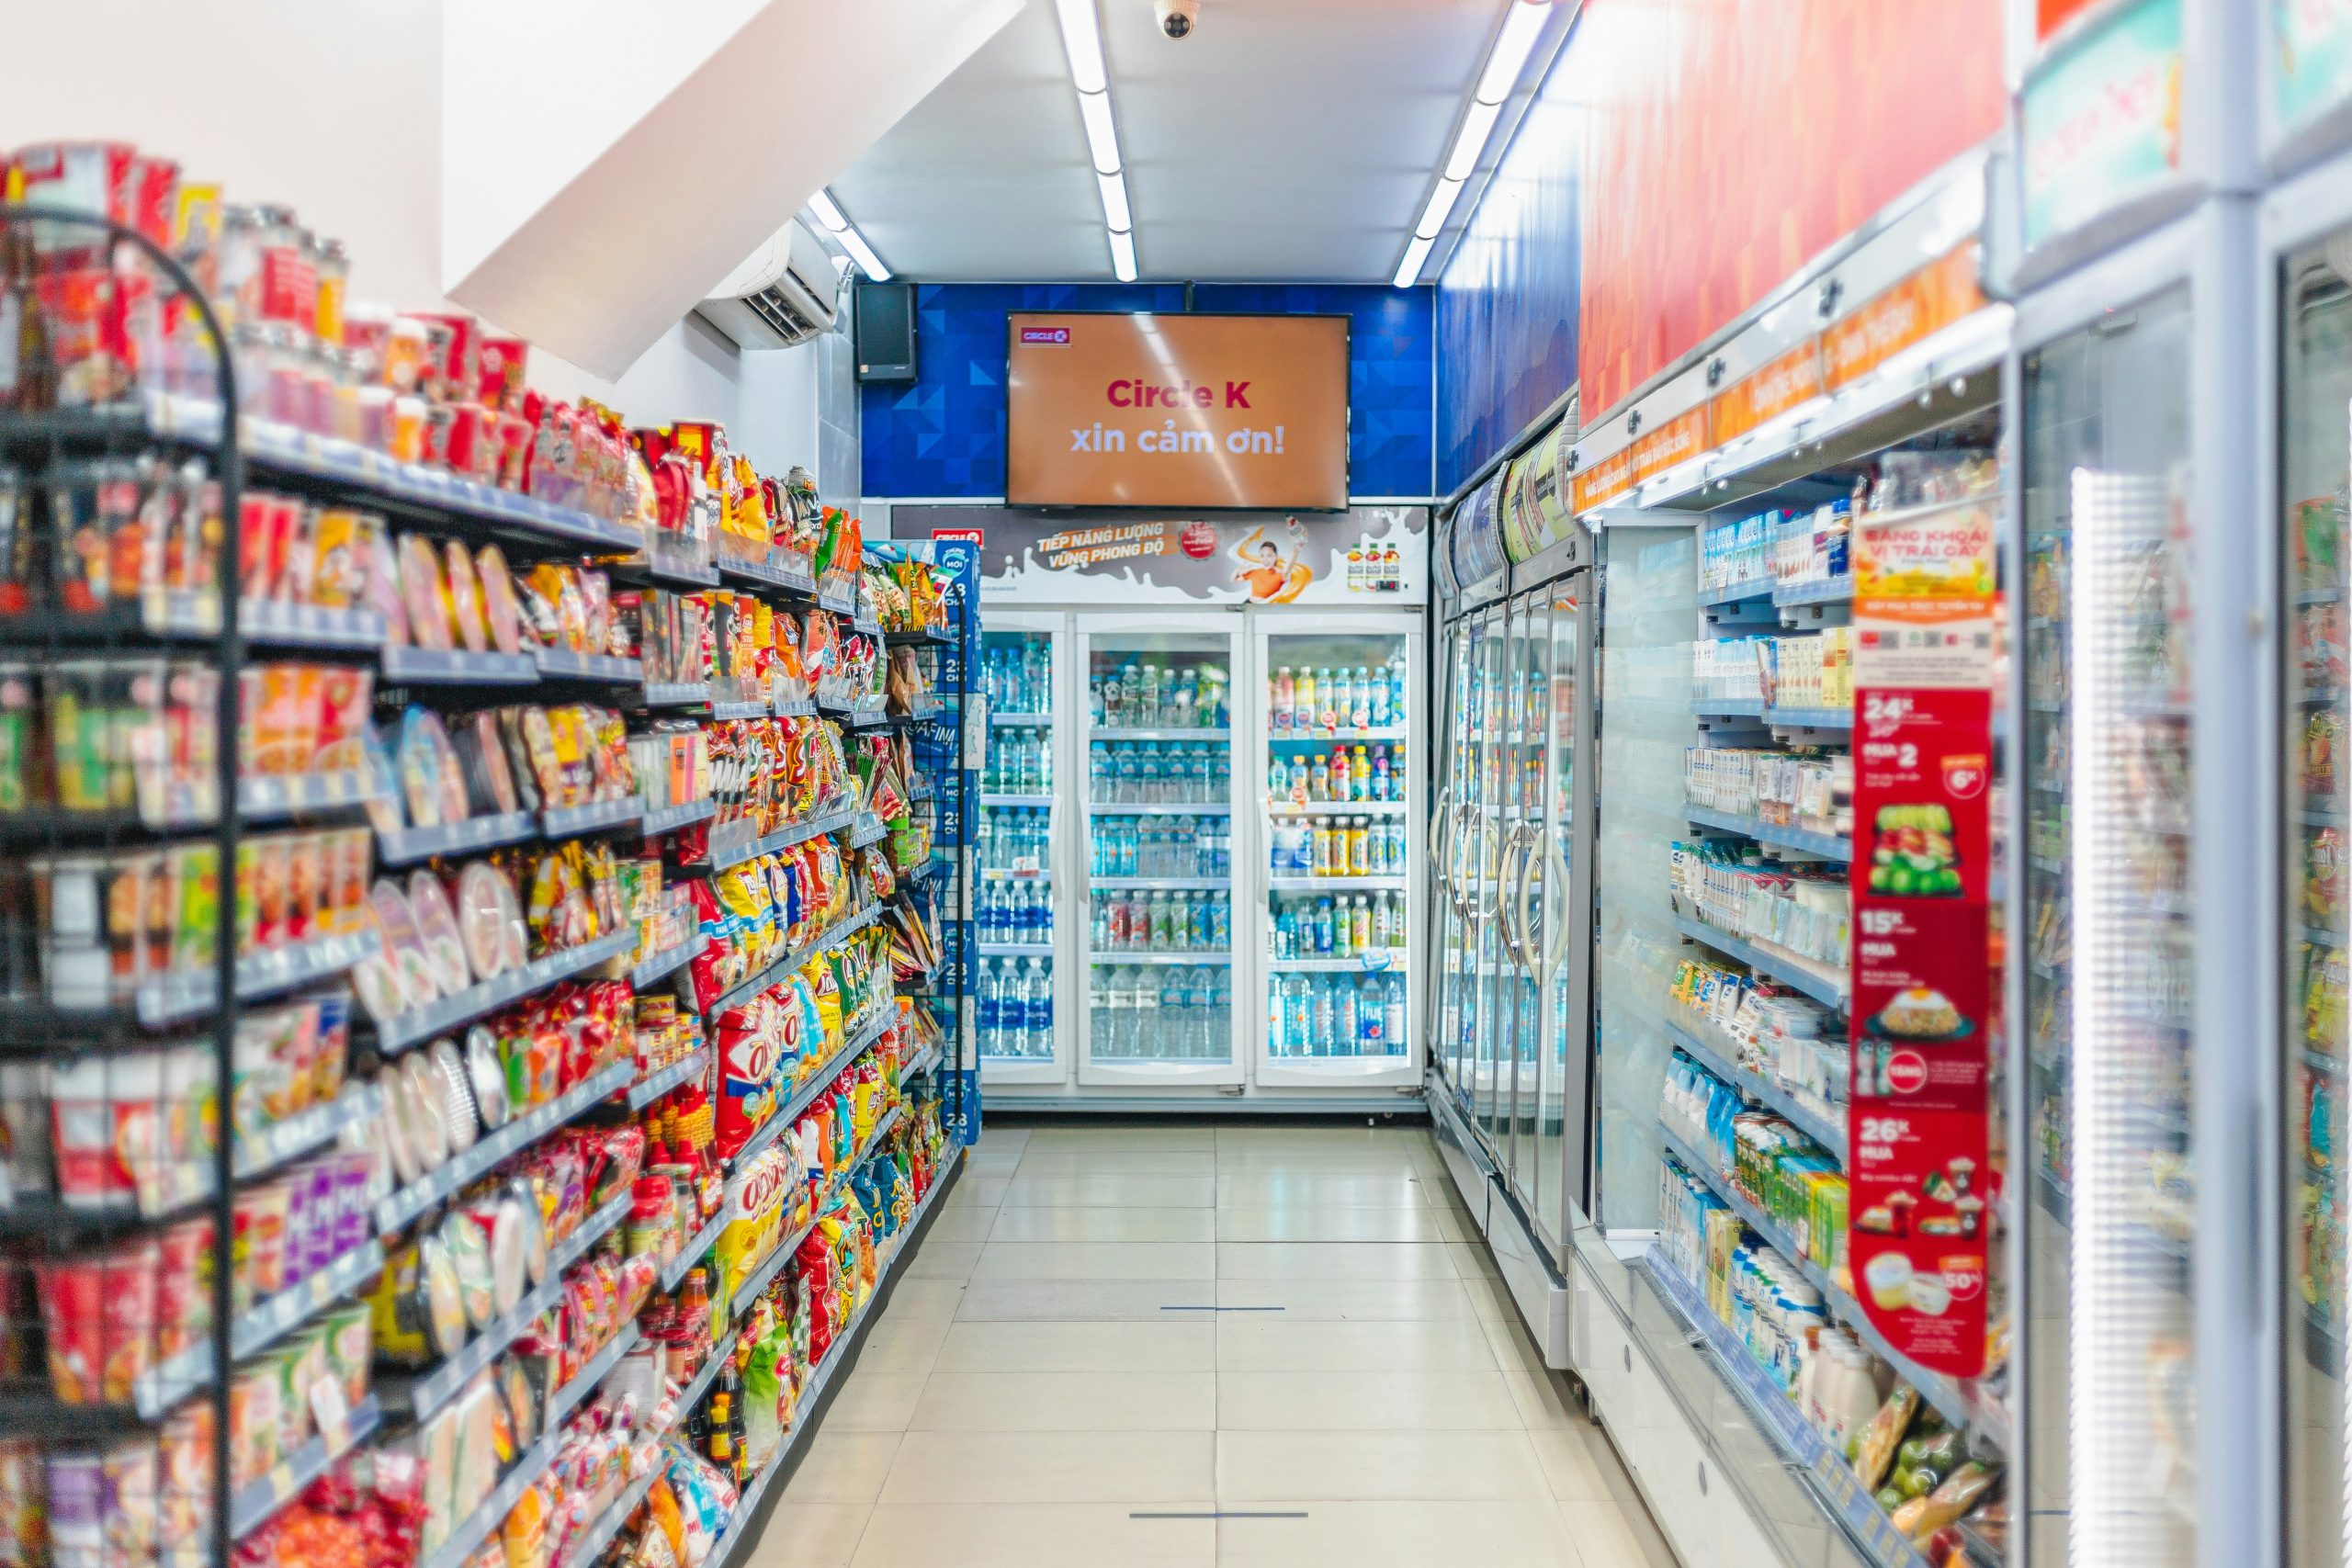
베트남 편의점 시장은 최근 몇 년간 괄목할 만한 변화를 겪어 왔습니다. 도시화의 진전, 중산층 확대, 소비자 습관의 변화에 힘입어 현대적 소매 포맷에 대한 수요가 급증했습니다. 전체 소매 부문에서 차지하는 비중은 작지만, 편의점은 시장을 지배하는 해외 사업자들을 중심으로 빠르게 성장해 왔습니다. 본고에서는 하노이 진출을 위한 7-Eleven과 GS25의 확장 전략, 이들의 경쟁적 포지셔닝, 그리고 치열하게 경쟁하는 소매 시장에서 직면한 과제를 살펴봅니다.
베트남 편의점 시장 개요
베트남의 전체 소매 매출에서 편의점이 차지하는 비중은 0.3%에 불과하지만, 해당 부문은 눈에 띄는 성장을 기록했다[1]. 2020~2022년 편의점 체인의 연평균성장률(CAGR)은 18%를 넘어섰다[2]. 이 시장은 핵심 인구통계 요인, 빠른 도시화, 중산층 확대, 그리고 급성장하는 관광 산업에 힘입어 높은 성장 잠재력을 보유하고 있습니다.
2023년 초 기준 베트남의 편의점 수는 미니마트를 포함해 약 3,720개였습니다[3]. 이 가운데 2,600개 이상이 호찌민시에 집중되어 있었으며, 나머지는 하노이와 기타 지역에 분포해 있었습니다[4]. 이러한 확장에도 불구하고 하노이는 매장 밀도에서 HCMC에 여전히 뒤처져 있어, 수도권 내 성장 여지가 상당함을 보여줍니다.
베트남 편의점 시장의 주요 플레이어
베트남 편의점 시장은 외국계 유통 체인이 주도하고 있으며, 이들은 탄탄한 자금력, 풍부한 경영 경험, 공격적인 마케팅 전략을 바탕으로 시장 점유율을 확보해 왔습니다[5]. 2023년 말 기준 외국계 브랜드가 전체 매출의 대부분을 차지했으며, Circle K가 약 48%, FamilyMart가 18.8%, Ministop이 14.3%, 7-Eleven이 7.3%를 점유했다[6]. 이러한 글로벌 선도 브랜드들이 점차 시장을 장악하면서 국내 기업의 경쟁은 더욱 어려워지고 있습니다.
Number of convenience stores by brand (March 2025)
단위: 매장 수
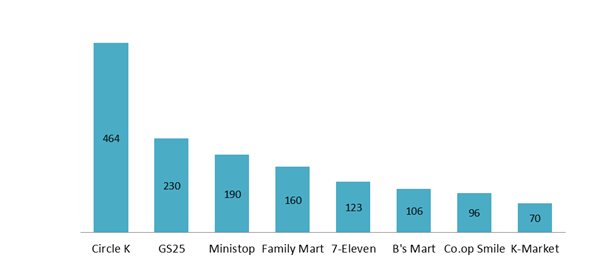
출처: B&Company
해외 사업자 가운데 Circle K가 가장 큰 존재감을 보이며, 베트남 전역에 총 464개 매장을 운영하고 있습니다[7]. 또한 이 브랜드는 베트남 시장에 진출한 최초의 외국계 편의점 체인이기도 합니다[8].
가장 최근에 진출한 GS25는 2018년 베트남에 진출했지만 공격적인 성장세를 보였다. 2021년부터 2023년까지 매출은 꾸준히 급증해 2023년 1조 5,000억 VND를 넘어섰으며, 전년 대비 23% 증가했다[9]. 230개 매장을 보유하고 있으며, 그 대부분이 호찌민시에 위치한 GS25는 매장 수 기준 베트남 2위 편의점 체인으로 자리잡았습니다. 그 밖의 주요 외국계 브랜드로는 Ministop(2015년 진출), FamilyMart(2009년 진출), 7-Eleven(2017년 진출), B’s Mart(2013년 진출)가 있습니다.
반면 Co.op Smile은 Saigon Co.op이 운영하는 유일한 의미 있는 베트남 편의점 체인입니다[10]. 그러나 시장에 거의 10년간 있었음에도 매장 수는 프랜차이즈 지점을 포함해 96개에 불과합니다[11]. 매출 성장은 연간 2% 미만으로 완만한 수준을 유지했으며, 2023년 매출은 3,800억 VND에 달했다[12].
관련기사






로그인 / 회원가입
계정 없이 계속하기
로그인 / 회원가입
뉴스레터 구독