 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Các cửa hàng tiện lợi của Việt Nam đã có sự chuyển đổi đáng kể trong những năm gần đây, với nhu cầu về các hình thức bán lẻ hiện đại tăng vọt
10/03/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
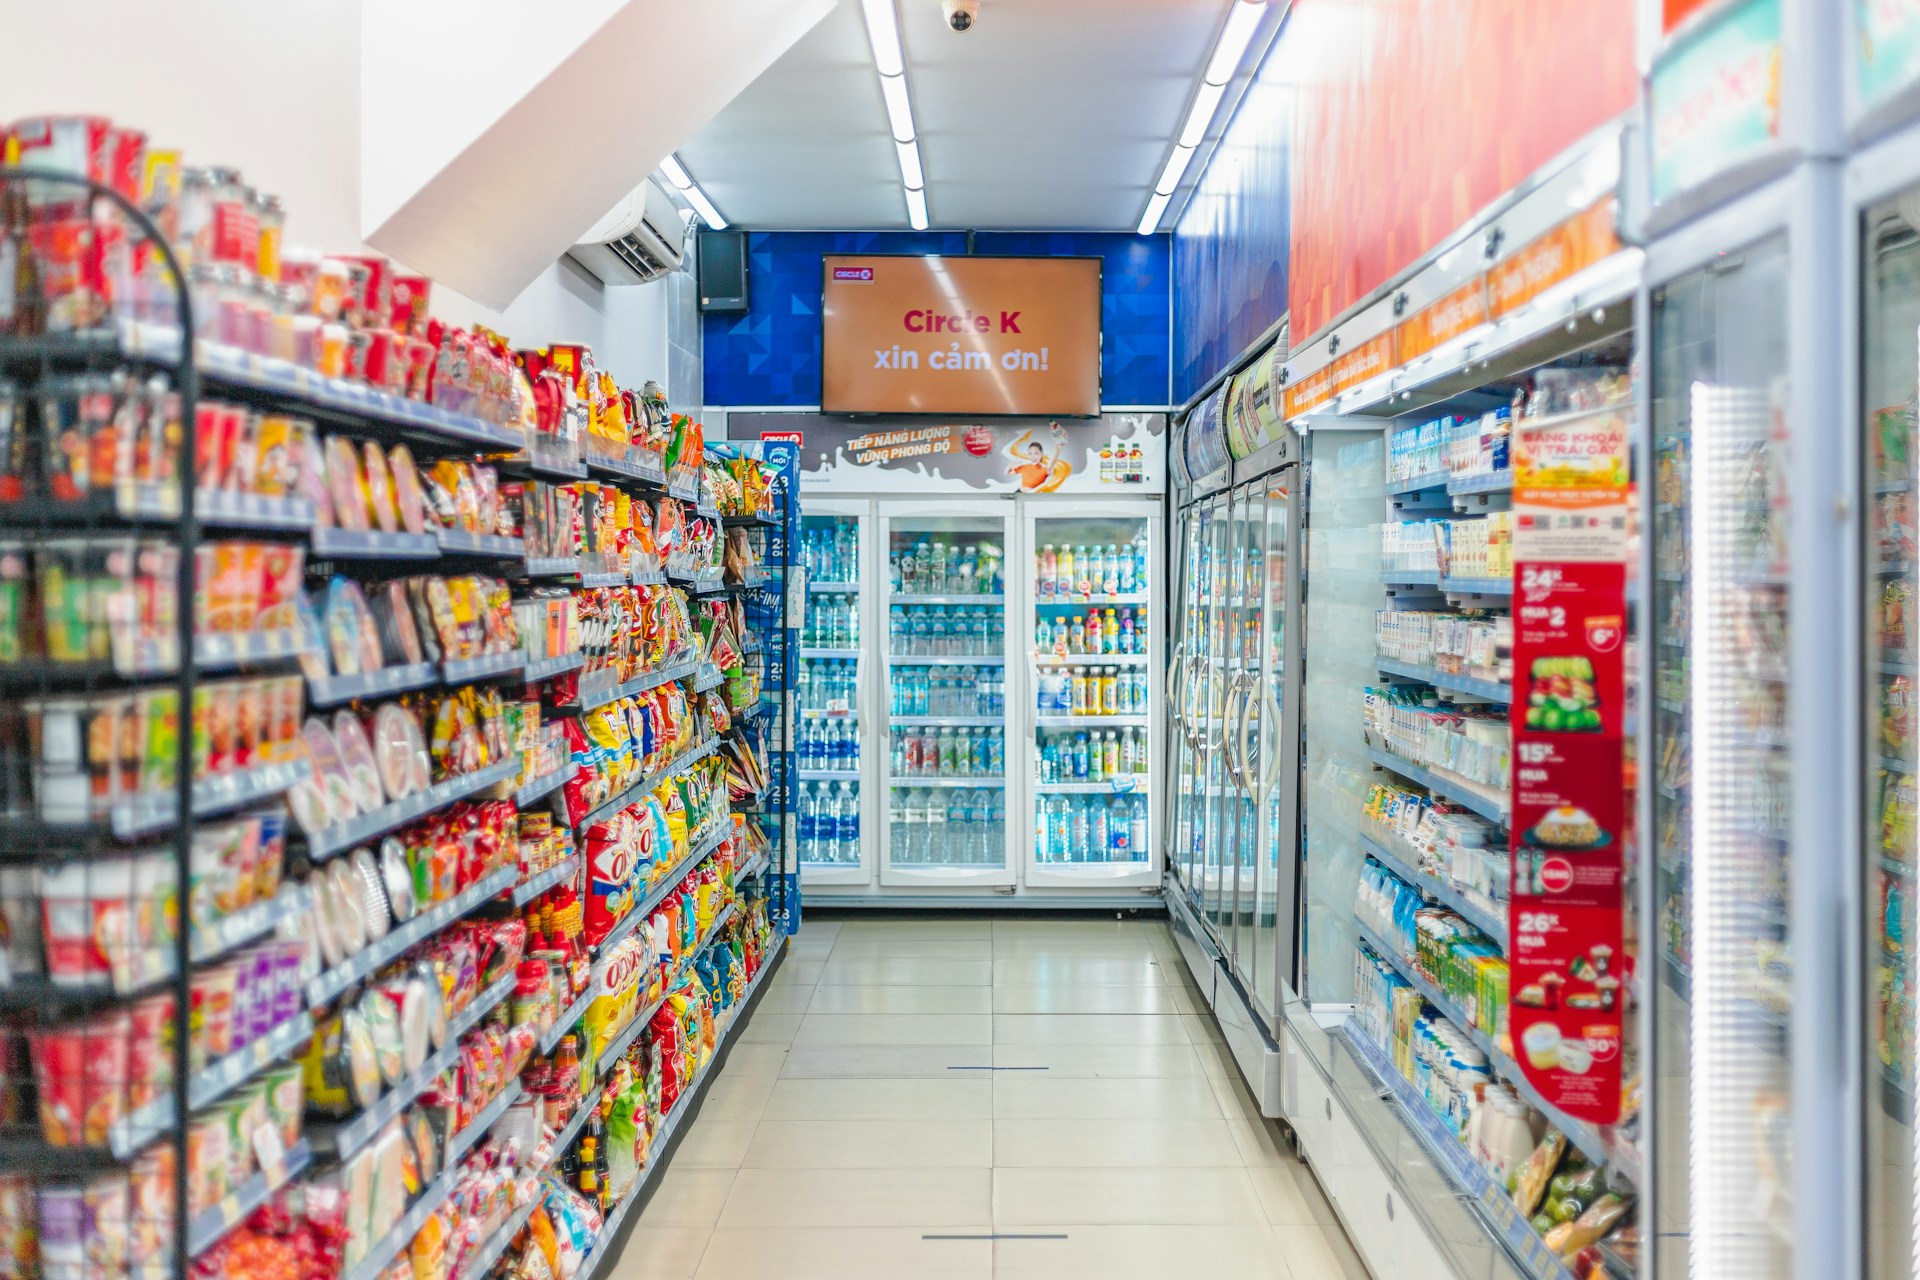
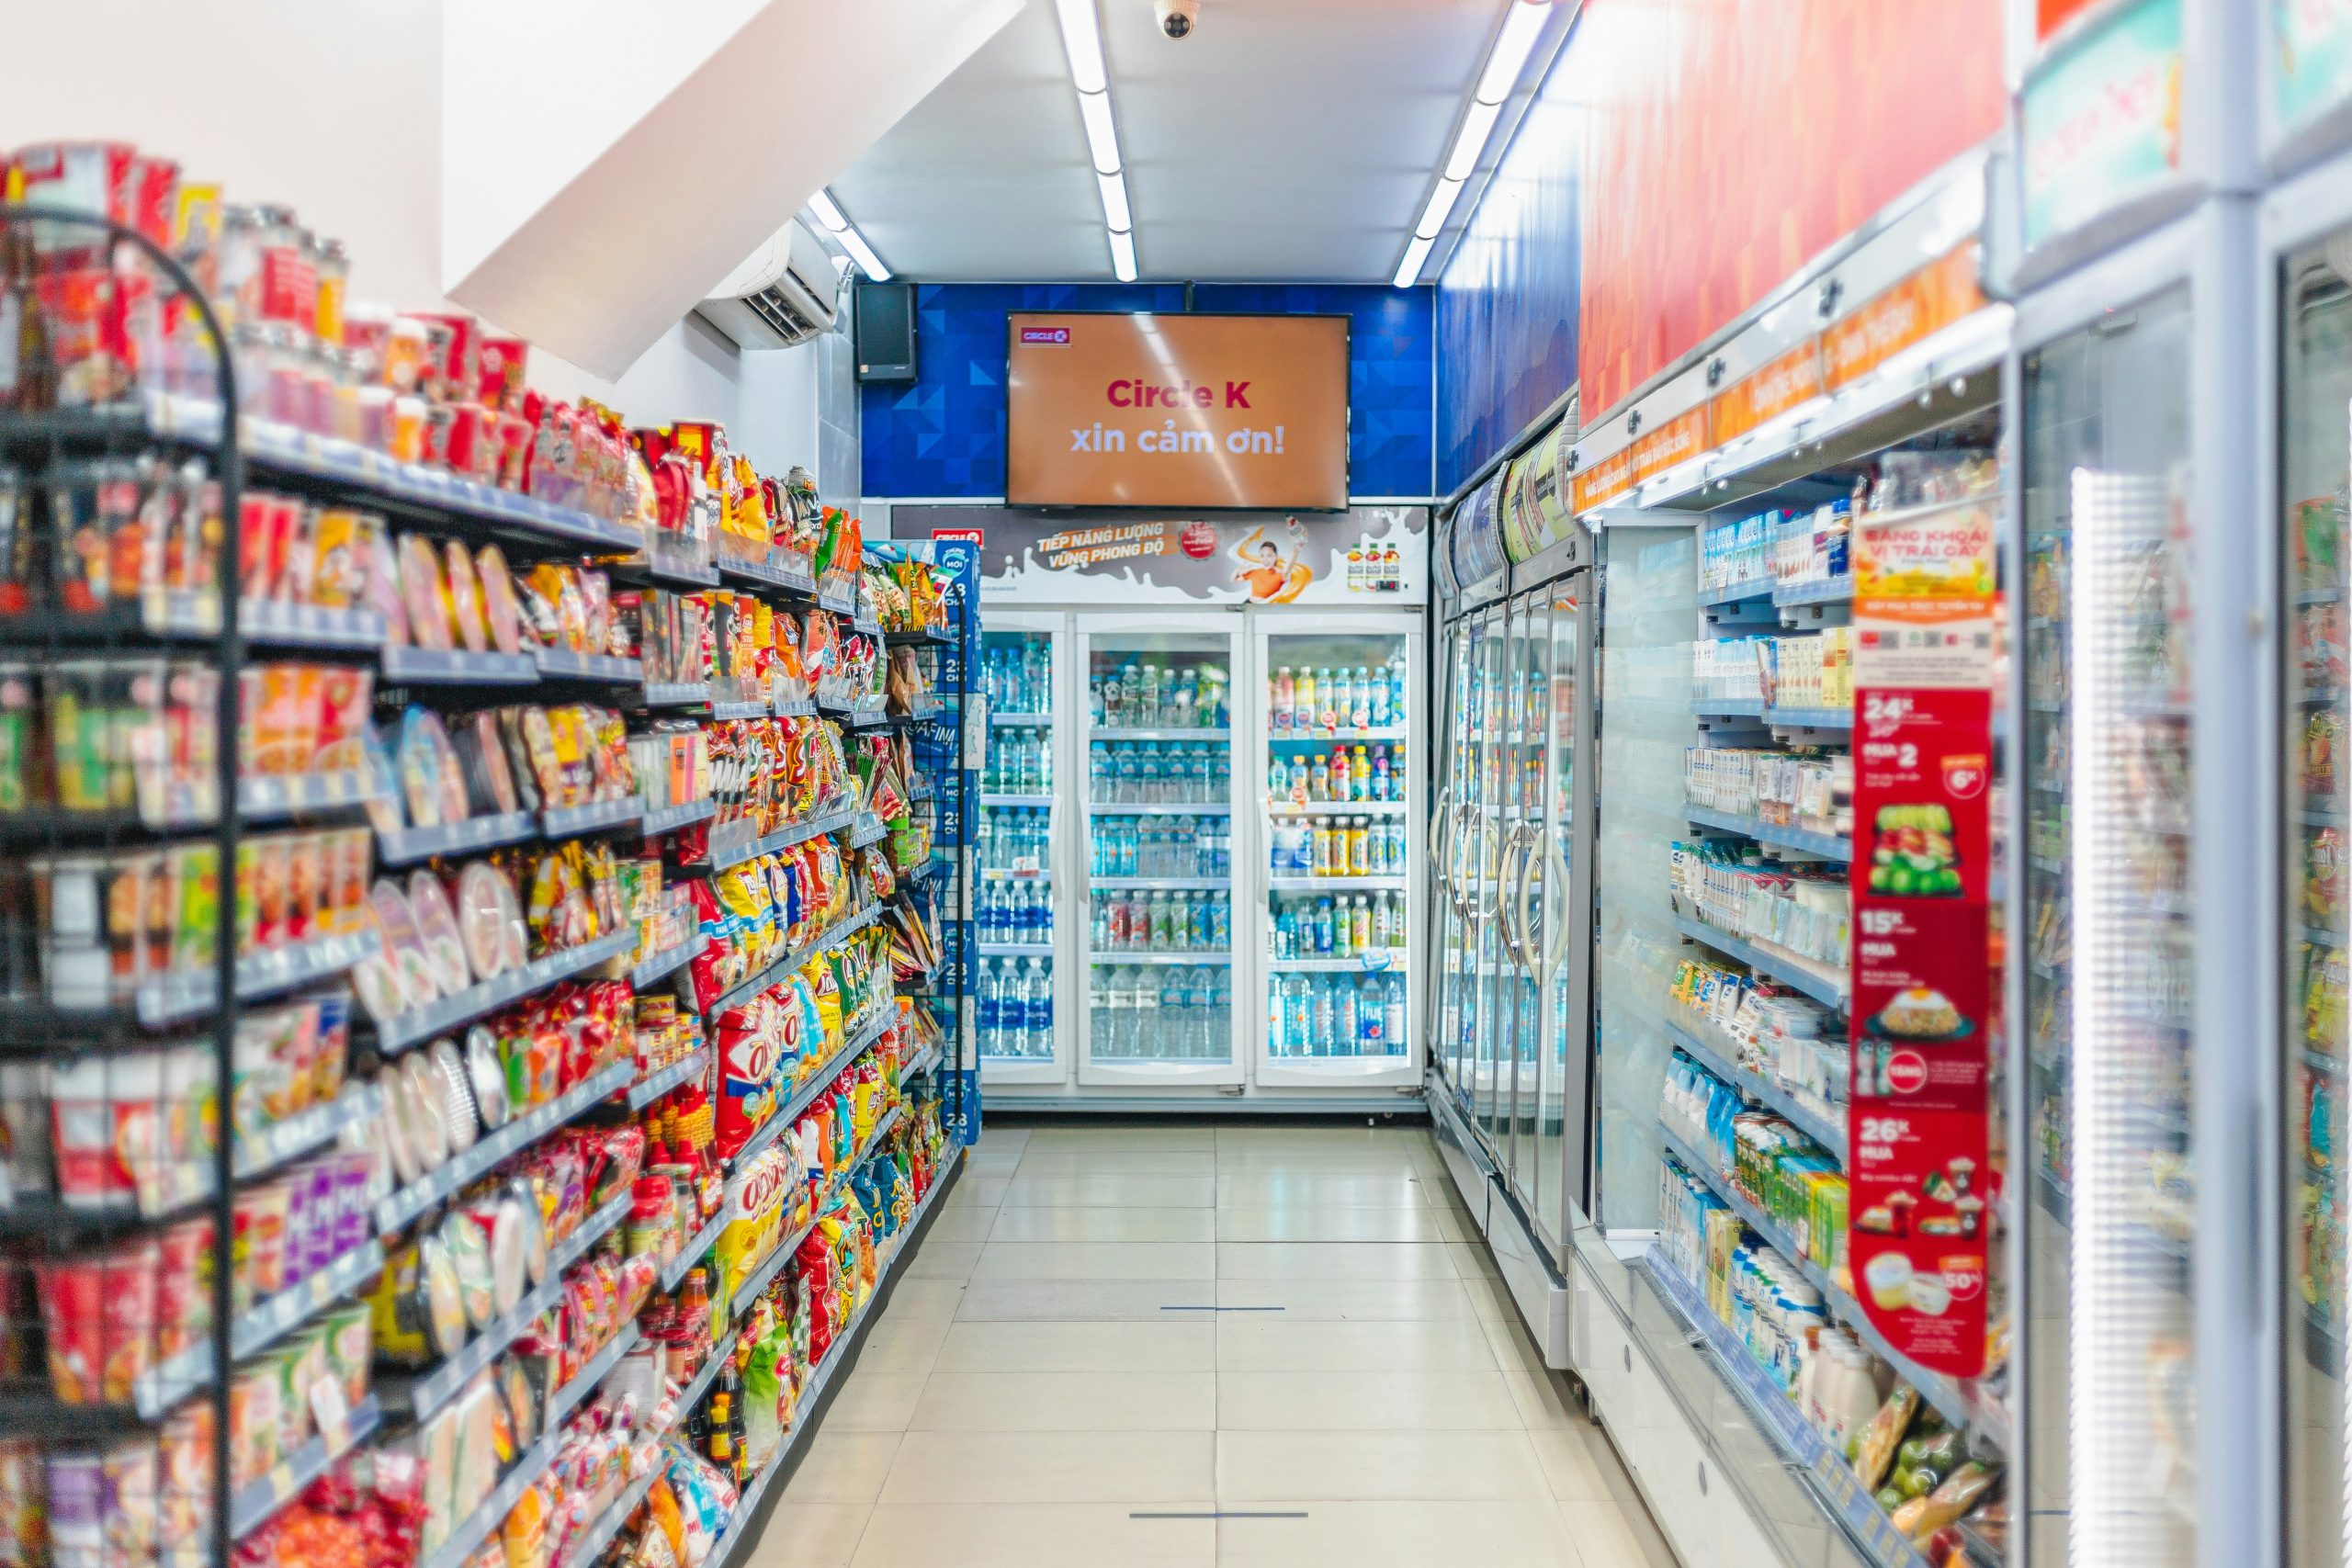
Thị trường cửa hàng tiện lợi Việt Nam đã có sự chuyển mình đáng kể trong những năm gần đây. Cùng với quá trình đô thị hóa gia tăng, tầng lớp trung lưu mở rộng và thói quen tiêu dùng thay đổi, nhu cầu đối với các mô hình bán lẻ hiện đại đã tăng mạnh. Mặc dù chỉ chiếm một phần nhỏ trong tổng ngành bán lẻ, cửa hàng tiện lợi đã ghi nhận tốc độ tăng trưởng nhanh, được thúc đẩy bởi các nhà đầu tư quốc tế đang chi phối thị trường. Bài viết này phân tích chiến lược mở rộng của 7-Eleven và GS25 vào Hà Nội, vị thế cạnh tranh của họ và những thách thức mà họ phải đối mặt trong một bối cảnh bán lẻ cạnh tranh gay gắt.
Tổng quan về thị trường cửa hàng tiện lợi Việt Nam
Mặc dù các cửa hàng tiện lợi chỉ chiếm 0.3% tổng doanh thu bán lẻ tại Việt Nam, phân khúc này đã chứng kiến mức tăng trưởng đáng kể[1]. Tốc độ tăng trưởng kép hằng năm (CAGR) của các chuỗi cửa hàng tiện lợi trong giai đoạn 2020-2022 đã vượt 18%[2]. Thị trường có tiềm năng tăng trưởng đáng kể nhờ các yếu tố nhân khẩu học then chốt, tốc độ đô thị hóa nhanh, sự mở rộng của tầng lớp trung lưu và ngành du lịch bùng nổ.
Tính đến đầu năm 2023, Việt Nam có khoảng 3.720 cửa hàng tiện lợi, bao gồm cả mini-mart[3]Trong số đó, hơn 2.600 cửa hàng tập trung ở Thành phố Hồ Chí Minh, số còn lại phân bố khắp Hà Nội và các khu vực khác[4]. Dù mở rộng như vậy, Hà Nội vẫn còn kém HCMC về mật độ cửa hàng, cho thấy dư địa tăng trưởng đáng kể tại thủ đô.
Các doanh nghiệp chủ chốt trên thị trường cửa hàng tiện lợi Việt Nam
Thị trường cửa hàng tiện lợi Việt Nam hiện do các chuỗi bán lẻ nước ngoài chi phối, nhờ vào tiềm lực tài chính mạnh, kinh nghiệm quản lý dày dạn và các chiến lược tiếp thị quyết liệt để giành thị phần[5]. Tính đến cuối năm 2023, các thương hiệu nước ngoài chiếm phần lớn tổng doanh thu, trong đó Circle K chiếm khoảng 48%, FamilyMart 18.8%, Ministop 14.3% và 7-Eleven 7.3%[6]. Những thương hiệu toàn cầu dẫn đầu này đã dần chiếm lĩnh thị trường, khiến các doanh nghiệp trong nước ngày càng khó cạnh tranh.
Number of convenience stores by brand (March 2025)
Đơn vị: Cửa hàng
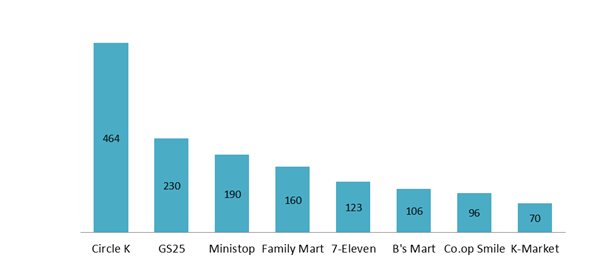
Nguồn: B&Company
Trong số các nhà đầu tư quốc tế, Circle K có sự hiện diện lớn nhất, với tổng cộng 464 cửa hàng trên toàn Việt Nam[7]. Đây cũng là chuỗi cửa hàng tiện lợi nước ngoài đầu tiên gia nhập thị trường Việt Nam[8].
GS25, thương hiệu gia nhập thị trường gần đây nhất, đã vào Việt Nam năm 2018 nhưng tăng trưởng mạnh mẽ. Trong giai đoạn 2021-2023, doanh thu của thương hiệu này tăng đều, đạt hơn 1,5 nghìn tỷ đồng vào năm 2023, tương đương mức tăng 23% so với năm trước[9]. Với 230 cửa hàng, phần lớn tập trung tại TP. Hồ Chí Minh, GS25 đã trở thành chuỗi cửa hàng tiện lợi lớn thứ hai tại Việt Nam xét theo số lượng cửa hàng. Các thương hiệu nước ngoài đáng chú ý khác gồm Ministop (gia nhập năm 2015), FamilyMart (gia nhập năm 2009), 7-Eleven (gia nhập năm 2017) và B’s Mart (gia nhập năm 2013).
Ngược lại, Co.op Smile là chuỗi cửa hàng tiện lợi Việt Nam đáng kể duy nhất, do Saigon Co.op vận hành[10]. Tuy nhiên, dù đã có gần một thập kỷ hoạt động trên thị trường, chuỗi này mới chỉ có 96 cửa hàng (bao gồm cả các điểm nhượng quyền)[11]. Tăng trưởng doanh thu vẫn ở mức khiêm tốn, dưới 2% mỗi năm, đạt 380 tỷ đồng vào năm 2023[12].
Bài viết liên quan






Đăng nhập / Đăng ký
Tiếp tục mà không cần tài khoản
Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN