

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Các nhà bán lẻ Nhật Bản đang mở rộng hoạt động tại Việt Nam nhờ nhu cầu tiêu dùng sôi động, tốc độ đô thị hóa mạnh mẽ và sức hấp dẫn của các mô hình bán lẻ hiện đại.
20/10/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Các nhà bán lẻ Nhật Bản đang mở rộng nhanh chóng tại Việt Nam nhờ nhu cầu tiêu dùng sôi động, quá trình đô thị hóa mạnh mẽ và sức hấp dẫn của các mô hình bán lẻ hiện đại kết hợp với thương mại điện tử. Lợi thế về “chất lượng Nhật Bản” giúp họ dễ dàng xây dựng niềm tin, trong khi người tiêu dùng Việt Nam ngày càng quan tâm đến trải nghiệm tại cửa hàng, dịch vụ và các sản phẩm có thiết kế tinh gọn cùng mức giá hợp lý.
Tổng quan về thị trường bán lẻ tại Việt Nam và Nhật Bản
Tăng trưởng bán lẻ danh nghĩa của Nhật Bản sau đại dịch đi theo quỹ đạo “bật tăng rồi hạ nhiệt”: 2022: +2.6%, 2023: +5.7%, 2024: +2.3%. Điều này phản ánh sự phục hồi của sức mua trong năm 2023, sau đó chậm lại vào năm 2024 khi môi trường giá cả và thu nhập thực gây áp lực lên tiêu dùng[1]. Trong khi đó, quy mô bán lẻ hàng hóa và dịch vụ tại Việt Nam tăng trưởng nhanh và ổn định: 2022: +19.8%, 2023: +9.6%, 2024: +9.0%. Đây là một động lực tăng trưởng cao nhờ nhu cầu trong nước phục hồi sau Covid, du lịch dịch vụ mở cửa trở lại và các kênh bán lẻ hiện đại mở rộng[2]. Trong trung và dài hạn, nhiều nguồn dự báo thị trường bán lẻ Việt Nam sẽ tiếp tục tăng trưởng ổn định đến năm 2030. Theo Mordor Intelligence, quy mô thị trường dự kiến đạt 162,87 tỷ USD (2025) và 209,19 tỷ USD (2030), CAGR ≈ 5.13% trong giai đoạn 2025–2030[3].
Nominal retail sales growth of goods and services in Vietnam and Japan
Đơn vị: %
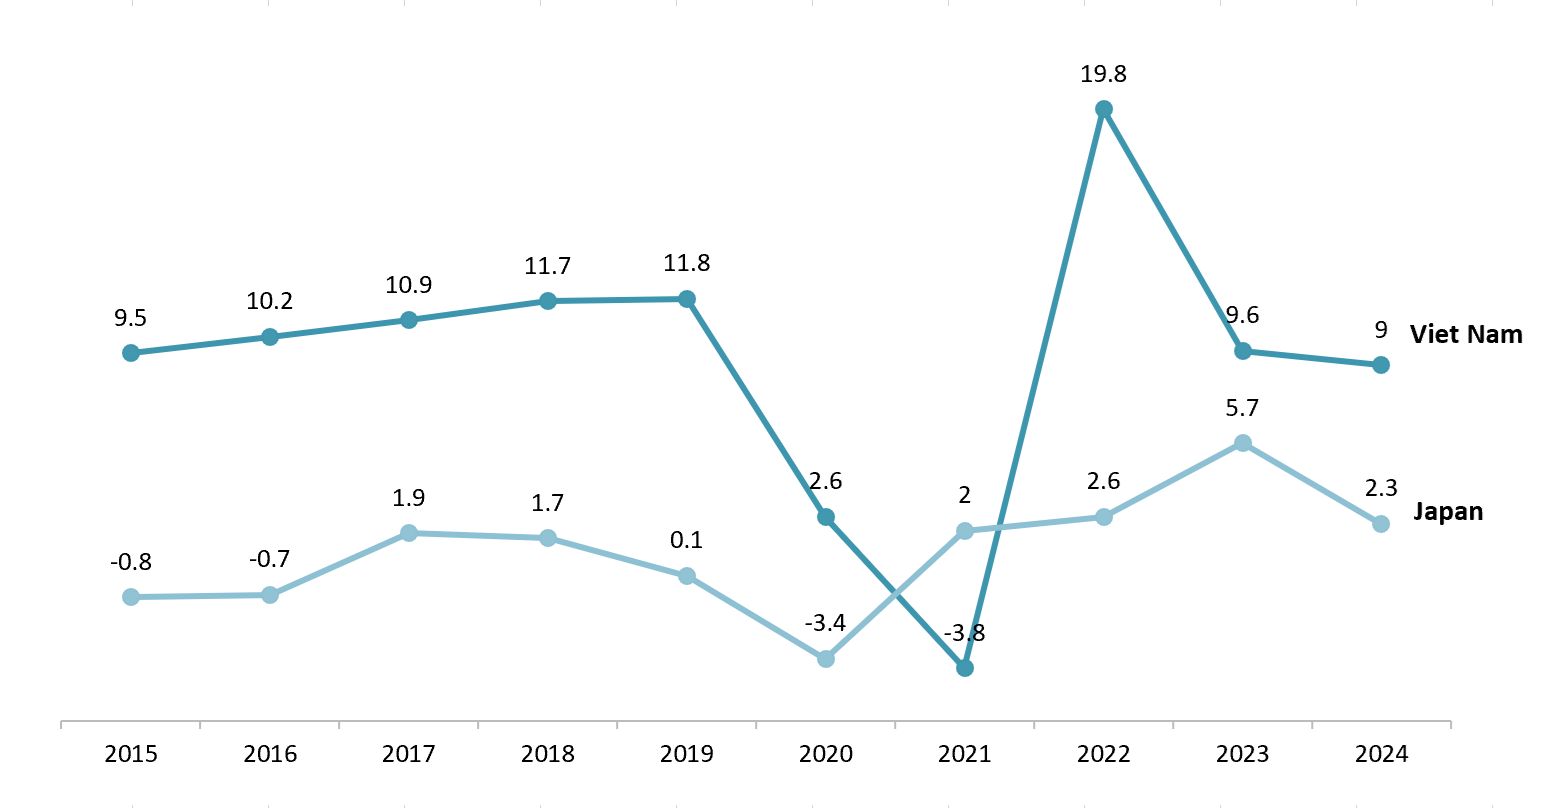
Nguồn: Tổng cục Thống kê Việt Nam và Focus Economics
Bên cạnh đó, cơ cấu kênh bán lẻ tại Việt Nam đang dịch chuyển: theo tổng hợp giai đoạn 2020–2024, kênh truyền thống giảm tỷ trọng từ 73% xuống 61%, trong khi “kênh bán lẻ hiện đại” tăng từ 22% lên 29% và thương mại điện tử tăng từ 5% lên 10%. Điều này tạo ra dư địa lớn cho các nhà bán lẻ có năng lực vận hành chuỗi và tối ưu hóa danh mục[4].
Xét về địa điểm, Hà Nội và Thành phố Hồ Chí Minh vẫn là “đầu tàu”, nhưng các tỉnh công nghiệp vệ tinh (Bắc Ninh, Hưng Yên, Hải Phòng; Bình Dương, Đồng Nai, Long An) đã nổi lên nhờ lực lượng lao động, quỹ đất thương mại và hạ tầng trung tâm mua sắm mới. Kế hoạch mở rộng chuỗi đến năm 2030 của AEON là một chỉ dấu rõ ràng cho xu hướng “vươn về các tỉnh”[5].
Xu hướng thị trường của các nhà bán lẻ Nhật Bản tại Việt Nam
Khi thương mại hiện đại tại Việt Nam ngày càng trưởng thành, các nhà bán lẻ Nhật Bản đang tăng cường hiện diện. Những xu hướng dưới đây cho thấy cách họ mở rộng—thông qua các mô hình đa dạng, định vị theo “chất lượng Nhật Bản”, chuyển dịch danh mục sang làm đẹp/sức khỏe và đẩy nhanh tích hợp O2O.
– Mở rộng các mô hình cửa hàng đa dạng: Các nhà bán lẻ Nhật Bản đang đẩy nhanh việc mở các điểm bán mới với nhiều loại hình. AEON đang thúc đẩy đồng thời các trung tâm mua sắm ngoại ô và siêu thị quy mô nhỏ tại khu vực nội thành để mở rộng thị trường[6].
– Định vị thương hiệu và trải nghiệm phong cách Nhật Bản: Các nhà bán lẻ Nhật Bản tập trung mang đến trải nghiệm Nhật Bản khác biệt về chất lượng và dịch vụ. Sản phẩm tại các chuỗi Nhật Bản được đánh giá cao nhờ chất lượng tốt và quy trình kiểm soát nghiêm ngặt – những yếu tố đã thuyết phục người Việt Nam tin dùng sản phẩm Nhật Bản trong nhiều năm[7].
– Thay đổi trong các nhóm sản phẩm ưu tiên: Trước đây, các chuỗi Nhật Bản chủ yếu nổi tiếng với hàng gia dụng và thực phẩm, nhưng gần đây, nhóm mỹ phẩm và chăm sóc sức khỏe đã tăng trưởng mạnh. Matsumoto Kiyoshi (chuỗi dược phẩm và mỹ phẩm hàng đầu Nhật Bản) liên tục mở rộng tại Việt Nam, cho thấy người Việt Nam ngày càng ưa chuộng mỹ phẩm Nhật Bản và thực phẩm chức năng[8].
– Xu hướng O2O và vai trò của thương mại điện tử: Giai đoạn 2023–2025 sẽ chứng kiến các nhà bán lẻ Nhật Bản tích cực triển khai mô hình trực tuyến đến ngoại tuyến (O2O). Nhiều doanh nghiệp Nhật Bản đã đưa sản phẩm lên các nền tảng thương mại điện tử hoặc mở website bán hàng riêng. Ví dụ, AEON Vietnam đã phát triển các dịch vụ đa kênh như mua sắm qua điện thoại, website AEON Eshop và giao hàng tận nhà, được tích hợp với các chương trình thành viên[9].
Matsumoto Kiyoshi Vietnam Store
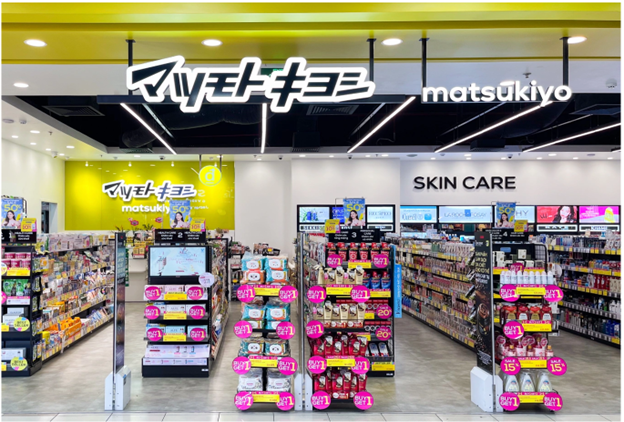
Nguồn: Báo Dân Trí
Các nhà bán lẻ Nhật Bản tại Việt Nam
Thị trường bán lẻ Việt Nam hiện có sự hiện diện của nhiều doanh nghiệp tiêu biểu, từ trung tâm mua sắm và siêu thị đến các chuỗi cửa hàng tiện lợi, thời trang và phong cách sống, thiết bị gia dụng và bán lẻ dược phẩm. Các hình thức hiện diện rất đa dạng, từ công ty con đến liên doanh. Về mặt địa lý, trọng tâm vẫn là Hà Nội và Thành phố Hồ Chí Minh, nhưng các mô hình phù hợp giúp các thương hiệu sẵn sàng mở rộng đến các cụm công nghiệp.
| Kiểu | KHÔNG | Công ty | Năm gia nhập thị trường Việt Nam | Số lượng cửa hàng | Địa điểm cửa hàng chính | Trang web |
| Trung tâm mua sắm | 1 | AEON Mall VN | 2014 | 11 | Hà Nội, Thành phố Hồ Chí Minh | https://aeonmall-vietnam.com |
| 2 | Takashimaya VN | 2016 | 1 | TP.HCM | https://www.takashimaya-vn.com | |
| Siêu thị | 3 | AEON MaxValu | 2014 | 20 | Hà Nội, Thành phố Hồ Chí Minh | https://aeonmaxvalu.aeon.com.vn/ |
| 4 | FujiMart | 2018 | 19 | Hà Nội | https://fujimart.vn/ | |
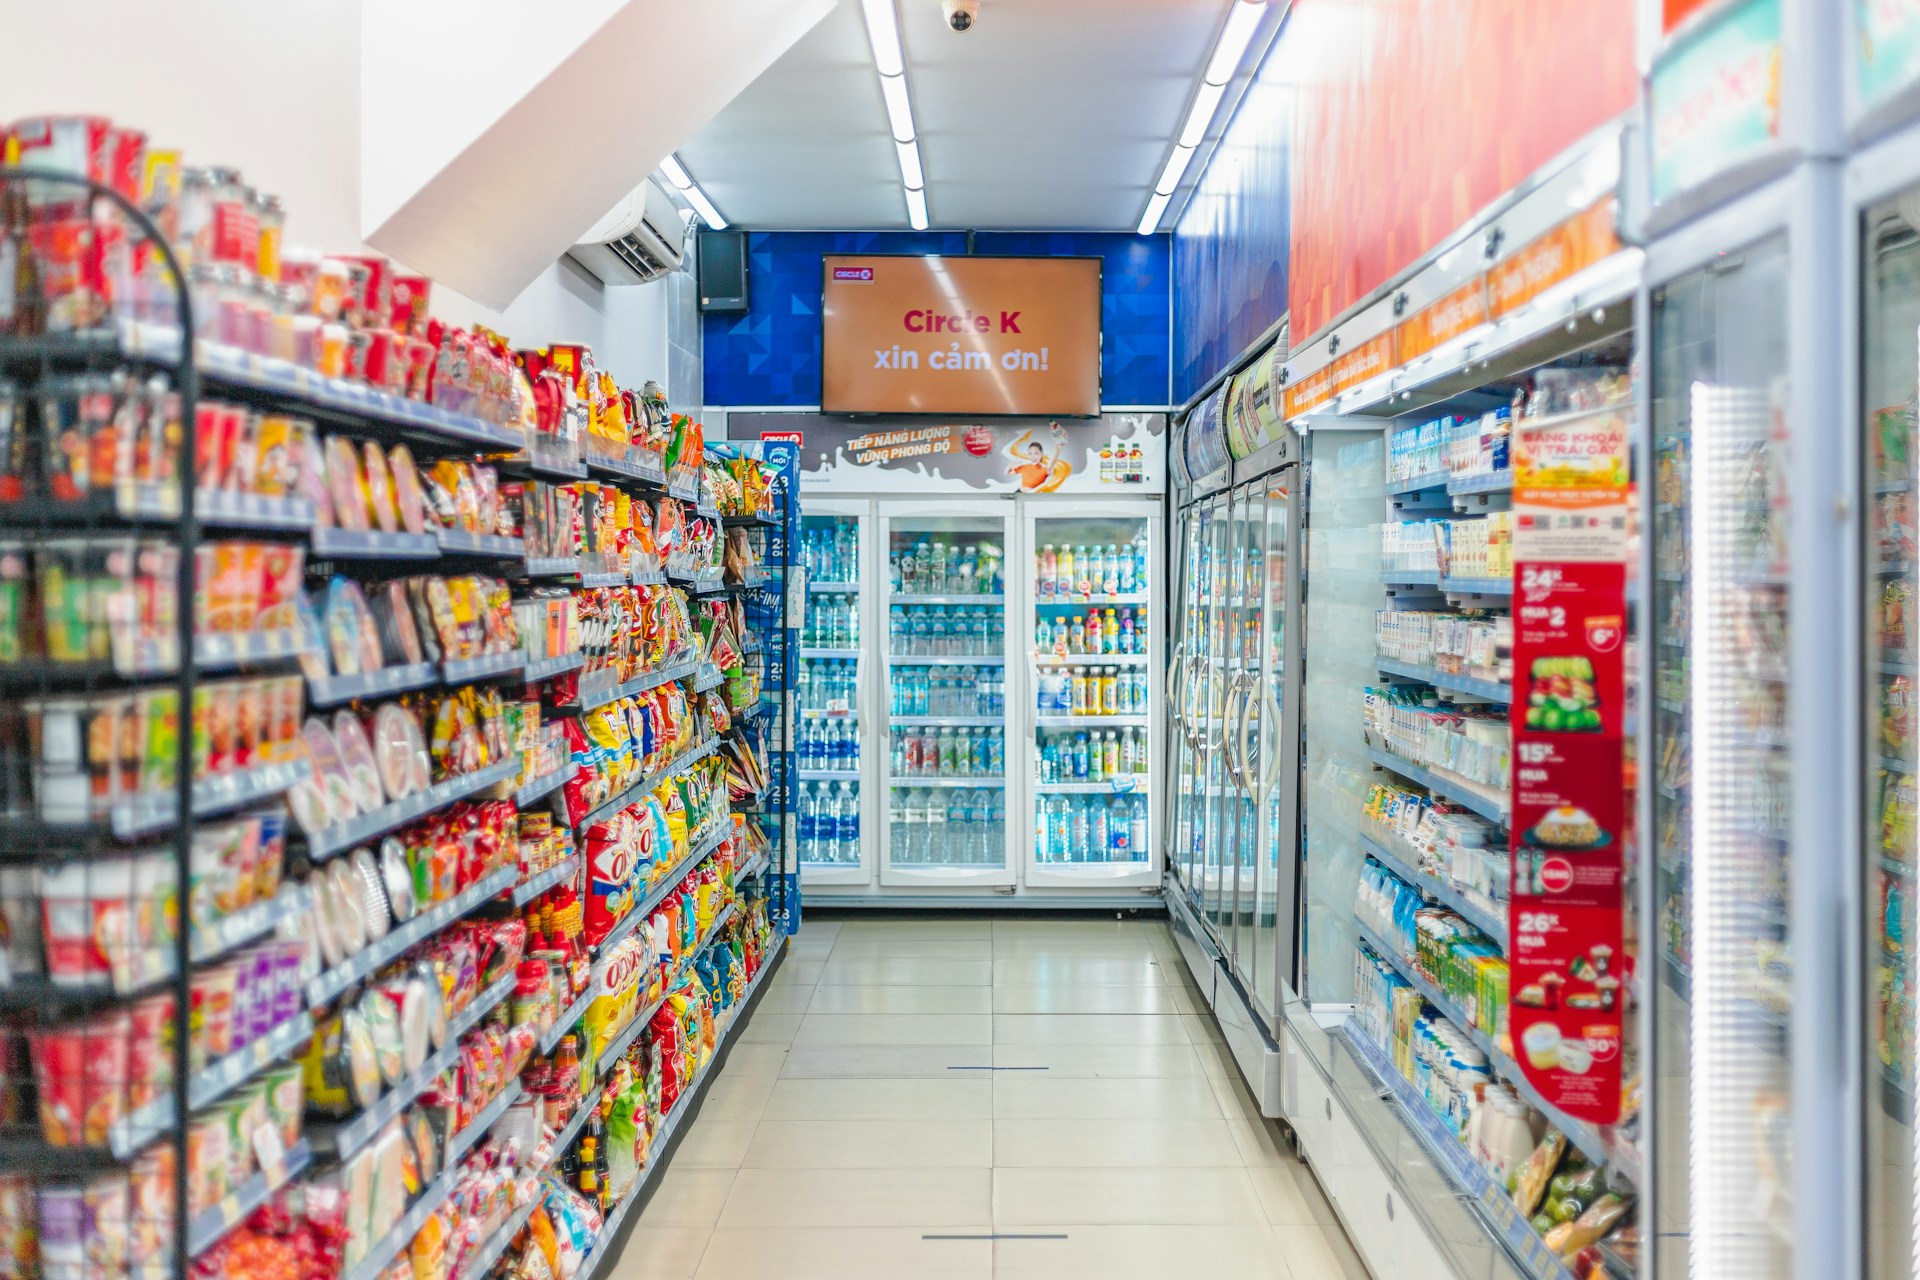
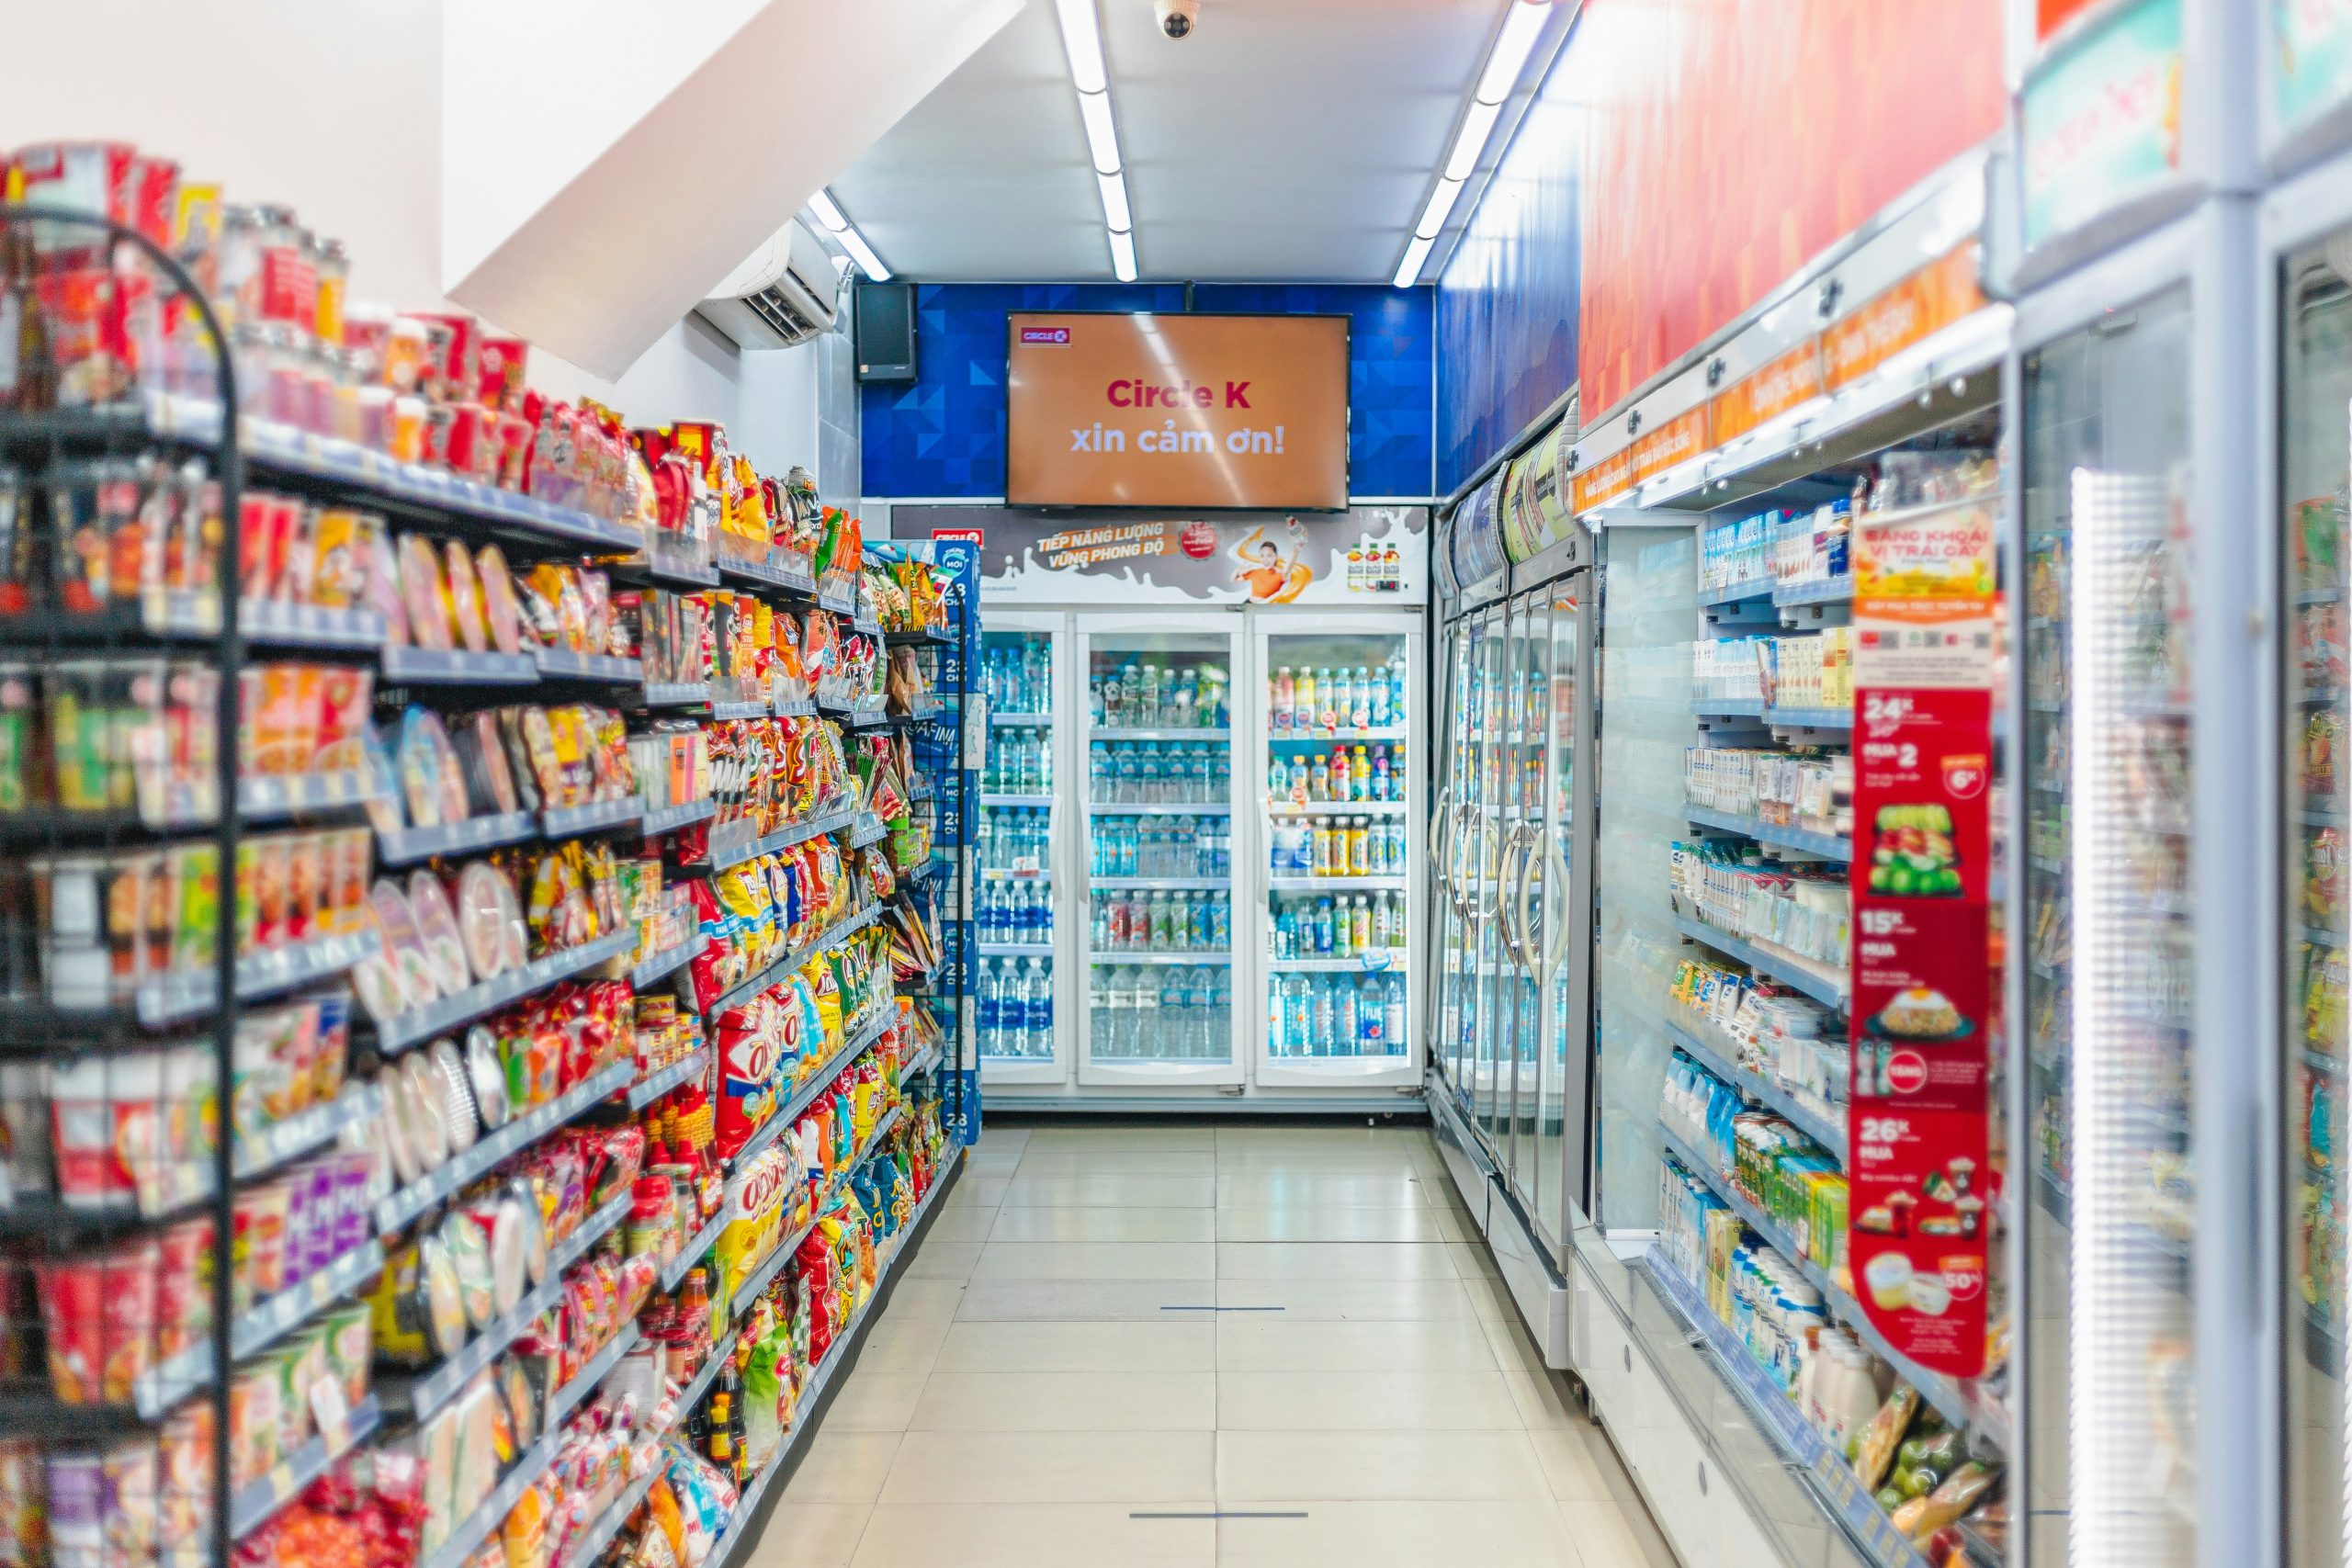
| Cửa hàng tiện lợi | 5 | Cửa hàng Ministop | 2015 | ~ 187 | Hà Nội, Thành phố Hồ Chí Minh | https://www.ministop.vn/vi |
| 6 | FamilyMart VN | 2009 | ~ 160 | TP.HCM | https://www.familymart.com.vn | |
| 7 | 7-Eleven VN | 2017 | ~130 | TP.HCM | https://www.7-eleven.vn | |
| Thời trang/ Phong cách sống | 8 | Uniqlo | 2019 | 30 | Hà Nội, Thành phố Hồ Chí Minh | https://www.uniqlo.com/vn |
| 9 | MUJI | 2020 | 17 | Hà Nội, Thành phố Hồ Chí Minh | https://www.muji.com/vn | |
| Thiết bị gia dụng | 10 | Kohnan | 2016 | 16 | Hà Nội, Thành phố Hồ Chí Minh | – |
| 11 | Daiso | 2008 | 9 | Hà Nội, Thành phố Hồ Chí Minh | https://www.daisovietnam.com/ | |
| 12 | Nitori | 2023 | 4 | TP.HCM | https://www.nitori.com.vn/vi | |
| Nhà thuốc | 13 | Matsumoto Kiyoshi VN | 2020 | 17 | Hà Nội, Thành phố Hồ Chí Minh | https://matsumotokiyoshi.com.vn |
Nguồn: Tổng hợp của B&Company
Các chuỗi bán lẻ Nhật Bản đang đẩy nhanh quá trình mở rộng tại Việt Nam theo hai hướng: (1) tăng tốc triển khai các mô hình cửa hàng và nâng mật độ mạng lưới tại các thành phố lớn, và (2) bổ sung các phân khúc mới—nhà thuốc, nội thất gia đình và trung tâm đồ gia dụng—nhằm đáp ứng thói quen mua sắm hiện đại. Trong lĩnh vực thời trang/phong cách sống, sau khi xây dựng độ phủ tại Hà Nội và TP.HCM, UNIQLO đã công bố kế hoạch tiến vào khu vực miền Trung với cửa hàng đầu tiên tại Huế vào năm 2025, cho thấy chiến lược mở rộng theo từng khu vực thay vì các điểm bán đơn lẻ, phân tán. Trong lĩnh vực đại siêu thị/trung tâm thương mại, AEON đặt mục tiêu tăng gấp ba quy mô vào năm 2030 (từ 8 lên 16 trung tâm thương mại, đồng thời đẩy mạnh phát triển các mô hình siêu thị và siêu thị quy mô nhỏ-trung bình), củng cố vai trò là “hạ tầng bán lẻ” cho hàng hóa Nhật Bản và các đối tác liên quan như FujiMart của Sumitomo (đã đạt 19 cửa hàng tại Hà Nội tính đến tháng 6/2025). Trong lĩnh vực nội thất gia đình, Nitori đã mở cửa hàng đầu tiên tại SORA gardens SC (Bình Dương) vào tháng 12/2023 và đang tìm kiếm thêm địa điểm—bằng chứng cho thấy làn sóng “nội thất & đồ gia dụng Nhật Bản” đang bước vào một chu kỳ mới sau khi Kohnan gia nhập thị trường trung tâm đồ gia dụng vào năm 2016. Trong lĩnh vực sức khỏe & làm đẹp, sau Matsumoto Kiyoshi (2020), Tsuruha đã khai trương cửa hàng đầu tiên tại TP.HCM vào tháng 8/2025, cho thấy cuộc đua song mã trong lĩnh vực nhà thuốc Nhật Bản, có thể nhanh chóng mở rộng nhờ tiêu chuẩn dịch vụ và danh mục sản phẩm nhãn hàng riêng.
Hàm ý đối với nhà bán lẻ Nhật Bản khi gia nhập thị trường
Từ góc độ gia nhập thị trường, Việt Nam đang duy trì nhu cầu nội địa mạnh mẽ, tạo nền tảng ổn định cho các mô hình chuỗi và việc mở rộng mạng lưới. Nhóm người tiêu dùng trẻ, đô thị hóa nhanh có xu hướng ưu tiên “chất lượng–an toàn–độ tin cậy”, trong khi hình ảnh “Made in Japan” được gắn rộng rãi với chất lượng cao và mức giá xứng đáng để chi trả. Các khảo sát người tiêu dùng như Q&Me liên tục cho thấy Nhật Bản gắn với “Chất lượng cao/Sự tin cậy/Đáng để chi trả”, và tốc độ ứng dụng kỹ thuật số ngày càng nhanh đang mở rộng dư địa cho các mô hình O2O, giúp các thương hiệu Nhật Bản kết nối trực tuyến và ngoại tuyến một cách liền mạch.
Tuy nhiên, cơ hội luôn đi kèm với thách thức. Cạnh tranh giữa các doanh nghiệp nước ngoài và trong nước đang gia tăng, đòi hỏi sự khác biệt hóa danh mục rõ nét hơn và kỷ luật vận hành chặt chẽ hơn. Trong lĩnh vực làm đẹp, áp lực từ Hàn Quốc và các đối thủ nội địa đặc biệt rõ rệt trên các nền tảng thương mại điện tử: K-beauty đã tăng tốc nhanh chóng (Shopee Korea cho biết số đơn hàng giao đến Việt Nam đã tăng hơn năm lần trong giai đoạn 2021–2023) và chiếm tỷ trọng nhập khẩu đáng kể. Nếu danh mục sản phẩm Nhật Bản đổi mới chậm hoặc thiếu phân khúc “giá khởi điểm”, các thương hiệu này có nguy cơ tụt hậu trước những xu hướng đang thay đổi.
Về chiến lược, các nhà bán lẻ Nhật Bản có thể ưu tiên:
– Về sản phẩm và thương hiệu, duy trì nền tảng chất lượng Nhật Bản đồng thời bản địa hóa khẩu vị, kích cỡ và bao bì; bổ sung mức giá khởi điểm và các phiên bản giới hạn để nắm bắt đà tăng trưởng. Tăng tần suất đổi mới (theo quý/theo tháng) và sử dụng phương pháp thử nghiệm–học hỏi nhanh trên nền tảng trực tuyến trước khi mở rộng ngoại tuyến nhằm hạn chế rủi ro tồn kho và tối ưu hóa vòng đời sản phẩm.
– Về kênh, kết hợp các địa điểm trong trung tâm thương mại với cửa hàng nhỏ/gọn để cải thiện độ phủ và hiệu quả chi phí, đồng thời triển khai Click & Collect, ship-from-store và hiện diện trên các sàn thương mại điện tử để mở rộng các điểm chạm kỹ thuật số.
– Về chiến lược địa điểm, bên cạnh Hà Nội và TP.HCM, lộ trình hợp lý bao gồm khu vực miền Trung (Huế/Đà Nẵng), vành đai công nghiệp phía Nam (Bình Dương/Đồng Nai) và các tỉnh phía Bắc gần cảng/khu công nghiệp (Hải Phòng/Bắc Ninh/Thái Nguyên).
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[2] NSO Vietnam+2NSO Vietnam+2.
Bài viết liên quan






Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN