 日本語
 English
 Tiếng Việt
 简体中文
 한국어
政令70号により、ベトナムでは個人用QRコードの使用が減少すると予想されており、家庭向け事業は専門サービスに切り替えるよう求められている。
2026年1月14日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
利便性と利用しやすさを背景に、QRコードを利用した決済は、家族経営の事業者や零細商店を含むベトナムの小売市場で急速に普及している。しかし、政令70号の導入と、定額課税から売上高に基づく申告への移行により、個人用QRコードの広範な利用に内在する構造的な弱点が明らかになっている。この規制圧力の下で、個人用QRコードの利用は必然的に減少し、家族経営の事業者は専門サービスへの切り替えを迫られることになる。.
QRコードの普及
ベトナムでは過去10年間にキャッシュレス取引が急速に拡大しており、QRコード決済は最も広く普及した決済手段の一つとなっている。ベトナム国家銀行によると、2025年の最初の9か月には、キャッシュレス取引の件数が前年同期比で43.3%増加し、取引金額は24.2%増加した。特に、QRコードを利用した取引は顕著な伸びを示しており、件数は61.6%増、取引金額は150.7%増となった[1].
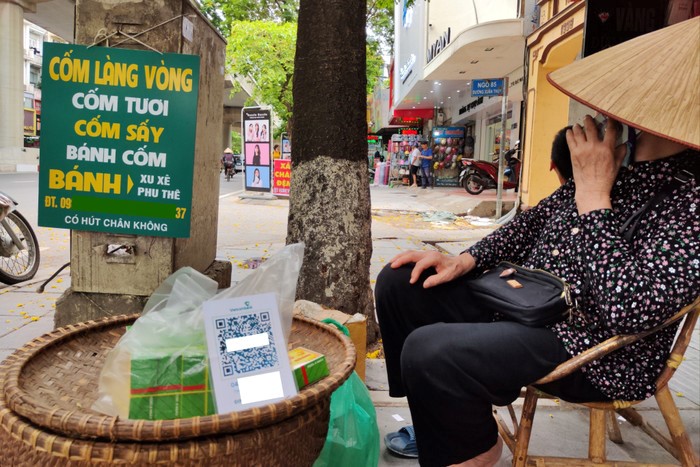
QRコードは、低コストで導入が容易であり、POS端末を必要としないため、零細商店の導入障壁を大幅に下げられることから、家族経営の事業者や露店商の間で特に普及している[2]. 店舗経営者は、銀行口座を開設し、個人用QRコードを発行してレジカウンターに設置するだけで、すぐにこの手段を導入できる。その結果、QR決済は、青空市場や路 roadside の露店など、インフォーマルな小売環境を含む日常の消費行動に定着している[3].
QRコードのある緑色のもち米売りの屋台
出典: Dan Viet
家族経営の事業者に対する新たな税制
ベトナムの家族経営の事業者を取り巻く規制環境は、QRコードの利用方法に直接影響する根本的な転換期を迎えている。政令70号を通じて導入された新たな税制の下で、政府は家族経営の事業者を定額課税制度から、実際の売上高に基づく自己申告制度へ移行させている。家族経営の事業者には、適切な会計記録の維持、定期的な売上高の申告、税務当局のシステムに接続された電子インボイスの発行が求められる[4]. これは、家族経営の事業者が固定額の推定税額を納付し、各取引を体系的に記録する必要がなかった従来のモデルからの大きな転換である。.
個人用QRコードを利用する際の問題
この新たな規制環境の下で、事業取引に個人用QRコードを広く利用することが問題となっている。.
規制・コンプライアンス上のリスク
新たな税制が施行されると、送金用QRコードと決済用QRコードも区別される。いずれもスキャン用インターフェースとしてQRコードを利用する点は同じだが、QR送金は、QRコードに個人口座情報を含めることで、個人の銀行口座に直接送金できる個人間銀行送金方式である。これは、家族経営の事業者が広く採用してきた個人用QRコード方式である。これに対してQR決済は、登録済みの事業用口座に対して発行される決済ソリューションである。QR Pay取引は商業決済として認識され、売上高として記録されるほか、POSシステム、電子インボイスプラットフォーム、税務当局への報告要件と自動的に連携できる[5].
個人用QRコードを利用すると、個人所得と事業所得の区別が困難になる。新たな税制の下では、税務当局が申告売上高および発行済み電子インボイスと整合する、透明性が高く監査可能な取引記録を求めるため、これは重大なコンプライアンスリスクを生む。個人用QRコードの利用を継続すると、税務調査の際に、取引の資金フローを説明することが難しくなったり、売上高を過少申告しているとの疑いを持たれたりするなど、家族経営の事業者が法的リスクにさらされる可能性がある[6]. 場合によっては、脱税や不明確な売上高申告に対する疑念を招く可能性がある。.
消費者保護の欠如
事業取引で個人用QRコードを利用するもう一つの大きな問題は、消費者の権利に対する保護が限定的なことだ。個人用QRコードを介した支払いは、商取引ではなく法的に個人間の銀行振込として分類されるため、正式な加盟店向け決済規制の対象外となる。その結果、消費者は公式の領収書や請求書を受け取れないことが多く、商品に欠陥がある場合、サービスが提供されない場合、または詐欺が発生した場合に、返金、チャージバック、紛争解決を行う標準化された仕組みも存在しない。個人用QRコードに関する誤送金や詐欺の場合、銀行は通常、受取人の同意なしに取引を取り消すことができず、消費者は金銭的損失のリスクにさらされる[7].
国際決済システムとの非互換性
個人用QRコードのもう一つの限界は、国際的な決済ネットワークに接続できないことだ。個人用QRコードによる送金は通常、国内の銀行口座や、ベトナム国内の銀行間送金システムなどの現地決済インフラに紐づいており、海外カード、国際ウォレット、グローバルな決済・資金清算基準に対応するよう設計されていない。国際的な互換性の欠如は、家計事業者の収益機会を制限するだけでなく、外国人顧客による支出が大きい観光・サービスなどの主要分野で摩擦も生み出す[8]. 。ベトナムが経済近代化戦略の一環としてデジタル決済を推進する中、このギャップは、家計事業者が個人用QRコードによる送金から移行すべきとの見方をさらに強めている
家計事業者を支援する大手銀行のサービス
規制圧力が高まる中、家計事業者は、事業用口座に紐づく登録済み決済ソリューションへ移行する際に大きな課題に直面している。主な懸念には、すでに薄い利益率をさらに低下させると受け止められている取引手数料、POSシステムやソフトウェアの導入・設定費用、新しいアプリの習得、電子請求書の管理、税務申告に向けた取引照合などの業務上の複雑さが含まれる。こうした障壁を認識し、ベトナムの銀行は、単なる決済サービスプロバイダーではなく、家計事業者のデジタル変革パートナーとしての位置付けを強め始めている。.
MB銀行 – デジタルソリューションMBセラー
MBはMB Sellerソリューションを通じて、家計事業者がPOS端末や追加のハードウェアを必要とせず、スマートフォンだけでQR決済の受付、取引管理、電子請求書の発行を行える統合型デジタルエコシステムを提供している。これにより、マイクロマーチャントにとって最大の障壁の一つである導入・初期費用を大幅に削減できる。特に、モバイルアプリ「mSeller」は税務コンプライアンスを考慮して設計されており、新たな税制の下で、取引記録を売上申告および電子請求書発行の要件に整合させることができる[9]. 。アプリを利用することで、家計事業者はスマートフォンから電子請求書を発行できる[10].
ベトコムバンク – 加盟店決済プラットフォーム DigiShop
Vietcombankは、標準化、透明性、規制との整合性を重視する加盟店向けデジタルプラットフォーム「VCB DigiShop」を通じて、家計事業者を支援している。DigiShopは、登録済み加盟店向けQR決済を可能にし、取引記録を事業用口座管理と統合することで、家計事業者が個人資金と事業資金のキャッシュフローを明確に分離できるよう支援する。特に、Vietcombankのソリューションは、eTaxプラットフォームや、KiotVietなどの第三者製POS・店舗管理ソフトウェアとの互換性を含め、ベトナムのより広範なデジタルコマースおよび税務エコシステムに接続できるよう設計されている[11].
Agribank – 家計事業者向け支援パッケージ
Agribankはサービスパッケージを通じて、登録済み決済ソリューションの導入における最も差し迫った障壁の一つである導入・サービス費用に対応している。このプログラムでは、家計事業者を対象に、デジタル決済およびPOS関連サービスの導入・利用を最長3年間(2028年まで)無料で提供し、規制に準拠した加盟店決済システムへの移行に伴う金銭的負担を大幅に軽減する[12]. 。さらに、Agribankは、特に農村部や準都市部における広範な支店網と顧客基盤も活用し、家計事業者に対して実践的な支援やデジタルバンキングへのアクセスを提供している[13].
Techcombank、BIDV、Vietinbankなどの他行も、割引サービスパッケージやその他の革新的なソリューションを提供し、世帯事業者が政令70号に準拠して導入できるよう支援を強化している。代表的なソリューションの一つがSoftPOSであり、従来型のPOS端末を設置せず、NFC対応スマートフォンでカード決済やウォレット決済を直接受け付けることができる[14]. このソリューションは、ベトナムでスマートフォンとインターネット接続が広く普及していることを踏まえると、費用対効果が高く、ベトナムの状況に適している。情報通信省によると、成人のスマートフォン保有率は2023年に84.4%であり、2025年には100%に達することが目標とされている[15]. インターネット利用率は時間の経過とともに一貫して上昇している。.
Vietnam Internet adoption rate (2016-2025)
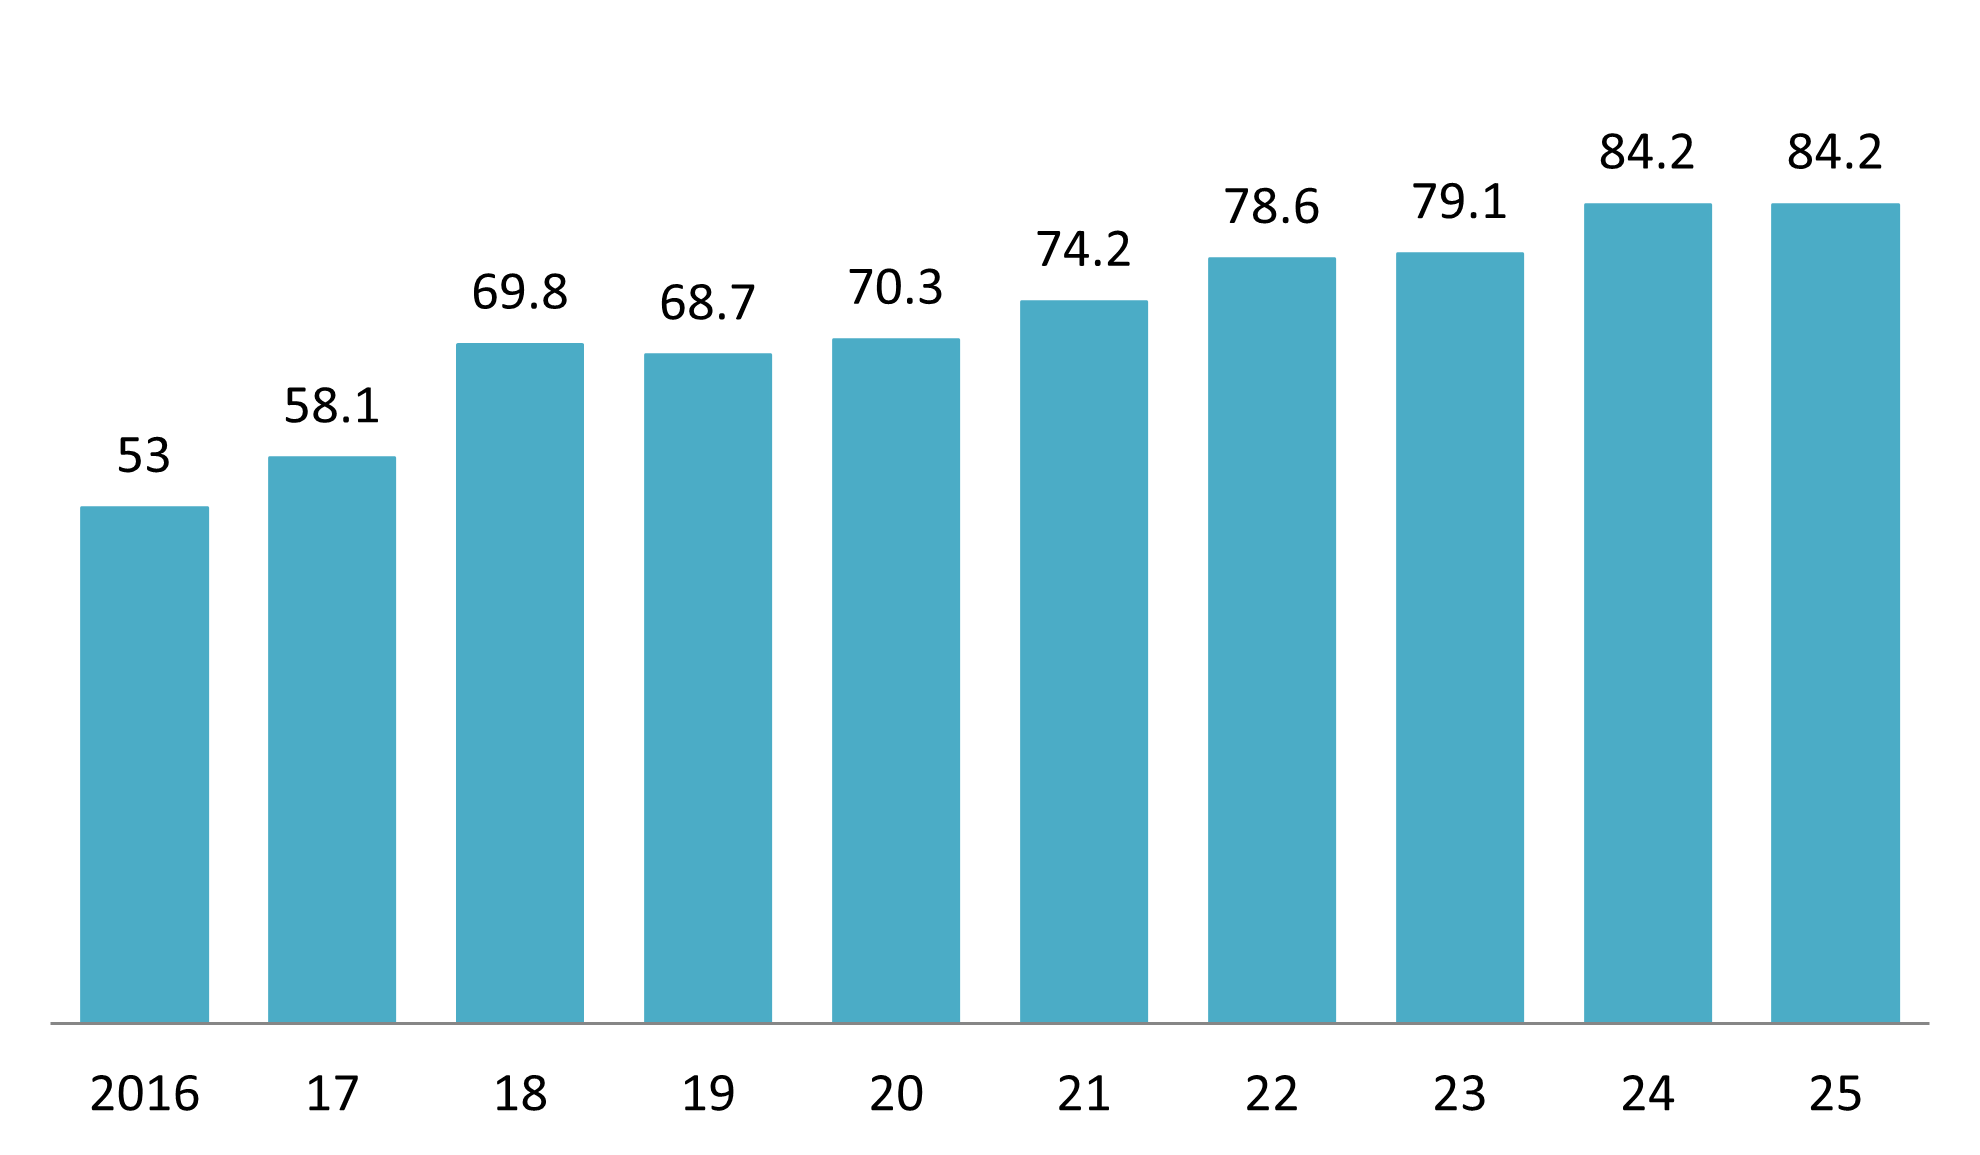
出典: DataReportal
まとめ
個人用QRコードの減少と、政令70号に基づく登録済み決済手段への義務的な移行は、ベトナムの世帯事業者を取り巻く環境を根本的に変化させている。世帯事業者の取引が正式な枠組みに組み込まれることで、収益データの明確化、コンプライアンス基盤の強化、決済の標準化が進み、市場の透明性が向上する。これにより、海外のフィンテック企業、決済サービスプロバイダー、POS・会計ソフトウェアベンダー、クロスボーダー決済ネットワークにとって、現地銀行と提携し、進化するベトナムのデジタル決済エコシステムに統合され、新たに正式化された加盟店基盤にサービスを提供する機会が生まれる。中期的には、個人用QRコードの減少と専用口座の増加により、ベトナムの小売決済インフラが国際標準により近づき、投資先としての魅力が高まる可能性が高い。.
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
[1] Government News、QR決済が急成長し、包括的な標準化が必要に(https://baochinhphu.vn/thanh-toan-qr-bung-no-va-yeu-cau-chuan-hoa-toan-dien-10225111919305399.htm)
[2] VnEconomy、QR決済の成長機会(https://en.vneconomy.vn/opportunities-for-qr-payment-growth.htm)
[3] Vietnam Education E-Magazine、デジタル変革には現金を使わない決済への習慣の転換が伴う(https://giaoduc.net.vn/chuyen-doi-so-bang-thay-doi-thoi-quen-de-thanh-toan-khong-dung-tien-mat-post253763.gd)
[4] 2026年も、収益5億VND未満の事業者には会計帳簿の作成が義務付けられる(https://thuvienphapluat.vn/phap-luat/ho-tro-phap-luat/chinh-thuc-doanh-thu-duoi-500-trieu-ho-kinh-doanh-van-phai-lam-so-sach-ke-toan-nam-2026-chi-tiet-ra-177463-250119.html)
[5] VnEconomy、加盟店ベースのQR決済への移行(https://en.vneconomy.vn/shift-towards-merchant-based-qr-payments.htm)
[6] VnEconomy、QR送金をQR決済にアップグレードすると誰が恩恵を受けるのか(https://vneconomy.vn/ai-huong-loi-khi-nang-hang-qr-chuyen-tien-len-qr-thanh-toan.htm)
[7] VnEconomy、加盟店ベースのQR決済への移行(https://en.vneconomy.vn/shift-towards-merchant-based-qr-payments.htm)
[8] Business and Integration E-Magazine、QRコード決済が急成長する一方、多くの事業者はいまだに個人用コードを使用しているのか(https://doanhnghiephoinhap.vn/thanh-toan-qr-code-bung-no-nhung-nhieu-ho-kinh-doanh-van-dung-ma-ca-nhan-121646.html)
[9] MB Bank、MBがMB Sellerデジタルソリューションを提供(https://www.mbbank.com.vn/chi-tiet/tin-mb/mb-cung-cap-bo-giai-phap-so-mb-seller-dong-hanh-cung-ho-kinh-doanh-but-toc-60-ngay-chuyen-doi-ke-khai-thue-2025-11-24-16-3-3/6828)
[10] Government News、MBがmSellerアプリを提供:事業者はスマートフォンだけで電子請求書を発行可能(https://baochinhphu.vn/mb-tang-ung-dung-mseller-ho-kinh-doanh-chi-can-dien-thoai-la-co-the-xuat-hoa-don-dien-tu-102250614201231134.htm)
[11] Vietcombank、VCB Digishop――世帯事業者を支援する包括的なソリューション(https://www.vietcombank.com.vn/vi-VN/To-chuc/SMEs/Danh-sach-tin-noi-bat-KHSMEs/Articles/2025/06/25/VCB-DIGISHOP-dong-hanh-cung-ho-kinh-doanh)
[12] アグリバンク、アグリバンクが「家計経営をサポートするアグリバンク」という商品・サービスパッケージを発売 (https://www.agribank.com.vn/vn/khuyen-mai/khuyen-mai-ca-nhan/khuyen-mai-ngan-hang-so/agribank-ra-mat-goi-san-pham-dich-vu-agribank-dong-hanh-cung-ho-kinh-doanh)
[13] Agribank、Agribankがデジタル変革および政令70/2025/ND-CPの施行に向けた世帯事業者支援を加速(https://www.agribank.com.vn/vn/ve-agribank/tin-tuc-su-kien/tin-ve-agribank/hoat-dong-agribank/agribank-tang-toc-ho-tro-ho-kinh-chuyen-doi-so-va-thuc-thi-nghi-dinh-70-2025-nd-cp)
[14] Techcombank、SoftPOS – 便利で費用対効果の高いカード決済ソリューション (https://techcombank.com/thong-tin/blog/softpos)
[15] 決定第36/QĐ-TTg号、2021年から2030年までの情報通信インフラ計画の承認(2050年までのビジョンを含む)(https://thuvienphapluat.vn/van-ban/Xay-dung-Do-thi/Quyet-dinh-36-QD-TTg-2024-phe-duyet-Quy-hoach-ha-tang-thong-tin-va-truyen-thong-2021-2030-595184.aspx)
関連記事




ログイン / 新規登録
ニュースレターを購読する