

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ベトナムの半導体産業は、政府の取り組み、豊富な資源、労働コストに支えられ、成長軌道に乗っている。.
2026年9月29日
最新ニュースとレポート
コメント: コメントはまだありません.
半導体産業は、政府の施策、豊富な資源、そして人件費の安さに支えられ、成長軌道に乗っている。まだ初期段階ではあるものの、地域における主要プレーヤーとしての地位を確立しつつある。.
制度と政策
ベトナムは一連の政策の下で、幅広いハイテク振興から半導体に特化した戦略へと移行している。Decision 1018/2024で示された国家ロードマップは、「C = SET + 1」(Specialized chips・Electronics・Talent+Execution)のビジョンを掲げ、2050年までにエンジニア10万人超、設計・研究企業300社、ファブ3拠点、組立工場30拠点、年間売上高1,000億米ドルを達成する目標を設定している。.
これを補完するDecision 1017/2024は、2030年までに5万人の熟練人材(エンジニア4万2,000人、設計・研究人材1万5,000人を含む)を育成することを目指している。また、国家レベルの半導体研究拠点4カ所(ハノイ2カ所、ホーチミン市1カ所、ダナン1カ所)の設立、大学研究センター18カ所の設立・高度化、教員(教授など)1,300人の育成、大学研究室18カ所の高度化、教員1,300人(教授を含む)の育成、国際交流プログラムの拡充を目標としている。.
この政策は、投資家に成長に向けたロードマップを提供する。チップ設計やEDA(Electronic Design Automation)に注力する企業は、研究開発支援、人材育成支援、大学研究機関との連携を活用することで、事業立ち上げを加速できる。一方、組立、テスト、パッケージングに携わる企業は、生産活動への支援と設備投資に対する共同資金拠出を組み合わせることで、投資収益率を高められる。.
2025年までに210億米ドルの市場規模
半導体市場は2024年に18%、過去5年間で49%成長した。2025年には約210億米ドルに達すると予測され、2025年から2029年にかけて年平均成長率(CAGR)10%で拡大を続け、2029年には310億米ドルに達すると見込まれている。.[1]
Semiconductor Market Size
(十億USD)
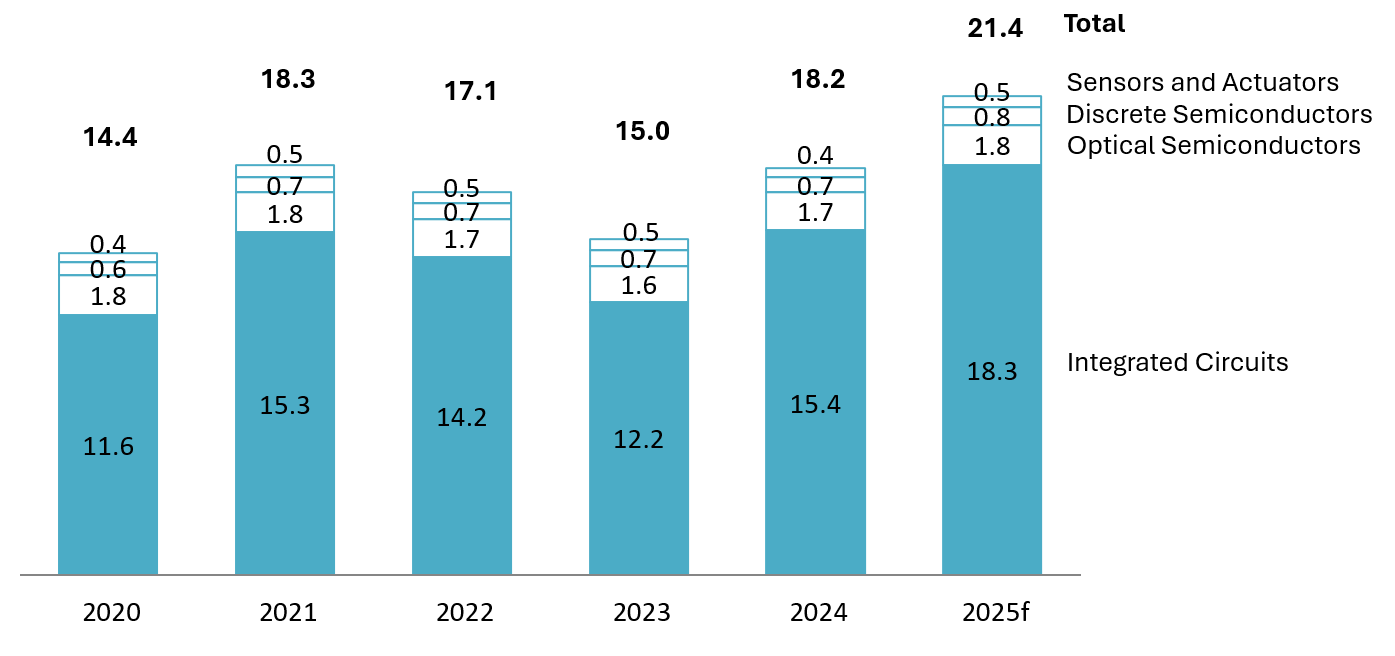
資料: Statista [1]
2020年から2024年にかけて、集積回路(IC)が市場の大半を占め、その割合は2020年の81%から2024年には85%となった。その他のセグメントであるオプトエレクトロニクス(光半導体)、ディスクリート半導体、センサー/アクチュエーターは、横ばいまたは小幅な成長にとどまり、市場全体に占める割合は低下した。.[2]
計画投資省(現在は財務省と統合)の資料によると、2024年の売上高約116億米ドルは、このセクターに投資するFDI企業によって支えられた。登録済みのFDIプロジェクト174件は、主にIC設計、製造、組立に関わるものである。国内企業は現在、主として後工程で限定的な役割を担っている。.[3]
グローバルサプライチェーンにおける位置付け
半導体産業は一般に、①設計・研究、②製造(前工程)、③組立・検査・パッケージング(後工程)の3段階に分けられる。現在のベトナムは、①設計・研究と③後工程に大きく偏っており、②前工程のファブは極めて限定的な存在にとどまる。企業間の活動は分断されており、連続的なエコシステムはまだ形成されていない。多くの外国企業が国外に設計・研究開発拠点を展開している一方、製造や本格的なウェハープロセスを伴うプロジェクトは少ない。国内企業は主に設計・研究開発と一部の後工程に従事しており、高度な技術と巨額の投資を必要とする前工程への参入は、今後の課題である。.
ベトナム半導体産業の主要企業
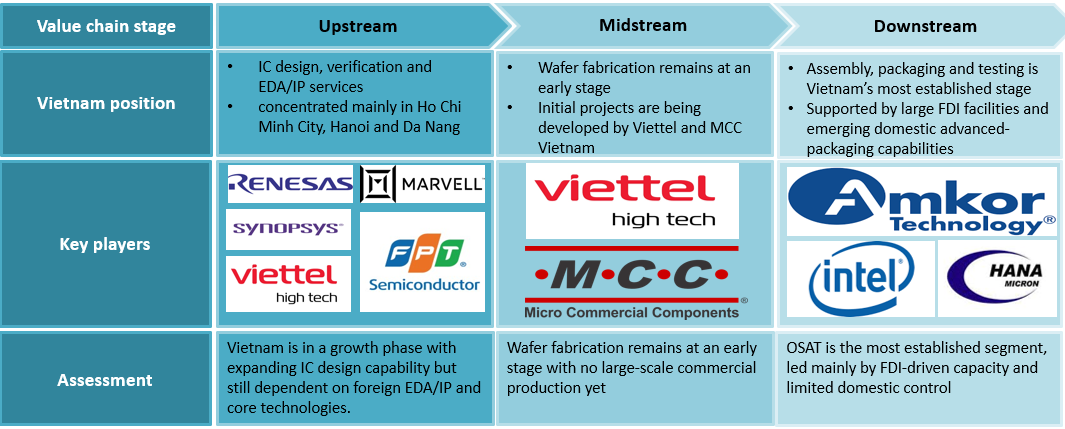
出所:B&Company分析
設計・研究分野では、多くの企業がハノイとホーチミン市に集中している。大半は日本、ドイツ、中国、韓国、米国などの外資系企業であり、FPT Semiconductorのような国内企業も存在する。これらの設計拠点は、グローバル本社向けの設計知的財産ブロック開発、テスト設計、一部のカスタムIC開発を担っている。ベトナム市場向けではなく、グローバルサプライチェーン向けのオフショア開発センターとして位置付けられている。.
これに対して、現在の製造段階には、韓国のSamsungやHana Micro Vina、中国のMicro Commercial Componentsなど、半導体産業が強い国の企業が関与している。ただし、その多くは、前工程のウエハー製造ではなく、後工程に近いパッケージングやモジュール生産に注力している。ベトナムはまだ、本格的なロジック/メモリファブを設立する段階には達していない。製造施設は主要工業団地に立地し、プリント基板、集積回路、半導体部品を生産している。ただし、その多くは既存のサプライチェーンにおける特定工程をベトナムへ移管したものだ。.
組立、テスト、パッケージングなどの後工程では、AmkorやIntelといった米国企業が大きな存在感を維持している。これらの工場は世界的な需要を背景に生産能力を拡大しているが、これは後工程の効率向上と立地の多様化に向けた、より広範な動きの一部にとどまる。ベトナム国内に完全統合型の半導体サプライチェーンが確立されたことを意味するものではない。この点は、ベトナムがサプライチェーンの上流工程へどこまで進展できるかを検討する際に重要だ。.
地域的ハブとなる可能性
2024年のFDIは約250億米ドルに達し、過去最高を記録した。前年比9%増となる。半導体分野では複数の大規模プロジェクトが発表され、サプライチェーン多様化の受け皿としてのベトナムの役割が示された。ただし、重点は依然として、ハイエンドの前工程ファブを設立することではなく、既存事業者によるパッケージング・テスト能力の拡大と設計センターの追加に置かれている。.
建設中の半導体投資プロジェクト または 計画
| 工程 | 事業者 | 原産国 | 投資計画 | 地域 |
| 設計・開発 | ビクトリージャイアントテクノロジー | 中国 | 2億600万米ドルを投資して工場を建設し、2026年の完成を予定 | バクニン |
| 製造業 | ハナマイクロヴィナ | 韓国 | 2025年に4億米ドルを投資し、総投資額を10億米ドルに引き上げる | バクザン |
| シグネティクス | 韓国 | フリップチップ、MCM、BGA、FBGAを生産する1億米ドルの工場を建設。2025年10月の完成を予定 | ビンフック省 | |
| BESI | オランダ | 電子部品工場の建設に当初500万米ドルを投資し、2024年2月の開業を予定 | ホーチミン市 | |
| Viettel | ベトナム | 政府の支援を受け、2030年までに半導体製造工場を計画 | 不明 | |
| 組立・テスト・パッケージング | Amkor Technology | アメリカ合衆国 | 2025年10月までに、生産能力を年間420トンから1,600トンへ拡大する計画 | バクニン |
出所:B&Company分析
これらのプロジェクトにより、ベトナムが現実的に取り組める領域がより明確になる。Hana Micro Vina、Signetics、Amkorのプロジェクトはいずれも、韓国や米国など既存のグローバル設計・製造拠点を補完する位置付けで、組立、テスト、パッケージングという後工程に重点を置いている。ベトナムは、電力やクリーンルームなど、前工程に求められる厳格な要件を必要としない工程から着手することで、着実に進展している。一方、Viettelが計画する半導体製造工場は象徴的なプロジェクトではあるものの、対象とするプロセスノード、規模、用途(軍事、通信、または特定用途)など、多くの点が依然として不明確だ。短期的に、ベトナムが台湾や韓国に相当する最先端ファブを設立すると期待するのは現実的ではない。より可能性が高いのは、特定用途向けの成熟プロセスから始め、徐々に経験を蓄積していくシナリオだ。.
さらに、現在のベトナムにおけるNVIDIAなどのグローバル企業の活動は、AIデータセンター、GPUクラウド、エコシステム開発に重点を置いている。これは半導体製造そのものというより、半導体を活用したコンピューティング基盤およびソフトウェア産業の育成に近い。これは、ベトナムが「チップを製造する国」になる前に、チップを活用して付加価値を生み出す国としての地位を確立しようとしているとも解釈できる。米中貿易摩擦とChina Plus Oneの流れを背景に、ベトナムは中国以外でOSAT(半導体後工程受託製造)および成熟プロセス事業を多様化したい企業にとって、有力な候補地となっている。現在の現実的な機会は、設計センターと後工程を中心に、その地位を強化することにある。.
ベトナム首相とNVIDIA会長の会談
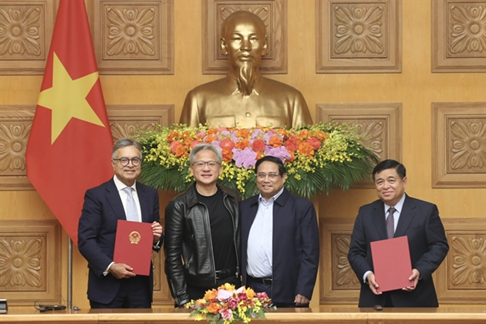
出典: ベトナムニュース
ベトナムを半導体投資の魅力的な投資先にしている要因の一つは、同国が世界第2位のレアアース埋蔵量を有していることだ。2024年時点の推定埋蔵量は2,200万トンで、世界全体の18%を占める[4]. これにより、ベトナムは半導体製造に必要な重要材料の確保において優位性を持つ。さらに、2025年度には、Hanoi University of Education、Hanoi University of Science and Technology、Hanoi University of Scienceを含む複数の有力大学が、将来の人材基盤を強化するため、半導体技術の専門プログラムを開始する。.
課題
第一に、国内の半導体エコシステムは依然として未発達である。国内サプライヤー、チップ設計企業、試験ラボ、専門研究機関の幅広いネットワークが不足している。第二に、半導体分野の高度専門エンジニアが不足している。2030年までに5万人の熟練労働者を育成するという政府目標に対し、現在のチップ設計エンジニアは約5,500人にとどまり、その大半がホーチミン市に集中している。この不足は、多くの半導体企業が拠点を置く工業団地地域で特に深刻であり、既存の集積地以外へ事業を拡大することを困難にしている。.
最後に、半導体バリューチェーンでは、材料面の制約が製造など、より高度な段階への進展を制限している。この制約となっているのが銀の供給である。銀は半導体製造において代替不可能な材料であり、通常は鉛、銅、金、ニッケルの採掘における副産物として抽出される。しかし、採掘技術が未発達であるため、国内での銀抽出は商業的に成り立たない。現在、ベトナムは主に香港(輸入の22%)、韓国(21%)、インド(11%)からの輸入に依存している。チップ製造をめぐる世界的な競争が激化する中、重要原材料の戦略的な調達計画を策定することが不可欠である。.
要約すると、「ベトナムは本当に半導体を製造できるのか」という問いに対する短期的な答えは、「設計および後工程ではすでに実績があり、今後の拡大余地もあるが、高度な前工程ファブはまだ現実的ではない」となる。中期的には、特定用途向けの成熟ノードや、防衛・通信向けの小規模な加工ラインなど、ニッチな前工程から実績を積み上げ、ベトナムが発展するシナリオも想定できる。これを実現するには、三つの取り組みが不可欠である。(1) HanaやAmkorなどの既存のOSAT投資を中心にエコシステムを拡大し、関連サプライヤーや装置保守企業を育成すること、(2) NVIDIAなどの企業との提携を通じて、設計、EDA、試験技術に関する自国内の能力を高めること、(3) 実験的な試作プロジェクトを拡大しながら、大学や研究機関を中心とした人材供給を強化することである。楽観的な「ハブ構想」を単に推進するのではなく、この段階的かつ現実的なアプローチをベトナムがどのように実行するかが、同国の半導体産業の将来にとって重要となる。.
続きを読む
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年以来ベトナムにおける市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど幅広いサービスを提供しています。また、最近では、1,000,000社以上のベトナム企業のデータベースを開発しており、これを利用してパートナーを検索したり、市場を分析したりすることができます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 24 3978 5165 |
関連記事
ログイン / 新規登録
ニュースレターを購読する