 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ベトナムは、日本の企業に対し、複数の研究開発および製造分野にわたる半導体市場における機会を提供している。.
2026年6月10日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
エグゼクティブサマリー
– ベトナムの半導体市場は2025年に244.6億米ドルに達し、2024~2030年の年平均成長率(CAGR)15.7%で成長して、2030年には465.4億米ドルに達すると予測される。.
– ベトナムは、世界的なサプライチェーンの多様化と地政学的な再編の恩恵を受け、東南アジアを代表する「China+1」半導体供給先としての位置付けを強めている。.
– 同国は、組立・パッケージング・テスト(OSAT)において最も強みを持つ一方、上流のチップ設計能力の開発にも積極的に取り組んでいる。.
– ベトナム政府は2030年までに5万人の半導体エンジニアを育成することを目指しており、域内最大級の半導体人材プールの形成につながる。.
– 日本企業にとって、ベトナムはR&DおよびIC設計、半導体材料・装置の供給、OSATパートナーシップ、自動車半導体のバリューチェーンにおいて機会を提供する。.
ベトナム半導体市場の概況とバリューチェーン・マッピング
ベトナムの半導体市場は、2024年の192.3億米ドルから2030年には465.4億米ドルへ拡大し、年平均成長率(CAGR)は約15.7%になると予測される。成長を支えるのは、電子機器輸出、対内直接投資(FDI)流入の増加、そして世界の半導体サプライチェーンにおけるベトナムの戦略的役割である。.
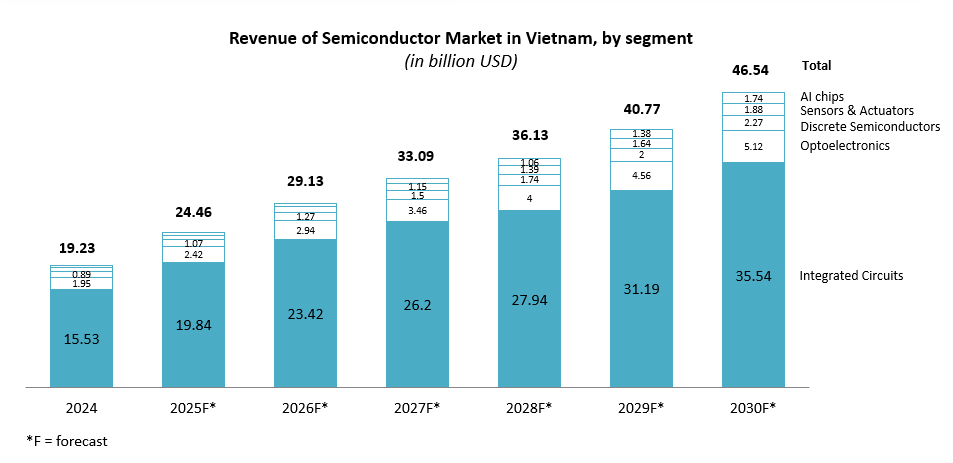
資料: Statista [1]
集積回路(IC)セグメントは構造的な中核を担っており、2024年には155.3億米ドル、総収益の約81%を占め、2030年には355.4億米ドルに達すると予測される。これはOSATの処理能力拡大と直接結び付いている。Amkorのバクニン工場は、2025年第4四半期までに年間36億個へと生産能力を拡大する計画であり、2021年の操業開始時の能力から9倍に増加する[1].
AIチップは、2024年の2.8億米ドルから2030年には17.4億米ドルへ拡大し、年平均成長率(CAGR)は約35%となる、最も確度の高い成長セグメントである。この成長は、Nvidiaによる2億米ドルのAI FactoryとFPT[2], 、ホーチミン市に設置されたQualcommのAI R&Dセンター(世界で3番目に大きい拠点)[3], 、そしてDecision 1018/QD-TTgに基づく政府の明確な重点化によって推進されている[4]. 。日本企業にとって、このセグメントにおける材料およびテスト装置の需要は、直ちに参入可能な収益機会を意味する。.
センサー・アクチュエーター(2024年の5.8億米ドルから2030年には18.8億米ドル)は、ベトナムにおける自動車エレクトロニクスの生産拡大によって構造的な成長要因を得る。VinFastのEV生産拡大と、政府による二輪車の段階的廃止政策[5] が、ハノイおよびホーチミン市で2025~2026年に開始されることで、需要は段階的にパワー半導体、ADASセンサー、MCUへと移行する。これらは、日本企業が世界的な競争優位を持つ製品セグメントそのものである。.
| バリューチェーン段階 | ベトナムの位置付け | 主要人物 | 評価 |
| 川上 | IC設計 | Renesas、Marvell、Synopsys、FPT Semiconductor | 成長 |
| 中流 | ウェハー製造 | なし | 弱い |
| 川下 | OSAT | Intel、Amkor、Hana Micron | 強い |
B&Companyの総括
上流:IC設計・半導体R&D
ベトナムは、特にAI関連アプリケーションを中心に、半導体設計能力を急速に構築している。設計活動は組立工程を大幅に上回る付加価値を生み出し、半導体バリューチェーンの上位へ移行するための第一歩となる。同国のAIチップセグメントは、2024年の2.8億米ドルから2030年には17.4億米ドルへ拡大すると予測されており、半導体分野で最も急速に成長するカテゴリーとなる。.
成長を支えているのは、Marvell、Synopsys、Qualcomm、NvidiaのAIエコシステム・パートナーなど、世界的な設計大手による投資の増加である。例えば、Synopsysはマイクロチップ設計者の育成を通じて、ベトナムの人材プール(ホーチミン市とダナンに約500人のエンジニア)を拡大している[6], ほか、Marvellは500人超のエンジニアを雇用しており(ベトナムで3番目に大きいR&Dセンター)、ホーチミン市とダナンは主要な設計拠点となっている[7]. 。日本企業はすでに確固たる足場を築いており、Renesas Electronics Vietnamはホーチミン市に日本国外で最大のR&D設計センターを運営し、自動車、産業、IoT向け半導体ソリューションに注力している[8].
中流:ウェハー製造
現在、国内で稼働しているウェハー工場はないものの、Viettelは2026年1月にベトナム初の国内半導体製造工場の起工式を実施し、2027年後半の試験生産開始と2030年までのプロセス最適化を目指している。ベトナムの政策ロードマップは、ファブの建設を現在の投資機会ではなく、長期的な目標として位置付けている。現在の戦略では、2030年までに小規模なパイロットファブを1カ所設置する構想だが、2050年までに1,000億米ドル規模の半導体産業を実現するという目標は意欲的なものである[9]. 。実際には、国内に製造拠点がないため、ベトナムは輸入ウェハーに依存しており、チップ工場の大半はOSATに特化している。このギャップは、ベトナム企業と日本企業が提携できる分野(例えば、化合物半導体ウェハーの共同R&Dやミニファブのインキュベーション)を浮き彫りにしている
下流:OSAT
国別の半導体エンジニアの年間給与 (
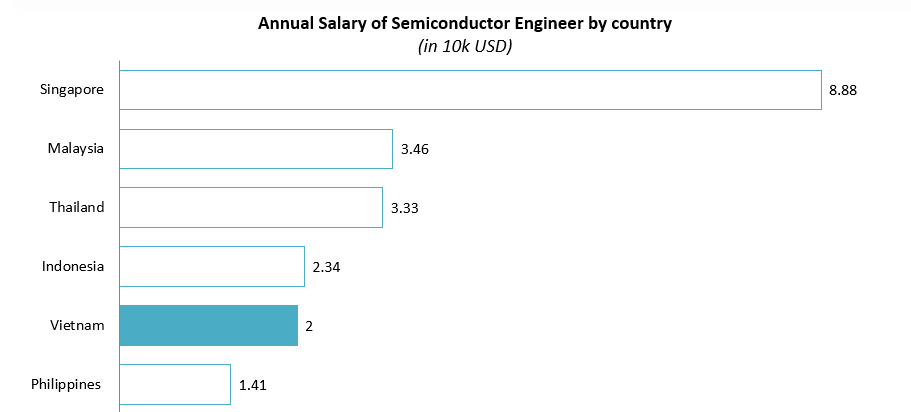
出所:Economic Research Institute
このセグメントはベトナムの強みであり、最大のシェアを占める。主要なOSAT企業(Intel、Amkor、Samsung、Hana Micron)は、すでにここで大規模な施設を運営している。例えば、Intelはホーチミン市に世界最大の拠点となる15億米ドルのチップパッケージング・テスト工場を建設した[10], AmkorはBắc Ninh拠点を16億米ドル規模へ拡張していた[11] また、Samsungはハノイ北部に15億米ドルの半導体テスト施設を新たに発表した[12]. 。ベトナムのコスト競争力のある労働力と確立された電子機器製造エコシステムは、先進パッケージングおよびテスト関連の活動を引き続き呼び込み、ベトナムの新興半導体後工程ハブとしての地位を強化している。.
競争環境
ベトナムの半導体エコシステムは、3つの明確な企業グループを中核としている。米国系および韓国系企業は、資本集約型のOSATおよびメモリ製造層を支配している。日本企業は、IC設計および先端材料において、規模は限定的ながら戦略的に重要なポジションを占めている。国内企業は、ベトナム独自の能力を構築する、政府支援を受けた初期段階の中核企業である。日本の投資家にとって、各グループがどこに位置し、どこにホワイトスペースが残されているかを把握することが、核心的な戦略課題となる。.
グループA-米国系・韓国系企業:OSAT・製造リーダー(下流工程で優位;資本集約型)
| 企業名 | 国 | 設立 | セグメント | ベトナムにおける役割 | ベトナム投資額 |
| インテル製品ベトナム intel.com |
アメリカ合衆国 | 1968 | OSAT | ベトナム最大のIC組立・テスト施設;ホーチミン市;2006年から操業 | 約15億米ドル |
| Amkor Technology Vietnam amkor.com |
アメリカ合衆国 | 1968 | OSAT | Bac Ninh工場;2025年第4四半期までに年間36億個の生産目標;世界最大級のOSAT施設の一つ | 16億米ドル |
| サムスン電子ベトナム samsung.com |
韓国 | 1969 | OSAT | Thai NguyenおよびBac Ninhにまたがる複数工場の複合拠点;ハンドセットおよび半導体パッケージング;ベトナムで最も広範な製造基盤 | 約15億米ドル(半導体) |
| Hana Micron Vina hanamicron.com |
韓国 | 2001 | OSAT | Bac Giangでのパッケージング・テスト;DRAMおよび先進パッケージ形式へ拡張中 | 9億米ドル(2026年まで)[13] |
| Marvell Technology Vietnam marvell.com |
アメリカ合衆国 | 1997 | 設計 | ホーチミン市のチップ設計R&Dセンター;データインフラおよびネットワーキング向けSoC;現地エンジニアの能力向上 | -500人超のエンジニア
-ベトナムの3番目のrd 世界最大級のR&D拠点 |
グループB-日本企業:IC設計・先端材料(日本の投資家にとってのベトナムの「ホームチーム」、ホワイトスペースは依然として大きい)
| 企業名 | 国 | 設立 | セグメント | ベトナムにおける役割 | 収益 |
| Renesas Design Vietnam (RVC) renesas.com |
日 | 2004年(ベトナム事業) | 設計 | 日本国外で最大のRenesas設計センター;ホーチミン市(2004年)+ダナン(2024年);車載SoC・MCU設計;EVチップに関するVinFastとの戦略的パートナーシップ | 親会社:約83億米ドル(2025年)[14] |
| 京セラベトナム kyocera.com |
日 | 1959年(ベトナム事業) | 材料 | 先進セラミックパッケージ、半導体基板および部品;ベトナムのOSATクラスターおよびアジア全体の半導体サプライチェーンに供給 | グローバル:約129.6億米ドル (2026年3月)[15] |
グループC-国内企業:政府支援を受けたIC設計中核企業(初期段階;政府優先分野;日本企業にとって潜在的な提携先)
| 企業名 | 国 | 設立 | セグメント | ベトナムにおける役割 | 支援母体 |
| FPT Semiconductor semiconductor.fpt.com |
Vietnam | 2022 | 国内設計 | 国内資本による初のIC設計会社;TSMCで製造するPMICチップ;2億米ドルのNvidia AI Factory | FPT Group+Nvidiaのパートナーシップ |
| Viettel High Technology (VHT) vht.com.vn |
Vietnam | 2019 | 国内設計 | 軍事・通信コングロマリットの半導体部門;5Gチップ設計;政府支援による国家安全保障向け半導体アジェンダ | 国家/Viettel Group |
B&Companyの総括
規制枠組みと「グリーンレーン」優遇措置
ベトナムは、半導体およびハイテクプロジェクトにとって、東南アジアで最も投資家に友好的な規制環境の一つを構築している。この制度設計は、迅速なFDI手続きと長期的な人材育成メカニズムという2つの機能的な柱を中心に構成されており、大規模な収益を上げる多国籍企業が税務計画に織り込む必要のあるリスク要因によって補完されている。.
グリーンレーン – FDI手続きと税制優遇
| 発効日 | ポリシー | 外国投資家への主な影響 |
| 2025年2月 | 政令19/2025/ND-CP | 迅速な承認プロセス(15営業日)により、プロジェクト設立期間を約260日短縮し、市場参入を加速する。. |
| 2026年1月 | デジタル技術産業法 | 最長15年間にわたり10%の法人所得税(CIT)を提供するほか、輸入関税および土地賃料を免除し、運営コストを大幅に削減する。. |
| 2025年以降 | 特別投資優遇枠組み(2025年投資法、法律90/2025/QH15、2025年デジタル技術産業法) | 戦略的な半導体プロジェクトに対して追加の税制、研究開発(R&D)、投資優遇措置を提供し、外国投資家のROIを高める。. |
| 2025–2026 | 法律57/2024/QH15および法律90/2025/QH15 | 許認可および行政手続きを効率化し、プロジェクト実施期間を250~300日短縮する。. |
| 2021 | 投資法:100%外国資本保有政策 | 半導体の製造・設計事業における外国資本の100%保有を認め、完全な事業運営管理と利益の保持を可能にする。. |
人的資本戦略 – 人材パイプライン
| 発効日 | ポリシー | 外国投資家への主な影響 |
| 2024年9月 | 決定1017/QD-TTg – 半導体人材育成プログラム | 政府支援による研修を通じて、2030年までに5万人のエンジニアと1,000人の研究者を育成し、半導体人材を拡大する。. |
| 2024年9月 | 決定1018/QD-TTg – 2030年半導体産業戦略 | 半導体設計、製造、OSAT能力を含むエコシステム拡大に向けた明確なロードマップを提供する。. |
| 2023年6月 | 決議98/2023/QH15(ホーチミン市パイロットメカニズム) | 産学連携およびR&D活動を支援し、現地のイノベーション資源へのアクセスを強化する。. |
| 2025年~現在 | ベトナム・日本半導体協力イニシアチブ | 人材育成とR&Dパートナーシップを促進し、高度人材および研究能力へのアクセスを改善する。. |
B&Companyの総括
リスク要因:グローバル・ミニマム課税への移行
ベトナムは決議107/2023/QH15に基づき、OECDのグローバル・ミニマム課税(15%の最低税率)を導入し、2024年に施行した。これにより、全世界売上高が7億5,000万ユーロを超える多国籍企業にとって、従来の法人所得税(CIT)優遇措置の効果が一部低下する。これに対応して、政令182/2024/ND-CP(2024年12月)は、適格投資家の追加納税義務を直接的な財政助成金によって補填する投資支援基金を設立した。ただし、同基金の運用実績はなお形成途上にあり、短期的には行政上の不確実性が残る。グローバル売上高の大きい日本の親会社は、ベトナムへの投資ストラクチャーを最終決定する前に、基金による補填がある場合とない場合の両シナリオをモデル化する必要がある。.
示唆とアクションプラン
日本企業にとってのベトナムの半導体機会は、現在のFDIの波が残した3つの空白、すなわちIC設計人材の活用、先端材料の供給、自動車向けチップの統合に正確に適合することにある。これらはいずれも日本が確立してきた強みと合致しており、OSATのグリーンフィールド建設に比べて必要資本も大幅に少ない。.
R&DおよびIC設計センターを拡大する
日本の半導体企業は、ベトナム人エンジニアが豊富でコスト効率にも優れているため、ベトナムに拠点を置く設計ハブを構築または拡大すべきである。具体的には、ベトナムの半導体エンジニアの初級職の年収は約16,255米ドル[16], 日本の約43,231米ドル[17], これは、ベトナムの人件費が日本より約60~65%低い一方、STEM卒業生も多数存在することを示している。Renesasはこの分野で成功を実証しており、ベトナムの設計センター(HCMC + Da Nang)には現在、合計約500人のエンジニアが在籍している。これらの現地チームは、グローバル製品向けのSoCを開発している。日本企業は、Renesasのモデル(例えば官民R&Dインキュベーターや大学との連携)に倣うことで、ベトナムの「若いテック人材」を活用できる。ベトナムにR&Dラボを設立することで、開発コストの低減と現地市場への近接性という二重のメリットが得られる。.
OSATクラスターに材料・設備を供給する
半導体部品やツールを扱う日本企業には大きな機会がある。ベトナムでは、高品質な半導体部品の国内サプライヤーが不足しているため、ファブ/OSAT工場向けに材料、設備、特殊部品を輸入する必要が生じる。例えば、Kyoceraの動きはこの需要を示唆している。同社は世界規模で投資を拡大しており、セラミックチップパッケージでベトナムでの事業基盤をさらに強化する計画だ。同様に、リソグラフィ装置、特殊化学品、テスト設備などのメーカーも、ベトナム向けの販売を拡大できる。日本のサプライヤーは、日本製のセラミック基板、シリコンウエハー、自動テスターなど、既存の不足を補える製品を通じて、ベトナムの半導体施設構築に向けたパートナーとしての立場を確立すべきだ。.
自動車向け半導体サプライチェーンを取り込む
ベトナムの電気自動車産業(VinFastが主導)は、新たな半導体市場だ。これは、EV/自動車産業の発展に加え、この分野で必要となる数千個規模の半導体(モーターコントローラー、バッテリー、インフォテインメント)によるものだ。RenesasとVinFastの提携は、この機会を例示している[18]. 。2022年、RenesasはEV開発を支援するため、VinFastにSoC、マイクロコントローラー、パワー半導体を提供することで合意した。これは、日本の半導体メーカーが現地自動車メーカーとスマートカー向け電子機器で協業する道筋を示している。ベトナムがEV普及を推進するにつれて、自動車グレード半導体の需要は増加する。日本企業は、ベトナムのOEMニーズに合わせてサプライチェーン(自動車用MCU、センサーなど)を整備し、共同開発や現地テストセンターの設置などを進めるべきだ。.
続きを読む
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年以来ベトナムにおける市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど幅広いサービスを提供しています。また、最近では、1,000,000社以上のベトナム企業のデータベースを開発しており、これを利用してパートナーを検索したり、市場を分析したりすることができます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://en.vneconomy.vn/amkor-technology-proposes-to-double-capacity-of-its-semiconductor-plant-in-bac-ninh.htm
[2] https://fptsoftware.com/newsroom/news-and-press-releases/press-release/fpt-to-shape-the-future-of-ai-and-cloud-on-a-global-scale-in-collaboration-with-nvidia
[3] https://www.vietnam.vn/en/qualcomm-ra-mat-trung-tam-nghien-cuu-va-phat-trien-ai-dau-tien-tai-viet-nam
[4] https://b-company.jp/vietnam-semiconductor-market-key-updates-investment-activities-in-h1-2025/
[5] https://vietnamnet.vn/en/electric-motorbikes-surge-as-vietnam-prepares-for-gas-bike-phase-out-2428875.html
[6] https://plo.vn/ky-nguyen-so/synopsys-tang-toc-dao-tao-nhan-luc-vi-mach-viet-nam-post870088.html
[7] https://investor.marvell.com/news-events/press-releases/detail/994/vietnam-becomes-third-largest-marvell-global-rd-hub-as-engineering-workforce-surpasses-500-employees
[8] https://www.renesas.com/en/about/newsroom/renesas-electronics-semiconductor-design-subsidiary-vietnam-receives-excellence-award-ministry?srsltid=AfmBOoqUjIXio1sj3Te_zuBY240rDjbJDtMoWpuwKdLrY6Nt-xQKXUcK
[9] https://datafiles.chinhphu.vn/cpp/files/vbpq/2024/9/1018-ttg.signed.pdf
[10] https://en.vietnamplus.vn/intel-eyes-investment-in-vietnam-chip-manufacturing-plant-post260884.vnp
[11] https://www.sourceready.com/blog/vietnam-electronics-high-tech-hub
[12] https://www.reuters.com/world/asia-pacific/samsung-plans-15-billion-chip-testing-plant-vietnam-document-shows-2026-05-27/
[13] https://nguoiquansat.vn/intel-amkor-hana-micron-du-kien-dau-tu-hang-ty-usd-vao-viet-nam-cho-linh-vuc-kiem-thu-va-dong-goi-chip-176997.html
[14] https://www.renesas.com/en/about/newsroom/renesas-reports-financial-results-year-ended-december-31-2025
[15] https://stockanalysis.com/quote/tyo/6971/revenue/
[16] https://www.salaryexpert.com/salary/job/semiconductor-engineer/vietnam/hanoi
[17] https://www.salaryexpert.com/salary/job/semiconductor-engineer/japan
[18] https://www.renesas.com/en/about/newsroom/vinfast-and-renesas-sign-strategic-partnership-advance-automobile-technology
関連記事



ログイン / 新規登録
ニュースレターを購読する