

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
需要の増加に加え、ベトナムのプラスチック業界はより厳しい環境規制にも直面しており、これが新たな市場動向を形成している。

2025年12月27日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
ベトナムのプラスチック産業は最も高成長な製造業の一つであり、包装、建設、電気・電子、自動車、消費財など多くの産業のサプライチェーンで重要な役割を担っている。もっとも、需要の拡大に加えて、同産業はより厳格な環境規制にも直面しており、それが新たな市場動向を形作っている。その結果、ベトナムのプラスチック分野に参入する海外投資家にとっては、機会と課題の両方が生じている。.
ベトナムのプラスチック産業の概要
With robust growth momentum and rising demand across packaging, construction, automotive, and consumer goods, Vietnam’s plastics industry is asserting itself as one of the most dynamic markets in Southeast Asia. According to the Vietnam Plastics Association (VPA), the plastics industry is a key sector of the national economy, reaching a market size of USD 32 billion in 2024, up 23.9% from 2023, with more than 7,000 enterprises[1].
According to Expert Market Report, Vietnam’s plastics market output is projected to reach 11.13 million tons in 2025 and surpass 23 million tons by 2034, implying an average CAGR of 8%–9%[2].
ベトナムのプラスチック市場規模予測(2025-2034)
単位:百万トン
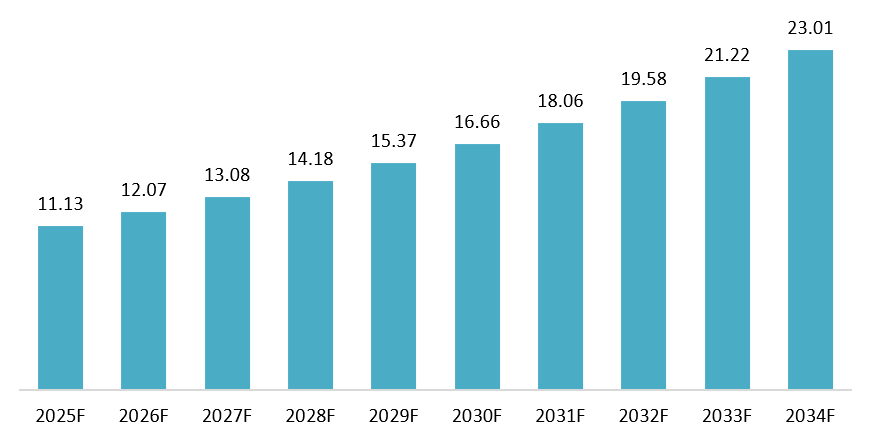
出典: 専門家による市場調査
ベトナムのプラスチック産業は、最終市場需要の拡大と投資流入の加速の両面から成長を後押しされている。第一に、プラスチック加工施設へのFDIの増加が国内生産能力を強化し、製品ポートフォリオを広げ、今後数年にわたるより強靭なプラスチック・サプライチェーンを支えている。並行して、国内建設の継続的な成長がプラスチック管、プラスチック建材、その他のプロジェクト関連製品への需要を押し上げている一方、食品包装とeコマースの急拡大が短期的に大きな受注量を生み出している。さらに、自動車および電子機器製造のベトナムへの継続的な移転が、部品、ハウジング、スペアパーツに使用されるエンジニアリングプラスチック需要を押し上げている。最後に、再生プラスチックを促進する長期政策により、企業は技術投資を進め、変化する市場要件に対応するグリーン製品を開発することが期待される[3].
However, the industry’s raw-material localization rate remains low, only around 15–20%, meaning 80–85% of virgin plastic resin (PE, PP, PVC, PET, etc.) still has to be imported. This heavy import dependence makes the sector particularly vulnerable to fluctuations in oil prices and exchange rates[4]. In 2024, Vietnam’s imports of plastic raw materials reached USD 11.8 billion, up 20.7% compared with 2023. By source market, the five largest suppliers were China, South Korea, ASEAN, Taiwan, and Saudi Arabia, with China being the largest import source
Main categories of plastic products produced by Vietnam in 2024
Unit: %, 100% = 3 million tons
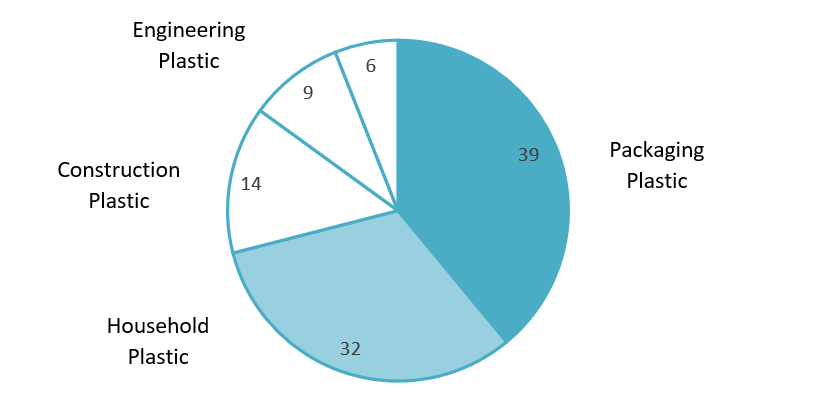
出典: Viego
下流のプラスチック製品について見ると、ベトナムでは現在、年間総生産能力が約300万トンに達するさまざまなプラスチック用途品を製造している。最大の構成比は包装用プラスチックと家庭用プラスチック製品で、これに建設用プラスチック、エンジニアリング用途のプラスチックが続く。.
輸出の観点から見ると、2024年のベトナムのプラスチック製品の輸出額は67億米ドルを超え、2023年比で29.81兆円増加しました。市場別では、米国、日本、ASEAN、EU、韓国が上位5カ国で、プラスチック製品輸出総額の83.11兆円を占めました。中でも米国は輸出額が42.41兆円増加し、輸出額を牽引しました。[6].
Vietnam’s plastic products are now shipped to more than 190 countries. In the first eight months of 2025, the industry continued to perform strongly, with exports up by nearly 20%, driven by the direct benefits of free trade agreements and the ongoing supply-chain relocation wave. Major investments such as LEGO’s approximately USD 1.3 billion project in Bình Dương further highlight Vietnam’s growing attractiveness as a hub for high-tech plastic manufacturing and advanced polymer materials[7].
環境規制
ベトナムのプラスチック産業は、環境要件、グリーン基準、国際統合をめぐるコンプライアンス圧力が強まる中で、新たな発展段階に入っている。政策枠組みもまた、使い捨てプラスチックの削減、循環型経済の推進、特に拡大生産者責任(EPR)の実施強化へと明確にシフトしている). 主な規制は以下のとおり:
– 政令第05/2025/NĐ-CP号(2025年1月6日) EPRメカニズムの下で製造業者および輸入業者に課される義務として、プラスチック製品・包装、およびプラスチック部品を含む電子機器について、義務的リサイクル率とリサイクル仕様に関する詳細要件を定めている[8].
– 決定番号 687/QĐ-TTg (2022 年 6 月 7 日): 循環型経済アプローチの適用、発生源分別、プラスチック廃棄物管理におけるEPRの実施を重視する、ベトナムの循環型経済発展に関する国家行動計画を承認している[9].
– 2020年環境保護法: ベトナムで最も新しい包括的な環境法であり、循環型経済の概念を初めて正式に取り込み、国家の法的枠組みの中で拡大生産者責任(EPR)を義務化している。この法律はまた、廃棄物の分別、収集、処理に関する原則を定めており、プラスチック廃棄物および循環型経済の実施に関する後続の規制の法的根拠となっている[10].
– 政令 No. 08/2022/NĐ-CP: 使い捨てプラスチックの制限および禁止に向けたロードマップを明確にしており、以下を含む[11]:
– 2025年以降:使い捨てプラスチック製品および生分解性でないプラスチック包装は、市場に投入または使用してはならない。.
– 2030年12月31日以降:使い捨てプラスチック製品(エコラベル認証を受けたものを除く)および生分解性でないプラスチック包装の生産・輸入を完全に停止する。.
– EPRの実施:プラスチック包装の製造業者および輸入業者は、規定に従い、回収・リサイクル義務を履行するか、金銭的拠出を行わなければならない。.
– この政令はまた、プラスチックスクラップの輸入に関連する環境保護 शुल्कも定めている。.
プラスチック産業におけるリサイクル動向
環境要件の強化を背景に、ベトナムのプラスチック分野はリサイクルと持続可能な素材への移行を加速しており、以下の動向に表れている。
– リサイクルバリューチェーンの拡大: プラスチック企業は、国際基準を満たすリサイクル工場への投資を拡大している。過去3〜5年で、PETやHDPEなどのプラスチックを処理するハイテク施設が増加し、ボトル・トゥ・ボトル型や食品グレードHDPEのリサイクルも含まれている。多くの大手企業は、安定した原料供給を確保するため、自社の回収・選別システムを構築し、リサイクル事業者と提携している[12].
– 国民の意識の高まり: 消費者と小売業者は、環境配慮型製品をより重視している。スーパーマーケットチェーンや包装メーカーは、使い捨てプラスチックの代替や、発生源での廃棄物分別を促す取り組みを強化している。この流れにより、再生材または容易にリサイクル可能な包装への需要が拡大し、企業は製品設計の最適化を迫られている。たとえば、加工・リサイクルしやすい素材への移行である[13].
– バイオプラスチックと代替素材: 量はまだ小さいものの、バイオプラスチックは業界で最も成長が速い分野と広く見なされている。ベトナムでは、持続可能性の潮流と政府支援を背景に、バイオプラスチック市場は2025〜2030年に年平均約12.8%成長すると予測されている。ただし、高コストと厳格な認証要件が依然として主要な障壁である。2027年以降、ベトナムは東南アジアにおけるバイオベースポリマー生産の地域ハブとして台頭する可能性がある[14].
ベトナムのプラスチック産業の主要企業
ベトナムのプラスチック産業は、ベトナムに直接投資した外資系グループ、原材料生産における主要なベトナム企業、そして市場における主要な樹脂供給業者・販売業者など、複数の有力企業によって牽引されている。.
表:ベトナムのプラスチック産業における主要企業の一部
| いいえ | 企業名 | 設立年 | 国 | 簡単な説明 | URL |
| 1 | 暁星ビナケミカルズ | 2007 | 韓国 | PPプラスチック生産を専門とする。.
年間30万トンのPP生産 |
https://hyosungvinachemicals.com/ |
| 2 | SCG Chemicals | 1913 | タイ | PE、PP、PVC、POFプラスチック生産を専門とする
年間140万トンのPOF生産 |
https://www.scgchemicals.vn/en/home |
| 3 | Binh Son Refining and Petrochemical | 2008 | Vietnam | PPプラスチック生産を専門とする。.
年間15万トンのPP生産 |
https://bsr.com.vn/trang-chu |
| 4 | An Thanh Bicsol | 2017 | Vietnam | PE、PP、PVC、PSプラスチック生産を専門とする
年間約50万トンの樹脂を輸出
|
https://anthanhbicsol.com/ |
| 5 | TPC Vina Plastic and Chemical | 1997 | Vietnam | PVCプラスチック生産を専門とする。.
PVCの年間生産量21万トン
|
http://www.tpcvina.com.vn/ |
| 6 | Duy Tan Plastics | 1987 | Vietnam | PETプラスチック生産を専門とする。.
PETの年間生産量6万トン
|
https://duytan.com/ |
出典:B&Company
総じて、ベトナムのプラスチック産業には、外資系直接投資企業と国内企業が並存している。Hyosung Vina ChemicalsとSCG Chemicalsは、PP、PE、PVCといった基礎プラスチックに注力する大規模外資系グループであり、原材料供給において重要な役割を担っている。一方、Binh Son Refining and PetrochemicalはPPの有力なベトナム企業であり、国内供給の強化に寄与している。生産企業に加え、市場にはAn Thanh Bicsolのような樹脂の流通・供給を専門とする企業や、TPC Vinaのような国内PVCメーカー、さらにはDuy Tanを含む包装・PETプラスチックメーカーも存在する。これは、業界のバリューチェーンが樹脂生産にとどまらず、川下のプラスチック製品製造や原材料取引まで広がっていることを示している。.
外国人投資家にとってのビジネス上の示唆
機会の面では、ベトナムのプラスチック市場は、中長期的に大きな成長可能性を有すると広く見なされている。. 2034年まで、ベトナムの需要は依然として大幅に増加すると見込まれる。プラスチックは包装、建設、電子機器、自動車など幅広い分野で使用されているため、外国企業にとっては、プラスチック材料、プラスチック部品、包装ソリューションの新工場設立や生産拡大を進める余地が十分にある。包装は引き続き最大のセグメントであり、梱包・出荷資材の需要を押し上げる電子商取引の成長によって、さらなる追い風を受けている。国内需要への対応に加え、ベトナムは多くの市場にプラスチック製品を輸出しているため、投資家は国内販売と輸出志向の成長の両方を追求できる。.
課題としては、ベトナムのプラスチック産業は依然として輸入原材料への依存度が高く、原油価格、為替レート、地政学的情勢の変動にコストが大きく左右される。同時に、環境規制の厳格化により、企業は回収・リサイクルシステムやコンプライアンス管理への投資を増やす必要があり、営業コストが上昇している。さらに、タイやマレーシアなどは、より発展した石油化学産業と強固な国内原料基盤を有しているため、域内競争は激しい。一方、ベトナム市場は依然として細分化されており、資本と熟練した技術人材の面で制約を抱える中小企業が多数存在している。.
外国人投資家への推奨事項
– 高成長、高利益率のセグメントに注力: 特に食品・電子商取引向けの包装、ならびに電子機器、自動車、ヘルスケア用途向けのエンジニアリングプラスチックを優先する
– 最初から「グリーン」要件に備える: 容易にリサイクルできる製品を設計し、環境コンプライアンス要件を満たすためのロードマップを策定するとともに、高品質なリサイクルおよび/またはバイオプラスチックの能力を開発する
– 原材料リスクの軽減: 調達先を多様化し、長期供給契約を確保するとともに、投入資材の供給可能性とコストを安定させるため、サプライヤーやリサイクル事業者との提携を検討する
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
[1] ベトナムのプラスチック産業、320億米ドル規模に達し、後れを取らないため「グリーントランスフォーメーション」を加速 アクセス
[2] ベトナムのプラスチック市場規模・シェア・レポート 2035 アクセス
[3] ベトナムのプラスチック産業分析:市場レポート、規模・予測 アクセス
[4] プラスチック産業は今後の重点投資分野に含まれる アクセス
[7] ベトナムのプラスチック産業は大きな発展機会に直面している アクセス
[8] 環境保護法を指導する政令第08/2022/ND-CP号を改正する政令第05/2025/ND-CP号 アクセス
[9] プラスチック汚染はプラスチックの責任ではなく、問題はその使用方法にある アクセス
[10] 2020年環境保護法(第72/2020/QH14号) アクセス
[11] 環境保護法を指導する政令第08/2022/ND-CP号 アクセス
[12] ベトナムのプラスチック産業、320億米ドル規模に達し、後れを取らないため「グリーントランスフォーメーション」を加速 アクセス
[13] ベトナムのプラスチック産業、320億米ドル規模に達し、後れを取らないため「グリーントランスフォーメーション」を加速 アクセス
関連記事


ログイン / 新規登録
ニュースレターを購読する