 简体中文
 English
 日本語
 Tiếng Việt
 한국어
随着需求的增长,越南塑料行业也面临着更严格的环境法规,这些法规正在塑造新的市场趋势。

2712 月2025
最新新闻与报告 / 越南简报
评论: 没有评论.
越南塑料行业是增长最快的制造业领域之一,在包装、建筑、电气电子、汽车和消费品等众多行业的供应链中发挥着重要作用。然而,随着需求上升,该行业也面临日益严格的环境监管,这正在塑造新的市场趋势。因此,对于进入越南塑料行业的外国投资者而言,这既带来机遇,也带来挑战。.
越南塑料行业概览
凭借强劲的增长势头,以及包装、建筑、汽车和消费品等领域不断上升的需求,越南塑料行业正跻身东南亚最具活力的市场之列。据越南塑料协会(VPA)数据显示,塑料行业是越南国民经济的关键产业,2024年市场规模达到320亿美元,较2023年增长23.9%,企业数量超过7,000家[1].
据Expert Market Report预测,越南塑料市场产量将在2025年达到1,113万吨,并于2034年超过2,300万吨,意味着年均复合增长率(CAGR)为8%–9%[2].
越南塑料市场规模预测(2025-2034)
单位:百万吨
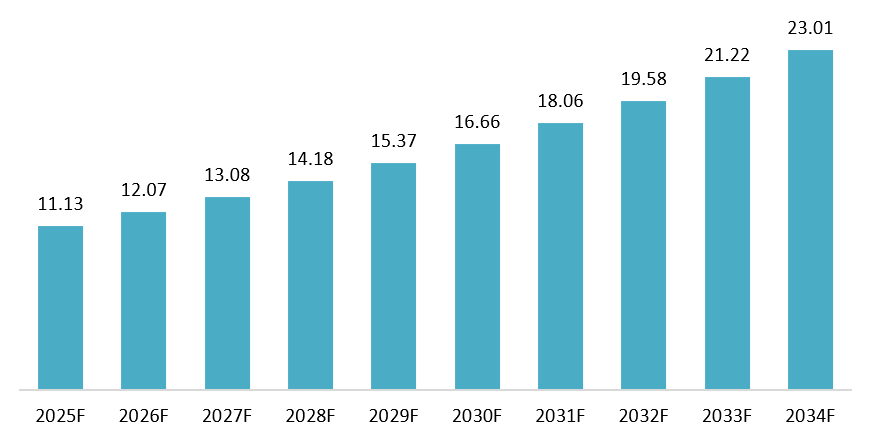
来源: 专业市场研究
越南塑料行业正受到终端市场需求增长和投资流入加速的双重推动。首先,流入塑料加工设施的外商直接投资(FDI)持续增加,正在增强国内生产能力、拓宽产品组合,并在未来几年支持更具韧性的塑料供应链。与此同时,国内建筑业的持续增长正在带动对塑料管材、塑料建材及其他工程相关产品的需求,而食品包装和电子商务的迅速发展也在带来可观的短期订单量。此外,汽车和电子制造业持续向越南转移,正推动对用于零部件、外壳和备件的工程塑料需求。最后,鼓励再生塑料的长期政策预计将推动企业投资技术并开发绿色产品,以满足不断变化的市场要求[3].
然而,该行业的原材料本地化率仍然较低,仅约为15–20%,这意味着80–85%的原生塑料树脂(PE、PP、PVC、PET等)仍需依赖进口。对进口的高度依赖使该行业尤其容易受到油价和汇率波动的影响[4]. 2024年,越南塑料原材料进口额达到118亿美元,较2023年增长20.7%。按来源市场划分,五大供应方分别为中国、韩国、东盟、中国台湾和沙特阿拉伯,其中中国是最大的进口来源地
Main categories of plastic products produced by Vietnam in 2024
单位:%,100% = 300万吨
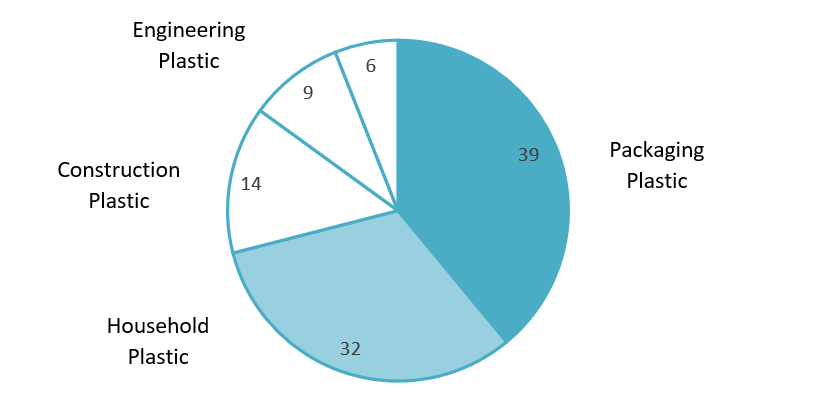
来源: Viego
从下游塑料制品来看,越南目前生产多种塑料应用产品,总产能接近每年300万吨。其中占比最大的为包装塑料和家用塑料制品,其次是建筑塑料和工程用塑料。.
从出口角度来看,2024年越南塑料制品出口额超过67亿美元,较2023年增长29.81万亿吨。从市场来看,美国、日本、东盟、欧盟和韩国是五大出口目的地,合计占塑料制品出口总额83.11万亿吨。其中,美国出口额增长最为显著,达到42.41万亿吨。[6].
如今,越南塑料制品已销往190多个国家。2025年前八个月,该行业继续保持强劲表现,出口额增长近20%,主要受益于自由贸易协定带来的直接利好以及持续推进的供应链迁移浪潮。LEGO在平阳省投资约13亿美元等重大项目,进一步凸显了越南作为高科技塑料制造和先进聚合物材料枢纽日益增强的吸引力[7].
环境法规
随着环境要求、绿色标准和国际一体化方面的合规压力不断加大,越南塑料行业已进入发展的新阶段。政策框架也正明显转向减少一次性塑料、推动循环经济,尤其是强化生产者延伸责任(EPR)的落实). 。主要法规包括:
– 第 05/2025/NĐ-CP 号法令(2025 年 1 月 6 日): 对塑料产品和包装,以及含塑料部件的电子设备的强制回收率和回收规范作出详细要求,这些义务依据 EPR 机制由生产商和进口商承担[8].
– 第 687/QĐ-TTg 号决定(2022 年 6 月 7 日): 批准越南国家循环经济发展行动计划,强调在塑料废弃物管理中应用循环经济方法、源头分类和 EPR[9].
– 2020年环境保护法: 越南最新的总体环境法,首次正式将循环经济概念纳入其中,并在国家法律框架内确立了强制性生产者责任延伸(EPR)。该法还确立了废弃物分类、收集和处理原则,为后续关于塑料废弃物和循环经济实施的法规提供了法律依据[10].
– 第 08/2022/NĐ-CP 号法令: 明确限制和禁止一次性塑料的路线图,包括[11]:
– 2025年后:一次性塑料制品和不可降解塑料包装将不再投放市场或使用。.
– 2030年12月31日后:全面停止生产和进口一次性塑料制品(经生态标签认证的除外)以及不可降解塑料包装。.
– EPR实施:塑料包装生产商和进口商必须按照规定履行回收和再循环义务,或作出财务贡献。.
– 该法令还规定了与进口塑料废料相关的环境保护费用。.
塑料行业的回收趋势
在环境要求日益严格的背景下,越南塑料行业正加快向回收利用和可持续材料转型,主要体现在以下趋势:
– 扩大回收价值链: 塑料企业正日益加大对符合国际标准的回收工厂的投资。过去3–5年间,越来越多的高科技设施已建成,用于处理PET和HDPE等塑料,包括瓶到瓶模式和食品级HDPE回收。许多大型企业也在建立内部收集和分拣体系,并与回收商合作,以确保稳定的原料供应[12].
公众意识不断提高: 消费者和零售商正更加重视环保产品。超市连锁和包装制造商正在加大力度,以替代一次性塑料并鼓励源头分类。这一趋势正在扩大对再生或易于回收包装的需求,并推动企业优化产品设计——例如,转向更易加工和回收的材料[13].
生物塑料和替代材料: 尽管目前规模仍然较小,生物塑料被普遍视为该行业增长最快的细分领域。在越南,预计2025–2030年生物塑料将以约12.8%的复合年增长率增长,反映出可持续发展趋势和政府支持。然而,高成本和严格的认证要求仍是关键障碍。自2027年起,越南有望成为东南亚地区生物基聚合物生产枢纽[14].
越南塑料行业主要企业
越南塑料行业由多家知名企业引领,包括在越南直接投资的外资集团、从事原材料生产的越南本土重点企业,以及市场中的主要树脂供应商和分销商。.
表:越南塑料行业部分主要企业
| 不 | 姓名 | 成立年份 | 国家 | 简短描述 | URL |
| 1 | 晓星维纳化学 | 2007 | 韩国 | 专注于PP塑料生产。.
年产30万吨聚丙烯 |
https://hyosungvinachemicals.com/ |
| 2 | SCG Chemicals | 1913 | 泰国 | 专注于PE、PP、PVC、POF塑料生产
POF年产量140万吨 |
https://www.scgchemicals.vn/en/home |
| 3 | Binh Son Refining and Petrochemical | 2008 | Vietnam | 专注于PP塑料生产。.
年产15万吨聚丙烯 |
https://bsr.com.vn/trang-chu |
| 4 | An Thanh Bicsol | 2017 | Vietnam | 专注于PE、PP、PVC、PS塑料生产
每年出口约50万吨树脂
|
https://anthanhbicsol.com/ |
| 5 | TPC Vina Plastic and Chemical | 1997 | Vietnam | 专注于PVC塑料生产。.
PVC年产量21万吨
|
http://www.tpcvina.com.vn/ |
| 6 | Duy Tan Plastics | 1987 | Vietnam | 专注于PET塑料生产。.
PET年产量6万吨
|
https://duytan.com/ |
B&Company 的合成
总体而言,越南塑料行业呈现外商直接投资企业与本土企业并存的格局。Hyosung Vina Chemicals和SCG Chemicals代表了聚焦PP、PE和PVC等基础塑料的大型外资集团,在原材料供应方面发挥着关键作用。相比之下,Binh Son Refining and Petrochemical是越南重要的PP生产商,有助于增强国内供应。除生产企业外,市场还包括专门从事树脂分销和供应的公司,如An Thanh Bicsol,以及本土PVC生产商TPC Vina和包装及PET塑料生产商Duy Tan。这表明,该行业价值链已超越树脂生产,延伸至下游塑料制品制造和原材料贸易活动。.
对外国投资者的商业影响
从机遇来看,越南塑料市场被广泛认为在中长期具有显著增长潜力。. 到2034年,越南市场的需求预计仍将强劲增长。由于塑料广泛应用于包装、建筑、电子和汽车等行业,这为外资企业新建工厂或扩大塑料材料、塑料零部件及包装解决方案的生产提供了充足空间。包装仍是最大的细分领域,并受电子商务增长进一步推动,从而带动包装和运输材料需求。除满足国内需求外,越南还向多个市场出口塑料产品,使投资者能够同时把握本地销售和出口导向型增长机会。.
就挑战而言,越南塑料行业仍高度依赖进口原材料,因此成本对油价、汇率和地缘政治变化极为敏感。与此同时,日益严格的环保法规要求企业在回收收集系统和合规管理方面投入更多,抬高了运营成本。此外,区域竞争十分激烈,因为泰国和马来西亚等国家拥有更成熟的石化产业和更强的本土原料基础,而越南市场仍较为分散,存在大量受资本和技术型人才约束的中小企业。.
对外国投资者的建议
专注于高增长、高利润的细分市场: 优先布局包装,尤其是食品和电子商务包装,以及面向电子、汽车和医疗保健应用的工程塑料
从一开始就做好满足“绿色”要求的准备: 设计易于回收的产品,制定满足环保合规要求的路线图,并提升高质量回收和/或生物塑料能力
降低原材料风险: 实现采购多元化,签订长期供应合同,并考虑与供应商及回收企业建立合作伙伴关系,以稳定原料供应和成本
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[1] 越南塑料行业规模达320亿美元,加快“绿色转型”以避免落后 访问
[8] 第05/2025/ND-CP号法令,修订第08/2022/ND-CP号法令,指导环境保护法 访问
[9] 塑料污染并非塑料本身的错;错在我们如何使用它们 访问
[10] 2020年环境保护法(第72/2020/QH14号) 访问
[11] 第08/2022/ND-CP号法令,指导环境保护法 访问
[12] 越南塑料行业规模达320亿美元,加快“绿色转型”以避免落后 访问
相关文章
登录 / 注册
订阅新闻通讯