

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
石油危机加速了东南亚地区清洁能源转型进程。但该地区各地的准备情况差异巨大。
294 月2026
最新新闻与报告 / 越南简报
评论: 没有评论.
2026年初的几个月对东南亚地区来说是一次区域性的压力测试。中东紧张局势急剧升级,导致霍尔木兹海峡关闭,扰乱了该地区约80%的液化天然气(LNG)和原油进口。1 这场“石油冲击”不仅推高了燃料价格,还暴露出与全球化石燃料市场紧密相连的经济体在结构上的脆弱性。.3
尽管危机具有区域性,但应对措施正日益碎片化。各成员国的转型路径存在显著差异:一些国家进一步强化了保护主义补贴,而另一些国家,尤其是通过越南绿色转型,已加快转向国内生产的可再生能源,将其作为国家经济生存的工具。.
对油价波动的暴露:进口国与出口国
这场冲击沿着一条断层线将东南亚分化开来:石油净头寸. 。进口国菲律宾、泰国、越南和新加坡,, 正面临即时的滞胀压力,因为能源成本正向物流和供应链层层传导。菲律宾(90%依赖海湾地区)于2026年3月宣布进入国家能源紧急状态;泰国对柴油价格设定上限;尽管拥有超过200天的战略储备,新加坡仍上调了2026年通胀预测[1].
出口国印度尼西亚和马来西亚 的收入有所增加,但这一增幅正迅速被侵蚀。印度尼西亚将其US$22.5 billion的燃料补贴预算按每桶US$70确定;随着作为全球石油价格主要基准的Brent价格接近US$104[2], ,财政缺口正在扩大,并对印尼盾构成压力。马来西亚的缓冲能力更强——近期财政改革使其能够维持BUDI95补贴——但也并非毫发无损,因为该国为国内炼油重新进口重质原油,并且仍暴露于基准价格波动之下。.
表1:国家层面的石油冲击脆弱性——东南亚
*注:PH:菲律宾,VN:越南,TH:泰国,SG:新加坡,ID:印度尼西亚,MY:马来西亚
| 指标 | 石油净进口国——PH、VN、TH、SG | 石油净出口国——ID、MY |
| 贸易地位 | 依赖进口原油和/或成品油 | 碳氢化合物净出口国;部分由国内补贴义务抵消 |
| 对中东原油的依赖[3] | • VN:约85%
• SG:约77% • TH:约70% • PH:约52% |
• ID:约35%原油来自海湾地区(补贴仍会推高补贴成本)
• MY:约25%(重新进口海湾重质原油与国内供应混合) |
| 战略储备[4] | • SG:200天以上
• TH和PH:40~60天 • VN:约65天 |
• MY:约 60 天
• ID:约20–30天 |
| 主要风险 | 成本推动型通胀与货币压力:
• 国际货币基金组织预测,到2026年,东南亚通胀率将升至2.6%。[5]; • 布伦特原油价格每上涨15美元/桶,菲律宾经常账户就会扩大约占GDP的0.7%。[6] |
通过补贴义务扩大财政赤字:
• ID将补贴预算按每桶US$70确定;Brent目前约为每桶US$1042 |
| 能源结构脆弱性 | 对液化天然气/Brent现货价格高度敏感:
• 越南Nghi Son炼厂锁定使用科威特原油作为原料[7]; • 泰国依赖海湾天然气发电[8] |
• ID:高度依赖煤炭和国内棕榈油;;
• MY:混合原油模式(出口轻质低硫原油,进口重质原油)降低了脆弱性,但补贴成本仍然受到影响。 |
| 冲击传导 | 零售价格上涨与物流附加费[9]:
• PH:国家能源紧急状态;; • VN:取消国内航班;; • TH:主要石化工厂停产 |
国家信用与货币压力:
• ID货币走弱;与美元的实际利率差收窄;; 6 • 由于收入结构多元化,MY的信用展望保持稳定(能源价格上涨时可从天然气出口中受益) |
| 政策应对[10] | • VN:0%石油关税(2026年4月至6月)[11] ; ;鼓励居家办公
• PH:消费税减免、菲律宾国家石油公司(PNOC)紧急进口、四天工作制 • TH:柴油价格上限、居家办公要求 • SG:新加坡金融管理局(MAS)收紧货币政策;财政储备已部署 |
• ID:维持燃料补贴;采用远程办公
• MY:BUDI95补贴计划得以维持;到2026年中期“财政空间充足” |
B&Company 的合成
重点案例研究:实现韧性的多元化路径
印度尼西亚:补贴改革与生物燃料推动
印尼历来通过价格上限来保护民众,但 2026 年危机已使其财政赤字逼近 GDP 3.5% 的法定上限。[12] 为缓解这一问题,雅加达重新启动了雄心勃勃的生物燃料掺混计划。2026年3月,Prabowo Subianto总统宣布,到2026年下半年将过渡至50%生物柴油掺混比例(B50),较此前的B40时间表有所提前,以降低汽油柴油进口支出。.
越南:需求快速增长与可再生能源雄心
越南绿色转型由一项独特的双重目标驱动:在实现净零承诺的同时,维持每年10%的GDP增长。根据修订后的《第八次电力发展规划》(PDP8),越南计划到2030年将可再生能源装机容量提升至能源结构的近50%。.[13] 一个显著变化是Vingroup(通过VinEnergo等企业)等国内企业的崛起。VinEnergo正牵头推进一项价值US$4.5 billion的海上风电项目,以替代老化的煤电资产。.[14]
越南首个海上风电数据传输合作项目由VinEnergo(Vingroup)与FIMO Center开展
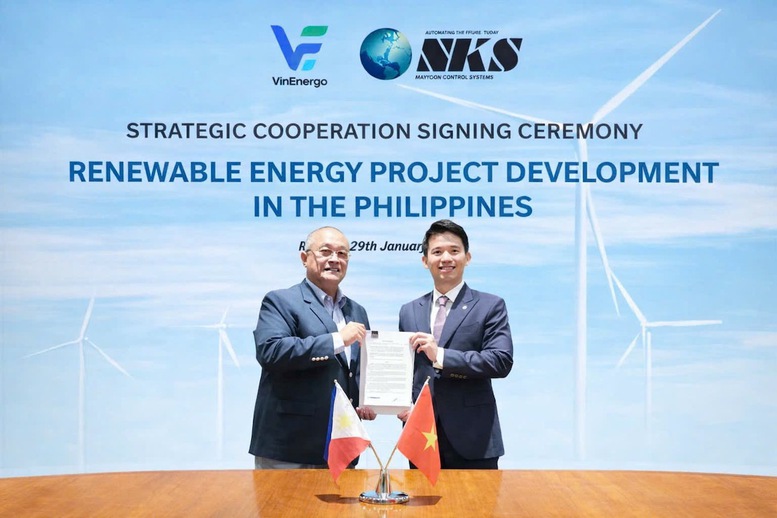
来源: VinGroup
泰国:电动汽车枢纽战略
泰国利用此次危机巩固了其作为“东方底特律”在电动汽车领域的地位。到2026年1月,在EV 3.5激励计划的支持下,电动汽车的渗透率将达到创纪录的48%,该计划为每辆车提供高达10万泰铢(约合2700美元)的补贴,并将消费税从8%降至2%。[15] 该战略不仅旨在降低燃料消耗,还致力于推动国内汽车产业劳动力转向新的高科技制造业领域。.
菲律宾:能源安全挑战
菲律宾仍是价格敏感度最高的市场之一。2026年3月,Marcos Jr.总统签署第12316号共和国法案,授权在全球油价达到每桶US$80时暂停征收燃油消费税。.[16] 与泰国或越南不同,菲律宾的转型受到基础设施缺口的阻碍,导致其不得不高度依赖面向交通运输从业者的紧急补贴。.
政策比较:财政可持续性与改革
2026年的危机凸显了监管理念上的分化。“市场驱动型”经济体(越南、菲律宾)允许价格反映全球趋势,但会采取临时性免税措施;而“补贴型”经济体(印度尼西亚、马来西亚)则以牺牲财政健康为代价,优先维护社会稳定。.
| 政策类别 | 实施示例(2026年) | 有效性/风险 |
| 税收干预 | 越南/菲律宾:0%环境税/消费税 | 灵活性高;可保护企业利润率,但会损害财政收入 |
| 价格上限 | 印度尼西亚/泰国:将柴油价格限定在特定水平 | 社会稳定性高;存在囤积风险,并可能导致国家债务大幅增加 |
| 需求侧 | 菲律宾:公共部门实行每周4天工作制 | 成本低;能够有效传递节约信号,但会限制生产率 |
| 燃料转换 | 越南:到2026年6月1日实现E10全国推广 | 结构韧性强;但需要消费者信任及发动机兼容性 |
B&Company 的合成
2026年绿色转型准备度指数
石油冲击并未创造东南亚对清洁能源的迫切需求——这一需求本已形成;石油冲击只是加速了这一进程。但各国准备度存在显著差异。.
新加坡和马来西亚在绿色金融体系建设方面处于领先地位:新加坡已建立碳税和碳交易框架,而马来西亚率先推出可持续发展挂钩债券和东盟绿色债券标准。.[17] 越南是该地区可再生能源部署的突出代表,截至2025年底,其可再生能源总量(风能、太阳能、生物质能)约为24,453 MW。.[18] 当前危机正在进一步强化这一势头:直接购电协议的引入,使LEGO和Samsung等大型企业能够直接向风电和太阳能发电商购电,可能使可再生能源在越南电力结构中的占比翻倍。2015年至2022年期间,越南在吸引可再生能源领域外国直接投资最多的主要发展中经济体中排名第二,吸引资金约106.8 billion USD。.[19]
菲律宾紧随其后,已全面向外资开放太阳能、风能、生物质能和潮汐能领域的所有权,并批准了100多个重点能源项目,包括海上风电、水电和基础设施扩建项目。.[20] 然而,印度尼西亚仍面临制约。其能源转型受到国家主导的电力市场、碎片化治理和电网准备度不足的限制,保护主义规则也继续限制可再生能源领域的外资持股比例。.[21] 进入本十年,越南与印度尼西亚在转型准备度方面的差距,或许是该地区最具影响力的分化因素。.
在所有市场,融资缺口都具有结构性特征。国际能源署(IEA)估计,为实现既定目标,东南亚的年度清洁能源投资必须增加至目前的五倍,到2035年达到US$190 billion。.[22]
区域趋势与一体化:迈向统一
这一冲击为长期停滞不前的东盟电网(APG)注入了新的紧迫感。2026年标志着《东盟行动计划/能源合作2026—2030》(APAEC)实施周期的启动,意味着APG将从战略规划转向协调一致的基础设施开发。作为2026年东盟轮值主席国,菲律宾已将APG整合列为优先事项,并启动了与马来西亚的电网互联谈判。然而,现实约束依然存在。.
“愿景与电压”之间的落差仍是一项挑战。截至2024年末,该地区在9个优先项目中的互联容量仅为7.7 GW。.[23] 东盟电网融资机制(APGF)正在推动相关进展,其目标是在新加坡于2027年担任轮值主席国期间,协调统一技术标准和争议解决机制。.
对投资者的启示:高潜力市场
对于投资者而言,2026年的冲击既是一场压力测试,也同时释放了明确信号。三个主题尤为突出。.
1. 越南、印度尼西亚和菲律宾在短期内最有潜力进入清洁能源领域
电池整合使可调度太阳能在经济上具备可行性,推动这三个国家的太阳能项目盈利能力最高提升9个百分点,,[24] 且两国目前均已建立直接购电协议(DPPA)框架,可实现相关收益变现。2024年,越南、菲律宾和印度尼西亚三国合计吸引了US$4.6 billion的清洁能源投资,其中布鲁克菲尔德资产管理公司已在三国均投入资本。.[25]
2. 印度尼西亚和菲律宾的关键矿产代表着长期机遇
印度尼西亚和菲律宾有潜力成为推动能源转型的关键矿产全球供应链支点,但目前缺乏国内加工能力,,[26] 这为电池供应链投资者创造了明确的绿地投资逻辑。.
3. 电网基础设施是该地区供给最不足的资产类别
APAEC 2026—2030的最终确定以及APG强化版谅解备忘录的续签,标志着将长期承诺转化为切实区域能源整合的一次关键机遇;而跨境输电融资领域的先行者,将在未来数十年定义该地区的能源架构。.
从石油依赖转向电网级可再生能源不会是一条线性路径。但2026年的冲击压缩了时间表;对于那些具备耐心和本地知识、能够应对监管异质性的投资者而言,东南亚能源格局的重构代表着本十年最具影响力的资产配置机遇之一。.
结论
2026年的石油冲击证明,不存在适用于所有国家的统一转型模式。印度尼西亚押注以棕榈为基础的能源独立,泰国致力于成为电动汽车制造中心,而越南的绿色转型则依托国际融资支持下的大规模电网级可再生能源改造。.
尽管路径各不相同,但共同的势头已经形成。能源安全不再被视为保障供应的问题,而被视为向国内低碳发电转型的结构性变革。随着欧盟碳边境调节机制(CBAM)等全球标准生效,一个国家能源电网的“绿色程度”将成为后石油危机时代决定其产业竞争力的终极因素。.
阅读更多
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://carnegieendowment.org/posts/2026/04/southeast-asias-agency-amid-the-new-oil-crisis
[2] https://jakartaglobe.id/business/indonesia-says-no-energy-crisis-as-philippines-declares-one
[3] https://carnegieendowment.org/posts/2026/04/southeast-asias-agency-amid-the-new-oil-crisis
[4] https://www.thesoutheastasiadesk.com/p/southeast-asia-scrambles-as-strait
[5] https://www.imf.org/en/blogs/articles/2026/04/16/asias-economic-resilience-is-being-tested-by-the-energy-shock
[6] https://think.ing.com/articles/oil-shock-for-asia-identifying-the-first-pressure-points/
[7] https://blog.investvietnam.co/104-gasoline-industry-in-vietnam-statistics-data-trends-in-2026/
[8] https://energytracker.asia/thailand-energy-sector/
[9] https://www.npr.org/2026/03/26/nx-s1-5760763/southeast-asia-is-being-hit-hard-by-irans-cutoff-of-oil-and-gas
[10] https://caseforsea.org/energy-security-in-the-shadow-of-war-how-case-countries-are-navigating-the-2026-fuel-crisis/
[11] https://b-company.jp/vietnam-fuel-price-update-weekly-rising-volatility-and-implications-for-business/
[12] https://www.mk.co.kr/en/world/12009974
[13] https://www.vilaf.com.vn/blog/vietnams-revised-pdp-8-a-strategic-path-for-national-electricity-development/
[14] https://b-company.jp/vietnams-renewable-energy-boom-southeast-asias-leader-with-vingroup-emerging-as-a-key-domestic-player/
[15] https://source.benchmarkminerals.com/article/thailand-s-ev-sales-surge-to-record-levels-in-january-2026
[16] https://pco.gov.ph/news_releases/pbbm-signs-ra-12316-granting-the-president-emergency-powers-to-suspend-reduce-fuel-excise-tax/
[17] https://thefulleracademy.com/practices-of-financial-institutions-towards-green-financing-in-asean-region/
[18] https://en.evn.com.vn/d/en-US/news/Vietnams-power-system-ranks-second-in-ASEAN-60-163-501175
[19] https://en.nhandan.vn/fdi-attraction-to-prioritise-green-projects-post145700.html
[20] https://www.thestar.com.my/business/business-news/2026/04/09/budi95-is-seen-as-a-right-step-in-targeted-fuel-subsidy-reform-for-malaysia-says-world-bank
[21] https://ieefa.org/resources/building-credibility-indonesias-energy-transition-insights-etm-and-jetp-indonesia
[22] https://www.reuters.com/sustainability/southeast-asia-needs-boost-investments-five-fold-by-2035-meet-climate-goals-iea-2024-10-21/
[23] https://asean.org/adb-and-world-bank-group-launch-the-asean-power-grid-financing-initiative-with-the-asean-secretariat-and-the-asean-centre-for-energy-ace/
[24] https://ember-energy.org/latest-updates/adding-storage-can-boost-solar-projects-profitability-in-indonesia-viet-nam-and-the-philippines/
[25] https://ember-energy.org/latest-insights/from-emission-intensive-to-investment-hotspots-championing-renewables-in-3-asean-economies/country-snapshots-and-opportunities/
[26] https://peacehumanity.org/monitor/false-promises-of-battery-minerals-mining-inindonesia-and-the-philippines/
相关文章





登录 / 注册
订阅新闻通讯