

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
持续不断的美国与伊朗冲突不太可能首先通过直接出口崩溃来损害越南的农林渔业部门。
203 月2026
最新消息及报道 / 越南简报
评论: 没有评论.

自2026年2月下旬以来持续升级的美伊冲突,不太可能首先通过越南农林水产行业直接出口崩塌而造成严重损害。更直接的传导渠道是成本:随着船舶经由霍尔木兹海峡及附近航线运输受到干扰,石油、运费、保险和投入品价格均变得更加波动。对于一个高度开放、仍依赖进口燃料和外部物流网络的经济体而言,这意味着海产品、咖啡、大米、胡椒、腰果和加工食品出口商可能在订单量明显走弱之前,就已经面临利润率压力。.
中东仍是一个规模较小但具有战略意义的目的地
乍看之下,中东市场的规模似乎不足以引发行业性危机。2025年,越南对中东地区的农林水产品出口额约为17.4亿美元,仅相当于该行业出口总额的略高于2%。然而,该市场具有重要战略意义,因为它处于贸易多元化与物流脆弱性的交汇点。如果冲突持续一个月,越南农林水产品出口可能损失约10亿美元;若持续三个月,损失可能达到30亿至35亿美元,其中包括中东地区损失5亿至6亿美元、欧洲损失15亿至16亿美元,以及北非损失2亿至2.5亿美元[1].
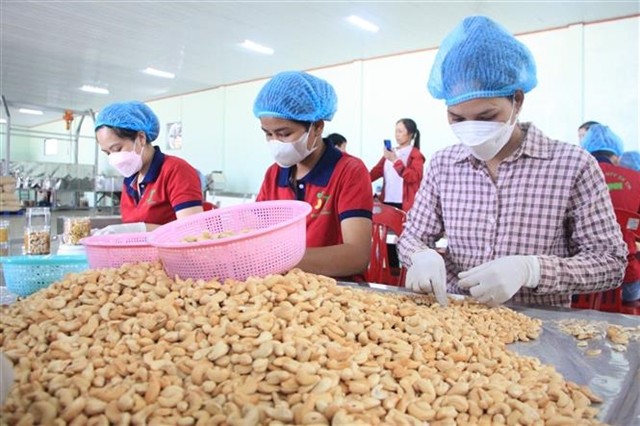
该地区对特定产品类别的重要性也在不断上升。2025年,越南向中东出口农产品约12亿美元、海产品4.01亿美元,其中海产品出口额较2020年几乎翻倍。阿联酋是一个重要市场,进口越南农产品超过4.45亿美元,主要包括腰果、胡椒、大米、水果和蔬菜。在海产品方面,巴沙鱼、金枪鱼和虾是主要出口品类。该地区还吸收了越南胡椒和香料出口的约15%[2].
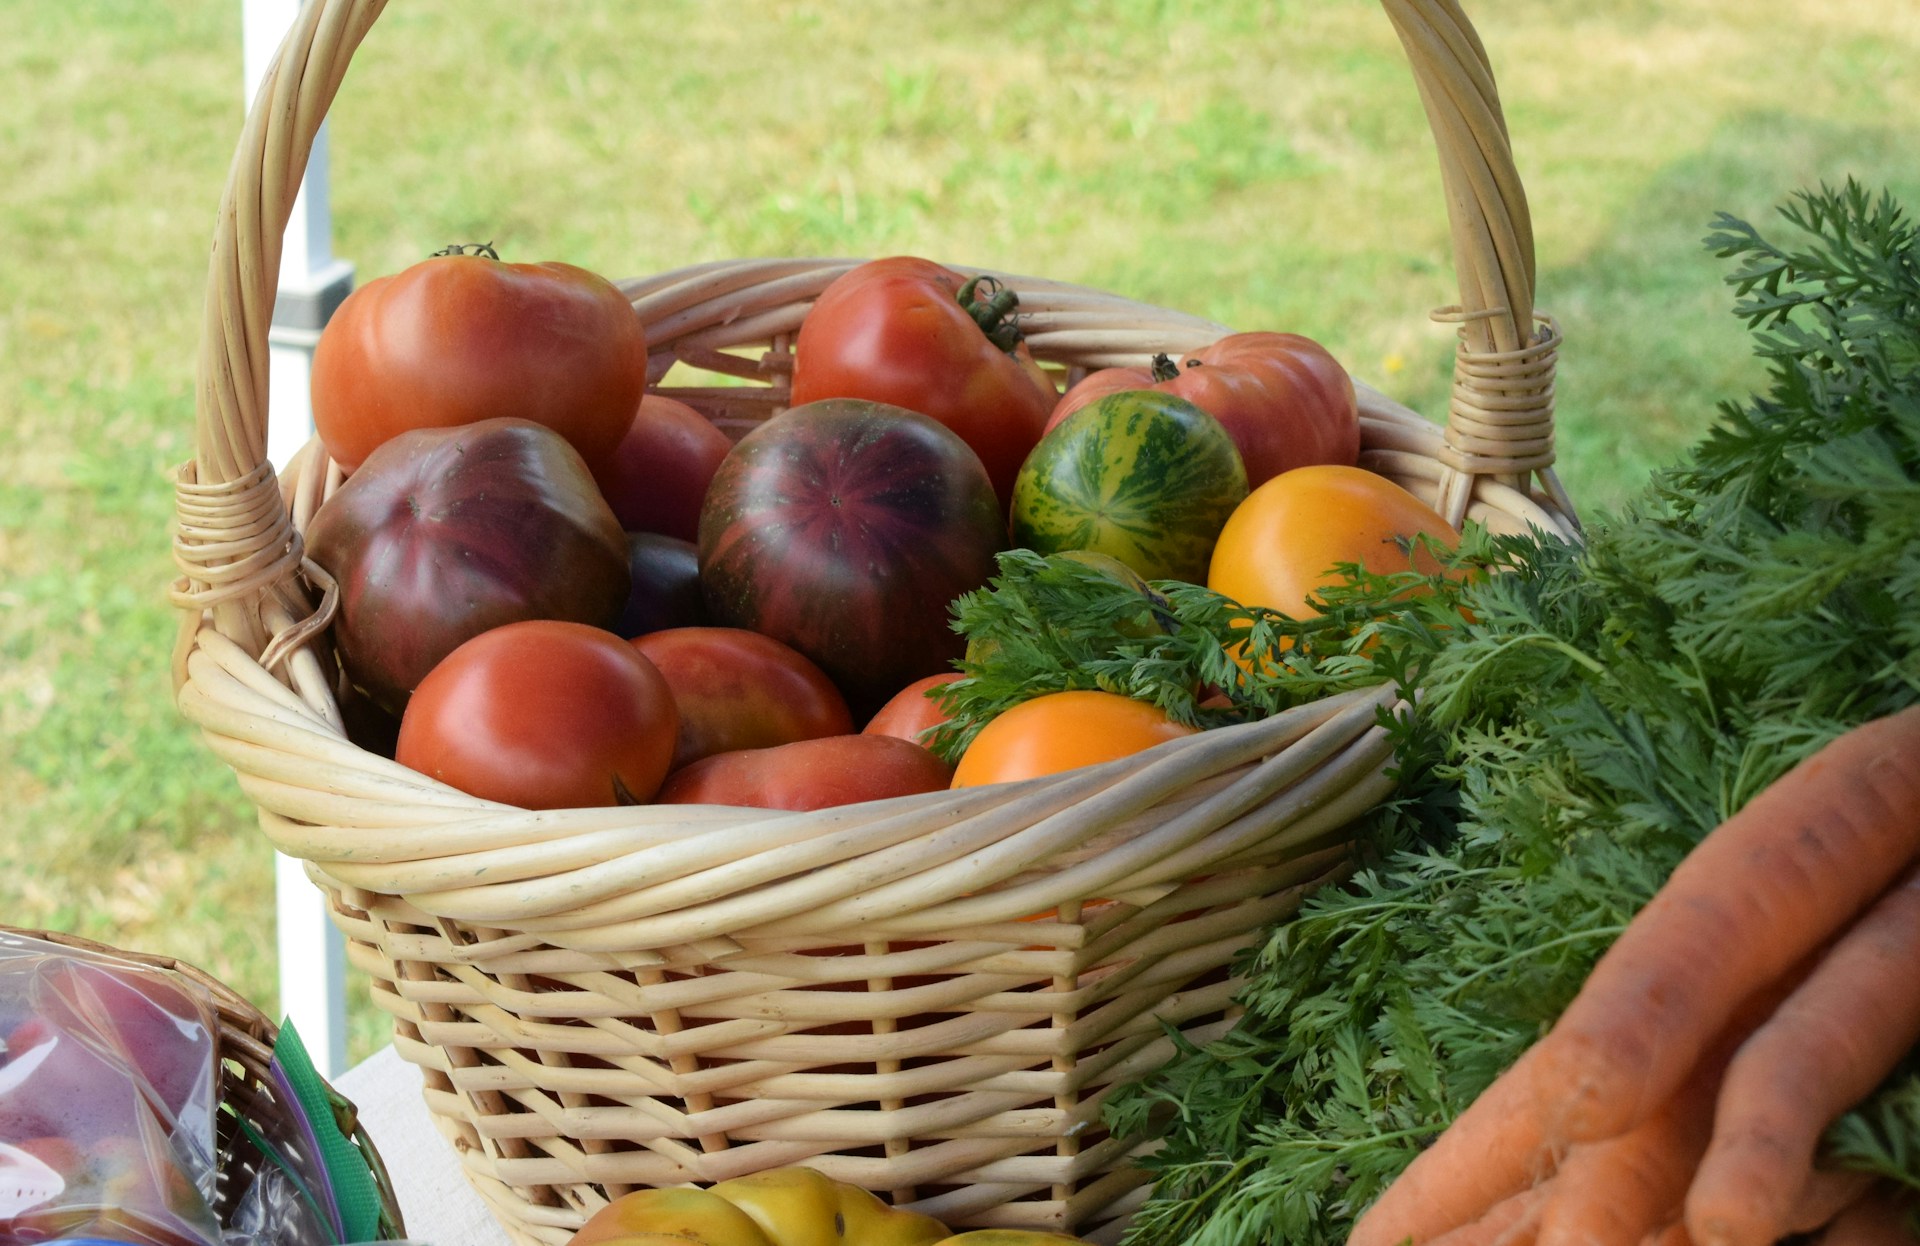
Cashew has great potential for export to Middle East
来源: 越南新闻
因此,中东并非只是一个利基市场。它是越南出口多元化战略中的重要目的地,尤其对于在美国、欧盟和中国面临更激烈竞争的产品而言更是如此。同时,该地区的地理位置使其高度暴露于航运中断、战争风险保险和燃油价格波动之下。.
首轮冲击来自物流,而非商业需求
对于越南农水产品出口商而言,战争最直接的影响在于物流成本。越南农业与环境部估计,油价上涨可能使农业生产成本增加3–5%,使运费上涨25–35%,并导致船舶避开冲突地区后交付时间延长7至14天。因此,出口业务可能仍具可行性,但运输将变得更加昂贵且难以预测。.
近期航运数据证实了这一趋势。Drewry World Container Index环比上涨约10%,较冲突前水平上涨12–15%。亚洲至欧洲航线的运价也上涨超过20%,亚洲至地中海航线的运价上涨约10%。主要承运商已加收战争风险附加费和燃油附加费,部分承运商还暂停了越南至中东的服务,或停止接受新的订舱。.
海产品可能受到最严重的冲击,因为其依赖冷链稳定性、冷藏集装箱供应以及及时交付。更高的运费、集装箱短缺和更长的运输时间,都会增加产品腐败变质或被迫降价的风险。新鲜水果出口商也面临类似挑战,因为航程延长可能缩短保质期,并导致货物被拒收。.
相比之下,咖啡、胡椒、腰果和部分加工食品由于保质期较长且价值较高,可能表现出更强的韧性。不过,它们也并非不受影响,因为更高的运费、保险费用和营运资金需求将持续挤压出口商。.
企业案例研究揭示了压力正在何处显现
越南企业已经感受到影响
– Simexco DakLak表示,战争风险保险费每个集装箱最高增加了2,000美元。尽管中东仅占其咖啡出口收入的约8%,但该地区占其胡椒出口的18%,因此这一业务板块更为脆弱。该公司已暂停向该地区接收新订单,要求买方加快付款,并召回部分货物以降低风险。.
– Vina T&T Group指出,鲜果出口面临的风险正在上升。由于保质期有限,运输时间延长会增加腐败、遭拒收或被压价的可能性。对此,公司已转向使用全程可控的冷藏集装箱,扩大冷藏仓储能力,并与买方协商损失分担安排,但这些措施也会推高成本。.
– Transimex也报告称业务受到了严重干扰。由于其40–50%的货物流经中东后再运往欧洲和美国东海岸,航线暂停和货运取消迫使公司将货物重新转入仓储,并等待替代航次。燃油价格上涨也在运输、保险和仓储等环节全面增加压力。.
– 在水产领域,主要担忧是盈利能力,而非市场损失。Godaco Seafood表示,公司直接暴露于中东市场的程度仍然有限,但燃油价格上涨正在推高运输、养殖和加工成本。.
越南股市已对这些风险作出剧烈反应。此后,分析师认为,市场反应反映出市场对通胀上升、货币环境收紧、运费上涨,以及燃油敏感型和出口导向型行业增长预期走弱的担忧。在农产—水产和物流领域,上市公司已经显现出明显压力。.
农产—水产行业部分主要公司的市值
单位:十亿越南盾
| 公司 | 代码 | 部门 | 3月2日 | 3月20日 | 变动 |
| Vinh Hoan | VHC | 水产 | 14,410 | 13,377 | -1,033 |
| Minh Phu Seafood | MPC | 水产 | 7,340 | 6,297 | -1,043 |
| Nam Viet | ANV | 水产 | 7,189 | 6,190 | -999 |
| Vietnam Rubber Industry Group | GVR | 农业 | 171,200 | 127,600 | -43,600 |
| PAN Group | PAN | 农业 | 7,207 | 5,954 | -1,253 |
来源:Vietstock
供应链受扰也在创造结构性机遇
整体而言,情况并非完全负面。同一场扰乱传统供应链的冲突,也促使一些海外买家寻找替代供应商。VietnamPlus报道称,在最新一轮地缘政治紧张局势之后,Dawnsky的农产品出口订单大约增长了十倍,订单主要来自中东和欧洲市场。VIR援引的另一消息来源指出,随着进口商寻求替代来源,以弥补中东及邻近国家供应受扰造成的缺口,欧洲对新鲜农产品的需求大幅上升。这些案例表明,战争并非只是消除需求,而是在重新分配订单,将订单转向那些能够以最快速度发货并能更灵活地管理物流的出口商。.
这对越南而言是一个重要区别。冲突是一项负面的宏观冲击,但仍可能在微观层面造就赢家。即使整体成本上升,拥有强大分销网络、多元化运输路线选择以及重新协商运费能力的出口商,有时仍能获得市场份额。换言之,挑战并不在于全球是否存在需求,而在于哪些企业仍能以盈利方式满足这些需求。.
结论
总而言之,美伊战争对越南农产—水产行业的冲击,可能较少表现为中东需求立即崩溃,更多体现为物流、保险、燃油和保鲜成本的普遍上升。水产和鲜农产品面临的风险最为突出,因为这两个领域对时效最为敏感,也最依赖冷链。但与此同时,供应链受扰也为灵活敏捷的越南出口商创造了结构性机遇,使其能够在欧洲和部分海湾市场获取替代性需求。因此,政策和企业面临的关键挑战并不仅仅是“承受”冲击,而是要比竞争对手更快作出响应。.
了解更多
*如果您希望引用本文中的任何信息,请善意地引用来源,并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,我们是首家专注于越南市场调研的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查和商业配对。此外,我们近期还建立了一个包含超过90万家越南企业的数据库,可用于寻找合作伙伴和分析市场。. 如有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://vietnamnews.vn/economy/1767150/agriculture-sector-develops-scenarios-to-respond-to-export-risks.html
[2] https://wtocenter.vn/chuyen-de/29802-middle-east-tensions-push-up-logistics-costs-for-viet-nam-exports
相关文章







登录 / 注册
订阅新闻通讯