

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
日本在东盟内部的贸易格局发生了显著变化,越南已成为该地区增长最快的贸易伙伴之一。.
036 月2026
最新新闻与报告 / 越南简报
评论: 没有评论.
过去十年间,尽管经历了美中贸易紧张局势、COVID-19疫情、供应链重组以及新区域贸易协定实施等重大冲击,日本整体贸易结构仍出人意料地保持稳定。2012年至2025年期间,ASEAN始终约占日本贸易总额(进口+出口)的15%,而中国约占21%,其余64%来自世界其他地区。.
然而,东盟内部的贸易格局已发生显著变化,越南已成为日本增长最快的区域贸易伙伴之一。尽管泰国一直是日本在东盟最大的贸易伙伴(按贸易总额计算),但过去十年,越南的经济增长速度明显高于大多数邻国,年均增长率达到10.6%,而其他国家的年均增长率仅为3.6%。
Japan’s trading volume (import + export) with ASEAN countries
单位:十亿日元
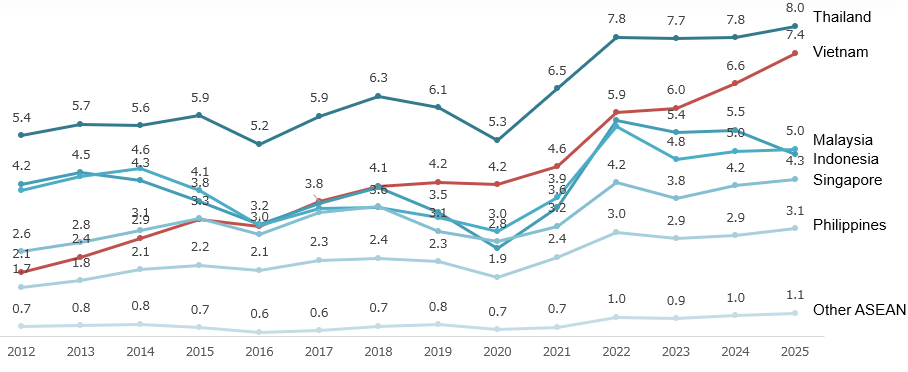
来源:B&Company综合分析(Japan Customs)
越南参与VJEPA、AJCEP、CPTPP和RCEP等广泛的区域贸易协定网络,相较于许多其他ASEAN邻国,这进一步推动了越南在日本—ASEAN贸易中的重要性不断提升。因此,就利用EPA优惠机制的进口额而言,越南位列日本主要贸易伙伴之列,仅次于中国,并在ASEAN内部排名最高。. 这表明,优惠贸易框架在巩固越南作为以日本为核心的区域供应链中的制造和出口基地地位方面发挥了关键作用。.
Japan’s imports using EPAs by regions and top countries
单位:十亿日元
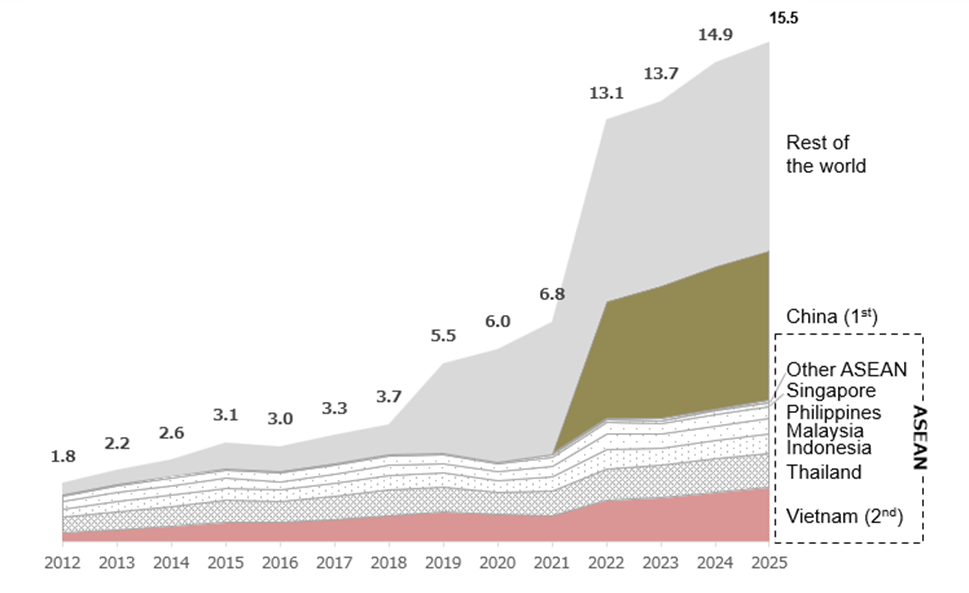
来源:B&Company综合分析(Japan Customs)
与此同时,越南EPA利用结构也暴露出一个潜在的重要脆弱点。泰国对日优惠出口相对分散于多个行业,而越南的EPA利用仍高度集中于纺织品和服装相关产品(HS50–67),2025年约占利用EPA机制进口总额的60%。尽管纺织品和服装相关产品本已是越南对日出口的最大品类之一,但EPA利用在这些行业中的集中度更高。目前,电气机械(HS85)是日本从越南进口的最大品类,其后依次为机械、木制品和纸制品、杂项产品、农产品和海产品、塑料和橡胶、预制食品和饮料、化学品、运输设备、皮革制品以及光学仪器等行业。然而,与纺织品和服装产品相比,其中许多行业在利用EPA优惠机制的进口中所占份额仍相对有限。. 这表明,尽管越南对日出口结构正在逐步多元化,但EPA框架带来的实际收益仍主要集中于服装、鞋类和纺织品等劳动密集型行业。.
Use of FTAs in imports from Vietnam by sector in 2025
单位:%,100% = 1.7十亿日元
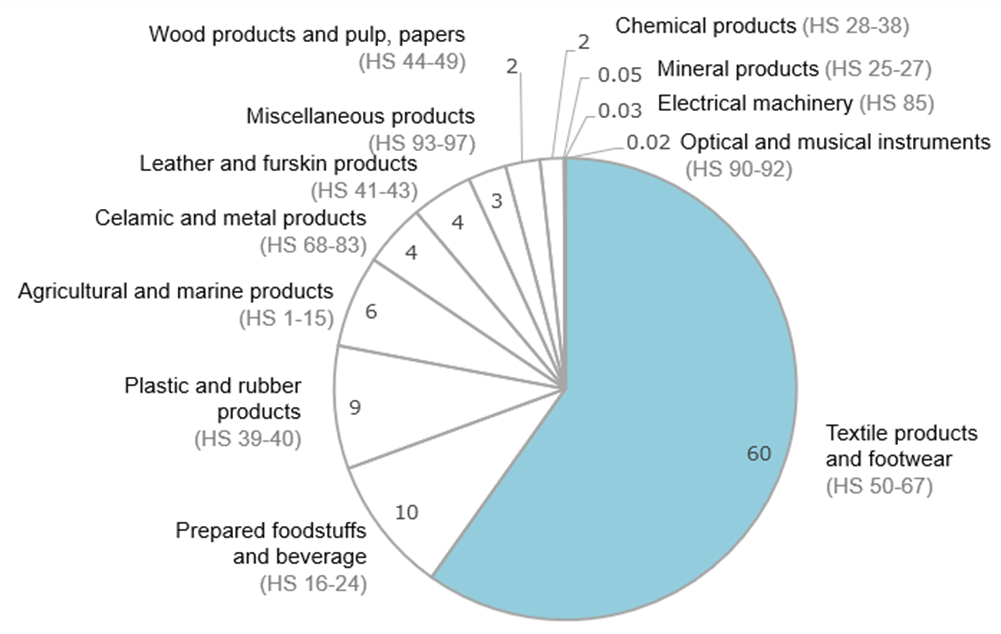
来源:B&Company综合分析(Japan Customs)
在区域全面经济伙伴关系协定(RCEP)的背景下,这个问题变得日益重要。RCEP于2022年对日本生效。历史上,越南等东盟出口国在日本市场上享有比中国纺织品和鞋类产品更优惠的关税待遇。然而,RCEP也逐步降低了许多中国出口产品的关税,缩小了东盟供应商此前享有的优惠差距。例如,在纺织品和鞋类领域,2022年RCEP下对中国产品征收的平均关税税率仍约为4.3%。[1], ,而根据适用于ASEAN出口商的AJCEP优惠政策,该税率约为0.7%。不过,这些关税差距预计将随着时间推移逐步缩小,并预计到2041年趋近AJCEP水平。. 因此,随着中国商品根据RCEP获得更广泛的日本市场优惠准入,越南在劳动密集型出口方面的部分历史优势可能会逐步减弱。.
需要强调的是,这并不一定意味着越南将失去其在区域供应链中的战略重要性。相反,竞争力的基础本身可能正在发生转变。过去,关税优势和劳动力成本是推动越南出口增长的关键因素。然而,展望未来,越南在日本供应链中的竞争力可能越来越取决于供应链整合、物流效率、交付周期、产品质量、ESG合规、自动化能力以及配套产业发展等因素。. 随着越南致力于将EPA利用从传统劳动密集型行业拓展至电子产品、机械、加工食品和化学品等高附加值行业,这一转型将尤为重要。. 尤其是在纺织行业,越南可能还需要加快对面料生产、染色及高附加值制造能力的投资,而不是继续集中于裁剪、缝制和整理(CMT)生产。.
对于日本企业而言,这些发展表明,区域采购战略可能会逐步从单纯的低成本优化转向更广泛的供应链韧性建设与能力多元化。越南很可能仍将是日本在东盟的重要制造和采购目的地之一,但随着现有经济伙伴关系协定(EPA)下的关税优势持续趋同,区域内的竞争可能会加剧。与此同时,东盟与中国之间关税差距的缩小,可能促使日本企业重新评估亚洲不同生产基地的战略作用,而不是主要依赖关税差异。对于越南制造商和政策制定者而言,挑战不仅在于维持出口增长,还在于提升相关行业的产业能力,尤其是那些尽管出口表现强劲但EPA利用率仍然有限的行业。.
总体而言,过去十年越南在日—东盟贸易中的崛起十分显著。然而,支撑这一增长的竞争环境正在逐步演变。. 随着区域贸易协定不断发展并相互重叠,亚洲各地的关税优势可能会逐渐不像以往那样具有差异化。在这一环境下,保持长期竞争力可能不仅取决于优惠市场准入,还越来越取决于产业能力、供应链整合、运营效率以及更高附加值的制造活动等因素。.
笔记:
- – EPA = 经济伙伴关系协定
- – VJEPA = 越南—日本经济伙伴关系协定
- – AJCEP = 东盟—日本全面经济伙伴关系协定
- – CPTPP = 全面与进步跨太平洋伙伴关系协定
- – RCEP = 区域全面经济伙伴关系协定
B&Company如何提供支持
凭借为日本及国际客户提供越南市场支持的丰富经验,B&Company在产业分析、供应链评估、供应商识别和市场进入评估等领域提供研究与咨询支持。B&Company将区域市场理解与本地商业洞察相结合,支持企业评估制造业竞争力,并应对东盟不断变化的贸易与采购环境。.
我们的支持包括:
– 贸易与产业研究,支持企业了解越南、东盟及与日本相关的供应链中不断变化的竞争格局;;
– 供应链梳理与竞争对手基准分析,以识别采购战略、制造业布局和产业定位的变化;;
– 为评估在越南扩大制造业务、实现供应商多元化或制定本地化战略的企业开展市场进入与投资可行性研究;;
– 对制造商、出口商、工业园区运营商、贸易公司和行业专家开展深度访谈,以了解统计数据之外的实际运营情况;;
– 开展供应商搜寻与产业合作伙伴识别,支持采购及供应链多元化计划;;
– 利用覆盖越南的广泛企业数据库和本地商业网络,识别潜在供应商、制造商及配套产业企业。.
随着区域竞争优势逐渐超越单纯的关税激励因素,本地化市场情报和行业特定洞察对于评估亚洲长期制造与采购战略的企业而言,可能变得越来越重要。.
[1] 国际贸易与投资研究所(2023年) https://trungtamwto.vn/file/22807/fta-seminar1207yoshioka.pdf
阅读更多
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专门从事越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查和商业配对。此外,我们最近开发了一个涵盖越南超过1,000,000家公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
相关文章
登录 / 注册
订阅新闻通讯