

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
越南纺织业出口量持续增长,但大多数工厂仍然依赖进口原材料,尤其是来自中国的原材料。
1911 月2025
最新新闻与报告 / 越南简报
评论: 没有评论.
越南纺织业的出口量持续扩大,但一个不太显眼的依赖因素正在影响其增长:大多数工厂仍使用进口原材料,其中相当一部分来自中国。不断上涨的投入成本、日益严格的可持续性标准以及贸易协定要求,正逐步使这一模式演变为战略瓶颈。随着全球买家对可追溯性和供应稳定性的要求不断提高,越南对外部材料的依赖已不再只是成本问题;它正成为决定哪些制造商能够保持竞争力、哪些制造商可能被淘汰的关键因素。.
Vietnam’s Import market of raw materials
来源: Vico Logistics
越南原材料进口依赖概览
越南是全球主要纺织品和服装出口国之一,2024年出口收入接近$44十亿美元。然而,该行业仅有30-40%的原材料需求由国内供应[1]. 棉花、纱线和面料大多依赖进口,其中最主要的供应国是中国,中国供应了超过一半的全部投入材料。因此,越南纺织服装(T&G)行业在结构上过度依赖进口原材料,因而高度暴露于外部冲击之下。这种依赖程度十分显著:2024年,越南国内需求所需的合成纤维约有40%、棉纱约有50%,以及面料需求的惊人比例——64%至80%——依赖进口[2]. 仅面料进口总额在2024年就达到$26.37十亿美元,凸显了这些投入品需求的庞大规模。.
这些关键进口品的数量和价值正在快速增长。2025年前八个月,越南进口了价值186.3亿美元的纺织、皮革和鞋类材料及辅料,同比增长3%[3].
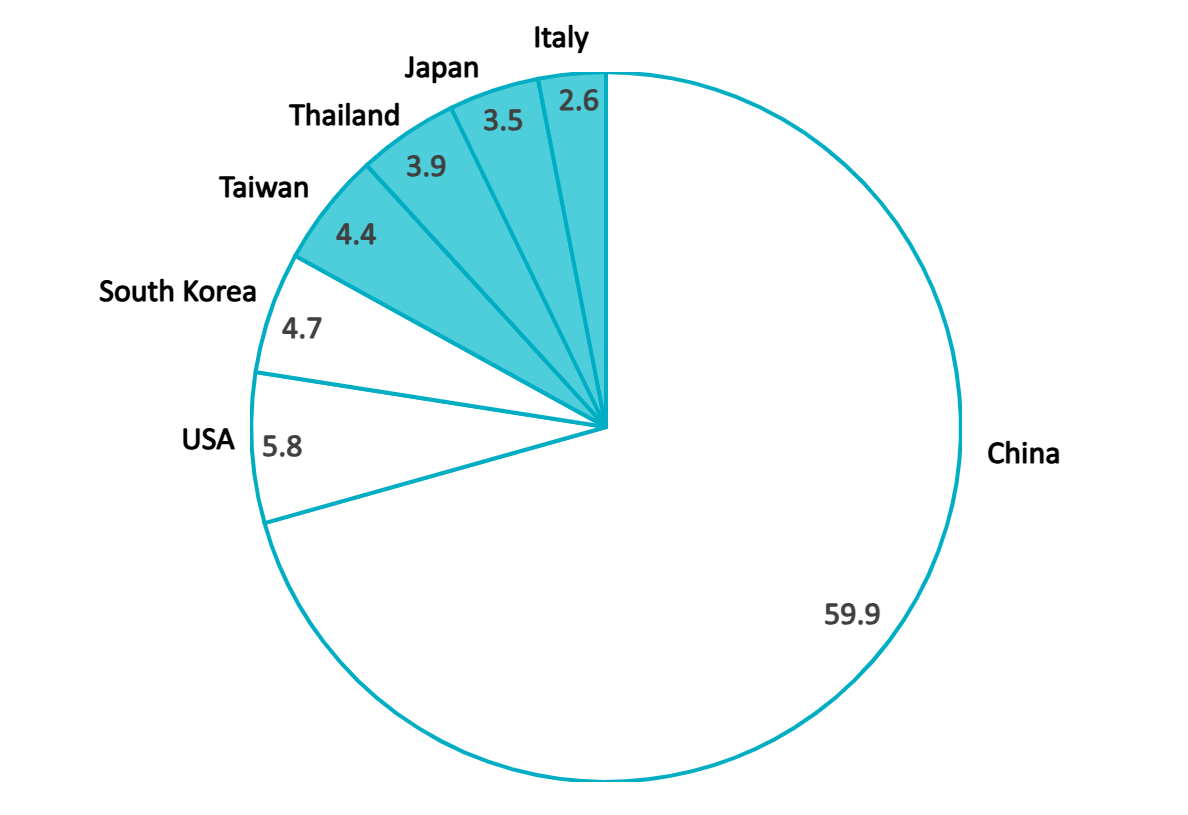
Vietnam’s Textile and Leather material imports by country, September 2025
100% = US$661.94百万美元
来源:B&Company根据 The Shiv Data
2025年前八个月,尽管投入品来自约30个国家,中国仍是主要供应国,进口额同比增长7%,达到109亿美元。中国台湾地区位居其后,进口额为14亿美元,同比增长1.8%;来自韩国的进口额达到12.9亿美元,但较上年下降9.3%。2025年9月,越南进口的纺织、皮革和鞋类材料及辅料增至US$661.94百万美元,较8月环比增长13.98%。中国继续作为最大来源国,供应价值US$396.24百万美元的商品,较上月增长5.69%[4].
这种对中国投入品的深度依赖阻碍了越南实现垂直整合,并造成了显著的竞争障碍。.
进口依赖的根本原因
越南以进口为主的产业结构由成本优势和产能限制共同塑造。中国供应商能够提供具有竞争力的价格、大批量供应和快速交付,这使其成为交付周期紧张的工厂最便利的货源[5]. 然而,问题并不只是价格:国内上游产能仍然有限。尽管纺织行业拥有超过7,000家企业,但仅约有12%生产纱线、18%生产面料,而占比约68%的多数企业主要专注于成衣组装[6]. 由于纺纱、织造和染色领域的投资落后于出口增长,本地供应无法满足所需的数量或稳定性,进口因而继续填补缺口。.
Vietnam’s Fabric and Cotton Import
来源: VICO
进一步强化进口依赖的因素是裁剪-加工-包装(CMT)模式占据主导地位,该模式约占越南服装企业的70%[7]. 在CMT模式下,买方提供全部面料和辅料,而本地工厂仅负责裁剪和缝制。因此,原材料采购仍由外国合作伙伴控制,越南本土企业开发自身供应网络的动力一直不足。.
外商投资模式进一步强化了这种依赖。许多外商直接投资企业继续从其母国进口,以利用现有供应商网络。越南的许多纺织/服装工厂属于由中国、中国台湾地区、韩国等地投资者运营的区域生产网络。这些投资者通常从其母国或中国进口材料,以利用现有的供应商关系。.
最后,贸易和物流因素历来有利于进口。直到最近,越南进入主要市场并不取决于是否拥有本地投入品,因此供应链本地化的即时激励并不强。美国是越南最大的服装市场,但与越南没有自由贸易协定,因此无论投入品原产地如何,越南服装都需缴纳标准关税,从而抵消了使用本地面料的任何短期收益。然而,美中贸易紧张局势升级以及对供应链原产地的审查趋严,增加了中国来源材料的监管风险,促使买家转向更加多元化且透明的采购方式。.
过度依赖进口投入品的风险
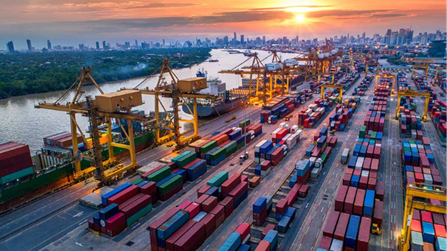
随着全球市场波动加剧、合规标准趋严,过度依赖外国供应商所带来的风险正变得越来越难以被制造商和投资者忽视。.
来源: 越南简报
| 运营中断 | 依赖数量有限的外国供应商,可能会在这些供应链出现问题时扰乱运营。任何供应链中断,无论是由于工厂停产、运输延误,还是供应国实施出口限制,都可能使越南制造商无法获得关键材料,导致生产停滞。例如,中国是越南的主要供应国,若当地发生地缘政治紧张局势或公共卫生事件,材料供应可能会突然中断。. |
| 成本与汇率波动 | 棉花、石油(用于生产合成纤维)或物流成本的全球价格波动,会直接转化为越南企业必须从海外采购这些投入品时所面临的不可预测成本[8]. 货币走势也是另一个因素——如果越南盾升值或人民币出现波动,投入品成本就可能发生变化。如果主要市场对含有非本地材料的产品征收关税,越南出口商可能面临双重成本上升:投入品采购成本增加,同时出口产品的价格竞争力下降。. |
| 监管风险 | 过度依赖中国材料(由于中国不属于这些 FTA)可能导致越南出口产品无法享受零关税待遇,实际上放弃了投资者预期越南 FTA 网络所带来的贸易优势。这构成了一项监管风险:无法调整采购来源的企业,可能继续在欧盟或 CPTPP 市场支付更高关税,从而削弱其竞争优势[9]. |
| 地缘政治风险敞口 | 主要贸易大国之间的紧张关系可能迅速波及越南的供应链。在某些年份,中国占越南进口总额的比重超过 38%[10], ,因此中美或中越贸易摩擦的任何升级都构成重大风险。. |
| ESG 合规 | 美国的 UFLPA 等法律已导致越南服装因与新疆棉存在关联而被扣留。与可追溯性、劳工标准和环境合规相关的 ESG 风险正日益成为企业运营的关键因素[11]. |
越南多元化供应来源的战略
随着供应链脆弱性日益显现,越南纺织业正从依赖转向多元化。企业正在探索新的采购目的地、投资国内上游产能,并采用可持续且可追溯的材料解决方案。这些多元化供应来源的战略不仅是降低风险的措施,也是增强竞争力、满足贸易协定要求并确保长期增长的路径。.
多国采购
降低对任何单一国家(尤其是中国)的依赖,是分散风险的一种直接方式。越南企业正在扩大原材料供应商网络,纳入印度、孟加拉国、泰国、韩国和美国等更多国家。例如,印度和美国已成为棉纤维的重要来源,而韩国、中国台湾和日本则供应更高端的面料和纱线。通过将订单分散至多个国家,制造商能够获得更大的灵活性:如果某一来源地出现供应中断或价格上涨,生产仍可使用其他地区的材料继续进行。投资者可以通过帮助越南合作伙伴寻找可靠的海外供应商、协商长期合同,甚至投资海外上游企业(例如澳大利亚的轧棉厂或印度的纺织厂)来促进这一过程,从而确保稳定的专属供应。此外,充分利用 FTA 伙伴国也是明智之举:从韩国或日本采购面料,可以使成衣满足原产地要求,从而享受优惠关税。.
国内上游投资
通过扩大越南境内的纺纱、织造、针织和染色产能,制造商可以缩短交货周期、控制质量并提升合规水平。政府激励措施和专门的工业园区正支持这一转变,为外国投资者建设材料工厂或成立合资企业创造了机会,例如近期投资US$200 million建设的 Top Textiles 面料工厂[12]. 包括纺纱厂或节水染整厂在内的规模较小、附加值较高的项目同样受到市场需求。政府正在鼓励对再生聚酯、氨纶纱和功能性纺织品进行投资,而这些产品目前仍主要依赖进口。由于越南对这些投入品的国内需求庞大,上游生产不仅能够实现采购来源多元化,还能在越南境内获取更高的价值。.
可持续投入品
随着ESG考量日益成为不可或缺的要求,一种战略性多元化方式是专注于可持续来源的材料。这包括从多元化来源采购获得有机认证、再生认证或符合国际劳工标准的棉花、纱线和面料。例如,越南制造商越来越多地寻求获得 Better Cotton Initiative (BCI) 或 U.S. Cotton Trust Protocol 认证的棉花,这不仅能够规避新疆问题,还能向买方保证采购来源符合道德标准[13].
一些越南企业已开始从印度和土耳其进口有机棉,并从台湾进口再生纱线,以补充或替代标准投入品。投资于本地可持续材料生产也正带来新的机遇,例如在越南西北部各省发展有机棉种植,或建设利用农业废弃物生产纤维的设施(如香蕉纤维等)[14]. 对投资者而言,支持可持续供应链能够打开高端市场领域,并降低监管风险(如UFLPA),因为这些材料具备可验证的来源证明。.
数字化采购
在线采购平台和电子采购工具使工厂能够比较价格、实时核查供应情况,并从多个经过审核的供应商处下单,而不必依赖单一供应商。通常采用区块链或云数据库的可视化系统可以追踪材料从原产地到工厂的全过程,从而支持合规并增强买方信心。投资者可以通过合作或SaaS模式引入这些解决方案,而人工智能驱动的预测则有助于企业规划库存,减少最后一刻对任何单一供应商的依赖。.
合资企业
这些合作将越南企业的本地市场知识和劳动力基础,与外国企业的技术专长和资本结合起来。相关案例包括 Vinatex 与日本合作伙伴 TOMS Co., Ltd. 就染整厂开展的合资项目。双方协商并签署了合资协议,计划成立一家新公司,在广治省 Dien Sanh 工业园区开发纺织—染整—成衣综合体。该项目旨在提高国内面料和染整产能,帮助越南满足各项自由贸易协定(FTAs)下的原产地要求,并减少对进口材料的依赖。合资企业还可以采取上下游合作的形式;例如,一个假设但切实可行的模式是,由一家大型服装出口商与棉花生产商合作,投资在越南建设轧花和纺纱设施,从而确保稳定的棉纱供应。.
对投资者的影响
越南对原材料进口的依赖,尤其是对中国的依赖,带来了明显的供应链风险,但也创造了极具吸引力的投资机会。通过与越南的本地化目标保持一致,外国投资者可以参与并受益于该国向更具韧性的纺织品供应链进行的结构性转型。.
对于现有制造商而言,现在正是重新评估采购模式、共同投资上游产能以及锁定合规且多元化供应商的时机。对于新投资者而言,从绿地纺织材料项目到供应链合规技术解决方案,市场机遇十分丰富。政府激励措施、不断增长的国内需求以及持续变化的买方预期,都表明支持越南供应链多元化进程的利益相关者将迎来可观的发展前景。.
归根结底,解决对从中国进口原材料的依赖风险,不仅是风险管理的必要措施,更是一项增长战略。通过助力构建稳定、合乎道德且自给自足的生态体系,投资者将在塑造越南纺织业成功故事的下一阶段中发挥至关重要的作用。.
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[2] Vietcap Securities.(2024年10月18日)。. 纺织行业更新 [PDF]。. https://www.vietcap.com.vn/
[3] 越南海关总局。(2025年10月6日)。. 越南国际贸易初步评估:2025年前8个月四大商品类别. https://www.customs.gov.vn/
[4] the-shiv。(2025年10月20日)。. 越南纺织品和鞋类材料进口额环比增长13.98%,中国和美国位居供应商前列。. https://the-shiv.com/textile-footwear-materials-imports-for-vietnam-up-13-98-percent-month-on-month-in-september-china-and-usa-top-suppliers/
[5] Vietnam Briefing。(无日期)。. 把握越南纺织服装行业的投资机遇. https://www.vietnam-briefing.com/news/seizing-investment-opportunities-vietnams-textile-garment-industry.html/
[6] Vietcap Securities.(2024年10月18日)。. 越南纺织行业更新. https://www.vietcap.com.vn/
[7] Nguyen, D.(2023年)。. 越南主要服装出口类别:全面概览. 。Medium。. https://medium.com/@davenguyen95/vietnams-key-apparel-export-categories-a-comprehensive-overview-82ce935298cf
[8] Promotional Products Association International (PPAI)。(无日期)。. 从越南采购的利弊. https://www.ppai.org/media-hub/pros-and-cons-of-sourcing-from-vietnam/
[9] Vietnam Briefing。(2020年12月22日)。. 越南纺织业:2020年及未来面临的问题与规划. https://www.vietnam-briefing.com/news/vietnam-textile-industry-issues-plan-2020-beyond.html/
[10] Vietnam Briefing。(无日期)。. 美国关税压力下的越南纺织业:风险与机遇. https://www.vietnam-briefing.com/news/vietnams-textile-sector-amid-us-tariff-pressures-risks-and-opportunities.html/
[11] B&Company Vietnam。(无日期)。. 越南环保服装材料供应能力及投资机会. https://b-company.jp/supply-capacity-and-investment-opportunities-in-environmentally-friendly-garment-materials-in-vietnam/
[12] Vy, V.(2024年7月16日)。. 日资纺织和染色工厂在南定省开业. 。VnEconomy。. https://en.vneconomy.vn/japanese-invested-textile-and-dyeing-factory-opens-in-nam-dinh.htm
[13] AINVEST Investment Report。(2025年4月10日)。. 应对越南贸易协定:后关税时代的行业特定机遇与风险. https://www.ainvest.com/news/navigating-vietnam-trade-deal-sector-specific-opportunities-risks-post-tariff-world
[1] 越南简报。(无日期) 把握越南纺织服装行业的投资机遇. https://www.vietnam-briefing.com/news/seizing-investment-opportunities-vietnams-textile-garment-industry.html/
[2] Vietcap Securities。(2024年10月18日)。. 纺织行业更新 [PDF]。. https://www.vietcap.com.vn/
[3] 越南海关总局。(2025年10月6日)。. 越南国际贸易初步评估:2025年前8个月四大商品类别. https://www.customs.gov.vn/
[4] the-shiv。(2025年10月20日)。. 越南纺织品和鞋类材料进口额环比增长13.98%,中国和美国位居供应商前列。. https://the-shiv.com/textile-footwear-materials-imports-for-vietnam-up-13-98-percent-month-on-month-in-september-china-and-usa-top-suppliers/
[5] 越南简报。(无日期) 把握越南纺织服装行业的投资机遇. https://www.vietnam-briefing.com/news/seizing-investment-opportunities-vietnams-textile-garment-industry.html/
[6] Vietcap Securities。(2024年10月18日)。. 纺织行业更新 [PDF]。. https://www.vietcap.com.vn/
[7] Nguyen, D.(2023年)。. 越南主要服装出口类别:全面概览. 。Medium。. https://medium.com/@davenguyen95/vietnams-key-apparel-export-categories-a-comprehensive-overview-82ce935298cf
[8] Promotional Products Association International (PPAI)。(无日期)。. 从越南采购的利弊. https://www.ppai.org/media-hub/pros-and-cons-of-sourcing-from-vietnam/
[9] Vietnam Briefing。(2020年12月22日)。. 越南纺织业:2020年及未来面临的问题与规划. https://www.vietnam-briefing.com/news/vietnam-textile-industry-issues-plan-2020-beyond.html/
[10] 越南简报。(无日期) 美国关税压力下的越南纺织业:风险与机遇. https://www.vietnam-briefing.com/news/vietnams-textile-sector-amid-us-tariff-pressures-risks-and-opportunities.html/
[11] B&Company Vietnam。(无日期)。. 越南环保服装材料供应能力及投资机会. https://b-company.jp/supply-capacity-and-investment-opportunities-in-environmentally-friendly-garment-materials-in-vietnam/
[12] Vy, V.(2024年7月16日)。. 日资纺织和染色工厂在南定省开业. 。VnEconomy。. https://en.vneconomy.vn/japanese-invested-textile-and-dyeing-factory-opens-in-nam-dinh.htm
[13] AINVEST Investment Report。(2025年4月10日)。. 应对越南贸易协定:后关税时代的行业特定机遇与风险. https://www.ainvest.com/news/navigating-vietnam-trade-deal-sector-specific-opportunities-risks-post-tariff-world
[14] B&Company Vietnam。(2025年)。. 越南环保服装材料供应能力及投资机会. https://b-company.jp/supply-capacity-and-investment-opportunities-in-environmentally-friendly-garment-materials-in-vietnam/
相关文章

登录 / 注册
订阅新闻通讯