

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
越南的服装和纺织业是国民经济的重要支柱,也是世界上最大的服装出口国之一。

3112 月2025
最新新闻与报告 / 越南简报
评论: 没有评论.
到2025年,越南服装制造业仍然是全球采购的重要目的地,得益于强劲的出口表现、广泛的自由贸易协定以及成熟的生产能力。然而,对进口原材料的结构性依赖、劳动力成本上升以及日益严格的可持续发展要求,正在重塑行业格局。针对寻求提升价值创造、供应链韧性和长期竞争力的外国投资者,本文提出了战略建议。.
越南服装行业概览
Vietnam’s apparel and textile industry is a key pillar of the national economy and among the world’s largest garment exporters. In 2025, Vietnam’s textile and garment exports remain robust, with export turnover projected at approximately USD 46 billion. This marks a 5% growth year-over-year, and reaches the highest value over the past decade, retaining the position as one of the top 3 textile and garment exporting countries in the world[1]. 越南服装产品的主要出口市场为美国、欧盟、日本和韩国[2].
Vietnam textile and garment export value (2016-2025)
单位:十亿美元
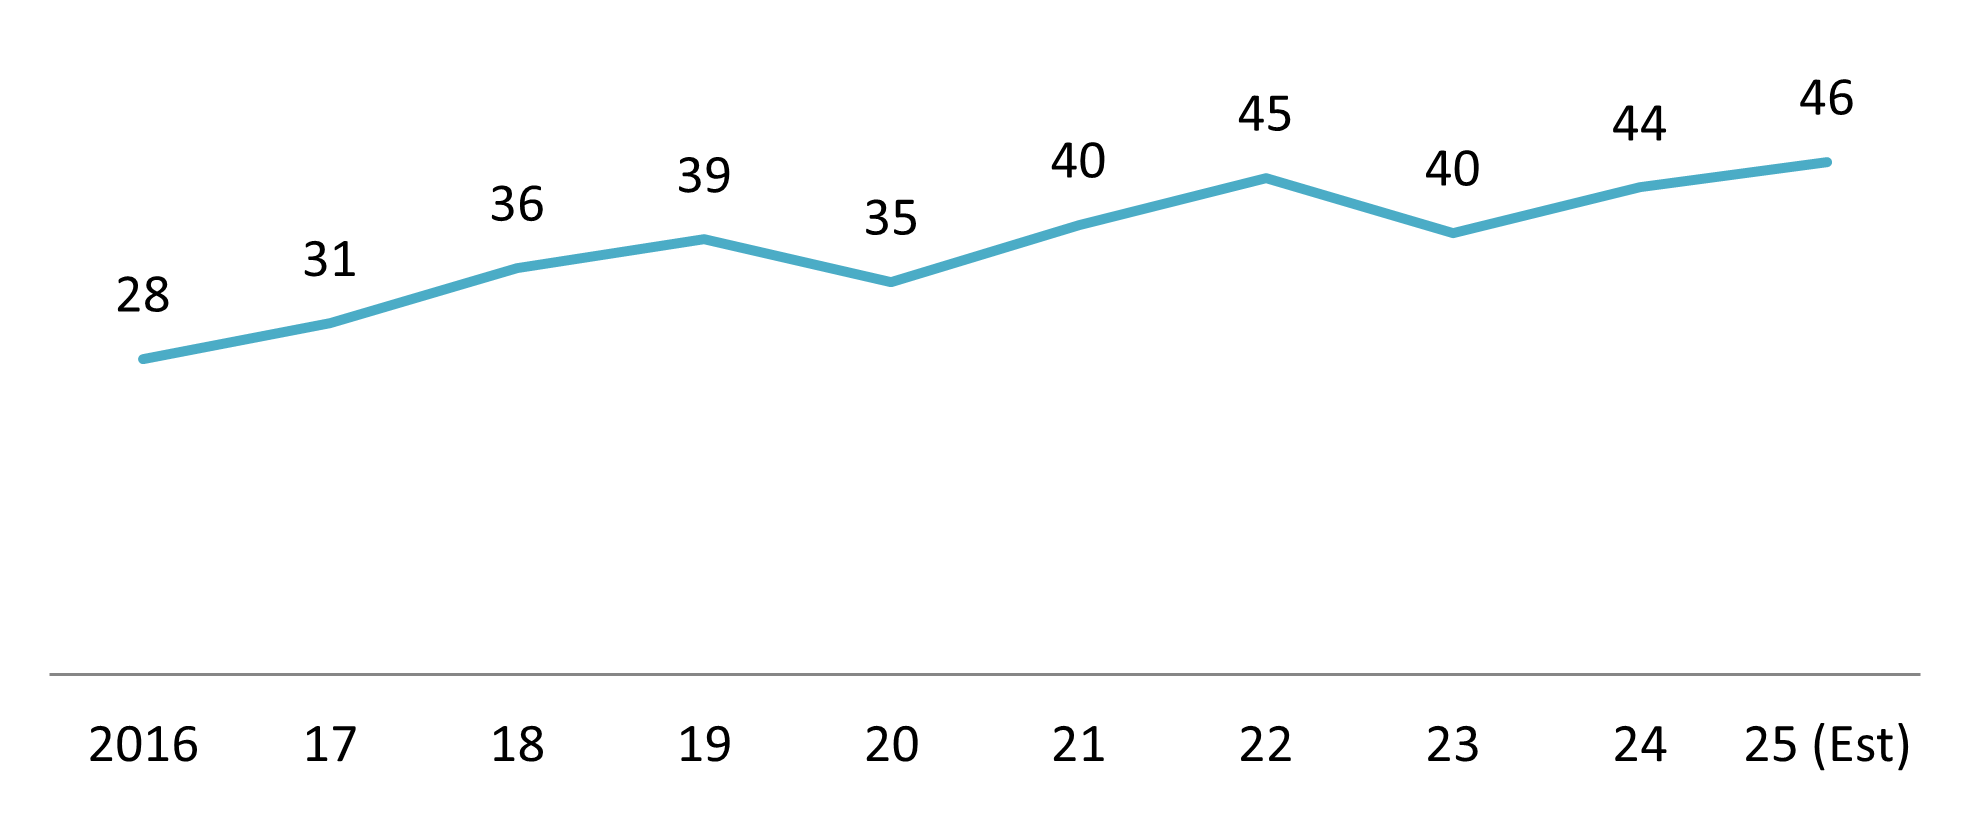
来源: 国家统计局
Vietnam’s apparel industry is export-oriented, supplying most of its output production to the world demand. On the other hand, domestic consumption accounts for a comparatively small share (only 12% total production value)[3]. 然而,随着收入增长和零售需求上升,国内市场正逐步扩大,为纵向一体化、附加值更高的品牌提供了更多战略空间。.
越南服装行业面临的挑战
尽管实现了令人瞩目的增长并在全球占据强势地位,但如果不加以应对,该行业仍面临一系列可能削弱其竞争力和长期增长能力的结构性挑战。这些压力正在重塑制造商和投资者的经营环境,使战略调整变得愈发关键。.
供应链问题:对进口投入品的依赖与低附加值生产
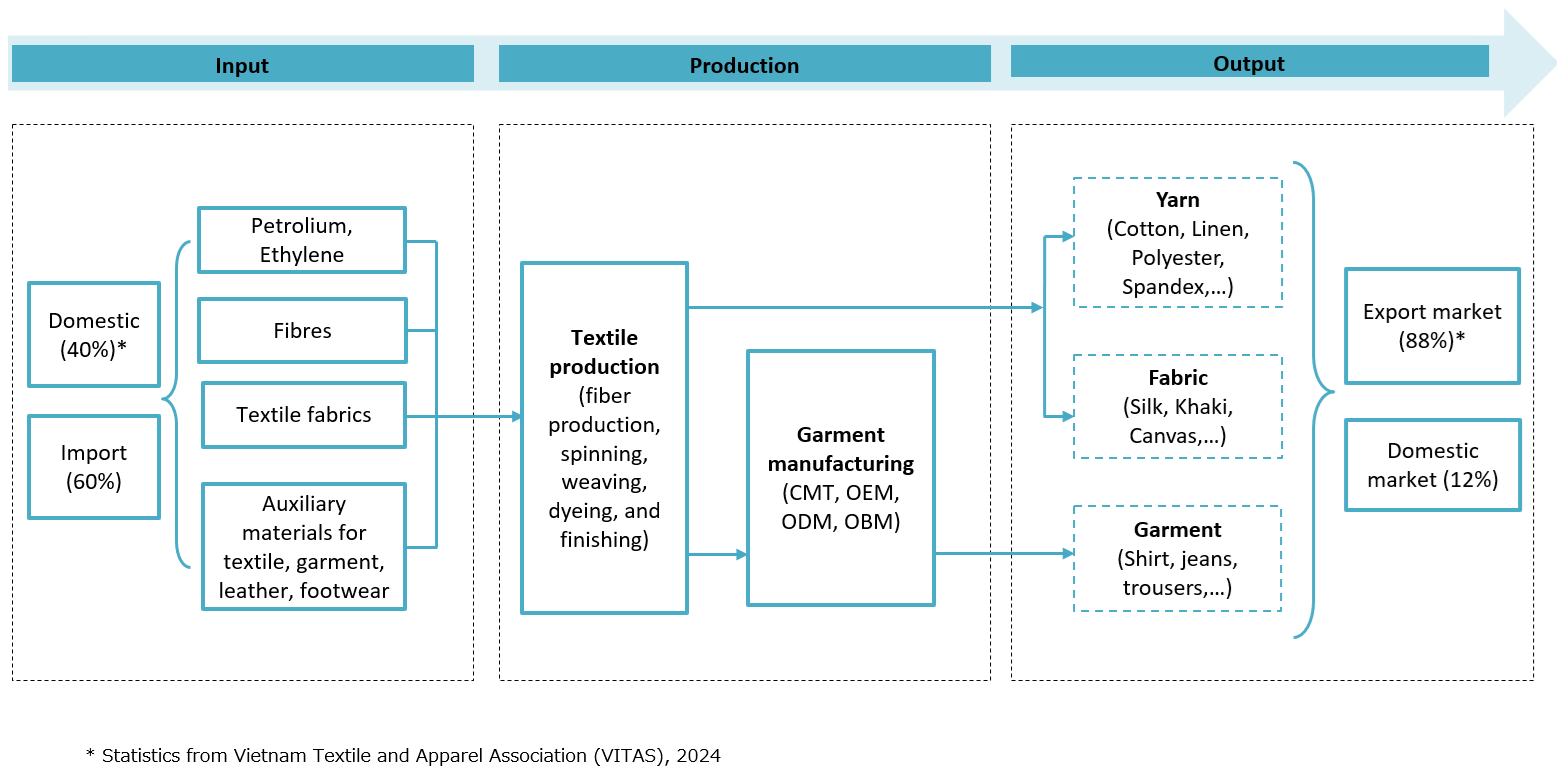
资料来源:B&Company Synthesis
Despite being one of the world’s largest garment exporters, Vietnam has limited domestic capacity in raw material production, especially in high-quality woven and knitted fabrics. Approximately 60% of textile raw materials are imported; the domestic supply only satisfies around 40% demand[4]. Every year, Vietnam uses around 400,000 tonnes of cotton, but domestic production only supplies 1% of the cotton demand[5].
In the first 11 months of 2025, regarding the import value of apparel raw materials, China is the main supplier, accounting for more than half of the import value. This high dependence creates supply chain vulnerability and limits the industry’s ability to fully benefit from free trade agreements with strict rules of origin requirements (such as EVFTA and CPTPP). Taiwan and Korea come second and third, respectively, each accounting for 7%.
2025年前11个月服装原材料进口额
100% = USD 25.7 Billion
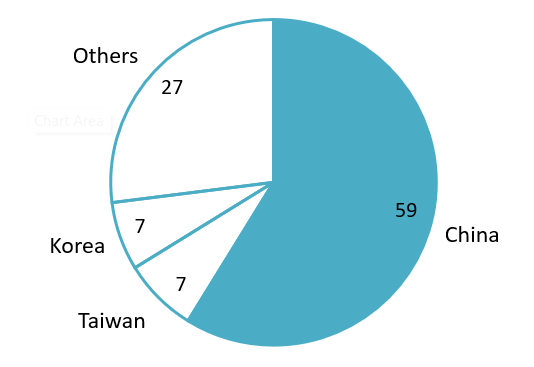
来源: 越南海关
越南的优势主要体现在生产环节,尤其是成衣组装。大多数工厂采用CMT(裁剪-缝制-整理)模式,由买方提供设计、面料和辅料,越南企业负责裁剪、缝制和后整理。它们也大量采用OEM(原始设备制造)模式,即制造商自行采购原材料并完成海外品牌订单。尽管这些模式帮助越南快速扩大规模并融入全球供应链,但其利润率较薄、议价能力有限,并且对买方集中风险的暴露较高。价值捕获主要局限于工资和基础制造费用,而更高利润的活动(设计、材料创新、品牌所有权和零售)仍然在海外[6].
劳动力成本上升与劳动力短缺
越南服装行业雇佣超过300万名工人,是该国制造业中最大的雇主之一。近年来,劳动力成本上升已成为一个问题。过去十年来,最低工资和平均收入持续增长,逐步削弱了越南相较于孟加拉国和柬埔寨等区域竞争对手的传统成本优势,尤其是在劳动密集型CMT业务中。.
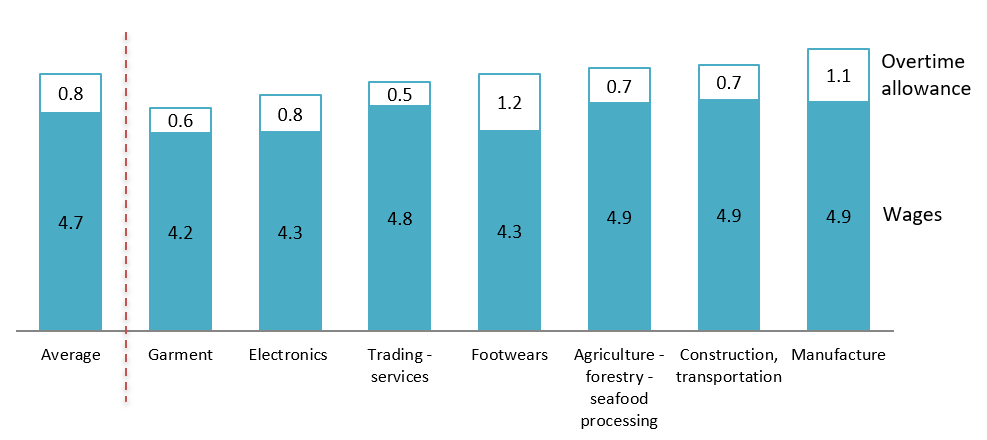
与此同时,该行业正经历劳动力偏好的明显转变。年轻工人越来越倾向于在科技、服务业和高收入工业部门就业,而不是从事工厂制衣工作,这导致服装制造业出现劳动力短缺和更高的员工流失率[7]. 。这一转变部分源于服装行业相较其他行业工资水平较低,以及工作条件要求高、职业晋升空间有限。因此,制造商面临日益严峻的招聘和留任挑战。.
Workers’ wages in some industries in Vietnam (2021)
单位:越南盾百万
日益加大的可持续发展压力
环境可持续性正给越南服装行业带来日益加大的压力。由于能源消耗高、水资源消耗大以及化学废水排放,服装行业具有较重的环境足迹[8]. 。作为全球最大的服装出口国之一,越南面临着来自欧盟、美国和日本等主要出口市场日益提高的要求,需满足其制定的严格环境标准。这些市场正在收紧对碳排放、化学品使用、废水排放和产品可追溯性的规定,使可持续性成为市场准入的基本要求,而非竞争优势。若未能达到这些标准,可能导致成本上升、订单流失或贸易壁垒。此外,越南已加强对纺织生产的国内环境监管,提升了制造商的合规压力,尤其是在染色和整理等高耗水工序方面[9].
应对困难的建议
建立供应自主性
在越南服装行业经营的企业应主动多元化采购策略,减少对中国原材料的过度依赖。在此情况下采用“China + 1”策略,越南行业可从印度、巴基斯坦或印度尼西亚采购同价位纺织品,并从日本、韩国采购高品质、功能性纺织品[10].
除采购多元化外,加大上游领域投资也日益关键。越南境内的纺纱、织造、染色和整理合资项目,可降低进口依赖、缩短交货周期,并提升对EVFTA和CPTPP等贸易协定原产地规则的合规能力。尽管上游项目需要更高资本投入并满足更严格的环境合规要求,但它们通过增强供应链韧性、提升越南本土的价值获取能力,具有长期战略价值
提升生产环节的价值创造
越南服装行业仍以CMT和OEM业务为主,这类模式利润率较薄,使制造商高度依赖买方主导的合同。随着劳动力成本上升、环境合规趋严以及来自低成本国家的竞争加剧,越南已不能仅依靠规模和效率。因而,向更高附加值模式转型已非可选项,而是必然要求。此类模式,如ODM(原始设计制造)和OBM(原始品牌制造),涵盖设计、产品开发、品牌建设以及直接市场准入。.
坚持可持续性与可追溯性
环境合规已不再是可选项。投资者必须将废水处理、能效提升和排放监测等与可持续性相关的投资,视为维持进入主要出口市场以及保持长期买方关系的前提条件。.
与此同时,技术在满足可持续性和买方要求方面发挥着关键作用。数字化采购系统、可追溯平台以及数据驱动的工厂管理,可实现从纤维到成衣的透明化,支持ESG报告与尽职调查义务。国际品牌越来越要求供应商证明可追溯性并提供实时合规数据,这使技术透明度成为战略必需,而非运营升级。.
利用国内市场
尽管国内消费仅占越南服装产量的约12%,但随着收入增长和城市化推进,本地市场正在扩大。具体而言,越南国内市场可在出口放缓或全球需求波动期间充当战略缓冲,有助于稳定现金流和工厂产能利用率[11].
国内市场还为打造品牌、零售以及产品差异化能力提供了一个风险更低的环境。通过在本地测试产品、定价和营销策略,投资者可以在拓展至区域或全球消费市场之前,先强化品牌建设能力。这一做法有助于实现长期价值创造,并减少对为外国品牌进行代工生产的单一依赖[12].
给外国投资者的启示
越南服装行业已经到达一个转折点。尽管该行业作为全球领先出口国,仍持续受益于强劲的出口表现,但建立在廉价劳动力和进口原材料基础上的传统模式已不再可持续。生产成本上升、供应链脆弱性以及更严格的环境要求意味着,仅凭成本竞争力已无法确保长期成功。.
展望未来,最终胜出的将是那些愿意进行纵向和战略性投资的投资者。在这一发展新阶段,越南服装行业的竞争力将不再主要由成本优势决定,而是更多取决于韧性、价值创造和长期可持续性。.
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://wtocenter.vn/tin-tuc/29250-textile-and-garment-exports-are-estimated-to-reach-46-billion-in-2025-maintaining-viet-nams-position-among-the-top-3-in-the-world
[2] https://www.customs.gov.vn/
[3] https://trungtamwto.vn/tin-tuc/30879-xoay-truc-ve-thi-truong-noi-dia-huong-di-cho-nganh-det-may-viet-nam
[4] https://vietnambiz.vn/khoang-60-nguyen-phu-lieu-det-may-dang-phai-nhap-khau-chu-yeu-tu-trung-quoc-2025731657921.htm
[5] https://trungtamwto.vn/an-pham/30713-det-may-da-giay-cho-cu-hich-tu-cong-nghiep-ho-tro
[6] https://ocd.vn/chuoi-gia-tri-nganh-det-may-viet-nam/
[7] https://www.apo-tokyo.org/ (Vietnam Textile and Garment Sector)
[8] https://www.mckinsey.com/industries/retail/our-insights/redesigning-apparel-manufacturing-in-asia-a-pattern-for-resilience
[9] https://kinhtevadubao.vn/ap-luc-esg-trong-nganh-det-may-thich-ung-cua-doanh-nghiep-viet-nam-31340.html
[10] http://www.vietnamtextile.org.vn/tin-tuc_p1_1-1_2-1_3-597_4-261_9-2_11-10_12-215_13-2142.html
[11] https://trungtamwto.vn/tin-tuc/30879-xoay-truc-ve-thi-truong-noi-dia-huong-di-cho-nganh-det-may-viet-nam
[12] https://baochinhphu.vn/khai-thac-tiem-nang-thi-truong-noi-dia-cho-det-may-da-giay-viet-nam-102250822164053825.htm
相关文章



登录 / 注册
订阅新闻通讯