

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
越南批准 2025-2026 年温室气体排放配额试点计划,标志着从广泛的气候承诺向实际的碳排放监管迈出了重要一步。
154 月2026
最新消息及报道 / 越南简报
评论: 没有评论.
越南批准2025—2026年温室气体排放配额试点,标志着其气候承诺正从宽泛目标迈向实际碳监管。根据第263/QĐ-TTg号决定和第699/QĐ-BNNMT号决定,政府已为34家火力发电厂、25家钢铁企业和51家水泥厂设定试点排放上限。这使电力、钢铁和水泥成为越南首批在设施层面实施基于配额的排放管控行业,表明该国碳市场发展进入更加具体的阶段。.
越南批准2025—2026年温室气体排放配额试点
越南批准2025—2026年温室气体排放配额试点,标志着其气候承诺正从宽泛目标转向更加具体的市场化监管。2021年在《联合国气候变化框架公约》第二十六次缔约方大会(COP26)上,越南承诺到2050年实现净零排放[1], ,此后该承诺逐步转化为一系列国内政策举措,旨在建立碳市场并强化排放治理。2025年1月,政府批准了越南碳市场建立与发展方案,制定了相关路线图:国内碳交易所将在2025年年中至2028年期间开展试点,并于2029年起正式运行[2]. 。因此,更广泛的政策方向已经十分明确:越南不仅在推进长期气候目标,也开始建立必要的制度工具,以便对高排放行业实施排放上限、计量排放,并最终开展排放交易。.
Deputy Prime Minister Tran Hong Ha Chairs Meeting on Approval of Total Greenhouse Gas Emission Quotas for 2025–2026
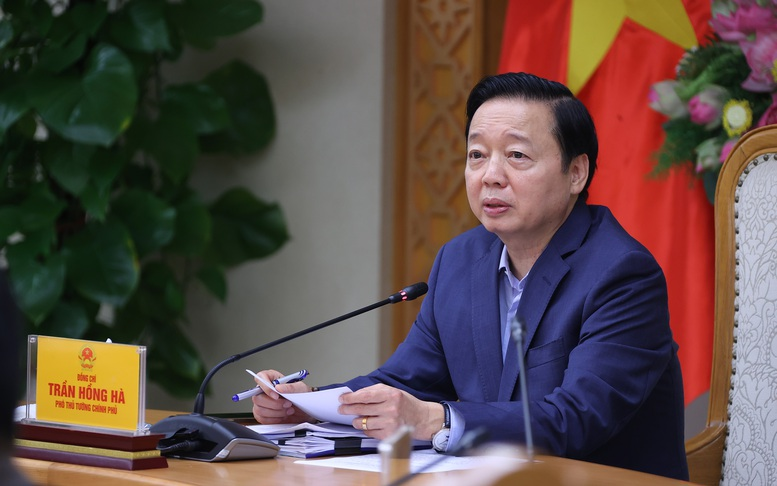
来源: 宝钦网
2026年2月9日,在第263/QĐ-TTg号决定下,政府总理批准了2025年和2026年温室气体排放配额试点总量[3]. 。该试点配额覆盖34家火力发电厂、25家钢铁企业和51家水泥厂,2025年和2026年的排放总量上限分别为243.082.392吨二氧化碳和268.391.454吨二氧化碳。该决定还要求农业与环境部协调工贸部和建设部,向各具体设施分配配额并指导实施。从实质上看,这是一个重要的第一步:越南不再只是抽象地讨论碳市场发展,而是开始对部分碳密集型行业设定实际排放上限。.
为落实政府总理根据第263/QĐ-TTg号决定批准的2025—2026年温室气体排放配额试点总量,农业与环境部于2026年2月27日发布第699/QĐ-BNNMT号决定,向三个涵盖行业的具体设施试点分配配额:火力发电、钢铁和水泥。.
Total quota allocation by sector
单位:百万吨二氧化碳
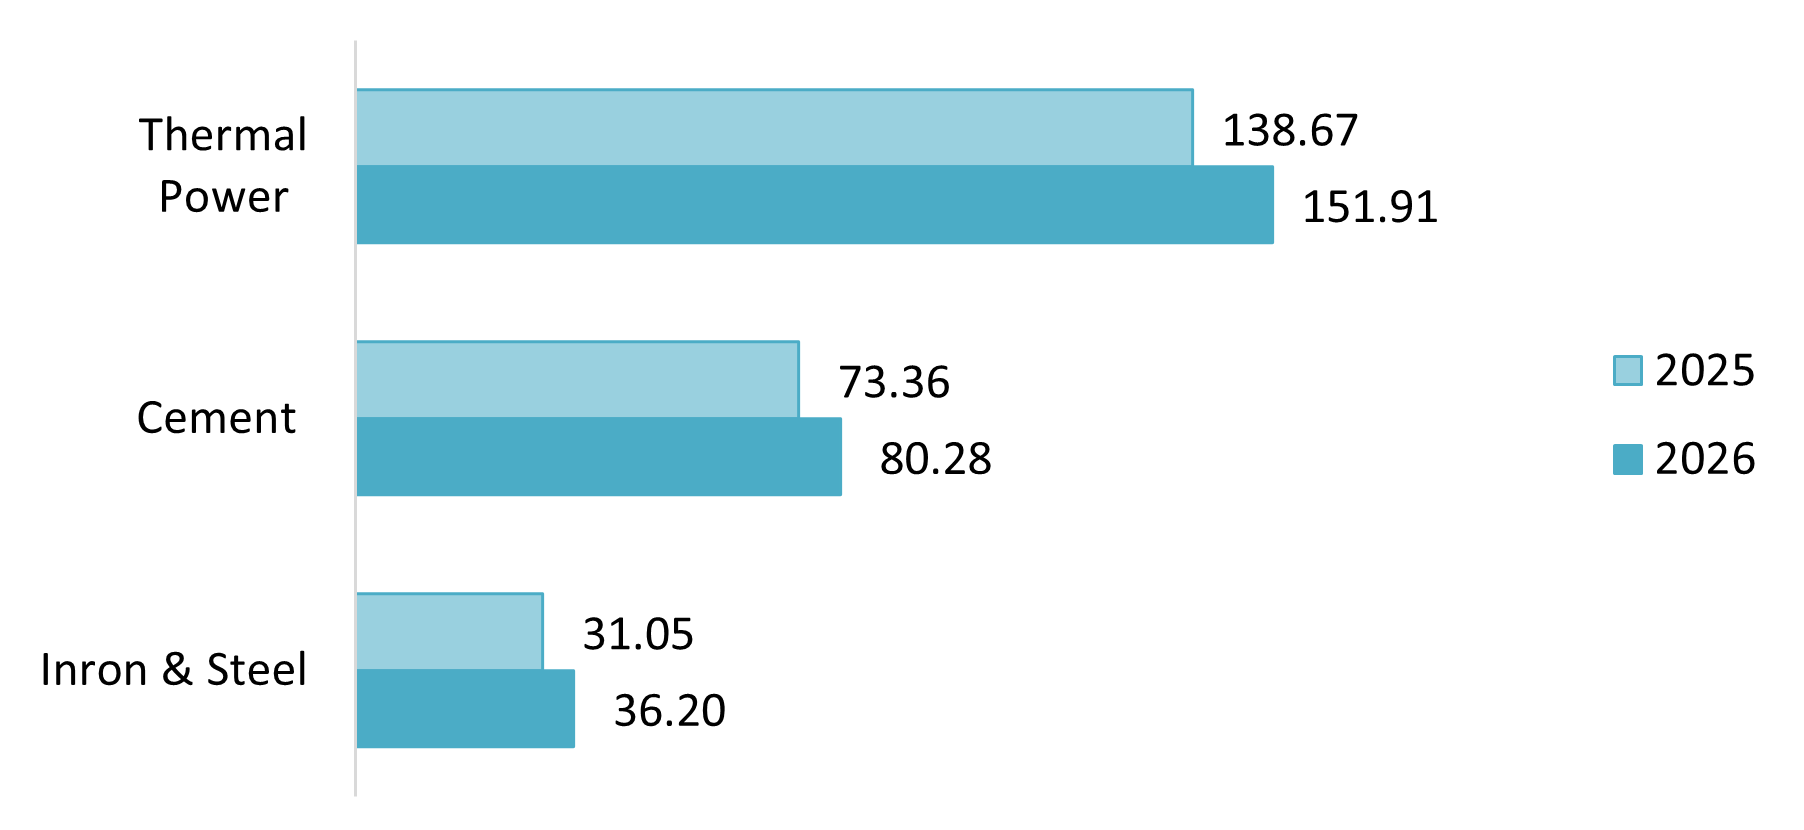
来源:B&Company根据 第699/QĐ-BNNMT号决定
如图所示,火力发电在两个年份的试点配额分配中均占据最大份额,2025年和2026年分别占总量的57.0%和56.6%。水泥位居第二,2025年和2026年分别占30.2%和29.9%;钢铁则分别占剩余的12.8%和13.5%。尽管2026年三个行业的配额量均有所增加,但总体分配格局基本不变,火力发电仍以较大优势在试点方案中占据主导地位。.
越南电力、钢铁和水泥行业获配额最高的排放企业
在企业层面,下表列出了各行业在该试点方案下获分配排放配额最高的五家企业。.
| 部门 | 不。. | 公司 | 成立年份 | 国家 | 地点 | 获分配配额
(单位:百万吨二氧化碳) |
|
| 2025 | 2026 | ||||||
| 电力 | 1 | AES-VCM MONG DUONG POWER CO., LTD | 2010 | 美国 | 广宁 | 12.19 | 13.35
|
| 2 | VINH TAN 1 POWER CO., LTD | 2013 | 中国 | 林东 | 11.86 | 12.99
|
|
| 3 | QUANG NINH THERMAL POWER JSC | 2003 | 越南 | 广宁 | 11.1 | 12.15
|
|
| 4 | CN GENCO3 – VINH TAN THERMAL POWER COMPANY | 2014 | 越南 | 林东 | 10.53 | 11.53
|
|
| 5 | HAI PHONG THERMAL POWER JSC | 2002 | 越南 | 海防市 | 10.24
|
11.23
|
|
| 钢 | 6 | FORMOSA HA TINH STEEL CORPORATION | 2008 | 台湾 | 哈潭 | 13.67 | 15.93
|
| 7 | HOA PHAT DUNG QUAT STEEL., JSC | 2017 | 越南 | 广义 | 11.22 | 13.08
|
|
| 8 | HOA PHAT HAI DUONG STEEL JSC | 2007 | 越南 | 海阳 | 4.5 | 5.24 | |
| 9 | THAI NGUYEN IRON AND STEEL JSC | 1998 | 越南 | 河内省 | 0.48 | 0.57 | |
| 10 | CAO BANG IRON AND STEEL JSC | 2006 | 越南 | 高平 | 0.4 | 0.46
|
|
| 水泥 | 11 | LONG SON CO., LTD – LONG SON CEMENT PLANT | 2016 | 越南 | 清化 | 8.51 | 9.13
|
| 12 | THANH THANG GROUP CEMENT JSC | 2013 | 越南 | 河南 | 6.85 | 7.5
|
|
| 13 | XUAN THANH CEMENT., JSC | 2012 | 越南 | 河南 | 5.3 | 5.8
|
|
| 14 | SONG LAM.,JSC | 2004 | 越南 | 河江 | 4.68 | 5.12
|
|
| 15 | NGHI SON CEMENT CORPORATION | 2011 | 日本 | 清化 | 3.88 | 4.24 | |
资料来源:B&Company的综合报告 第699/QĐ-BNNMT号决定
2026年电力、钢铁和水泥行业影响
电力
越南电力行业在2026年伊始便面临持续的需求压力。2026年3月31日,越南全国单日用电量首次突破10亿千瓦时,同比增长7.4%;系统峰值负荷达到48789兆瓦,较2025年同期增长5.4%。当日,燃煤发电量占总发电量的55%,表明尽管越南电力结构正在逐步多元化,但为满足不断增长的需求,尤其是在用电高峰期,越南仍然严重依赖化石燃料火力发电。[4].
因此,新批准的配额政策很可能最早在电力行业产生最为显著的影响。在试点分配机制下,火电约获得配额总量的57%,纳入范围包括34家电厂:22家燃煤电厂、7家燃气电厂、4家燃油电厂和1家混燃设施。农业与环境部表示,拟分配给火电行业的配额比预计的2025–2026年排放量低1.6–2%[5], ,但试点阶段的设计目标还包括帮助企业熟悉MRV和合规要求,且试点期间配额将免费分配。因此,第一年的影响不太可能表现为产量突然下降,而更可能体现为更严格的排放报告要求、更高效的燃料管理,以及对高碳排放强度的煤炭依赖型电厂施加更大压力。.
钢
尽管外部压力依然巨大,但越南钢铁行业在2026年呈现出更为明显的复苏趋势。据越南钢铁协会(VSA)预测,2025年越南粗钢产量将超过2470万吨,创五年来新高,比2024年增长约12%。粗钢消费量将达到2410万吨,同比增长12.9%;粗钢出口量将达到315万吨,同比增长12.8%。与此同时,该行业正面临着来自绿色贸易要求的日益增长的压力,尤其因为钢铁行业是越南受欧盟碳边境调节机制(CBAM)影响最大的行业之一。[6].
新批准的试点配额政策为钢铁行业的复苏进程增添了国内碳管理层面。该试点涵盖25家钢铁企业,包括6家高炉-转炉联合炼钢厂、9家电弧炉联合炼钢厂、9家中冷炉联合炼钢厂和1家高炉-电弧炉联合炼钢厂。由于高炉-转炉联合炼钢厂的排放强度较高,因此获得的配额份额最大。农业与环境部表示,拟议的钢铁配额比2025-2026年的预计排放量低约3.8%-4.4%。因此,该政策在第一年更有可能加强工厂层面的排放核算、能效控制,以及对碳排放强度较高的综合性钢铁生产商与电弧炉、中冷炉等相对低排放工艺进行基准比较,而不是立即导致钢铁行业产量下降。
水泥
越南水泥行业进入2026年时需求环境有所改善,但结构性供应过剩问题依然存在。根据2026年初公布的行业数据,总设计产能超过1.28亿吨,而2025年实际水泥产量约为1.17亿吨。国内水泥消费量达到约7442万吨,同比增长超过17%,表明尽管水泥行业的供应基础仍然大于国内需求,但到2025年,国内市场已出现显著复苏。[7]. 。建设部还多次指出,越南水泥行业仍呈现产能高企和持续供过于求的特征。.
在这一背景下,配额政策可能会加大企业开展运营脱碳的压力,而不是立即调整产量。水泥行业约占试点配额总量的30%,覆盖51家熟料生产设施,拟分配配额比预计的2025–2026年排放量低约4–4.5%。由于水泥属于难减排行业,熟料生产过程中存在大量工艺排放,第一年的影响可能主要集中在改善排放监测、增强降低熟料使用强度的激励,以及更广泛地采用替代燃料和开展能效升级;随着碳约束逐步趋严,更显著的竞争影响将逐渐显现。.
结论
总体而言,2025–2026年试点配额方案是越南将碳管理转化为高排放行业实际要求的重要第一步。短期内,其主要影响可能包括加强排放监测、加大合规压力,以及推动电力、钢铁和水泥行业更加重视碳效率。随着时间推移,这一试点阶段预计将为建立更完善、更具竞争力的碳市场奠定基础。.
了解更多
*如果您希望引用本文中的任何信息,请善意地引用来源,并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,我们是首家专注于越南市场调研的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查和商业配对。此外,我们近期还建立了一个包含超过90万家越南企业的数据库,可用于寻找合作伙伴和分析市场。. 如有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://primeminister.chinhphu.vn/full-remarks-by-pm-pham-minh-chinh-at-cop26-11240273.htm
[2] https://datafiles.chinhphu.vn/cpp/files/vbpq/2025/01/232-ttg.signed.pdf
[3] https://datafiles.chinhphu.vn/cpp/files/vbpq/2026/02/263-ttg.signed.pdf
[4] https://moit.gov.vn/tin-tuc/su-dung-nang-luong-tiet-kiem-va-hieu-qua/nhu-cau-su-dung-dien-toan-quoc-lan-dau-dat-tren-1-ty-kwh-trong-nam-2026.html
[5] https://mae.gov.vn/chuan-bi-thi-iem-phan-bo-han-ngach-phat-thai-khi-nha-kinh-20664.htm
[6] https://vsa.com.vn/nganh-thep-viet-nam-nhin-lai-2025-trien-vong-2026/
[7] https://ximang.vn/vncr-2025-tieu-thu-xi-mang-noi-dia-giu-vai-tro-hap-thu-san-luong-toan-nganh
相关文章



登录 / 注册
订阅新闻通讯