 简体中文
 English
 日本語
 Tiếng Việt
 한국어
Vietnam's overall direction aims to foster a more investor-friendly environment to meet the country's massive energy development needs.

2710 月2026
最新消息及报告
评论: 没有评论.
受不断扩大的需求推动,向更加平衡的电力系统转型正在加速推进,修订后的PDP8作为其总体框架。风电、太阳能和天然气将发挥更大作用,而输电加固、储能以及LNG基础设施建设将支持系统稳定运行。私人资本正通过购电协议(PPA)和平台交易重新进入市场,但成败取决于方案设计是否可信、许可是否清晰,以及电网接入是否灵活。.
基础统计
| 指标 | 单元 | 2020 | 2021 | 2022 | 2023 | 2024 |
| 发电容量 | GW | 69.1 | 76.6 | 77.8 | 80.6 | 82.4 |
| 发电量 | 十亿千瓦时 | 247 | 268 | 271 | 281 | 309 |
| 燃煤发电 | % | 50 | 44 | 39 | 46 | 50 |
| 水力发电 | % | 30 | 29 | 35 | 29 | 29 |
| 可再生能源 | % | 5 | 11 | 13 | 14 | 13 |
| 其他 | % | 16 | 15 | 13 | 11 | 9 |
| 平均零售电价(不含增值税) | 越南盾/千瓦时 | 1,864 | 1,864 | 1,864 | 2,007 | 2,103 |
| 电力行业外国直接投资流入额 | 十亿美元 | 5.2 | 8.0 | 2.3 | 2.4 | 1.4 |
数据来源:统计局
规定
电力行业通过电力发展规划(PDP)进行集中管理。最新版本是根据2025年4月15日第768/QĐ-TTg号决定修订的PDP8。此次修订在维持2050年净零目标的同时,提高了风电目标(2030年前陆上/沿海26-38GW,海上约17GW),调整了LNG引入时间表,限制新建燃煤电厂,并优先推进电网扩建和储能。.
总体而言,监管环境正处于转型之中。政府在投资激励措施(开放持股、公共-私营伙伴关系(PPP模式)、通过PDP8进行明确规划)与国家监管(维持对关键基础设施和定价的控制)之间寻求平衡。近期立法加强了与国际实践的衔接(如电网接入、批发电力市场),并扩大了私营部门参与。此外,2020年和2021年对《投资法》和《企业法》的修订推进了流程简化和监管放宽,使能源投资者受益。.
然而,总体来看,政策不够清晰且频繁变化,仍令投资者感到困惑。越南电力集团(EVN)在发电、采购和配电职能分离方面进展缓慢,关于直接购电协议(DPPA)和电价机制的规定仍处于试点阶段。输电网接入审批和出力削减补偿缺乏透明机制,加之工贸部、EVN和地方政府之间权责重叠,给项目开发和财务规划带来不确定性。.
尽管官僚主义壁垒以及购电协议(PPA)可融资性方面的挑战依然存在,但总体方向旨在营造更加有利于投资者的环境,以满足越南巨大的能源发展需求。随着越南推进2050年净零排放目标,预计将进一步更新监管框架,包括颁布《可再生能源法》以及于2025年试点推出碳定价机制。这些举措预计将为投资者提供更明确的指导和激励,并与市场机制保持一致。.
市场概况
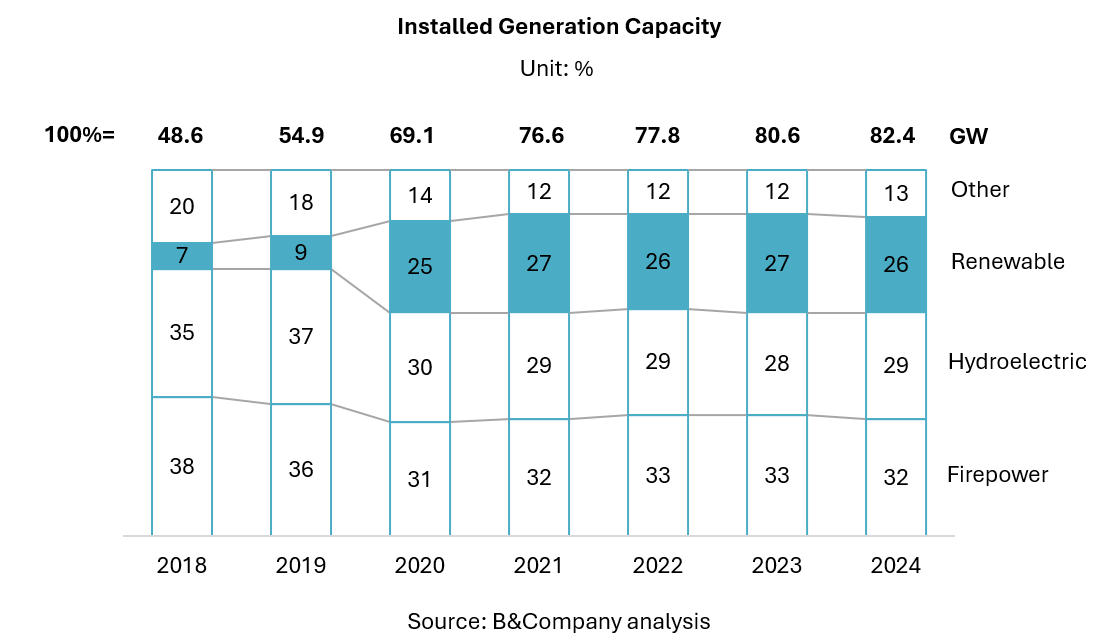
能源市场的发电容量快速增长,从2018年的49 GW增至2024年的82 GW(年增长率为9%)。这一增长主要由可再生能源(太阳能和风能)的大幅扩张以及新建燃气发电厂推动。值得注意的是,可再生能源发展势头强劲,容量从2018年的3.4 GW增至2024年的21.4 GW,约占总容量的26%。.
与此同时,电力需求以每年10%的速度增长[1]. 。鉴于发电量强劲扩张,政府预计到2030年,电力消费仍将保持两位数增长。.
已安装发电容量——越南能源行业
电力需求主要由制造业驱动,其用电量占电力总量的50%以上(家庭用电约占31%,商业用电约占12%)[2]. 。随着全国电气化基本完成,当前需求增长源于新建制造设施和城市化进程。然而,随着生活水平提高,电力供应偶尔难以满足需求。2023年,北部地区需求创纪录增长,加之水力发电量下降,导致电力短缺和有计划停电。确保能源安全和稳定的电力供应,已成为规划者和投资者的首要任务。.
太阳能
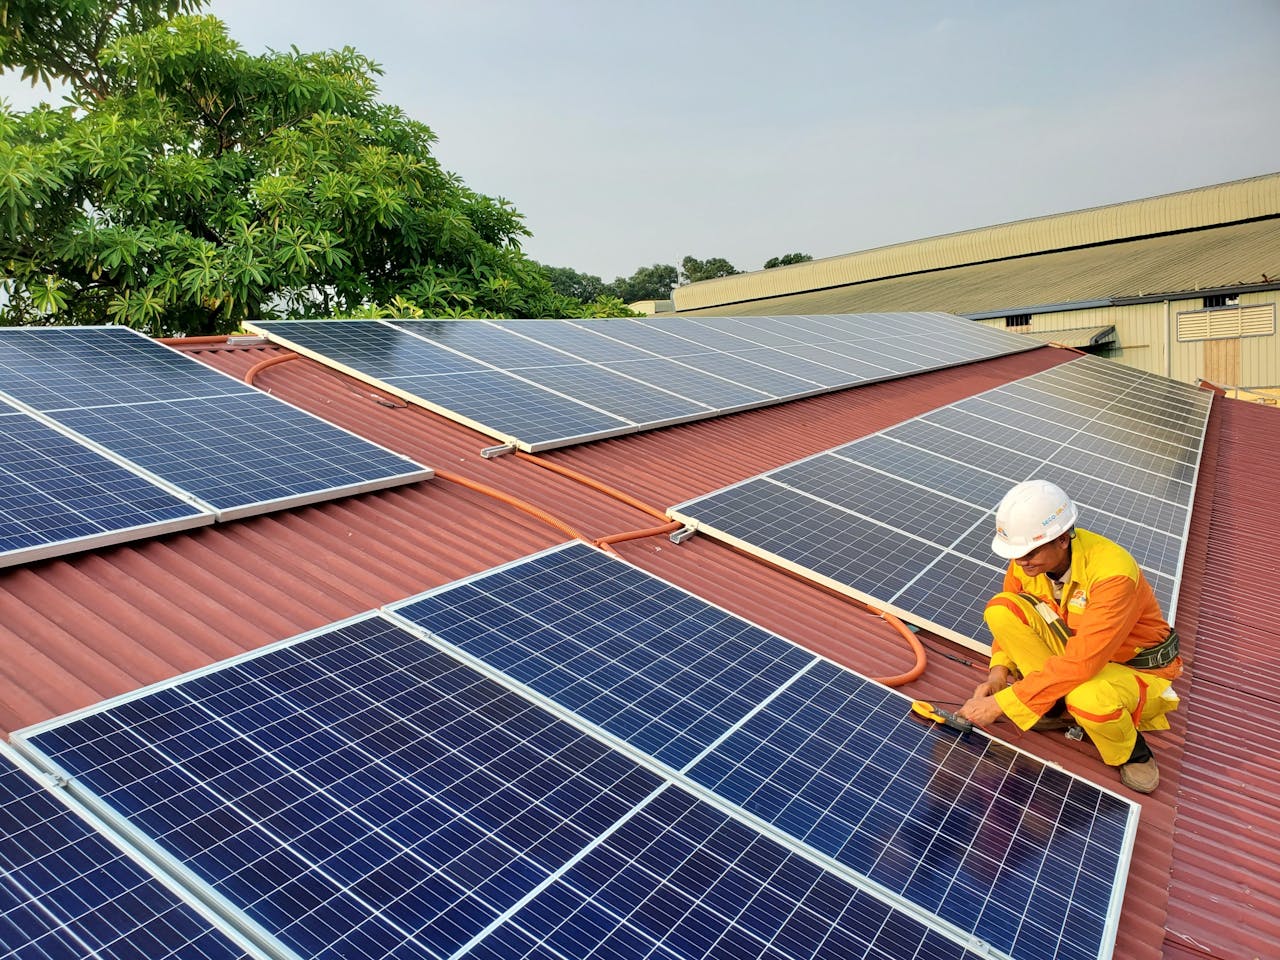
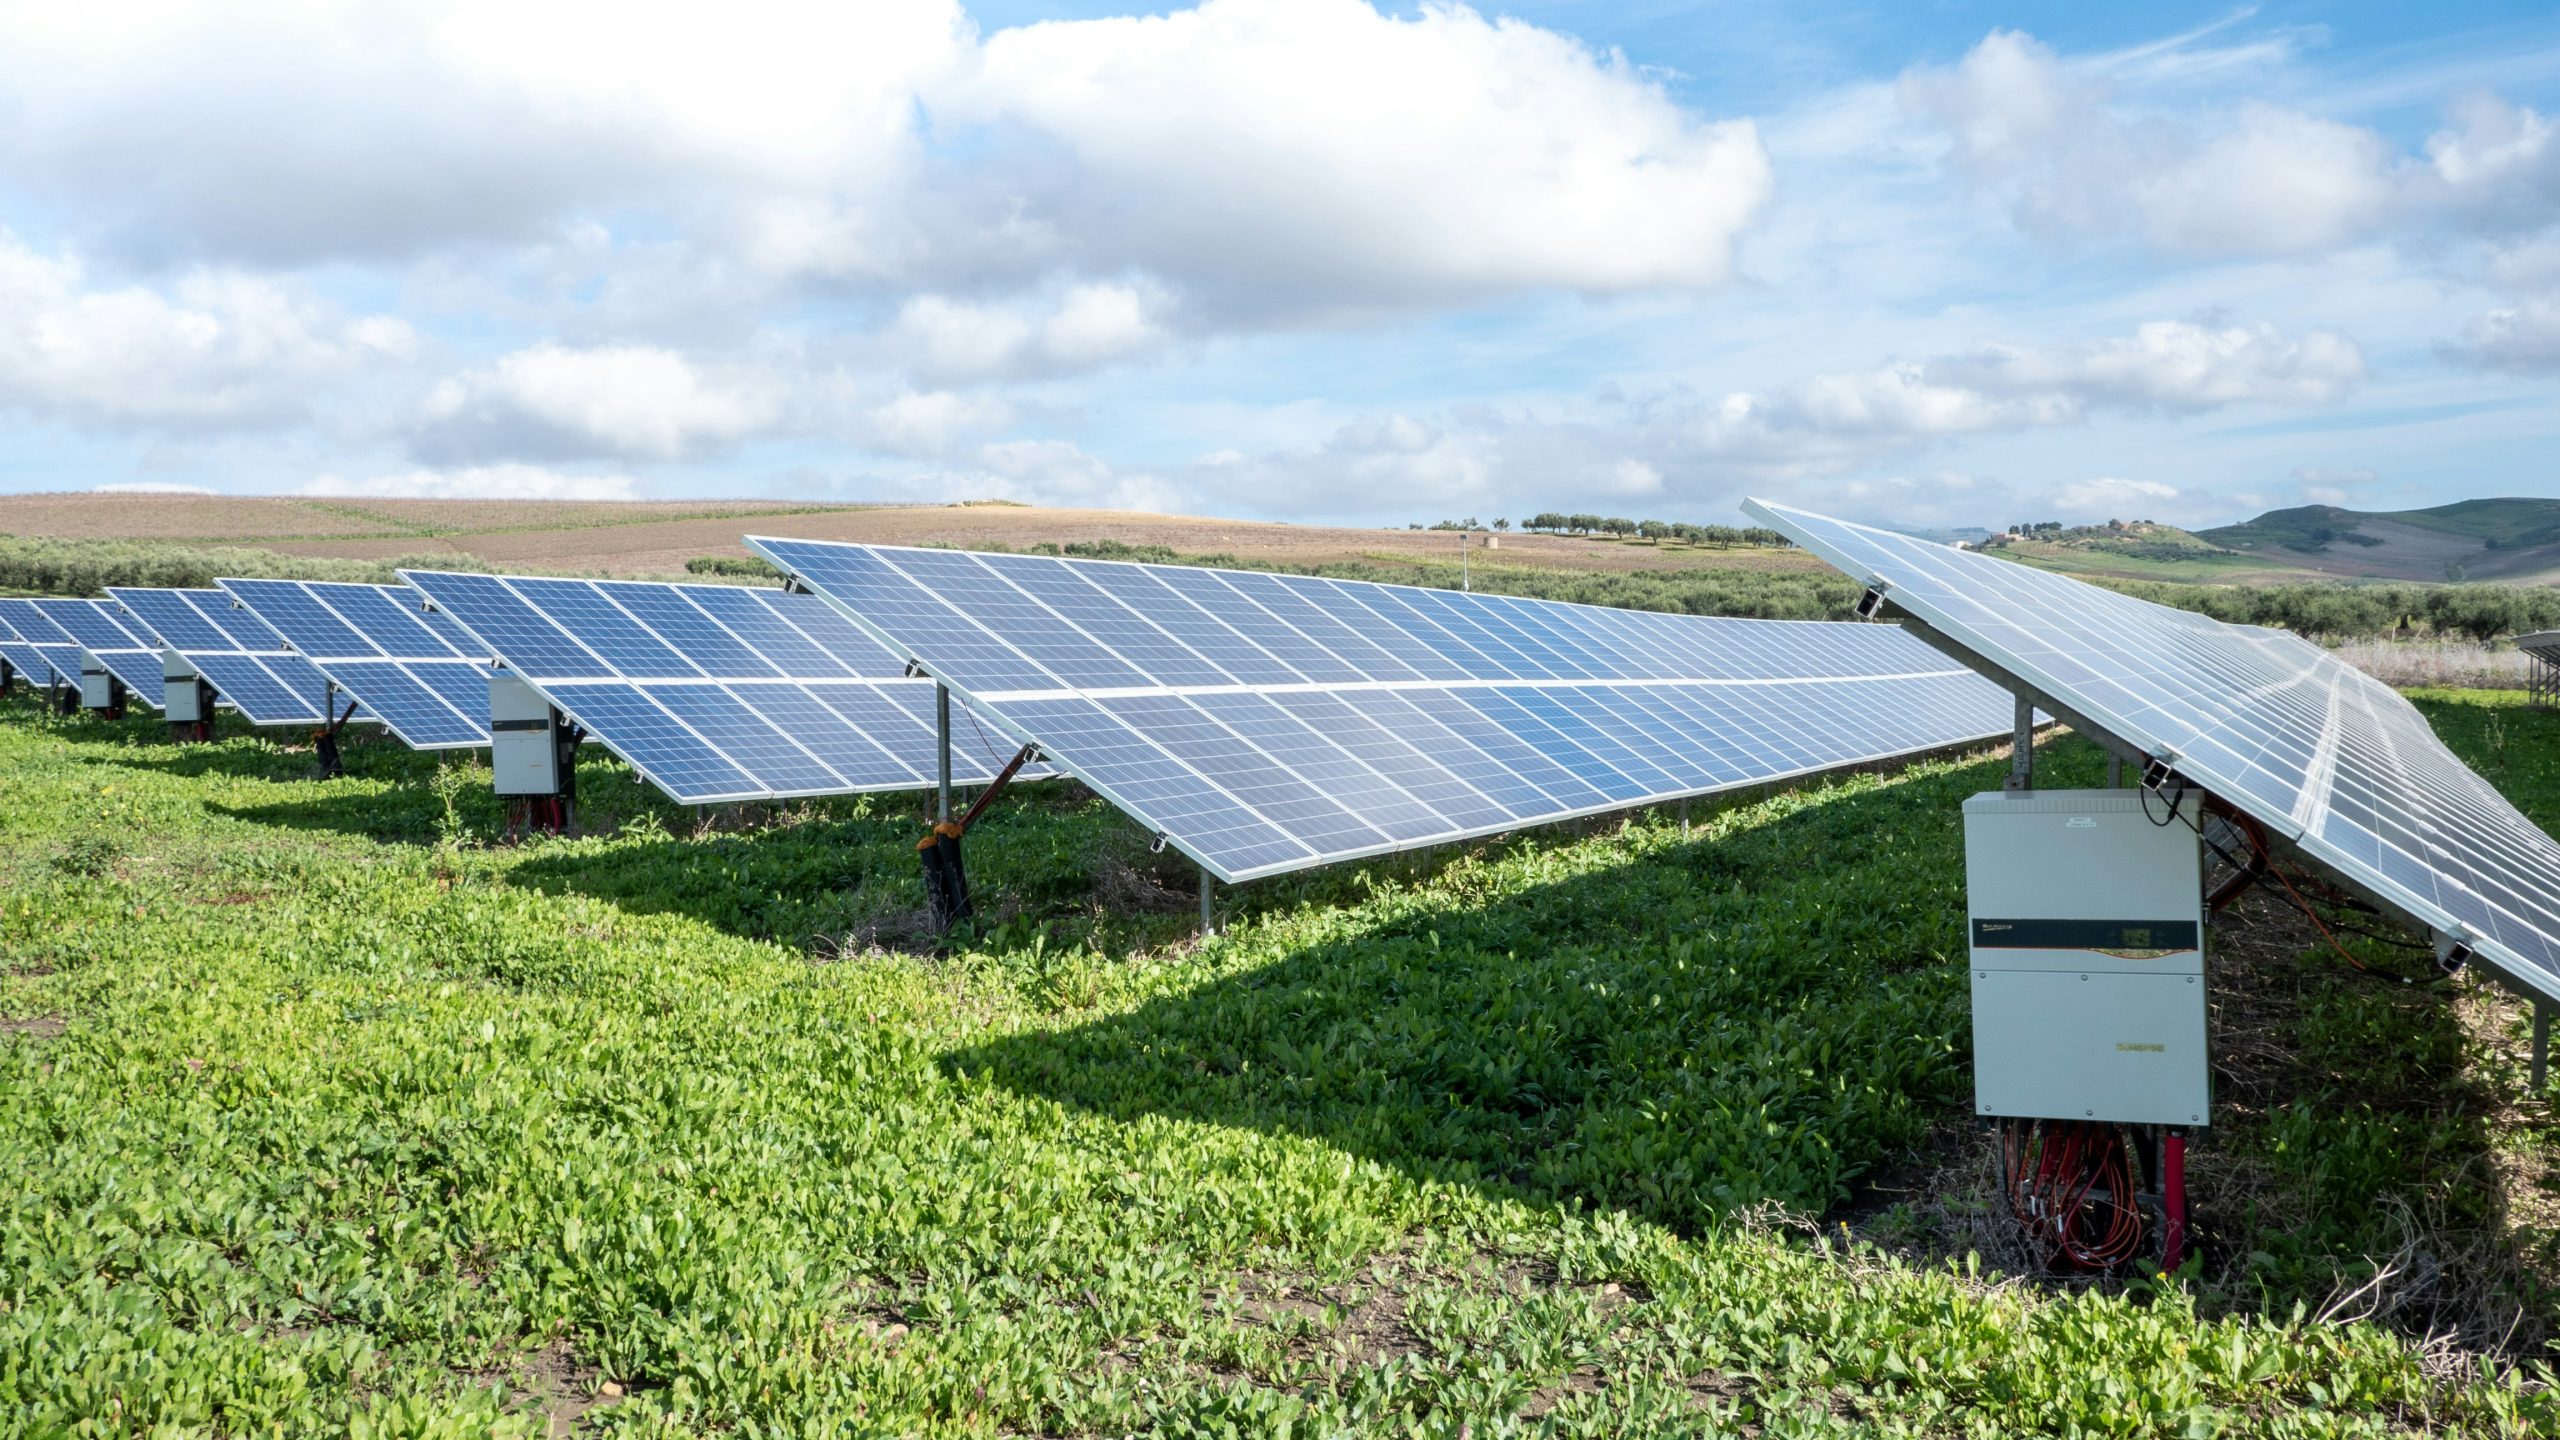
越南太阳能发电容量位居全球前列。截至2023年底,太阳能发电容量约为18.6 GW,使其成为东南亚最大的太阳能市场之一。太阳能发电量约为26 TWh,约占可再生能源发电量的68%。.
相关政策继续支持太阳能扩张。修订后的PDP8重申2050年净零排放目标,将太阳能发电定位为2030年电力结构的核心,并旨在加强输电电网和储能设施建设。政府要求EVN按照上一年度电力市场平均价格收购屋顶光伏发电的剩余电量。.
外国投资仍然活跃,尤其是通过并购(M&A)开展的投资。.
– ACEN(菲律宾)收购了Super Energy太阳能发电网络最高达49%的股权(约837 MWp:峰值兆瓦)。该网络包括Loc Ninh 1–3 Cluster(550 MWp,Binh Phuoc)和An Giang-Ninh Thuan设施等项目。.
– SP Group(新加坡)与BCG Energy成立合资企业。初期收购了(原)14个省份的61 MWp屋顶光伏设施,并计划到2025年达到500 MWp。.
– SkyX Solar(VinaCapital)和EDF Renewables(法国)正在扩展商业及工业屋顶光伏设施,其中包括从Sungrow运营资产中收购30 MWp。两家公司为多个省份的企业客户提供服务。.
Sinenergy的Ninh Thuan 1电站(Super Energy旗下9个太阳能项目之一)
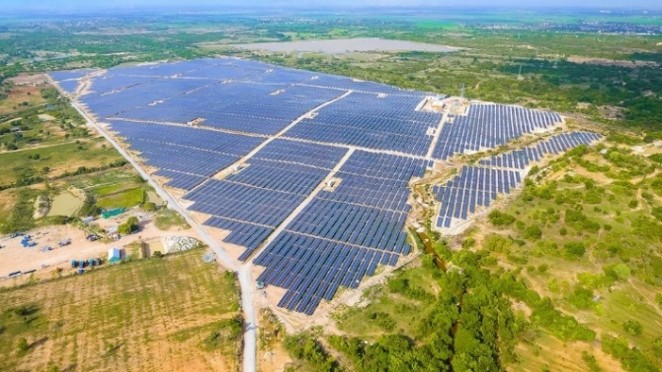
来源:Super Energy
风力发电
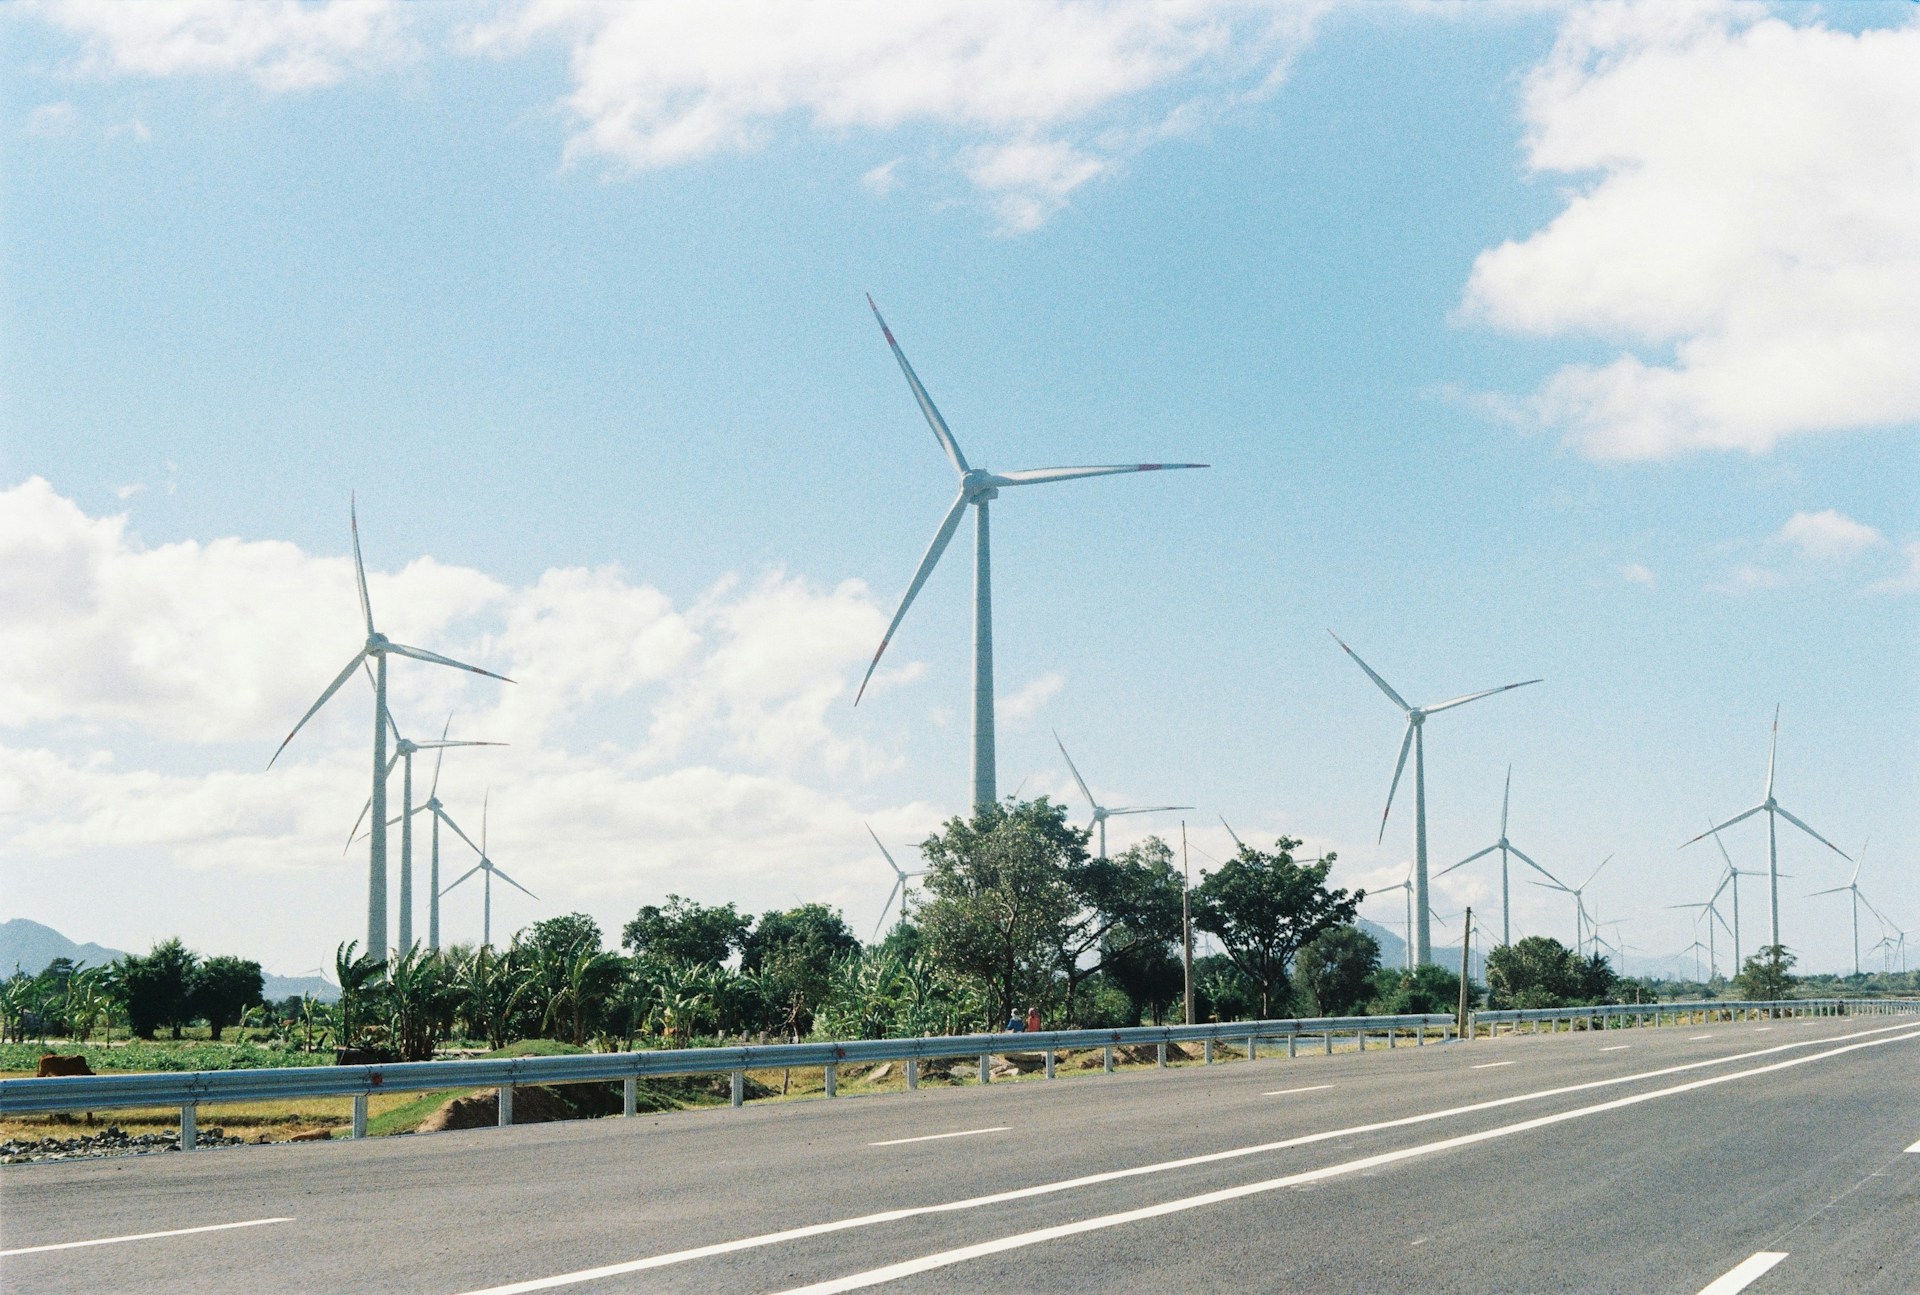
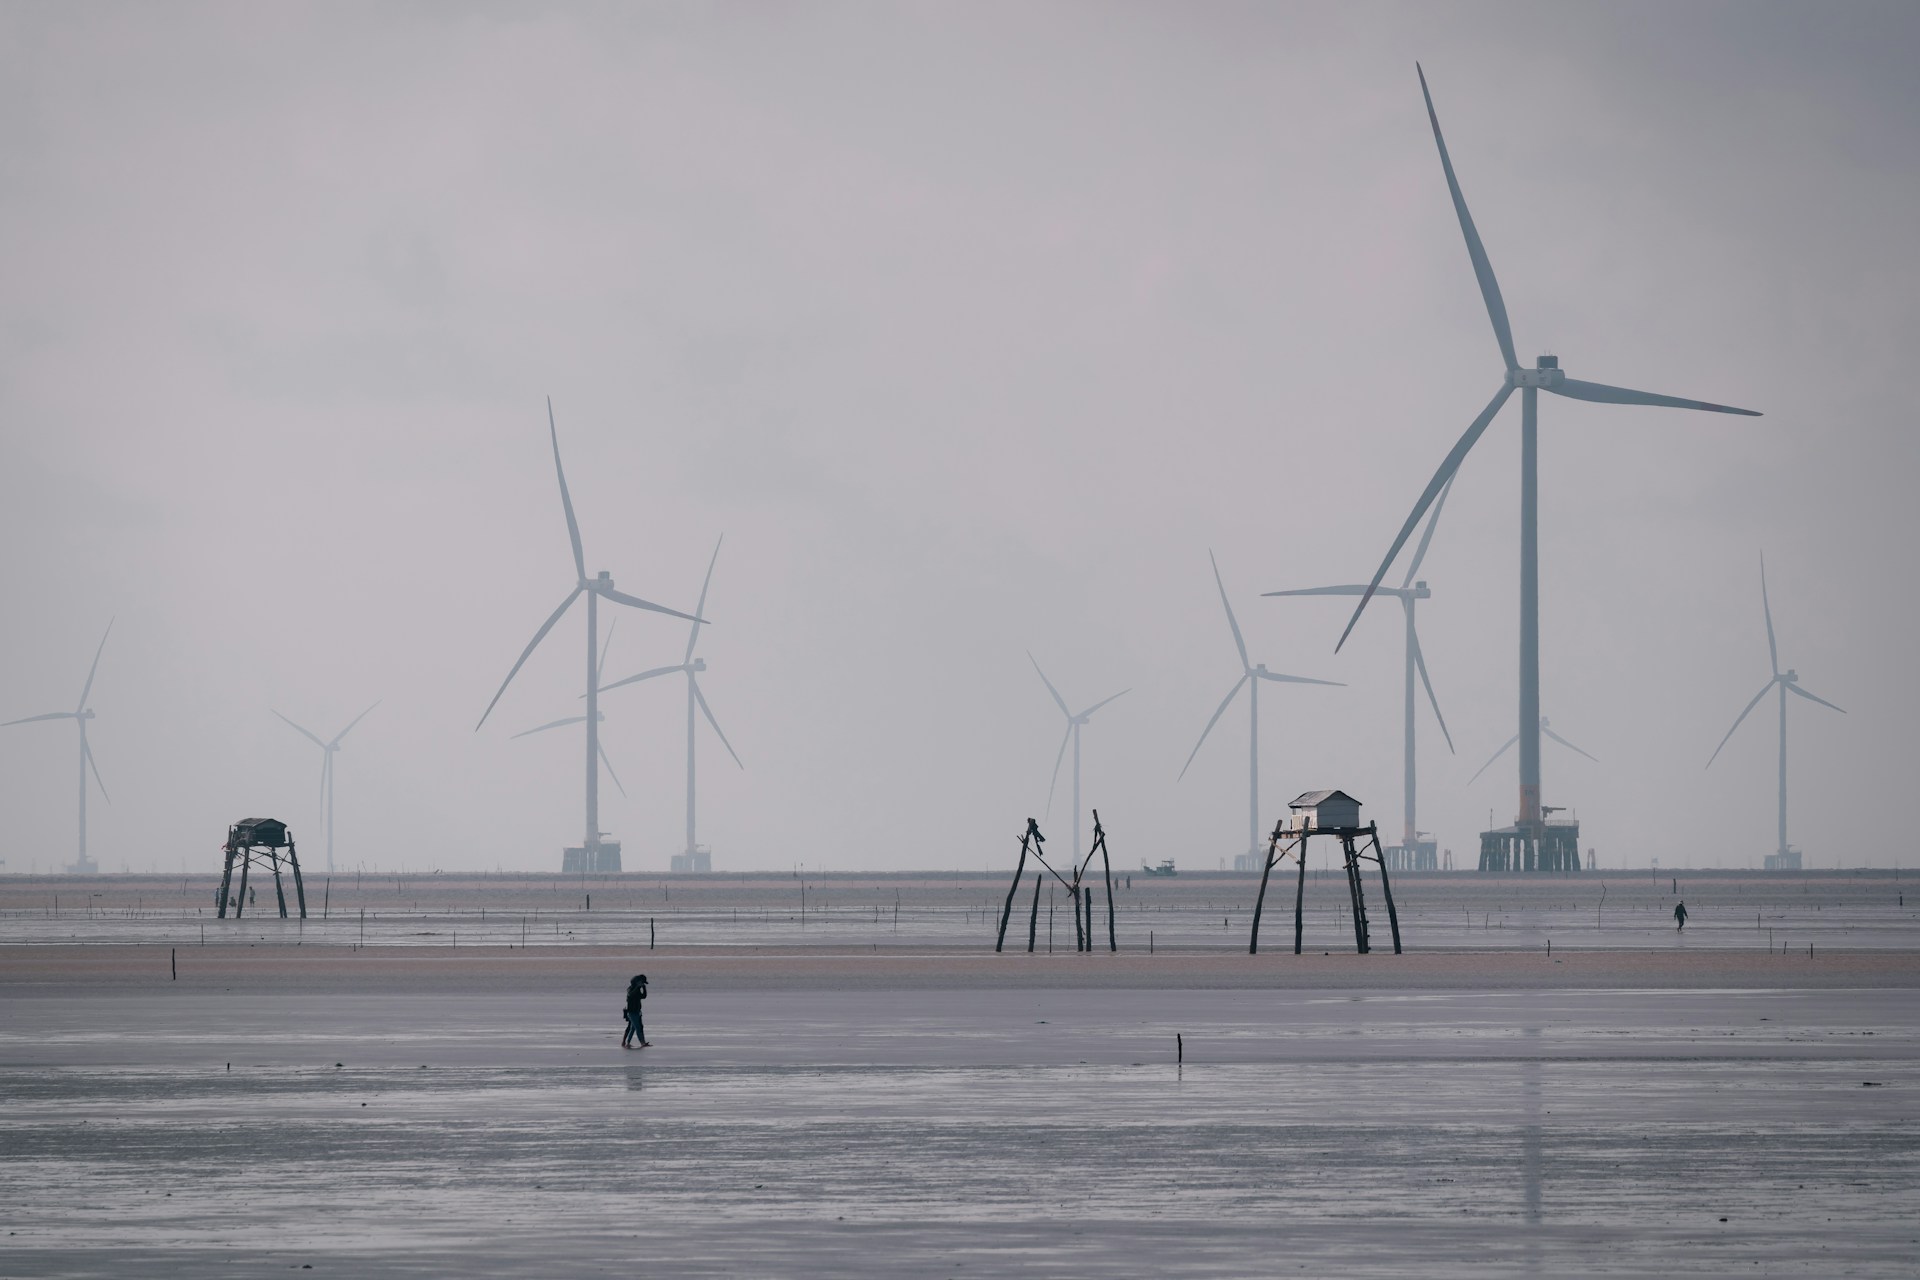
陆上/近海风电从2018年接近于零快速扩张,截至2023年底已达到约5GW。风力发电量约为12TWh,约占可再生能源发电量的31%。.
修订后的PDP8提高了2030年前陆上及近海风电的发展目标,同时计划分阶段建设海上风电(2030年至2035年间达到6-17GW)。在截至2025年初的规划制定过程中,考虑到成本和可行性因素,海上风电和LNG的短期发展规模有所下调,而太阳能、陆上风电和储能的发展则得到加速。尽管海上风电的长期愿景仍然存在,但多家国际开发商于2024年暂停进入越南海上风电市场。.
近期主要投资包括:
– B&T Quang Binh陆上风电集群(252 MW,Quang Binh):于2021年10月开始商业运营。该项目由AMI Renewables(越南)和ACEN(菲律宾)合资开发。.
– BIM Wind(88 MW,宁顺省):于2022年12月从ADB和JICA获得约 $107 百万美元融资
– Van Canh Onshore(143 MW,平定省):预计于2025年获批。由Nexif Ratch Energy(新加坡/泰国)牵头
– PNE AG海上风电提案(约2,000 MW,平定省):自2024年以来处于省级审查阶段。PNE AG(德国),预计投资约46亿美元
主要参与者
电力行业由国有企业EVN主导。EVN负责电力输配电,并且是唯一的电力批发采购方。与此同时,私营和外资独立发电商(IPPs)已在发电领域获得较大市场份额。电力市场结构正逐步在发电层面变得更具竞争性,但批发和零售环节的竞争仍然有限。.
能源行业主要参与者
| 不 | 公司 | 国家 | 成立时间 | 总部 | 概述 |
| 1 | Vietnam Electricity Corporation(EVN) | Vietnam | 1995 | 河内 | 100%国有企业,在全国范围内对发电和配电实行垂直一体化管理。运营国家输电电网,并且是所有发电厂电力的唯一采购方。. |
| 2 | Vietnam Oil and Gas Group(PetroVietnam) | Vietnam | 1977 | 河内 | 负责石油和天然气生产及加工的国有综合性企业集团。子公司包括:PVEP(上游勘探)、PV Gas(天然气管道和液化天然气)、PV Power(发电)、BSR(炼油) |
| 3 | Vietnam Coal and Mineral Industries Group(Vinacomin) | Vietnam | 2005 | 河内 | 负责煤炭和矿产开采以及燃煤电厂运营的国有企业。管理主要煤矿(主要为广宁省的无烟煤),并向发电厂和工业企业供应煤炭燃料 |
| 4 | Vietnam Petroleum Group(Petrolimex) | Vietnam | 1956 | 河内 | 最大的石油产品分销商,在成品油市场(汽油、柴油等)占据主导地位。并非电力生产商。在全国运营约2,700座加油站。. |
| 5 | Trungnam | Vietnam | 2004 | 胡志明市 | 业务从建筑和基础设施拓展至能源领域,并于2018年至2021年成为太阳能和风力发电领域的先行者。投资建设了包括东南亚最大的太阳能电站Trung Nam Thuan Nam Solar Farm(450MW)和Ea Nam Wind Power Plant(得乐省,400MW)在内的大型项目。. |
来源:B&Company 分析
市场趋势
可再生能源与清洁能源转型快速推进:2019年至2021年,上网电价机制带动了数百亿美元的私人投资,推动太阳能和风力发电厂快速建设。2022年,越南成为东南亚太阳能发电装机容量最大的国家,在有利条件下,可再生能源占发电量的50%[3]. 。这一快速转变与政府PDP8政策相一致,即到2050年逐步淘汰煤炭,并转向可再生能源和天然气。对于投资者而言,机遇存在于太阳能、风能(海上风电的估计技术潜力为600GW[4])、电池储能及相关供应链业务。然而,可再生能源装机容量的快速扩张已超过电网发展速度,输电能力不足导致太阳能和风电出力受到限电。2023年,许多已完工的太阳能和风电项目难以获得购电协议(PPAs)和电网接入,导致行业陷入停滞期。对此,相关部门计划扩大电网规模并引入新的定价机制,以推动停滞项目投入运营。.
基础设施投资:为解决电网和燃料基础设施短缺问题,投资力度正在加大。越南政府估计,到2030年电网扩建所需投资达150亿美元。当前重点之一是建设一条新的500kV输电线路,将可再生能源丰富的地区(越南中部和南部)与北部及胡志明市等高需求地区连接起来。在能源进口和海外贸易基础设施方面,Thi Vai LNG(巴地—头顿省)于2023年7月在越南首次进口液化天然气后开始运营,并于同年10月正式启用。与此同时,Son My LNG(平阳省)计划于2027年开始商业运营。此外,越南正在扩大从老挝进口电力的规模,目标是在2025年前达到约3,000 MW。关于越南与新加坡之间的能源合作,向新加坡出口可再生能源已从签署谅解备忘录(MoU)推进至技术工作阶段。PDP8预计,到2035年出口规模将达到5—10 GW。这一基础设施扩张正在输电设施、电网技术、液化天然气供应和项目融资等领域创造新的商业机会。.
阅读更多
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专门从事越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查和商业配对。此外,我们最近开发了一个涵盖越南超过1,000,000家公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 24 3978 5165 |
[1] International Trade Administration(2024年)
[2] Sipet(2024年)
[3] Mekong eye(2024年)
[4] VOV(2025年)
相关文章



登录 / 注册
订阅新闻通讯