 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Vietnam's overall direction aims to foster a more investor-friendly environment to meet the country's massive energy development needs.

27/10/2026
Tin tức & Báo cáo mới nhất
Bình luận: Không có bình luận.
Được thúc đẩy bởi nhu cầu gia tăng, quá trình chuyển dịch sang một hệ thống điện cân bằng hơn đang được đẩy nhanh, với PDP8 sửa đổi đóng vai trò là khung định hướng. Điện gió, điện mặt trời và khí đốt sẽ đảm nhận vai trò lớn hơn, trong khi củng cố lưới truyền tải, lưu trữ năng lượng và phát triển hạ tầng LNG sẽ hỗ trợ vận hành ổn định. Vốn tư nhân đang quay trở lại thị trường thông qua các hợp đồng mua bán điện (PPA) và giao dịch nền tảng, nhưng thành công phụ thuộc vào thiết kế cơ chế đáng tin cậy, cấp phép rõ ràng và khả năng tiếp cận lưới điện linh hoạt.
Thống kê cơ bản
| Các chỉ số | Đơn vị | 2020 | 2021 | 2022 | 2023 | 2024 |
| Công suất phát điện | GW | 69.1 | 76.6 | 77.8 | 80.6 | 82.4 |
| Sản lượng điện | Tỷ kWh | 247 | 268 | 271 | 281 | 309 |
| Nhiệt điện than | % | 50 | 44 | 39 | 46 | 50 |
| Thủy điện | % | 30 | 29 | 35 | 29 | 29 |
| Năng lượng tái tạo | % | 5 | 11 | 13 | 14 | 13 |
| Khác | % | 16 | 15 | 13 | 11 | 9 |
| Giá điện bán lẻ bình quân (chưa bao gồm VAT) | VND/kWh | 1,864 | 1,864 | 1,864 | 2,007 | 2,103 |
| Dòng vốn FDI vào ngành điện | Tỷ USD | 5.2 | 8.0 | 2.3 | 2.4 | 1.4 |
Nguồn: Tổng cục Thống kê
Quy định
Ngành điện được quản lý tập trung thông qua Quy hoạch Phát triển Điện lực (PDP). Phiên bản mới nhất là PDP8 sửa đổi theo Quyết định 768/QĐ-TTg ngày 15 tháng 4 năm 2025. Bản sửa đổi này giữ nguyên mục tiêu phát thải ròng bằng 0 vào năm 2050, đồng thời nâng mục tiêu điện gió (trên bờ/ven biển 26-38 GW vào năm 2030, ngoài khơi khoảng 17GW), điều chỉnh lộ trình đưa LNG vào hệ thống, hạn chế các dự án nhiệt điện than mới, và ưu tiên mở rộng lưới điện cùng lưu trữ năng lượng.
Nhìn chung, môi trường pháp lý đang trong giai đoạn chuyển đổi. Chính phủ cân bằng giữa các ưu đãi đầu tư (mở rộng sở hữu, mô hình đối tác công tư (PPP), quy hoạch rõ ràng thông qua PDP8) với sự giám sát của Nhà nước (duy trì kiểm soát đối với hạ tầng trọng yếu và giá điện). Các quy định pháp luật gần đây đã tăng cường sự phù hợp với thông lệ quốc tế (ví dụ: tiếp cận lưới điện, thị trường điện bán buôn) và mở rộng sự tham gia của khu vực tư nhân. Bên cạnh đó, các sửa đổi năm 2020 và 2021 đối với Luật Đầu tư và Luật Doanh nghiệp đã thúc đẩy đơn giản hóa thủ tục và nới lỏng quy định, qua đó mang lại lợi ích cho nhà đầu tư năng lượng.
Tuy nhiên, nhìn chung, nhà đầu tư vẫn còn bối rối trước các chính sách chưa rõ ràng và thay đổi thường xuyên. Tiến độ tách bạch vai trò phát điện, mua điện và phân phối tại Tập đoàn Điện lực Việt Nam (EVN) còn chậm, và các quy định liên quan đến Hợp đồng mua bán điện trực tiếp (DPPA) cũng như cơ chế giá điện vẫn đang trong giai đoạn thí điểm. Việc thiếu các cơ chế minh bạch đối với phê duyệt đấu nối lưới truyền tải và bồi thường cắt giảm sản lượng, cùng với sự chồng chéo thẩm quyền giữa Bộ Công Thương, EVN và chính quyền địa phương, tạo ra sự bất định trong phát triển dự án và lập kế hoạch tài chính.
Mặc dù các rào cản hành chính và những thách thức liên quan đến khả năng vay vốn của PPA vẫn tồn tại, định hướng chung là xây dựng một môi trường thuận lợi hơn cho nhà đầu tư nhằm đáp ứng nhu cầu phát triển năng lượng rất lớn của đất nước. Trong bối cảnh Việt Nam theo đuổi mục tiêu phát thải ròng bằng 0 vào năm 2050, các cập nhật quy định tiếp theo đang được lên kế hoạch, bao gồm việc ban hành Luật Năng lượng tái tạo và triển khai thí điểm cơ chế định giá carbon vào năm 2025. Những động thái này được kỳ vọng sẽ cung cấp cho nhà đầu tư hướng dẫn và cơ chế khuyến khích rõ ràng hơn, phù hợp với các cơ chế thị trường.
Tổng quan thị trường
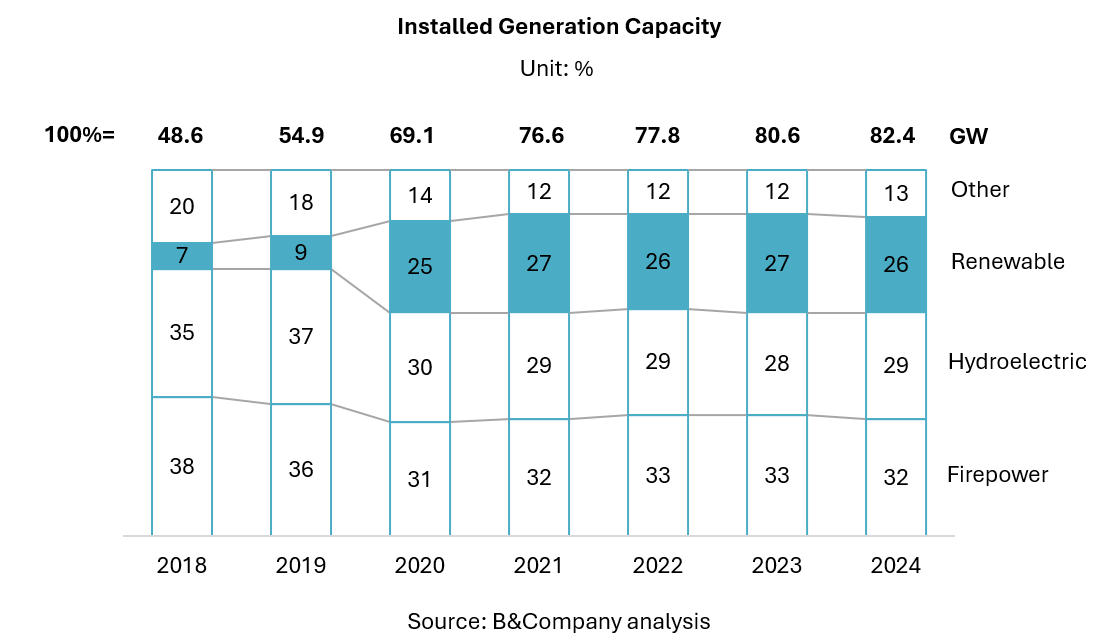
Thị trường năng lượng đã tăng trưởng nhanh xét về công suất phát điện, từ 49 GW năm 2018 lên 82 GW năm 2024 (tốc độ tăng trưởng hằng năm 9%). Động lực tăng trưởng đến từ việc mở rộng đáng kể năng lượng tái tạo (điện mặt trời và điện gió) cùng các nhà máy điện khí mới. Đáng chú ý, năng lượng tái tạo đã tăng mạnh từ 3,4 GW năm 2018 lên 21,4 GW năm 2024, chiếm khoảng 26% tổng công suất.
Trong khi đó, nhu cầu điện tăng trưởng với tốc độ hằng năm 10%[1]. Phản ánh đà mở rộng sản xuất mạnh mẽ này, Chính phủ dự báo tiêu thụ điện sẽ tiếp tục tăng trưởng ở mức hai chữ số đến năm 2030.
Công suất phát điện lắp đặt – Ngành năng lượng Việt Nam
Nhu cầu điện chủ yếu được thúc đẩy bởi lĩnh vực sản xuất, tiêu thụ hơn 50% sản lượng điện (hộ gia đình khoảng 31%, thương mại khoảng 12%)[2]. Trong bối cảnh điện khí hóa trên toàn quốc về cơ bản đã hoàn tất, tăng trưởng nhu cầu hiện nay bắt nguồn từ các cơ sở sản xuất mới và quá trình đô thị hóa. Tuy nhiên, khi mức sống tăng lên, nguồn cung đôi khi gặp khó khăn trong việc đáp ứng kịp thời. Năm 2023, tăng trưởng nhu cầu kỷ lục tại miền Bắc và sản lượng thủy điện sụt giảm đã dẫn đến tình trạng thiếu điện và cắt điện theo kế hoạch. Bảo đảm an ninh năng lượng và nguồn cung điện ổn định đã trở thành ưu tiên hàng đầu đối với cả các cơ quan quy hoạch và nhà đầu tư.
Năng lượng mặt trời
Công suất điện mặt trời của Việt Nam thuộc nhóm cao nhất thế giới. Đến cuối năm 2023, công suất điện mặt trời đạt khoảng 18,6 GW, đưa Việt Nam trở thành một trong những thị trường lớn nhất Đông Nam Á. Sản lượng điện mặt trời đạt khoảng 26 TWh, chiếm khoảng 68% điện năng tái tạo.
Các chính sách tiếp tục hỗ trợ mở rộng lĩnh vực này. PDP8 điều chỉnh tái khẳng định mục tiêu phát thải ròng bằng 0 vào năm 2050, xác định điện mặt trời là một cấu phần trọng tâm trong cơ cấu nguồn điện đến năm 2030, đồng thời hướng tới củng cố lưới điện truyền tải và hệ thống lưu trữ. Chính phủ yêu cầu EVN mua lượng điện mặt trời mái nhà dư thừa theo giá điện thị trường bình quân của năm trước.
Đầu tư nước ngoài vẫn diễn ra sôi động, đặc biệt thông qua các thương vụ M&A.
– ACEN (Philippines) đã mua tới 49% mạng lưới điện mặt trời của Super Energy (khoảng 837 MWp: megawatt đỉnh). Thương vụ bao gồm Cụm Loc Ninh 1–3 (550 MWp, Bình Phước) và cơ sở An Giang-Ninh Thuận, cùng một số dự án khác.
– SP Group (Singapore) thành lập liên doanh với BCG Energy. Ban đầu, doanh nghiệp này đã mua lại các hệ thống điện mặt trời mái nhà có tổng công suất 61 MWp tại (trước đây) 14 tỉnh, với mục tiêu đạt 500 MWp vào năm 2025.
– SkyX Solar (VinaCapital) và EDF Renewables (Pháp) đang mở rộng các hệ thống điện mặt trời mái nhà cho khách hàng thương mại và công nghiệp, trong đó có việc mua lại 30 MWp từ các tài sản đang vận hành của Sungrow. Các doanh nghiệp này cung cấp dịch vụ cho khách hàng doanh nghiệp tại nhiều tỉnh.
Nhà máy điện Sinenergy Ninh Thuận 1 (một trong 9 dự án điện mặt trời của Super Energy)
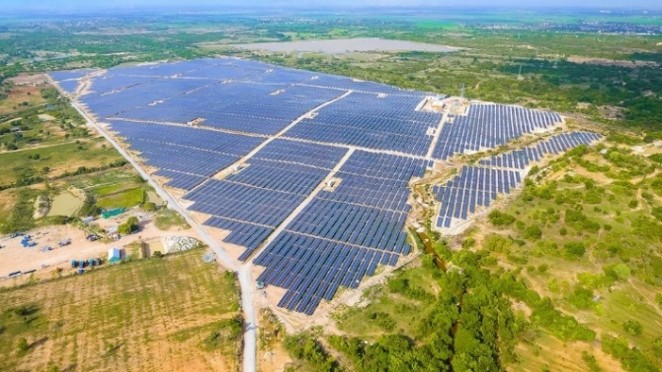
Nguồn: Super Energy
Điện gió
Điện gió trên bờ/gần bờ đã tăng trưởng nhanh từ mức gần như bằng 0 năm 2018 lên khoảng 5GW vào cuối năm 2023. Điện gió sản xuất khoảng 12TWh, chiếm khoảng 31% sản lượng điện tái tạo.
PDP8 điều chỉnh nâng mục tiêu điện gió trên bờ và gần bờ đến năm 2030, đồng thời hướng tới phát triển điện gió ngoài khơi theo từng giai đoạn (6–17GW trong giai đoạn 2030–2035). Trong quá trình xây dựng quy hoạch đến đầu năm 2025, xét đến chi phí và tính khả thi, điện gió ngoài khơi và LNG đã được giảm quy mô trong ngắn hạn, trong khi điện mặt trời, điện gió trên bờ và hệ thống lưu trữ năng lượng được đẩy nhanh. Mặc dù tầm nhìn dài hạn đối với điện gió ngoài khơi vẫn được duy trì, nhiều nhà phát triển quốc tế đã tạm dừng việc gia nhập thị trường điện gió ngoài khơi Việt Nam trong năm 2024.
Các khoản đầu tư lớn gần đây bao gồm:
– Cụm điện gió trên bờ B&T Quảng Bình (252 MW, Quảng Bình): Bắt đầu vận hành thương mại vào tháng 10 năm 2021. Đây là liên doanh giữa AMI Renewables (Việt Nam) và ACEN (Philippines).
– BIM Wind (88 MW, Ninh Thuan): Đã huy động được khoảng $107 triệu USD vốn tài trợ từ ADB và JICA vào tháng 12 năm 2022
– Van Canh Onshore (143 MW, Binh Dinh): Dự kiến được phê duyệt vào năm 2025. Do Nexif Ratch Energy (Singapore/Thailand) dẫn dắt
– Đề xuất điện gió ngoài khơi của PNE AG (khoảng 2.000 MW, Binh Dinh): Đang được cấp tỉnh xem xét từ năm 2024. PNE AG (Germany), tổng vốn đầu tư ước tính khoảng 4,6 tỷ USD
Các nhân vật chính
Ngành điện do doanh nghiệp nhà nước EVN chi phối. EVN quản lý hoạt động truyền tải và phân phối điện, đồng thời là bên mua buôn điện duy nhất. Trong khi đó, các nhà sản xuất điện độc lập (IPP) tư nhân và có vốn đầu tư nước ngoài đã giành được thị phần đáng kể trong lĩnh vực phát điện. Cấu trúc thị trường đang dần trở nên cạnh tranh hơn ở cấp độ phát điện, nhưng cạnh tranh trong lĩnh vực bán buôn và bán lẻ vẫn còn hạn chế.
Các doanh nghiệp chủ chốt trong lĩnh vực năng lượng
| KHÔNG | Công ty | Quốc gia | Năm thành lập | Trụ sở chính | Tổng quan |
| 1 | Vietnam Electricity Corporation (EVN) | Vietnam | 1995 | Hà Nội | Doanh nghiệp nhà nước 100%, quản lý tích hợp theo chiều dọc hoạt động phát điện và phân phối điện trên toàn quốc. Vận hành lưới điện truyền tải quốc gia và là đơn vị duy nhất mua điện từ tất cả các nhà máy điện. |
| 2 | Vietnam Oil and Gas Group (PetroVietnam) | Vietnam | 1977 | Hà Nội | Tập đoàn nhà nước chịu trách nhiệm sản xuất và chế biến dầu khí. Các công ty con: PVEP (thăm dò thượng nguồn), PV Gas (đường ống khí và LNG), PV Power (phát điện), BSR (lọc dầu) |
| 3 | Vietnam Coal and Mineral Industries Group (Vinacomin) | Vietnam | 2005 | Hà Nội | Doanh nghiệp nhà nước quản lý hoạt động khai thác than và khoáng sản, cùng các nhà máy nhiệt điện than. Quản lý các mỏ than lớn, chủ yếu là than antraxit tại tỉnh Quang Ninh, và cung cấp nhiên liệu than cho các nhà máy điện và ngành công nghiệp |
| 4 | Vietnam Petroleum Group (Petrolimex) | Vietnam | 1956 | Hà Nội | Nhà phân phối xăng dầu lớn nhất, chi phối thị trường sản phẩm xăng dầu hạ nguồn (xăng, dầu diesel, v.v.). Không phải là nhà sản xuất điện. Vận hành khoảng 2.700 trạm dịch vụ trên toàn quốc. |
| 5 | Trungnam | Vietnam | 2004 | Thành phố Hồ Chí Minh | Mở rộng hoạt động từ xây dựng và cơ sở hạ tầng sang lĩnh vực năng lượng, trở thành một trong những đơn vị tiên phong trong phát điện mặt trời và điện gió từ năm 2018 đến năm 2021. Đầu tư vào các dự án quy mô lớn, bao gồm nhà máy điện mặt trời lớn nhất Đông Nam Á, Trung Nam Thuan Nam Solar Farm (450MW), và Ea Nam Wind Power Plant (tỉnh Dak Lak, 400MW). |
Nguồn: Phân tích của B&Company
Xu hướng thị trường
Tiến triển nhanh chóng trong quá trình chuyển dịch sang năng lượng tái tạo và năng lượng sạch: Từ năm 2019 đến năm 2021, cơ chế giá điện hỗ trợ đã thúc đẩy hàng chục tỷ USD đầu tư tư nhân, dẫn đến việc xây dựng nhanh chóng các nhà máy điện mặt trời và điện gió. Năm 2022, Vietnam trở thành quốc gia có công suất điện mặt trời lớn nhất Đông Nam Á, với năng lượng tái tạo đạt 50% tổng sản lượng điện trong các điều kiện thuận lợi[3]. Sự chuyển dịch nhanh chóng này phù hợp với chính sách PDP8 của chính phủ nhằm loại bỏ than vào năm 2050 và chuyển sang năng lượng tái tạo và khí đốt. Đối với các nhà đầu tư, cơ hội nằm ở điện mặt trời, điện gió (điện gió ngoài khơi có tiềm năng kỹ thuật ước tính 600GW[4]), lưu trữ pin và các doanh nghiệp thuộc chuỗi cung ứng liên quan. Tuy nhiên, việc mở rộng nhanh chóng công suất năng lượng tái tạo đã vượt trước tốc độ phát triển lưới điện, dẫn đến tình trạng cắt giảm sản lượng điện mặt trời và điện gió do công suất truyền tải không đủ. Năm 2023, nhiều dự án điện mặt trời và điện gió đã hoàn thành gặp khó khăn trong việc ký kết hợp đồng mua bán điện (PPA) và đấu nối lưới điện, khiến ngành này rơi vào giai đoạn đình trệ. Để ứng phó, các cơ quan chức năng có kế hoạch mở rộng lưới điện và đưa ra các cơ chế giá mới nhằm tạo điều kiện cho các dự án đang đình trệ đi vào vận hành.
Đầu tư cơ sở hạ tầng: Đầu tư đang được tăng cường nhằm giải quyết tình trạng thiếu hụt trong lưới điện và cơ sở hạ tầng nhiên liệu. Chính phủ ước tính cần 15 tỷ USD để mở rộng lưới điện vào năm 2030. Một ưu tiên là xây dựng đường dây truyền tải 500kV mới kết nối các khu vực giàu năng lượng tái tạo (miền Trung và miền Nam Việt Nam) với các khu vực có nhu cầu cao ở miền Bắc và Thành phố Hồ Chí Minh. Đối với cơ sở hạ tầng nhập khẩu năng lượng và thương mại quốc tế, Thi Vai LNG (Bà Rịa-Vũng Tàu) bắt đầu vận hành vào tháng 7 năm 2023 sau khi Việt Nam thực hiện lô hàng LNG nhập khẩu đầu tiên và chính thức được khánh thành vào tháng 10 cùng năm. Trong khi đó, Son My LNG (Bình Dương) đặt mục tiêu bắt đầu vận hành thương mại vào năm 2027. Ngoài ra, Việt Nam đang mở rộng nhập khẩu điện từ Lào, hướng tới công suất khoảng 3.000 MW vào năm 2025. Về hợp tác năng lượng giữa Việt Nam và Singapore, hoạt động xuất khẩu năng lượng tái tạo sang Singapore đã chuyển từ giai đoạn Bản ghi nhớ ghi nhớ (MoU) sang giai đoạn làm việc kỹ thuật. PDP8 dự kiến xuất khẩu 5-10 GW vào năm 2035. Việc mở rộng cơ sở hạ tầng này đang tạo ra các cơ hội kinh doanh mới trong lĩnh vực thiết bị truyền tải, công nghệ lưới điện, cung ứng LNG và tài chính dự án.
Đọc thêm
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam kể từ năm 2008. Chúng tôi cung cấp một loạt dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng và kết nối doanh nghiệp. Ngoài ra, chúng tôi vừa phát triển một cơ sở dữ liệu với hơn 1.000.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 24 3978 5165 |
[1] International Trade Administration (2024)
[2] Sipet (2024)
[3] Mekong eye (2024)
[4] VOV (2025)
Bài viết liên quan



Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN