 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Ngành logistics Việt Nam đang mở rộng nhanh chóng. Với tốc độ tăng trưởng hằng năm khoảng 14–16%, ngành này hiện đóng góp khoảng 10% vào GDP.
26/10/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
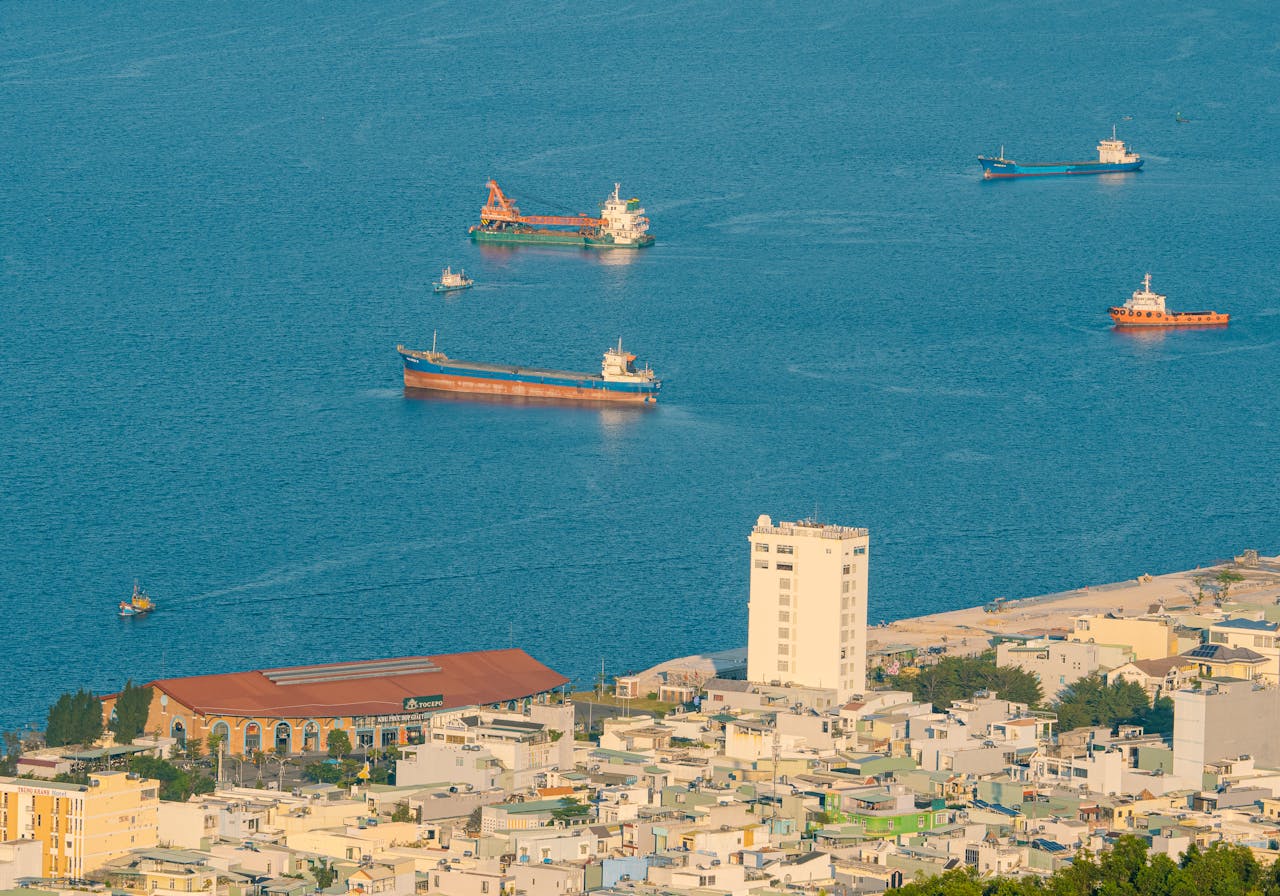
Ngành logistics đang mở rộng nhanh chóng. Với tốc độ tăng trưởng hằng năm khoảng 14-16%, quy mô đã đạt khoảng 52 tỷ USD, tương đương xấp xỉ 10% GDP. Vị trí thuận lợi cho thương mại quốc tế (đường bờ biển dài, hệ thống sông ngòi và biên giới đất liền rộng) cùng các hiệp định thương mại (EVFTA, CPTPP, RCEP, v.v.) tạo điều kiện cho hội nhập vào chuỗi cung ứng toàn cầu và là những yếu tố then chốt thúc đẩy mô hình thương mại gia công. Mặc dù chi phí logistics cao từng là một thách thức, nhưng việc cải thiện hạ tầng vận tải và cạnh tranh gia tăng đã nâng cao hiệu quả. Đến năm 2023, xếp hạng của Việt Nam trong Chỉ số Hiệu quả Logistics của Ngân hàng Thế giới đã tăng lên vị trí thứ 43 trong số 139 quốc gia.
Thống kê cơ bản
| Chỉ số | Đơn vị | 2020 | 2021 | 2022 | 2023 | 2024 |
| Khối lượng hàng hóa | Triệu tấn | 1,622 | 1,622 | 2,031 | 2,289 | 2,575 |
| Đường | Triệu tấn | 1,282 | 1,303 | 1,595 | 1,806 | 2,030 |
| Đường thủy nội địa | Triệu tấn | 258 | 242 | 332 | 368 | 410 |
| Cảng biển | Triệu tấn | 76 | 70 | 98 | 110 | 130 |
| Đường sắt | Triệu tấn | 5.2 | 5.7 | 5.7 | 4.6 | 5.1 |
| Hàng không | Triệu tấn | 0.3 | 0.3 | 0.3 | 0.3 | 0.4 |
| Quy mô thị trường | Tỷ USD | 35 | 40 | 44 | 48 | 52 |
| Số lượng doanh nghiệp | Nghìn | 32 | 35 | 38 | 40 | 42 |
| Dòng vốn FDI | Triệu USD | 663 | 742 | 454 | 491 | 488 |
Nguồn: Tổng cục Cơ quan Thống kê
Quy định
Hạn chế sở hữu nước ngoài trong lĩnh vực logistics dao động từ 34% đến 100%. Tỷ lệ vốn góp nước ngoài bị giới hạn ở mức 34% đối với vận tải hàng hóa hàng không, 49% đối với vận tải biển, đường sắt và đường thủy nội địa, và 51% đối với vận tải hàng hóa đường bộ. Ngược lại, dịch vụ kho bãi, chuyển phát nhanh (bưu phẩm và kiện hàng), và giao nhận hàng hóa cho phép sở hữu hoàn toàn của nước ngoài. Mặc dù việc xin giấy phép và tuân thủ các quy định của ngành vẫn là cần thiết, các cải cách thể chế đi kèm với việc gia nhập WTO và nhiều FTA đã dần nới lỏng thủ tục gia nhập và các hạn chế về tỷ lệ vốn góp đối với nhà đầu tư nước ngoài, đặc biệt trong lĩnh vực kho bãi và giao nhận. Hơn nữa, trong khi Chính phủ duy trì trần sở hữu nước ngoài đối với các dịch vụ vận tải cốt lõi như hàng không, hàng hải và đường sắt để bảo đảm chủ quyền và an ninh, thì đồng thời tích cực thúc đẩy sự tham gia của vốn nước ngoài và tư nhân vào các lĩnh vực hạ tầng như sân bay, cảng biển và đường cao tốc thông qua các cơ chế FDI và PPP.
Năm 2023, Quyết định 163/NQ-CP năm 2022 của Chính phủ đã thiết lập chiến lược logistics quốc gia, nhấn mạnh số hóa và hiệu quả. Trong thời gian tới, các nhà cung cấp 4PL (Logistics bên thứ tư) mới được kỳ vọng sẽ tăng trưởng các nhà cung cấp và nền tảng giao nhận hàng hóa số hướng tới việc cung cấp dịch vụ quản lý chuỗi cung ứng đầu cuối cho các nhà xuất khẩu và nhà bán lẻ lớn. Các nhà đầu tư nước ngoài có cơ hội đầu tư vào cơ sở hạ tầng như bến cảng, kho lạnh và trung tâm logistics nội địa, cũng như các nền tảng phần mềm giúp nâng cao hiệu quả và khả năng minh bạch thông tin.
Tổng quan thị trường
Tổng sản lượng hàng hóa tăng với tốc độ hằng năm 9%, từ 1,38 tỷ tấn năm 2017 lên 2,58 tỷ tấn năm 2024.
Vận tải đường bộ chiếm 80% tổng khối lượng hàng hóa. Đường thủy nội địa đứng thứ hai với 16%, tập trung tại các khu vực có mật độ sông ngòi cao như Đồng bằng sông Cửu Long và Đồng bằng sông Hồng. Trong khi đó, các cảng biển chiếm 5% nhưng đang tăng trưởng mạnh nhờ việc khai thác các cảng nước sâu mới như Lạch Huyện và Cái Mép.
Các lĩnh vực chủ chốt:
– Giao nhận và Vận tải: Việc sử dụng vận tải đa phương thức—kết hợp đường biển, đường hàng không, đường sắt và đường bộ cho hàng hóa quốc tế và nội địa—đang mở rộng.
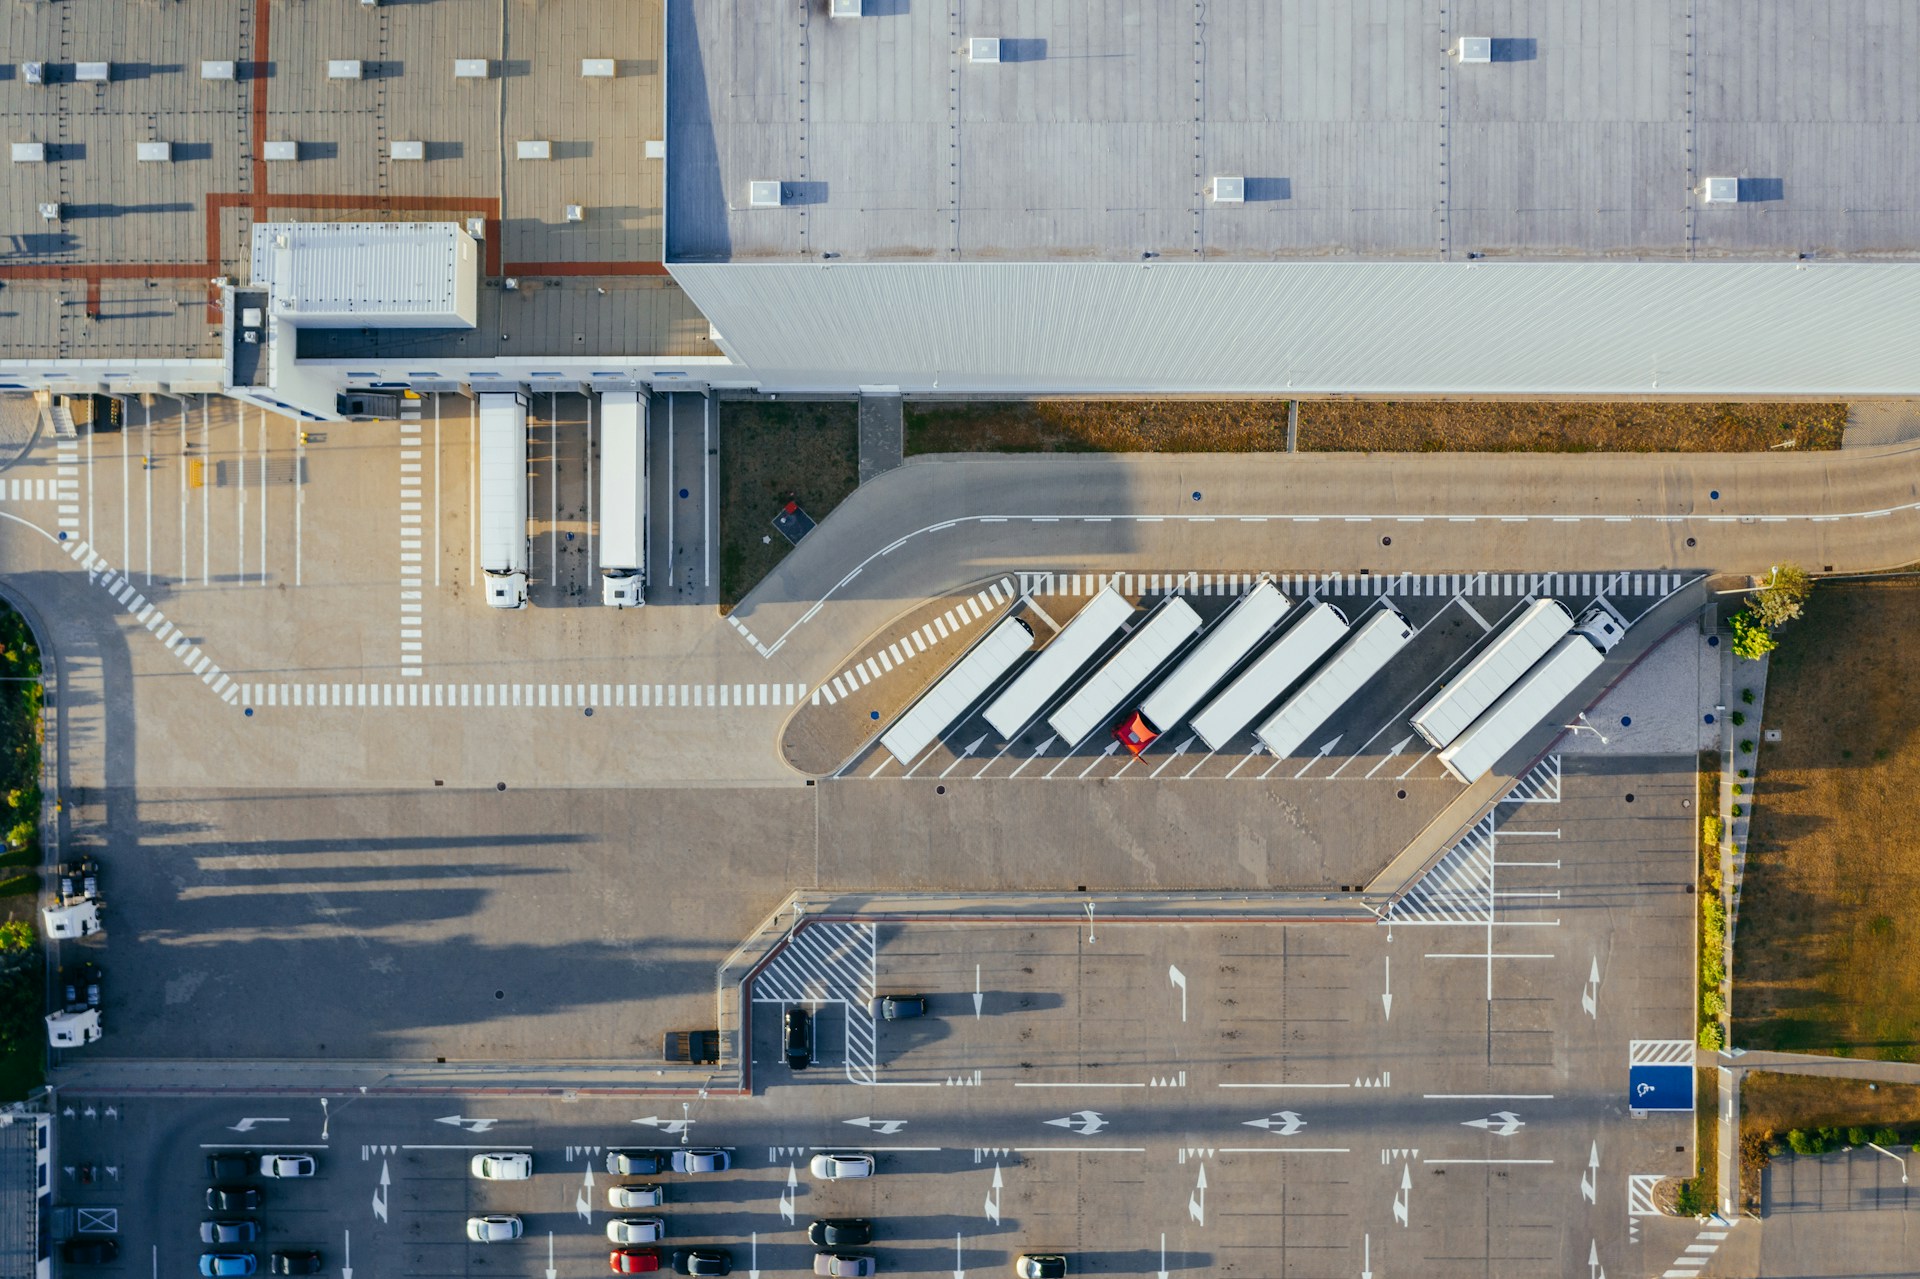
– Kho bãi & Phân phối: Các kho hàng hiện đại đang phát triển do sự mở rộng của các khu công nghiệp và mạng lưới bán lẻ. Nhu cầu về kho bảo quản nông sản (trái cây, thủy sản) và dược phẩm đang gia tăng. Các công viên logistics đang được các nhà đầu tư trong nước và nước ngoài xây dựng gần các thành phố và cảng.
– Giao hàng chặng cuối: Cơ sở hạ tầng logistics cho thương mại điện tử đang được thiết lập. Thị trường thương mại điện tử được dự báo đạt 22 tỷ USD vào năm 2024 và 63 tỷ USD vào năm 2030. Các dịch vụ giao hàng tận nhà, trung tâm phân phối đô thị quy mô nhỏ, nền tảng di động, theo dõi theo thời gian thực và tối ưu hóa tuyến đường được kỳ vọng sẽ phát triển.
– Chuỗi lạnh: Logistics hàng đông lạnh và hàng cần bảo quản lạnh đang tăng trưởng, được hỗ trợ bởi nhu cầu cao đối với thủy sản, trái cây, rau củ và dược phẩm trên cả thị trường xuất khẩu và nội địa. Ngành này chủ yếu gồm các doanh nghiệp nhỏ, nhưng các doanh nghiệp lớn bao gồm Lineage Logistics (doanh nghiệp nước ngoài đang mở rộng), Transimex (doanh nghiệp trong nước tại miền Nam) và ABACooltrans. Quy mô thị trường đạt 163–211 triệu USD vào năm 2023106 và được dự báo sẽ tăng hơn gấp đôi vào năm 2029. Tuy nhiên, thiết bị và công nghệ vẫn chưa đạt các tiêu chuẩn quốc tế (xem phần tiếp theo).
Các nhân vật chính
Ngành được phân khúc thành các dịch vụ chuyên biệt như vận tải hàng hóa, kho bãi, logistics bên thứ ba, chuỗi lạnh và giao hàng thương mại điện tử. Trong khi Hà Nội và Thành phố Hồ Chí Minh tập trung phần lớn các trung tâm logistics, sự phát triển của cơ sở hạ tầng cảng, đường bộ và đường sắt đang mở rộng mạng lưới đến các khu vực địa phương. Hàng trăm doanh nghiệp trong nước quy mô vừa cạnh tranh quyết liệt với các doanh nghiệp lớn trong nước và quốc tế. Các doanh nghiệp vừa và nhỏ tận dụng tính linh hoạt và hiểu biết địa phương, trong khi các doanh nghiệp lớn cung cấp các giải pháp toàn diện dựa trên công nghệ thông tin.
Các doanh nghiệp chủ chốt bao gồm các công ty trong nước như Vietnam Post, Viettel Post, VIMC, Transimex, Bee Logistics, Indo Trans và Vinafreight, cùng với các tập đoàn quốc tế như DHL, Kuehne+Nagel, DB Schenker và Expeditors.
| KHÔNG | Công ty | Quốc gia | Năm thành lập | Trụ sở chính | Tổng quan |
| 1 | Transimex | Vietnam | 1983 | Thành phố Hồ Chí Minh | Tập đoàn có lịch sử hoạt động lâu đời. Vận tải đa phương thức, ICD, kho bãi |
| 2 | Schenker | Đức | 1991 | Hà Nội | Vận tải hàng hóa quốc tế bằng đường hàng không/đường biển, vận tải đường bộ, logistics theo hợp đồng |
| 3 | Vietnam Maritime Corporation | Vietnam | 1995 | Hà Nội | Công ty holding thuộc sở hữu nhà nước hoạt động trong lĩnh vực vận tải biển và quản lý khai thác cảng. Sở hữu các cảng lớn như Hải Phòng và TP. Hồ Chí Minh |
| 4 | Vinafreight | Vietnam | 1997 | Thành phố Hồ Chí Minh | Giao nhận hàng hóa đường hàng không và đường biển, dịch vụ đại lý tàu biển, dịch vụ kho bãi |
| 5 | Bưu điện Viettel | Vietnam | 1997 | Hà Nội | Nhà cung cấp dịch vụ bưu chính, chuyển phát nhanh và giao hàng thương mại điện tử lớn. Thuộc Viettel Group. Mạng lưới vận hành trên toàn quốc |
| 6 | Do Trans Logistics | Vietnam | 1999 | Thành phố Hồ Chí Minh | Nhà giao nhận hàng hóa lớn. Dịch vụ logistics tích hợp bao phủ vận tải đường hàng không, đường biển, đường sắt và đường bộ; hỗ trợ nền tảng số |
| 7 | Bee Logistics | Vietnam | 2004 | Thành phố Hồ Chí Minh | Nhà cung cấp dịch vụ 3PL tư nhân cung cấp dịch vụ giao nhận hàng hóa đường biển và đường hàng không, thông quan, vận tải đường bộ và dịch vụ cung ứng chuyển phát nhanh. Mạng lưới quốc tế rộng khắp |
| 8 | Bưu điện Việt Nam | Vietnam | 2007 | Hà Nội | Doanh nghiệp nhà nước trực thuộc Tập đoàn Bưu chính Viễn thông Việt Nam, cung cấp dịch vụ bưu chính, chuyển phát và logistics trên toàn quốc |
| 9 | DHL | Đức | 2008 | Thành phố Hồ Chí Minh | Dịch vụ giao nhận vận tải quốc tế bằng đường hàng không và đường biển & thông quan |
| 10 | Expeditors | Hoa Kỳ | 2013 | Thành phố Hồ Chí Minh | Cung cấp dịch vụ vận tải đường biển và đường hàng không quốc tế, dịch vụ thông quan và các chức năng quản lý chuỗi cung ứng |
Nguồn: Phân tích của B&Company
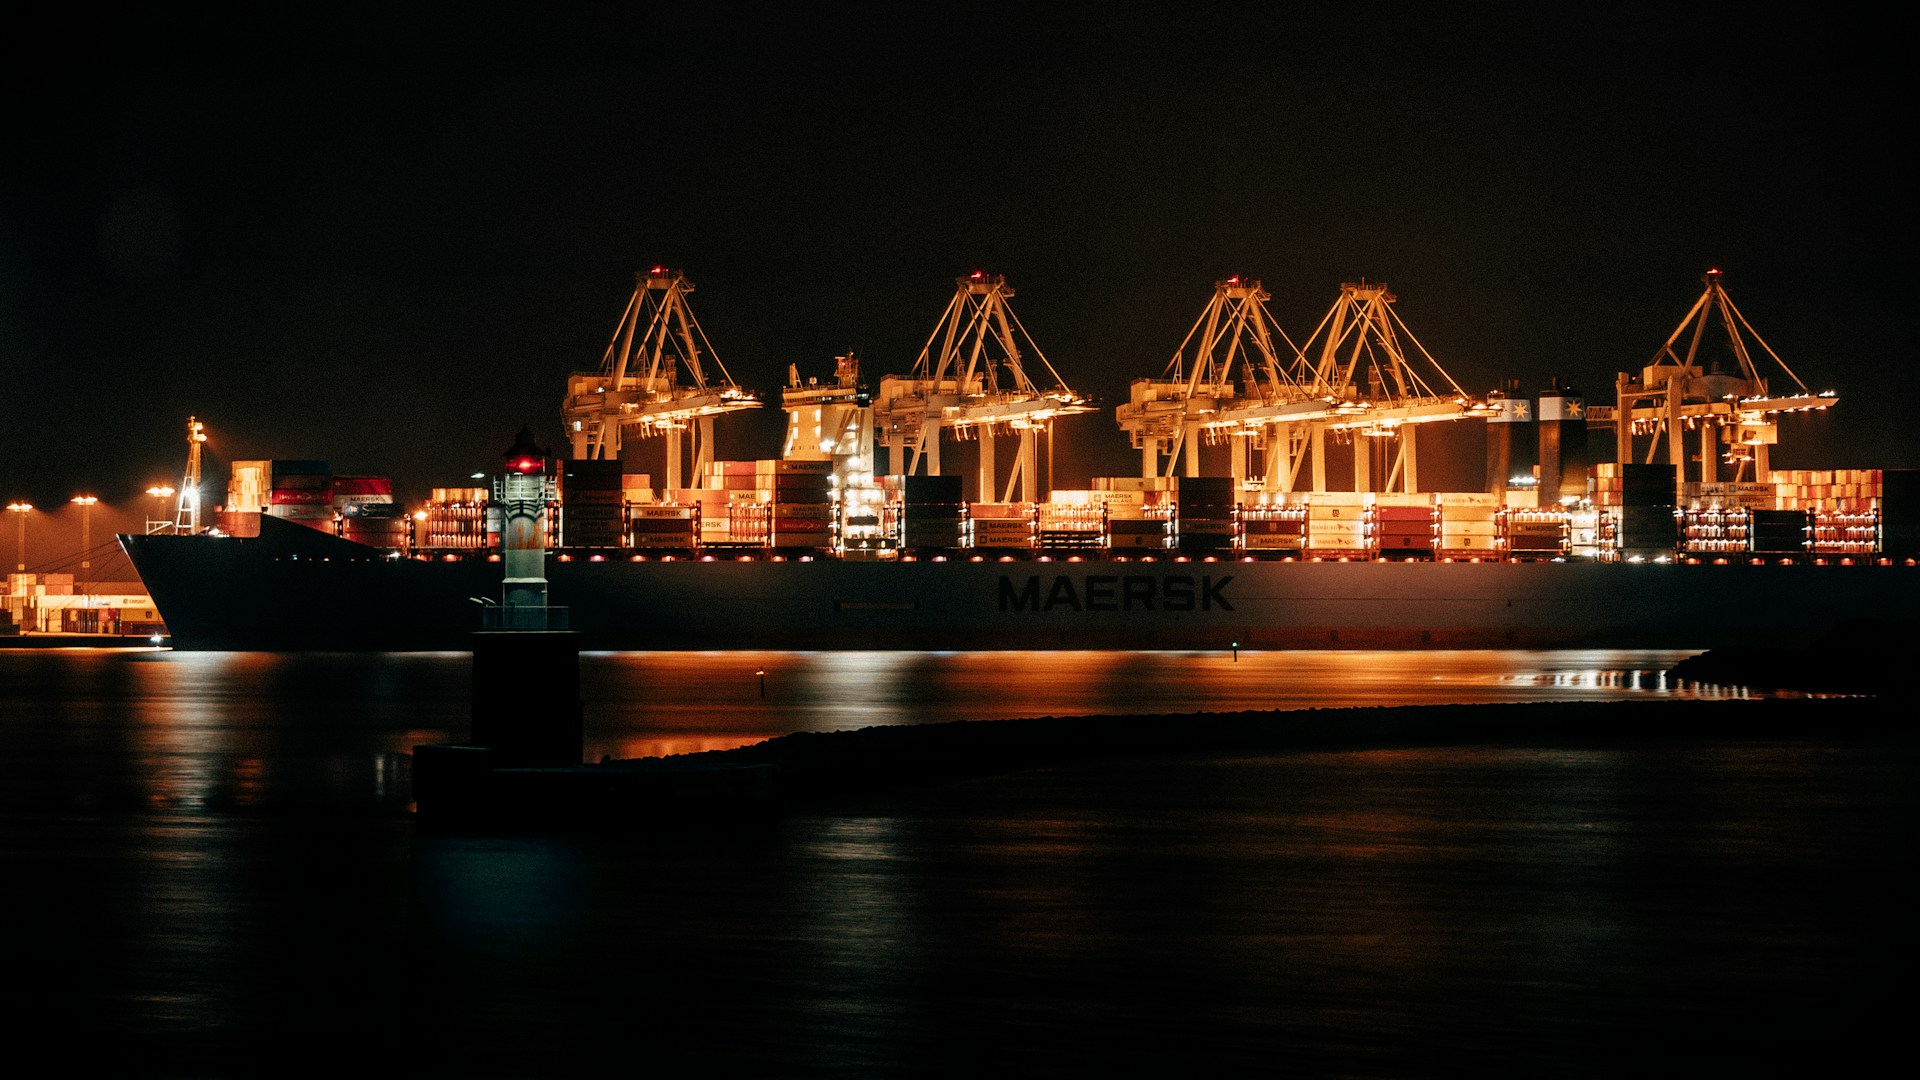
Hoạt động M&A trong lĩnh vực logistics vẫn duy trì sự sôi động trong giai đoạn 2023-2024, với quy mô đầu tư mở rộng (56,3 triệu USD trong chín tháng đầu năm 2024). Các mục tiêu đầu tư bao gồm kho hàng, logistics công nghiệp (logistics bên thứ ba, phân phối, chuỗi lạnh), cảng và depot container nội địa.
Ví dụ về đầu tư trong lĩnh vực logistics
| KHÔNG | Mục tiêu đầu tư | Nhà đầu tư | Giá trị đầu tư | Thời hạn | Chi tiết |
| 1 | D PROJECT TAN DUC 2 (Tỉnh Long An) | Daiwa House Logistics Trust (Nhật Bản) | 26,5 triệu USD | Tháng 7 năm 2024 | Mua lại một kho lạnh (dự án đầu tiên của REAT tại Việt Nam) |
| 2 | Hai cơ sở logistics tại các tỉnh Bình Dương và Hưng Yên | Mapletree Logistics Trust (Singapore) | Trên 50 triệu USD | Tháng 3 năm 2024 | Mua lại hai kho hạng A tại VSIP II (Bình Dương) và Khu công nghiệp Yên Mỹ (Hưng Yên) |
| 3 | Kho cảng LNG Khải Mép - Thị Vải | AG&P LNG (Singapore) | Khoảng 500 triệu USD, 49% cổ phần | Tháng 3 năm 2024 | Nhà ga tiếp nhận với công suất 3 triệu tấn mỗi năm (bao gồm các chức năng logistics và nhà máy năng lượng) |
| 4 | Liên doanh với SK Logistics (Việt Nam) | Lineage Logistics (Hoa Kỳ) | Không có | Tháng 8 năm 2023 | Mở rộng công suất kho lạnh tại Hà Nội và Thành phố Hồ Chí Minh |
| 5 | Sotrans (Việt Nam) | PSA International (Singapore) | Không có | Tháng 5 năm 2023 | Tăng cường mạng lưới cảng, depot container nội địa và giao nhận vận tải |
| 6 | Ba bất động sản logistics (Bắc Ninh, Bình Dương) | Mapletree Logistics Trust (Singapore) | 95 triệu USD | Tháng 1 năm 2022 | Mua lại danh mục gồm ba kho logistics tại các tỉnh Bắc Ninh và Bình Dương trong một giao dịch duy nhất |
| 7 | Cơ sở logistics trong Khu công nghiệp Yên Phong (Tỉnh Bắc Ninh) | Boustead Projects (Singapore) | 6,9 triệu USD | Tháng 1 năm 2021 | Mua lại 49% cổ phần tại KTG Bac Ninh Industrial Development để tham gia dự án kho logistics trong Khu công nghiệp Yên Phong |
Nguồn: B&Company tổng hợp từ nhiều báo cáo truyền thông
Phát triển thị trường
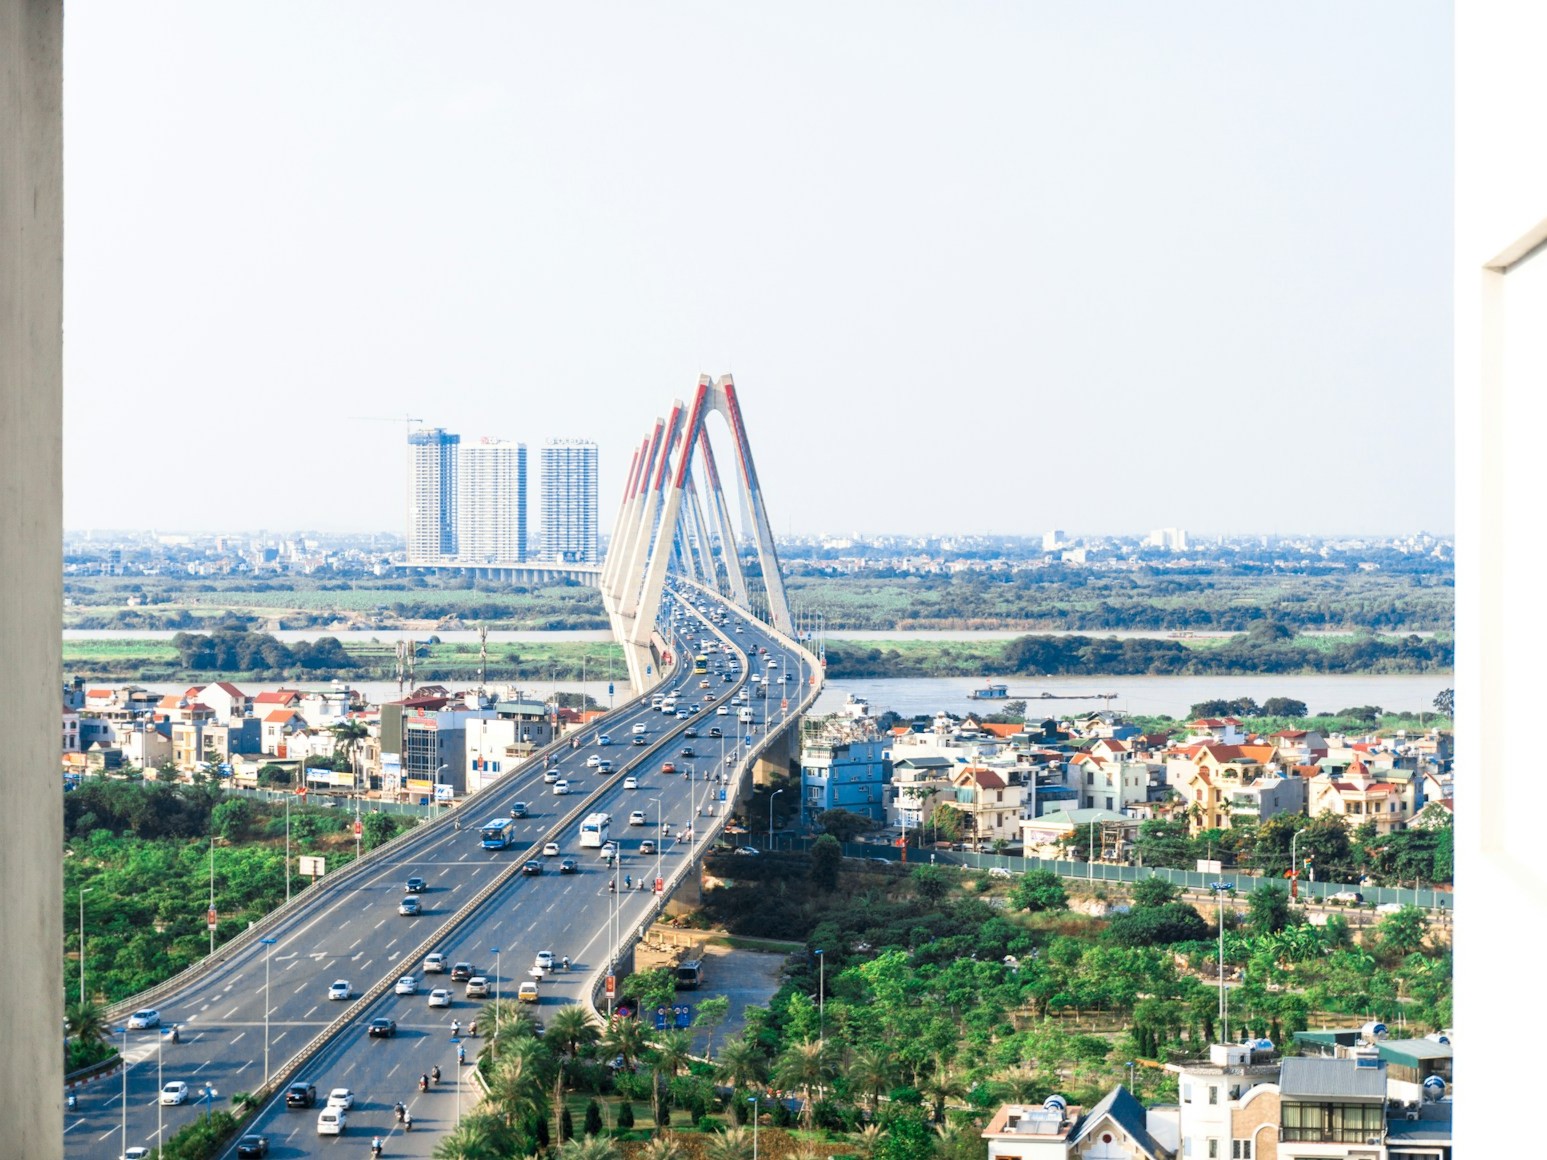
Phát triển cơ sở hạ tầng logistics quốc gia đang được đẩy mạnh trên nhiều phương thức vận tải. Số hóa và quan hệ đối tác công tư được ưu tiên, qua đó được kỳ vọng sẽ nâng cao đáng kể khả năng kết nối và hiệu quả. Cảng nước sâu Lạch Huyện (Hải Phòng) đang được mở rộng lên 12 bến, với công suất tối đa 6 triệu TEU mỗi năm. Một khu logistics và kho ngoại quan rộng 136 ha đang được phát triển tại Sân bay Quốc tế Long Thành, đưa sân bay này trở thành trung tâm hàng hóa hàng không liền kề Đồng Nai và Bình Dương. Các tuyến cao tốc mới hoàn thành, như tuyến Bến Lức - Long Thành và Hải Phòng - Quảng Ninh, đang rút ngắn thời gian vận chuyển giữa các khu công nghiệp và cảng nước sâu, góp phần giảm tình trạng tắc nghẽn trong chuỗi cung ứng.
Sân bay Long Thành đang hoàn tất các công tác chuẩn bị để đưa vào khai thác vào tháng 6 năm 2026
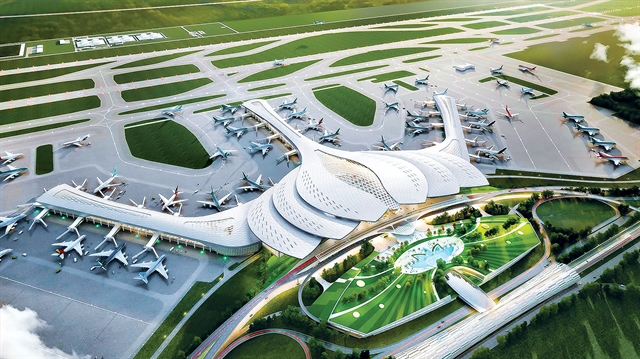
Nguồn: Cục Hàng không Việt Nam
Các mối quan ngại về môi trường đang thúc đẩy logistics xanh. Hà Nội và Thành phố Hồ Chí Minh đang triển khai thí điểm các hạn chế đối với phương tiện chạy xăng tại khu vực trung tâm, đồng thời thúc đẩy chuyển đổi sang nhiên liệu sinh học và xe điện. Các doanh nghiệp logistics và thương mại điện tử đang thử nghiệm xe máy và xe tải giao hàng chạy điện, trong khi các kho hàng ngày càng áp dụng tấm pin năng lượng mặt trời và hệ thống chiếu sáng LED. Những biện pháp này phù hợp với chiến lược tăng trưởng xanh của quốc gia, thúc đẩy hoạt động vận tải phát thải thấp và tiết kiệm năng lượng. Các cảng cũng đang đẩy mạnh các sáng kiến, trong đó Cảng Cát Lái thay thế thiết bị xếp dỡ hàng hóa chạy bằng diesel bằng các giải pháp chạy điện, giúp tiết kiệm chi phí nhiên liệu hằng năm từ 1,5 đến 2 triệu USD.
Các FTA (như AEC, EVFTA, CPTPP và RCEP) đang thúc đẩy cải thiện hiệu quả logistics xuyên biên giới. Các hiệp định này đã xóa bỏ hoặc cắt giảm thuế quan đối với nhiều mặt hàng, đơn giản hóa thủ tục hải quan, thúc đẩy thông quan điện tử và thống nhất quy tắc xuất xứ, đồng thời từng bước rút ngắn thời gian và giảm chi phí giao dịch xuyên biên giới. Bên cạnh đó, việc từng bước mở cửa thị trường dịch vụ logistics và hài hòa hóa các tiêu chuẩn, quy cách đang đẩy nhanh quá trình phát triển mạng lưới khu vực và tái cấu trúc vị trí các trung tâm logistics. Điều này cũng đang thúc đẩy nhu cầu gia tăng đối với các dịch vụ logistics tiên tiến như 3PL và 4PL.
Đọc thêm
Những thách thức và cơ hội trong lĩnh vực Logistics của Việt Nam dành cho các nhà đầu tư nước ngoài
Logistics chuỗi cung ứng lạnh tại Việt Nam: Đầu tư của các công ty Nhật Bản và cơ hội mở rộng
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam kể từ năm 2008. Chúng tôi cung cấp một loạt dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng và kết nối doanh nghiệp. Ngoài ra, chúng tôi vừa phát triển một cơ sở dữ liệu với hơn 1.000.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 24 3978 5165 |
Bài viết liên quan



Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN