

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Bài viết này phân tích thực trạng thị trường logistics chuỗi cung ứng lạnh của Việt Nam, tập trung vào những động thái cụ thể trong lĩnh vực thực phẩm và dược phẩm.
11/06/2026
Nội dung nổi bật / Nội dung nổi bật JP / Nội dung nổi bật vi / Đánh giá ngành / Tin tức & báo cáo mới nhất
Bình luận: Không có bình luận.
Tóm tắt
Bài viết này phân tích tình trạng hiện tại của thị trường logistics chuỗi lạnh tại Việt Nam, tập trung vào động lực cung và cầu cụ thể trong các lĩnh vực thực phẩm và dược phẩm. Báo cáo nêu bật mức độ tập trung cao của thị trường ở khu vực phía Nam và những thách thức logistics của vận chuyển Bắc - Nam. Thông qua việc xem xét cách các doanh nghiệp Nhật Bản đang đầu tư chiến lược qua M&A, xây dựng cơ sở mới và tự động hóa, báo cáo xác định các cơ hội mở rộng thực tiễn cho nhà đầu tư nước ngoài nhằm khai thác các phân khúc có biên lợi nhuận cao và tối ưu hóa tuyến cung ứng tại Việt Nam.
Tổng quan về chuỗi lạnh tại Việt Nam
Thị trường logistics chuỗi cung ứng lạnh của Việt Nam đang trải qua giai đoạn tăng trưởng ổn định, được thúc đẩy bởi nền kinh tế xuất khẩu mạnh mẽ và sự dịch chuyển tiêu dùng nội địa. Tổng giá trị thị trường đạt khoảng 5 tỷ USD vào năm 2023, trong đó khu vực phía Nam chiếm thị phần cao nhất (60%).[1]. Sự tập trung này chủ yếu là do sản lượng nông nghiệp của khu vực mạnh và vị trí gần các cảng xuất khẩu lớn. Tuy nhiên, khi xem xét sâu hơn các phân khúc cụ thể, có thể thấy những khoảng trống phức tạp giữa cung và cầu.
Revenue of the Logistics sector
Đơn vị: tỷ USD
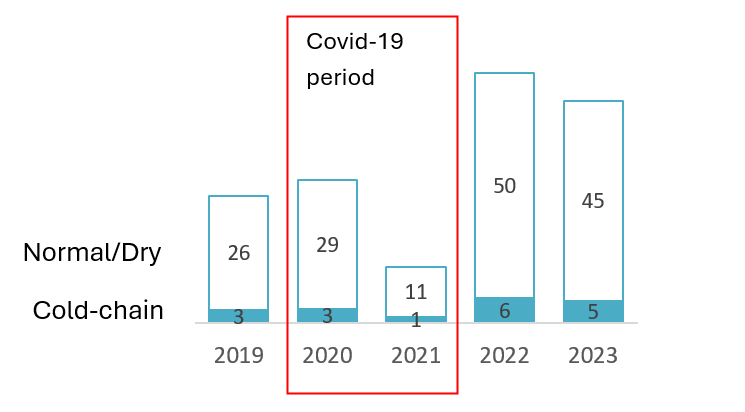
Nguồn: Tính toán của B&Company dựa trên Cơ sở dữ liệu doanh nghiệp theo mã VSIC từ 49 đến 52 (không bao gồm mã VSIC vận tải hành khách) và phỏng vấn chuyên sâu với các chuyên gia về thị phần của ngành logistics
Tình hình cung & cầu của ngành thực phẩm
Trong lĩnh vực thực phẩm, nhu cầu chuỗi lạnh hiện vẫn chưa được đáp ứng đầy đủ ở cả vận tải và kho bãi. Nhu cầu này dự kiến sẽ tiếp tục tăng khi người tiêu dùng ngày càng ưa chuộng thực phẩm chế biến sẵn và thực phẩm đông lạnh. Nhu cầu cao nhất tập trung ở khu vực phía Nam—bao gồm khu vực miền Trung, Đông Nam Bộ và Đồng bằng sông Cửu Long—do sự hiện diện dày đặc của các doanh nghiệp chế biến thực phẩm và thủy sản, cũng như đặc điểm thời tiết tự nhiên nóng ẩm đòi hỏi kiểm soát nhiệt độ nghiêm ngặt.
Bên cạnh sự thay đổi trong xu hướng tiêu dùng nội địa, một động lực quan trọng khác thúc đẩy sự mở rộng của chuỗi lạnh là sản lượng nông nghiệp bùng nổ của Việt Nam và các yêu cầu xuất khẩu.
Production of some Vegetables, Fruits, and Fishery, 2021 – 2024
Đơn vị: triệu tấn
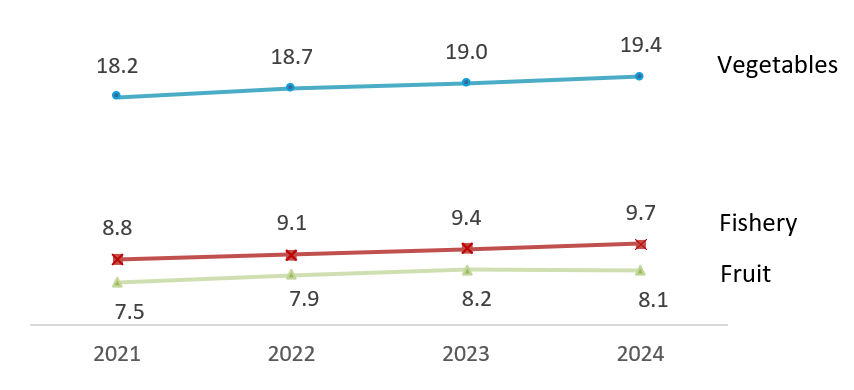
Nguồn: Văn phòng Thống kê Quốc gia
Việt Nam sản xuất hàng chục triệu tấn trái cây, rau quả và thủy sản mỗi năm. Tuy nhiên, sản lượng nông nghiệp khổng lồ này lại trái ngược hoàn toàn với năng lực cơ sở hạ tầng hiện có, dẫn đến tổn thất nghiêm trọng sau thu hoạch. Hiện nay, có tới 25% nông sản bị thất thoát trước khi đến được các nhà máy chế biến hoặc trung tâm phân phối, gây thiệt hại kinh tế ước tính khoảng 3,9 tỷ USD mỗi năm.[2]
Về phía cung, phần lớn các nhà cung cấp dịch vụ logistics chuỗi lạnh tập trung ở miền Nam, chủ yếu hoạt động quanh Thành phố Hồ Chí Minh, Bình Dương và Đồng Nai. Sự tập trung mạnh theo vùng này dẫn đến cạnh tranh gay gắt, buộc các doanh nghiệp phải đầu tư vào cơ sở vật chất mới và hiện đại, như xe tải lạnh và hệ thống kiểm soát nhiệt độ tiên tiến, để giành lợi thế bán hàng. Trong khi đó, thị trường miền Bắc vẫn còn khá phân mảnh và mới chỉ bắt đầu phát triển hạ tầng kho lạnh.
Một thách thức vận hành lớn đối với các công ty logistics là vận chuyển trên phạm vi toàn quốc. Các công ty logistics lớn được trang bị hệ thống CNTT và trung tâm phân phối (DC) có mức sử dụng tốt hơn trong luân chuyển xe tải, giúp họ có khả năng vận hành trên toàn quốc. Tuy nhiên, không nhiều doanh nghiệp cung cấp trọn tuyến vận chuyển từ Bắc vào Nam. Nguyên nhân là do giá vốn hàng bán (COGS) cao và tỷ lệ xe chạy rỗng trên chiều về lớn, dẫn đến biên lợi nhuận thấp. Để vận hành hiệu quả và khai thác đội xe tốt hơn, các doanh nghiệp sẽ hưởng lợi nếu có trung tâm phân phối ở khu vực miền Trung của cả nước.
Tình hình cung & cầu của ngành dược phẩm
Ngành dược phẩm cho thấy một bức tranh khác với các yêu cầu vận hành nghiêm ngặt. Nhu cầu về kho lạnh và vận chuyển đang tăng, đặc biệt đối với các sản phẩm nhạy cảm với nhiệt độ, chủ yếu là vắc-xin, trong khi các sản phẩm khác như sinh phẩm y tế và insulin thường có thể được lưu trữ ở điều kiện nhiệt độ thường. Nhu cầu đặc biệt cao ở miền Bắc và miền Nam, nơi tập trung phần lớn các nhà sản xuất dược phẩm. Các công ty dược phẩm nhìn chung tự vận hành đội xe logistics nội bộ, và chỉ thuê ngoài cho các đơn vị vận tải bên ngoài khi cần thêm năng lực.
Nguồn cung trong lĩnh vực này bị hạn chế rất lớn. Sự tham gia của các doanh nghiệp nhỏ và vừa (SME) còn hạn chế do các yêu cầu khắt khe về kiểm soát nhiệt độ và công nghệ lưu kho, cũng như các tiêu chuẩn Thực hành Tốt bảo quản thuốc (GSP), đòi hỏi mức đầu tư đáng kể để đảm bảo chất lượng dịch vụ. Vì vậy, các công ty dược phẩm lớn thường hợp tác với các nhà cung cấp logistics lớn có dịch vụ 3PL toàn diện để tận dụng hạ tầng chuỗi lạnh hiện có. Đồng thời, các nhà phân phối dược phẩm hàng đầu cũng đang đầu tư mạnh vào cơ sở chuỗi lạnh riêng để đảm bảo an toàn sản phẩm. Ví dụ bao gồm các doanh nghiệp dược phẩm đầu ngành ở khâu phân phối như FPT Long Châu và VNVC, những đơn vị đã đầu tư vào kho đạt chuẩn GDP/GSP, cơ sở kho lạnh, vận tải lạnh và hệ thống giám sát nhiệt độ để bảo đảm an toàn sản phẩm
Đầu tư của các doanh nghiệp Nhật Bản
Các doanh nghiệp Nhật Bản đã nhận diện những thách thức cấu trúc này như một điểm vào chiến lược. Thay vì cạnh tranh trong các phân khúc đông đúc, biên lợi nhuận thấp, họ tập trung vốn đầu tư vào việc đưa công nghệ tiên tiến, tiêu chuẩn tuân thủ cao và nguồn lực vốn mạnh để giải quyết các điểm nghẽn cụ thể trong chuỗi cung ứng của Việt Nam.
Các doanh nghiệp logistics lạnh lớn của Nhật Bản[3][4][5][6][7]
| Công ty | Năm thành lập | Các sản phẩm cung cấp | Đặc điểm chính |
| Konoike Vinatrans | 1996 | Kho đông lạnh và kho mát, vận tải hàng hải, vận tải xe tải kiểm soát nhiệt độ. | · Công ty logistics Nhật Bản đầu tiên tại Việt Nam
· Cơ sở của họ được chứng nhận HACCP, SSOP và GMP. |
| SG Sagawa Vietnam | 1997 | Kho thường, kho ngoại quan và kho lạnh, vận tải hàng không/đường biển quốc tế, giao hàng nhanh nội địa. | · Cung cấp mạng lưới 3PL tích hợp hoàn chỉnh trên toàn Việt Nam |
| Meito Vietnam | 2014 | Kho lạnh thương mại đa nhiệt độ, trung tâm xử lý và phân phối. | · Vận hành quy mô lớn với sức chứa 30.000 pallet trên nhiều kho ở miền Nam, tạo nên một mạng lưới logistics được tối ưu hóa cao |
| Kho lạnh CLK | 2015 | Kinh doanh kho lạnh/kho đông (Bao gồm cả kho ngoại quan.) Theo hợp đồng Kinh doanh giao nhận hàng hóa, phân phối Kinh doanh tư vấn. |
· Cung cấp kho bốn vùng nhiệt độ (đông lạnh, lạnh, mát và nhiệt độ thường)
· Ứng dụng công nghệ tiết kiệm năng lượng và các giải pháp công nghệ cao cho kho lạnh, chẳng hạn như hệ thống tấm pin mặt trời, các biện pháp chống ẩm chuyên sâu, v.v. |
| Nichirei TBA Logistics | 2023 | Kho lạnh thương mại, cấp đông nhanh, đóng gói lại và vận tải lạnh trên toàn quốc. | · Sở hữu hệ thống kho lạnh 10 phòng với sức chứa khoảng 20.000 pallet và phòng đệm 3.000 m². Có khả năng cung cấp dịch vụ cho thuê kho lạnh đáp ứng mọi nhu cầu về sức chứa cho hàng đông lạnh và hàng mát trong nhiều dải nhiệt độ khác nhau (từ -25°C đến 22°C) |
Nguồn: Tổng hợp của B&Company
Xu hướng đầu tư gần đây trong chuỗi lạnh
Trong những năm gần đây, chiến lược đầu tư của các doanh nghiệp Nhật Bản trong lĩnh vực logistics tại Việt Nam đã chuyển sang hướng tích hợp sâu, tự động hóa và mở rộng thị trường có mục tiêu.
Sáp nhập, mua lại và liên minh chiến lược: Một xu hướng rõ ràng là việc sử dụng M&A để nhanh chóng thâu tóm các mạng lưới địa phương thay vì xây dựng chúng từ đầu. Một ví dụ điển hình là Tập đoàn Logistics Mitsubishi, đã thành công trong việc mua lại 20,5% cổ phần của Tập đoàn Logistics Indo Trans (ITL), chính thức đưa gã khổng lồ logistics Việt Nam này trở thành công ty con theo phương pháp vốn chủ sở hữu vào năm 2023.1 Bằng cách kết hợp nguồn vốn của Mitsubishi với hạ tầng nội địa quy mô lớn của ITL—bao gồm hơn 100.000 vị trí pallet chuỗi lạnh—liên doanh này đã hiệu quả vượt qua quy trình tốn thời gian để xây dựng một mạng lưới toàn quốc[8][9]
Các cơ sở quy mô lớn phát triển mới và tự động hóa: Để đối phó với chi phí vận hành gia tăng và tình trạng thiếu hụt lao động, các khoản đầu tư mới của Nhật Bản đang tập trung mạnh vào các cơ sở quy mô lớn phát triển mới được trang bị tự động hóa tiên tiến. Yokohama Reito (Yokorei) hiện đang xây dựng một kho lạnh tự động trị giá 52 triệu USD, quy mô 4,5 hecta tại tỉnh Long An, dự kiến bắt đầu vận hành thương mại vào tháng 3/2025. Tương tự, Igarashi Reizo gần đây đã khởi công một dự án kho lạnh trị giá 24 triệu USD tại tỉnh Tây Ninh. Dự kiến hoàn thành vào đầu năm 2027, cơ sở này đặt mục tiêu rõ ràng là đưa những công nghệ lưu trữ tự động và robot tiên tiến nhất của Nhật Bản vào Việt Nam, qua đó giúp nâng cao bền vững chuỗi cung ứng địa phương đồng thời giảm chi phí năng lượng và lao động dài hạn.[10][11]
Cơ hội mở rộng
Những khoảng trống cung - cầu hiện tại và các mô hình thành công do doanh nghiệp Nhật Bản triển khai nêu bật một số cơ hội mở rộng rõ ràng cho các nhà đầu tư.
Thứ nhất, việc thiết lập các trung tâm phân phối trung gian tại khu vực miền Trung là một cơ hội rất thực tiễn. Do các tuyến vận tải Bắc - Nam đầy đủ đang chịu chi phí hàng bán cao và các chuyến xe quay đầu rỗng, việc xây dựng các cơ sở cross-docking hoặc kho lạnh hiện đại tại các tỉnh miền Trung sẽ giúp các nhà cung cấp logistics tối ưu hóa vòng quay xe tải, giảm quãng đường rỗng và cải thiện đáng kể biên lợi nhuận.
Thứ hai, thị trường phía Bắc còn phân mảnh là một mục tiêu lý tưởng cho mở rộng logistics thực phẩm. Trong khi miền Nam chịu áp lực cạnh tranh gay gắt giữa các nhà cung cấp hiện hữu, miền Bắc vẫn đang trong giai đoạn phát triển. Các nhà đầu tư xây dựng cơ sở kho lạnh chất lượng cao gần Hà Nội hoặc Bắc Ninh có thể khai thác nhu cầu ngày càng tăng đối với thực phẩm chế biến và giao hàng thương mại điện tử với mức cạnh tranh trực tiếp thấp hơn nhiều.
Cuối cùng, lĩnh vực logistics dược phẩm mang lại một thị trường ngách sinh lời cho các doanh nghiệp nước ngoài có tiềm lực vốn mạnh. Do các tiêu chuẩn GSP nghiêm ngặt và chi phí công nghệ cao khiến các SME địa phương không thể tham gia vào lĩnh vực này, các công ty logistics quốc tế có thể tận dụng hệ thống giám sát nhiệt độ tiên tiến và năng lực tuân thủ của mình. Bằng cách cung cấp các dịch vụ 3PL đáng tin cậy, toàn diện, những nhà cung cấp này có thể thu hút các nhà sản xuất dược phẩm quy mô lớn ở cả miền Bắc và miền Nam, dần dần chuyển họ khỏi đội xe nội bộ tốn kém sang các giải pháp logistics thuê ngoài.
Đọc thêm
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam kể từ năm 2008. Chúng tôi cung cấp một loạt dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng và kết nối doanh nghiệp. Ngoài ra, chúng tôi vừa phát triển một cơ sở dữ liệu với hơn 1.000.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] Tính toán của B&Company dựa trên Cơ sở dữ liệu doanh nghiệp theo mã VSIC từ 49 đến 52 (loại trừ mã VSIC vận tải hành khách) và phỏng vấn sâu với các chuyên gia về thị phần ngành logistics
[2] The Investor (2023). Yokorei xây dựng cơ sở kho lạnh trị giá $52 triệu tại Việt Nam khi ngành này được dự báo bùng nổ. <>
[4] Trang web Sagawa Vietnam <>
[5] Trang web Meito Vietnam <>
[6] Trang web CLK Cold Storage <>
[7]VNexpress (2023). Nichirei Logistics Group thành lập công ty liên doanh mới tại Việt Nam. <>
[8] Trang web Indo Trans Logistics Corporation. <>
[9] Trang web Mitsubishi Logistics Corporation <>
[10] The Investor (2023). Yokorei xây dựng cơ sở kho lạnh trị giá $52 triệu tại Việt Nam khi ngành này được dự báo bùng nổ. <>
[11] VCCI (2025). Igarashi Reizo của Nhật Bản xây dựng dự án kho lạnh trị giá $24 triệu tại miền Nam Việt Nam <>
Bài viết liên quan



Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN