 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Ngành logistics của Việt Nam mang đến nhiều cơ hội cho các nhà đầu tư sẵn sàng vượt qua những thách thức như cơ sở hạ tầng, cạnh tranh và nhiều yếu tố khác.

25/12/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Ngành logistics của Việt Nam đang nổi lên như một động lực tăng trưởng quan trọng, được hỗ trợ bởi hoạt động sản xuất mạnh mẽ, sự mở rộng nhanh chóng của thương mại điện tử và đầu tư cơ sở hạ tầng quy mô lớn. Với quy mô hơn 52 tỷ USD vào năm 2025, thị trường được dự báo sẽ tăng trưởng ổn định đến năm 2030, nhờ hiệu quả logistics được cải thiện và nhu cầu ngày càng tăng đối với các dịch vụ gia tăng giá trị. Tuy nhiên, chi phí logistics cao, điểm nghẽn cơ sở hạ tầng, khoảng cách về kỹ năng của lực lượng lao động và sự phức tạp trong quy định vẫn là những thách thức đáng kể.
Tổng quan thị trường
Theo Hiệp hội Doanh nghiệp Dịch vụ Logistics Việt Nam (VLA) năm 2024, hiện có hơn 30.000 doanh nghiệp tham gia cung cấp dịch vụ logistics, trong đó khoảng 70% có trụ sở tại Thành phố Hồ Chí Minh. Khoảng 89% là doanh nghiệp hoàn toàn thuộc sở hữu trong nước, trong khi số còn lại là các doanh nghiệp có vốn đầu tư nước ngoài. Ước tính ngành logistics đang tạo việc làm cho gần 1,2 triệu lao động trên toàn quốc[1].
Quy mô thị trường và quỹ đạo tăng trưởng
Ngành logistics của Việt Nam đã nổi lên như một trụ cột quan trọng của tăng trưởng kinh tế, ghi nhận sự mở rộng đáng kể bất chấp những bất ổn của kinh tế toàn cầu. Quy mô thị trường của ngành ước đạt 52,06 tỷ USD vào năm 2025 và dự kiến đạt 71,88 tỷ USD vào năm 2030, với CAGR 6,67% trong giai đoạn dự báo (2025-2030)[2]. Ngành đã có những bước tiến rõ rệt khi Chỉ số Hiệu quả Logistics (LPI) của Việt Nam cải thiện lên mức 3,3 vào năm 2023, xếp thứ 43 trong số 139 nền kinh tế trên toàn thế giới và thứ năm trong các quốc gia ASEAN[3]. Ngành này cũng đóng góp trực tiếp khoảng 5-7% GDP mỗi năm trong giai đoạn 2025 – 2035[4].
Vietnam Freight And Logistics Market Size
Đơn vị: Tỷ USD
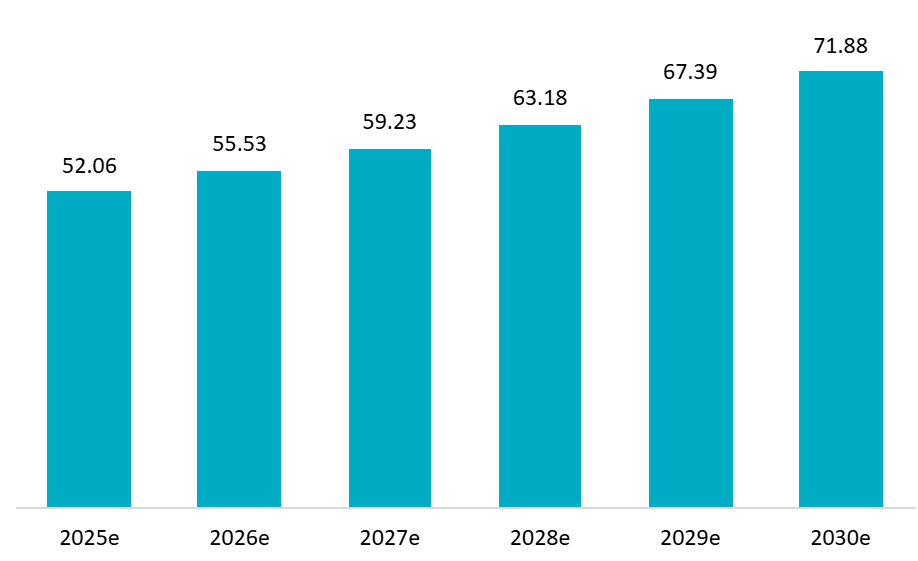
Nguồn: Tình báo Mordor
Tình hình đầu tư
Tính đến cuối năm 2024, Việt Nam có tổng cộng 1.238 dự án FDI lũy kế đầu tư vào lĩnh vực logistics, tạo việc làm cho 63.515 lao động, trong đó có gần 30 tập đoàn logistics hàng đầu thế giới như DHL, Schenker, Expeditors[5]. Năm quốc gia có số lượng dự án đầu tư lớn nhất trong lĩnh vực logistics của Việt Nam gồm Hàn Quốc và Singapore, mỗi nước có 221 dự án, cùng chiếm tỷ trọng cao nhất là 17,9%; Hong Kong (Trung Quốc) có 177 dự án (14,3%); Nhật Bản và Trung Quốc mỗi nước có 140 dự án, tương ứng chiếm 11,3%.
Toàn cảnh các doanh nghiệp logistics
Mặc dù số lượng doanh nghiệp logistics mới thành lập tăng 13,5% (với khoảng 6.503 doanh nghiệp được thành lập, chiếm 5,33% tổng số doanh nghiệp mới thành lập trong chín tháng đầu năm 2024), ngành vẫn tiếp tục đối mặt với những thách thức đáng kể về chi phí, khi chi phí logistics vẫn chiếm khoảng 16,5%-16,8% GDP, cao hơn nhiều so với mức trung bình toàn cầu là 11,6%[6]. Đồng thời, 4.519 doanh nghiệp vận tải và kho bãi đã tạm ngừng hoạt động. Nhìn chung, trong khi một số công ty logistics đạt mức tăng trưởng ổn định và ấn tượng, các doanh nghiệp logistics vừa và nhỏ lại ghi nhận hiệu quả kinh doanh suy giảm, phát sinh thua lỗ và trong một số trường hợp đã hoàn toàn rút khỏi thị trường.
Cơ cấu các phương thức vận tải hàng hóa
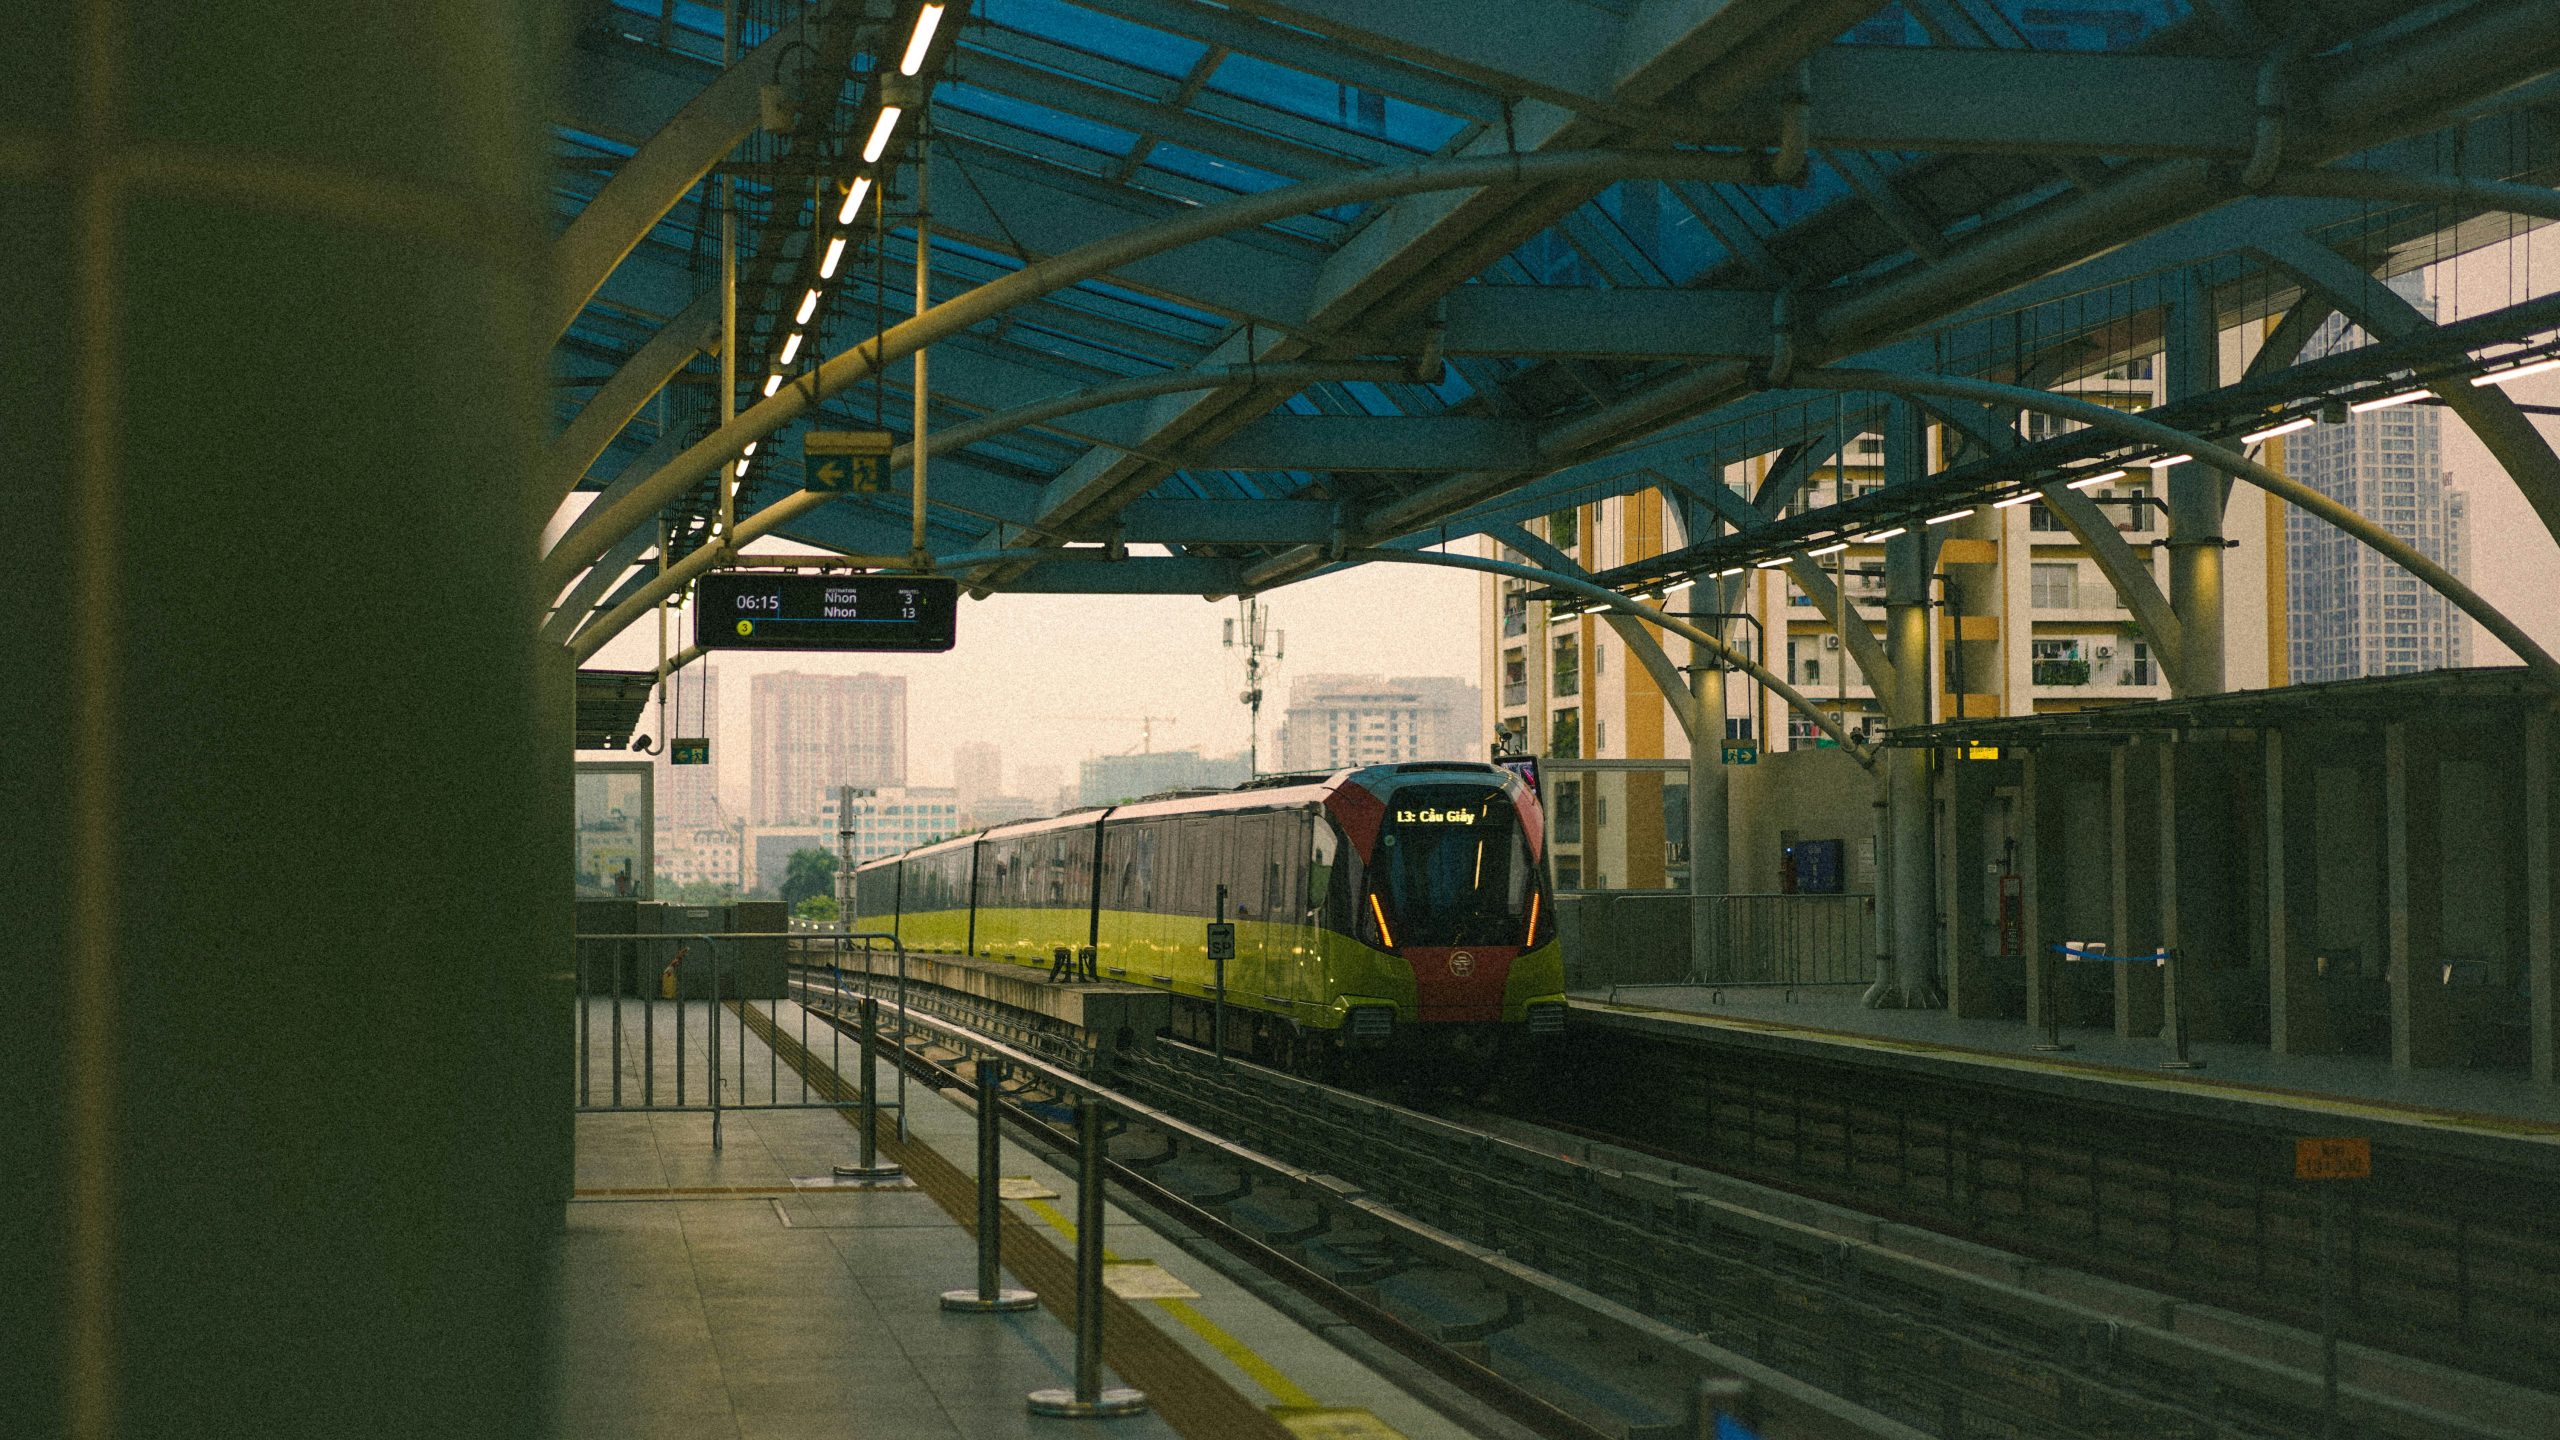
Hiện nay, vận tải đường bộ vẫn là phương thức vận chuyển hàng hóa chủ đạo xét theo sản lượng, đảm nhiệm 525,8 triệu tấn, tương đương 73,5% tổng lượng hàng hóa vận chuyển, tăng 16,2% so với cùng kỳ năm trước. Một điểm đáng chú ý trong quý 1/2025 là sự phục hồi của vận tải đường sắt, đạt gần 1,45 triệu tấn, tăng 11,8% so với cùng kỳ năm trước. Tuy nhiên, vận tải đường sắt tiếp tục giữ vai trò không đáng kể, chỉ chiếm 0,2% sản lượng hàng hóa[7].
Structure of freight transportation modes in Vietnam (Q1 2025)
100% = 715,8 triệu tấn
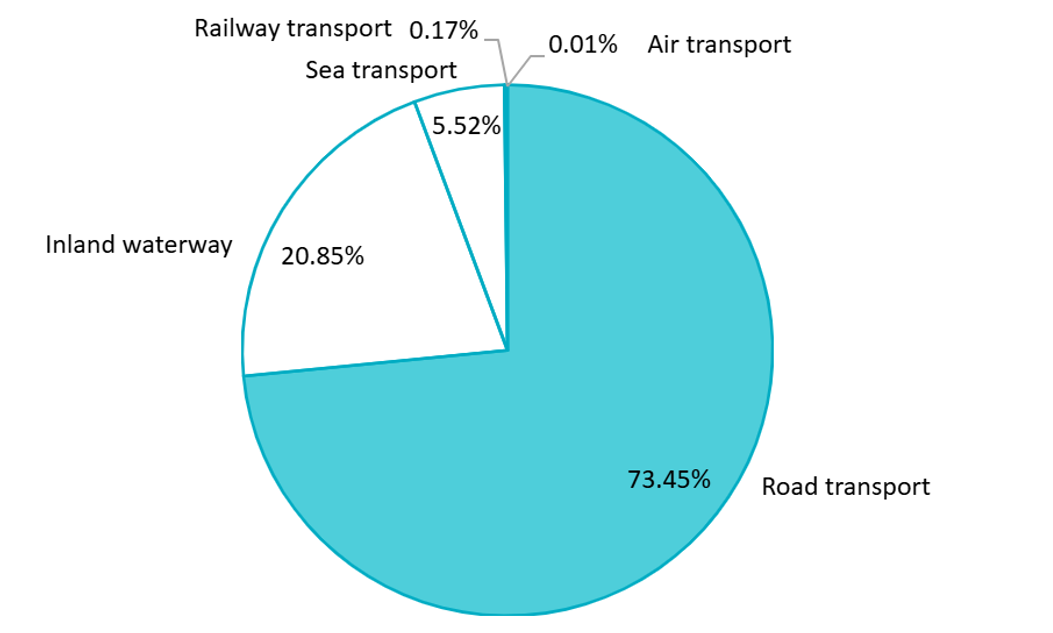
Nguồn: Tổng cục Thống kê Việt Nam
Các đặc điểm chính của thị trường
Phân khúc theo chức năng
Xét theo chức năng logistics, vận tải hàng hóa chiếm 64,68% thị phần vào năm 2024, trong khi các dịch vụ chuyển phát nhanh, chuyển phát và bưu kiện (CEP) được dự báo sẽ tăng trưởng với CAGR 7,66% trong giai đoạn 2025-2030. Vận tải hàng hóa đường bộ chiếm 78,23% doanh thu vào năm 2024, mặc dù vận tải hàng không được kỳ vọng sẽ tăng trưởng nhanh với CAGR 8,16% trong giai đoạn dự báo[8].
Phân khúc theo nhóm người dùng cuối
Ngành sản xuất chiếm 35,48% thị phần vào năm 2024, với động lực chính đến từ các trung tâm điện tử và may mặc, nơi đòi hỏi đồng bộ hóa chính xác hàng tồn kho với người mua ở nước ngoài. Hoạt động bán buôn và bán lẻ được dự báo sẽ tăng trưởng với CAGR 7,13% (2025-2030) khi các chuỗi cửa hàng tạp hóa hiện đại, thương hiệu bán hàng trực tiếp đến người tiêu dùng và các sàn thương mại xuyên biên giới mở rộng. Sự tăng trưởng bùng nổ của thương mại điện tử, dự kiến đạt 52 tỷ USD vào năm 2025, đang fundamentally định hình lại các mô hình nhu cầu logistics, đặc biệt là cơ sở hạ tầng giao hàng chặng cuối.
Những đột phá về cơ sở hạ tầng và các trung tâm khu vực
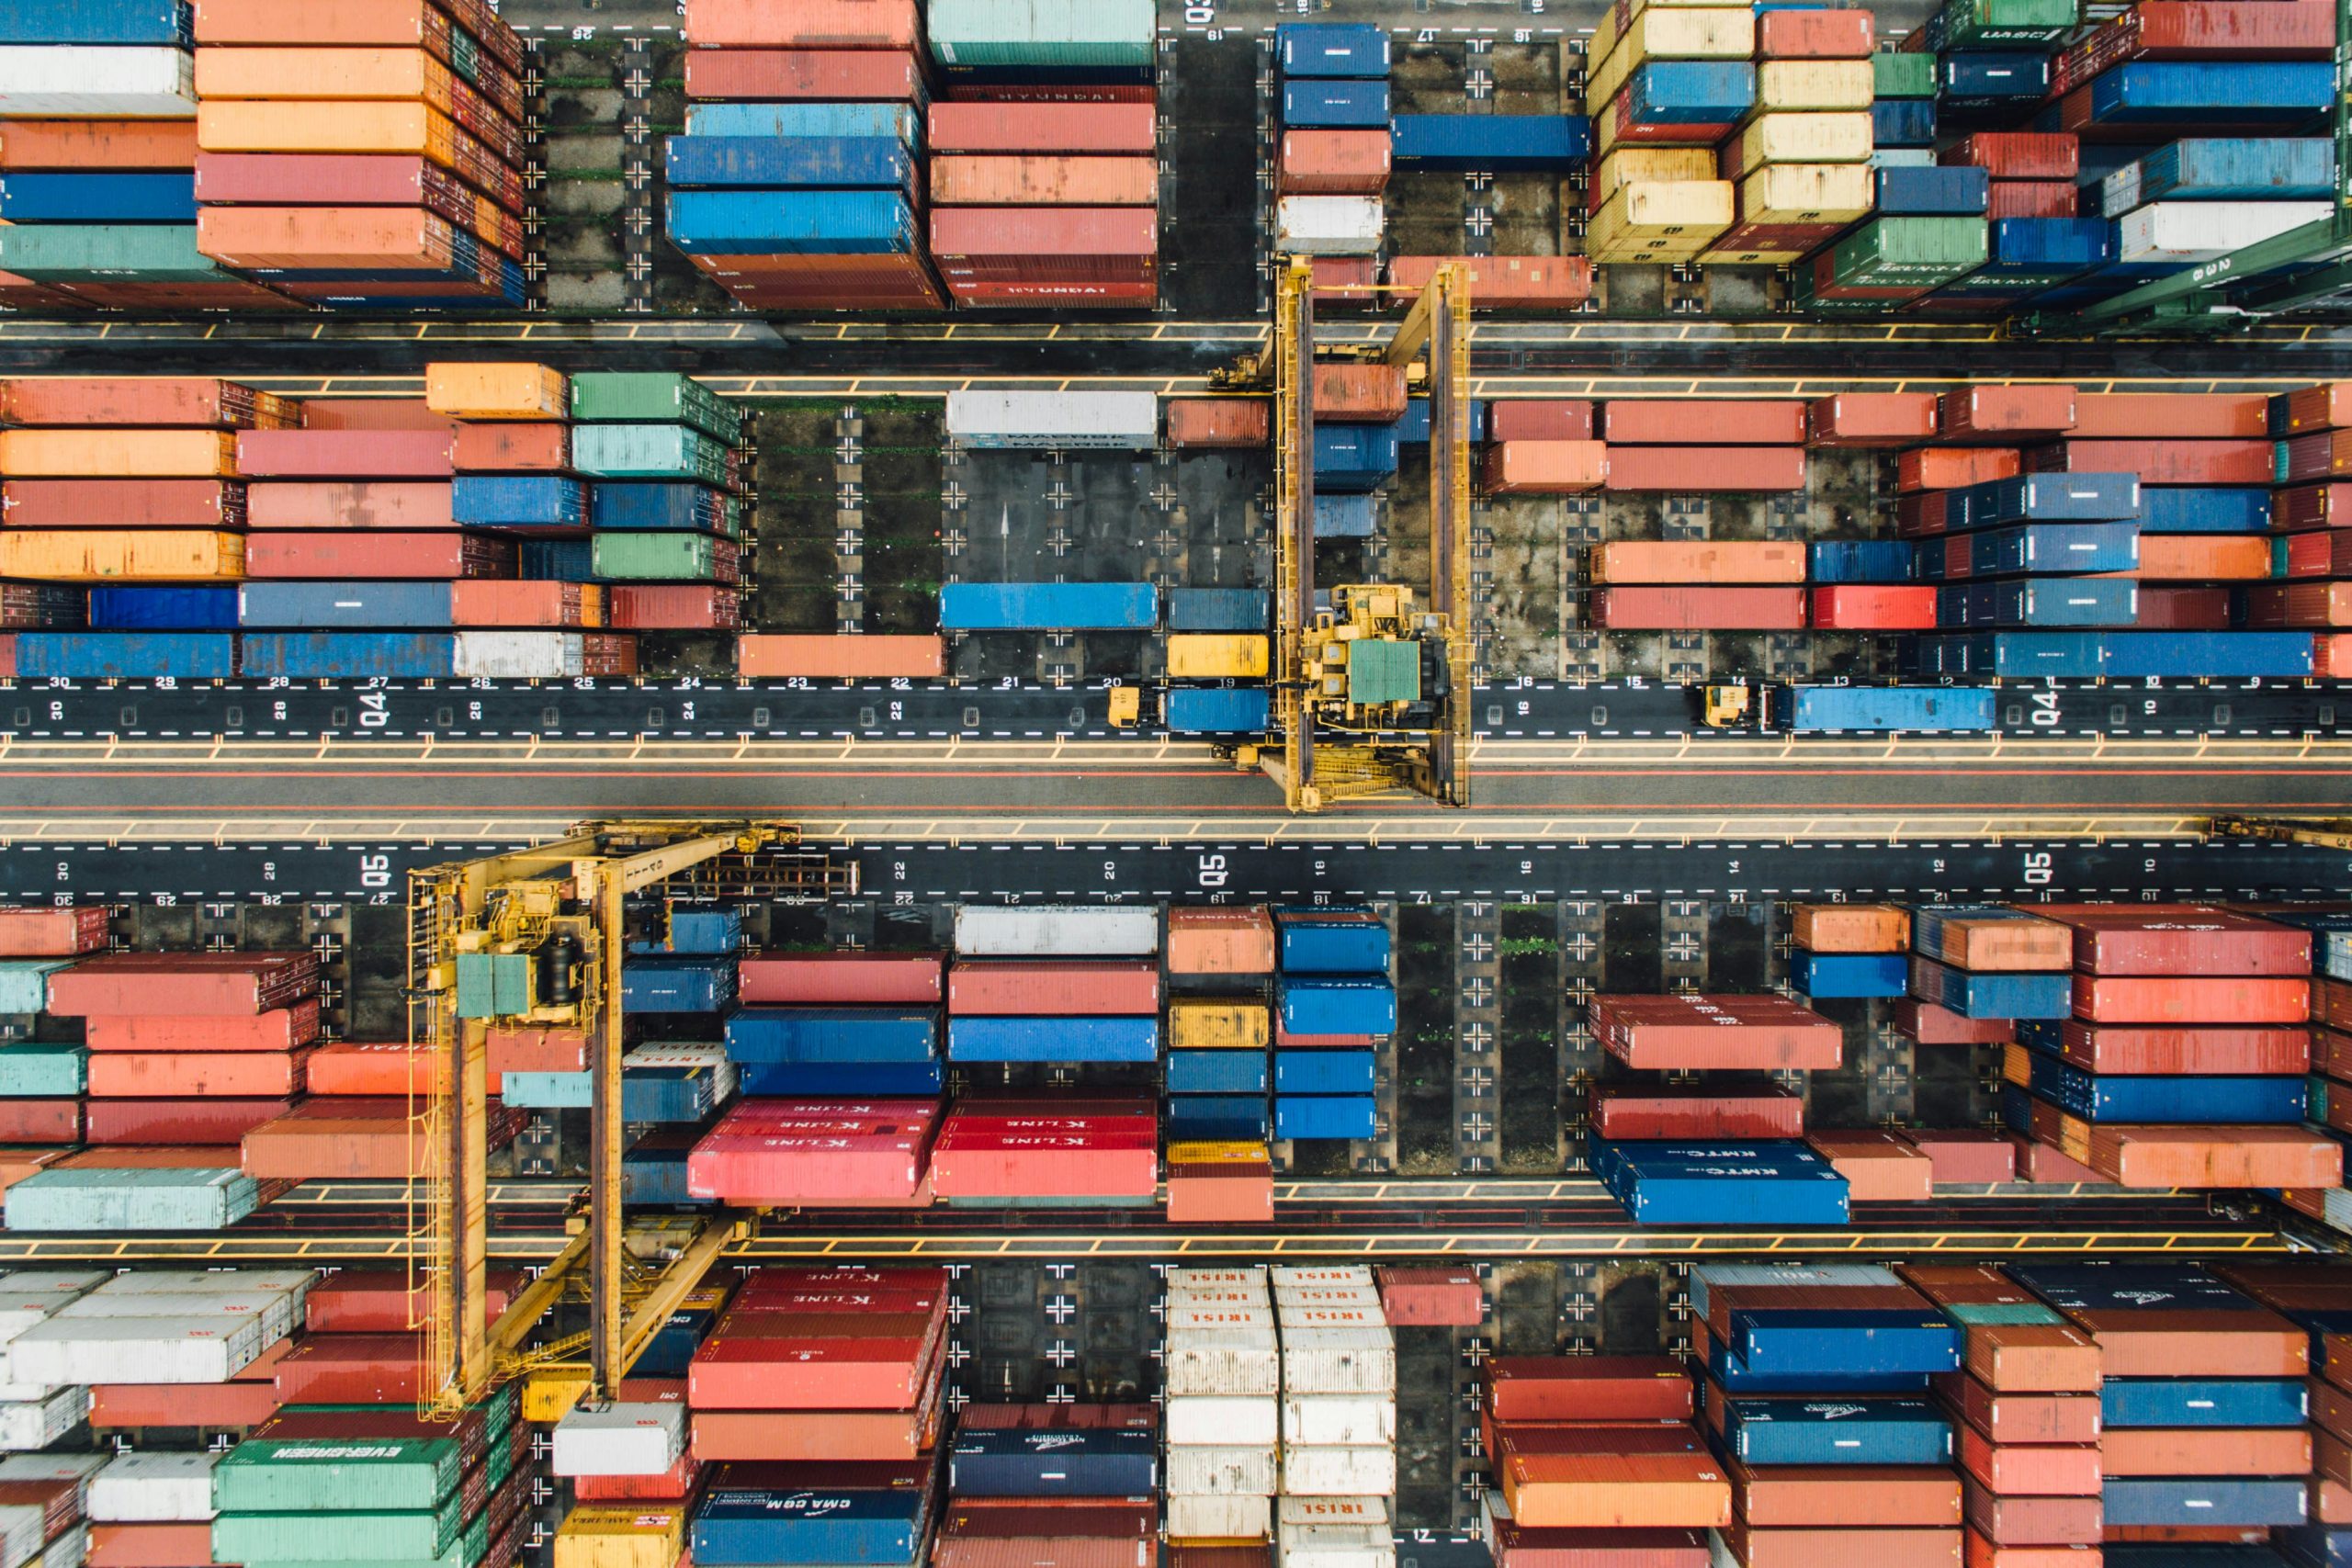
Việt Nam đang trải qua quá trình chuyển đổi cơ sở hạ tầng quy mô lớn, với tổng chiều dài các tuyến cao tốc đang khai thác vượt 2.000 km vào tháng 5/2024[9]. Các dự án trọng điểm như Sân bay Quốc tế Long Thành và việc mở rộng các cảng nước sâu như Cái Mép – Thị Vải (xếp hạng 19 trên thế giới) đóng vai trò then chốt trong sự phát triển của ngành. Các khu vực như Bà Rịa – Vũng Tàu, Bình Dương và Đồng Nai đang được phát triển thành các trung tâm logistics chuyên biệt nhằm phục vụ các cụm công nghiệp và chuỗi cung ứng toàn cầu.
Sự hình thành các Khu thương mại tự do (FTZ)
Một thay đổi chiến lược đáng kể trong năm 2024 là định hướng chính thức nhằm thành lập các Khu thương mại tự do (FTZ) để thu hút đầu tư chất lượng cao. Vào tháng 6/2025, Quốc hội đã phê duyệt thí điểm thành lập Khu thương mại tự do Đà Nẵng với diện tích khoảng 1.881 ha, bao gồm các khu chức năng không liền kề và gắn với cảng nước sâu Liên Chiểu, với các khu chuyên biệt dành cho sản xuất, logistics, thương mại và dịch vụ, công nghệ số và đổi mới sáng tạo. Dự án đã chính thức bước vào giai đoạn triển khai ban đầu sau khi Quyết định số 1142/QĐ-TTg của Thủ tướng Chính phủ được công bố vào ngày 22/6/2025, cùng với việc ký kết các biên bản ghi nhớ với những nhà đầu tư lớn trong nước và quốc tế, bao gồm Terne Holdings Group, BRG Group và Saigon Da Nang Investment JSC[10]. Các khu vực này được thiết kế nhằm cung cấp ưu đãi miễn thuế, quy trình hải quan tinh gọn và hệ sinh thái sản xuất – logistics tích hợp
Mở rộng thị trường kho bãi và hoạt động M&A
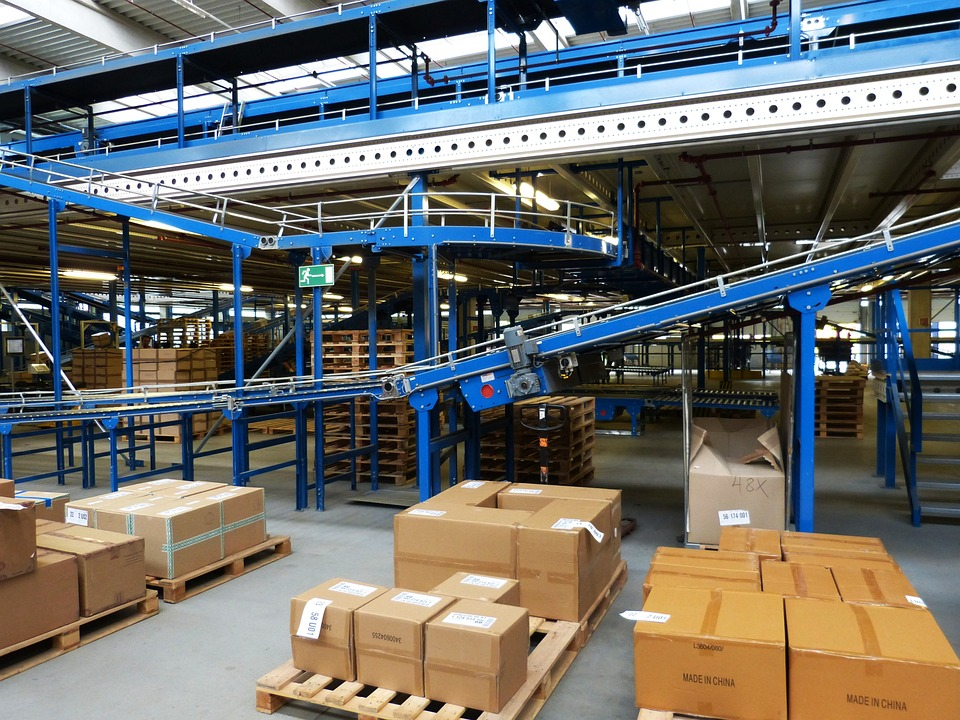
Thị trường kho bãi đang mở rộng nhanh chóng, với tốc độ tăng trưởng hằng năm 23% trong giai đoạn 2020–2023, đạt tổng quy mô khoảng 4 triệu mét vuông vào cuối năm 2023[11]. Các nhà đầu tư nước ngoài như Mapletree, SLP và JD Property hiện chiếm ưu thế trên thị trường, trong đó ba doanh nghiệp dẫn đầu nắm giữ 46% thị phần tính theo diện tích[12]. Hoạt động sáp nhập và mua lại (M&A) đã trở thành một xu hướng chủ đạo khi các tập đoàn toàn cầu tìm cách nhanh chóng mở rộng sự hiện diện tại Việt Nam. Chẳng hạn, Maersk đã hợp tác với Hateco Group của Việt Nam để phát triển hai bến cảng nước sâu tại cảng Lạch Huyện ở Hải Phòng.
Các cơ hội đầu tư
Các phân khúc tăng trưởng cao
Hạ tầng hoàn tất đơn hàng thương mại điện tử: Với dự báo bán lẻ trực tuyến tăng trưởng với tốc độ CAGR 8.35% và hiện đã tạo ra hơn một nửa lưu lượng bưu kiện B2C, nhu cầu về các kho hàng tự động, mạng lưới giao hàng chặng cuối và trung tâm hoàn tất đơn hàng đang tạo ra một cơ hội hấp dẫn[13]. Tính phân mảnh của hoạt động giao hàng chặng cuối, trong đó chi phí trên mỗi bưu kiện vẫn cao hơn 28% so với Thái Lan[14], tạo dư địa cho các đơn vị vận hành hiệu quả với các giải pháp ứng dụng công nghệ.
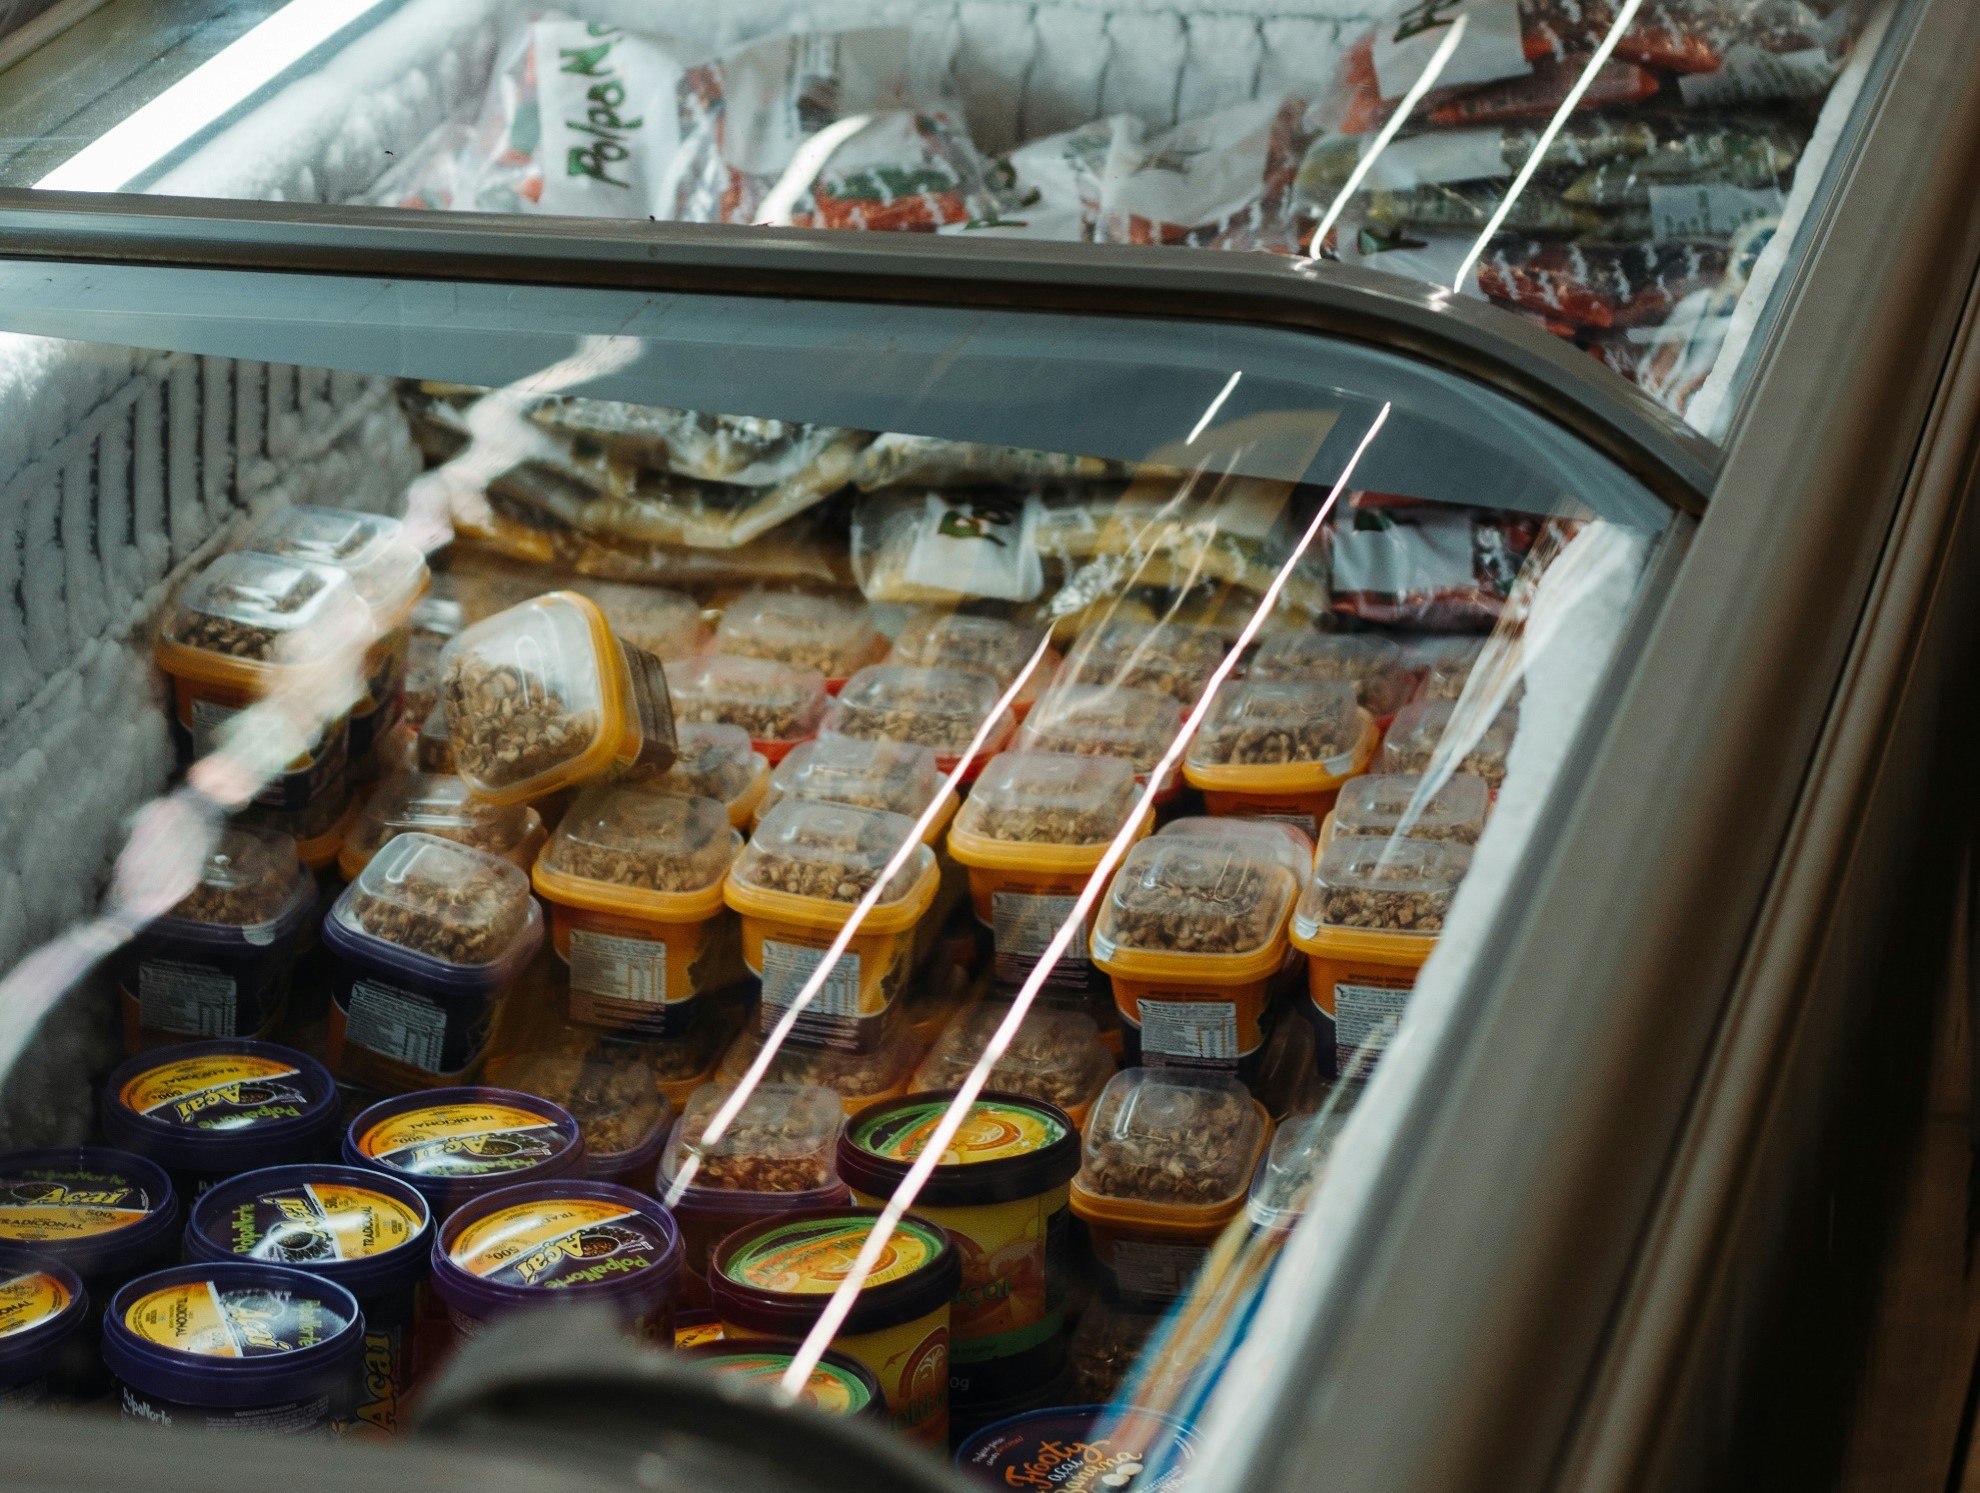
Logistics chuỗi lạnh: Các lĩnh vực chăm sóc sức khỏe, dược phẩm và chế biến thực phẩm đang mở rộng đòi hỏi năng lực chuỗi lạnh đạt chứng nhận GDP. Các yêu cầu pháp lý về truy xuất nguồn gốc dược phẩm đang nâng cao rào cản gia nhập, tạo cơ hội định giá ở mức cao cho các đơn vị vận hành đủ năng lực. Dự án kho lạnh trị giá 52 triệu USD tại tỉnh Long An của nhà đầu tư Nhật Bản Yokorei là minh chứng cho quy mô cơ hội trong phân khúc này[15].
Chuyển đổi xanh và số hóa
Thị trường ngày càng ưu tiên tính bền vững và công nghệ. Theo khảo sát của Bộ Tài nguyên và Môi trường, khoảng 53% doanh nghiệp logistics vừa và lớn đã áp dụng các giải pháp tiết kiệm năng lượng, và 38% đã đầu tư vào phương tiện sử dụng năng lượng sạch (chạy điện hoặc khí gas)[16]. Chiến lược quốc gia về tăng trưởng xanh của Việt Nam giai đoạn 2021–2030 xác định dịch vụ logistics là một trong 18 lĩnh vực trọng tâm, tạo ra cơ hội cho các nhà đầu tư vào các giải pháp logistics bền vững.
Ứng dụng công nghệ là một xu hướng định hình trong toàn ngành. Các doanh nghiệp đang triển khai hệ thống quản lý kho, nền tảng tối ưu hóa dựa trên dữ liệu và hệ thống quản lý vận tải. Việc ViettelPost triển khai 2.000 tủ khóa thông minh tích hợp trong các trung tâm thương mại quy mô nhỏ tại đô thị là minh chứng cho cách các giải pháp số đang tái định hình logistics đô thị. Công nghệ 4.0 ngày càng được ứng dụng trong quản lý logistics tại Việt Nam, giúp nâng cao hiệu quả và giảm chi phí. Khảo sát do Hiệp hội Doanh nghiệp Dịch vụ Logistics Việt Nam thực hiện cho thấy khoảng 68% doanh nghiệp logistics vừa và lớn sử dụng IoT cho hoạt động kho bãi và vận tải, 52% áp dụng Dữ liệu lớn và AI để dự báo nhu cầu và tối ưu hóa tuyến đường, và 35% đã thí điểm blockchain nhằm truy xuất nguồn gốc[17].
Cơ hội mở rộng theo địa bàn
Các nhà đầu tư nước ngoài nên xem xét sự chênh lệch trong phát triển giữa các vùng của Việt Nam. Trong khi Thành phố Hồ Chí Minh và Hà Nội đang chi phối các hoạt động logistics hiện nay, các khu công nghiệp mới nổi ở miền Trung và miền Bắc Việt Nam mang lại lợi thế cho những đơn vị tiên phong. Các dự án phát triển cảng biển mới tại Hải Phòng, Đà Nẵng và các tỉnh phía Nam đang hình thành những trung tâm logistics, đòi hỏi cơ sở hạ tầng và dịch vụ hỗ trợ.
Các cơ hội chiến lược do chính sách thúc đẩy
Chiến lược Phát triển Dịch vụ Logistics Quốc gia 2025-2035 mới được Việt Nam phê duyệt (Quyết định 2229/QĐ-TTg, tháng 10 năm 2025) tạo ra những cơ hội chưa từng có cho các nhà đầu tư nước ngoài phù hợp với các ưu tiên của Chính phủ[18].
Phát triển trung tâm logistics: Chính phủ ưu tiên thành lập ít nhất 5 trung tâm logistics hiện đại, đẳng cấp quốc tế vào năm 2035, và tăng lên 10 trung tâm vào năm 2050. Các địa điểm ưu tiên bao gồm Hà Nội, Thành phố Hồ Chí Minh, Hải Phòng và Đà Nẵng, được kết nối với các cảng biển và sân bay quốc tế. Các nhà đầu tư nước ngoài có chuyên môn phát triển các trung tâm logistics quy mô lớn có thể hợp tác với các doanh nghiệp Việt Nam để tận dụng lợi thế của những đơn vị tiên phong tại các địa điểm chiến lược này.
Hải quan số và logistics thông minh: Chiến lược nhấn mạnh việc xây dựng mô hình hải quan số và hải quan thông minh nhằm rút ngắn thời gian thông quan và giảm chi phí. Mục tiêu áp dụng số hóa ở mức 80% vào năm 2035 (100% vào năm 2050) tạo ra những cơ hội đáng kể cho các nhà cung cấp công nghệ cung cấp giải pháp tự động hóa hải quan, hệ thống chứng từ điện tử và giải pháp chuỗi cung ứng dựa trên blockchain.
Dịch vụ logistics chuyên biệt: Chiến lược đặc biệt khuyến khích phát triển dịch vụ logistics chuyên biệt cho nông sản, hàng công nghiệp chế biến và thương mại điện tử xuyên biên giới. Các nhà đầu tư nước ngoài có chuyên môn về chuỗi cung ứng lạnh, logistics dược phẩm hoặc hoàn tất đơn hàng thương mại điện tử có thể tận dụng các chương trình hỗ trợ của Chính phủ nhằm phát triển những phân khúc có giá trị cao này.
Thách thức đầu tư
Chi phí vận hành logistics cao
Chi phí logistics của Việt Nam ở mức gần 17% GDP, cao hơn đáng kể so với các đối thủ trong khu vực, do nhiều yếu tố thúc đẩy. Vận tải đường bộ chiếm ưu thế trong hoạt động vận chuyển hàng hóa, chiếm hơn 73% tổng khối lượng hàng hóa, làm gia tăng mức tiêu thụ nhiên liệu và chi phí liên quan đến ùn tắc. Bên cạnh đó, sự thiếu đồng bộ giữa các cảng nước sâu và mạng lưới đường bộ hoặc đường sắt xung quanh tạo ra những điểm nghẽn nghiêm trọng đối với kết nối “chặng cuối”.
Sự phân mảnh trong ngành càng hạn chế hiệu quả hoạt động. Hơn 90% doanh nghiệp logistics là doanh nghiệp nhỏ và vừa[19], hạn chế lợi thế kinh tế theo quy mô và khả năng đầu tư vào tự động hóa. Do đó, các hoạt động sử dụng nhiều lao động vẫn phổ biến, trong khi mức độ áp dụng tự động hóa không đồng đều, mặc dù có bằng chứng cho thấy các doanh nghiệp số hóa có thể giảm chi phí logistics hơn 20%[20].
Thiếu hụt nguồn nhân lực chất lượng cao
Một thách thức cơ bản đối với các nhà đầu tư nước ngoài là tình trạng thiếu nhân sự được đào tạo chuyên nghiệp. Mặc dù ngành này sử dụng khoảng 1,2 triệu lao động, chỉ có từ 5% đến 7% được đào tạo chính quy về logistics[21]. Các nhà đầu tư gặp khó khăn trong việc tìm kiếm nhân sự thành thạo tiếng Anh, luật hàng hải quốc tế và công nghệ số tiên tiến, buộc nhiều doanh nghiệp phải đầu tư đáng kể vào đào tạo lại nội bộ hoặc thuê các chuyên gia nước ngoài với chi phí cao.
Khung pháp lý và các rào cản hành chính
Môi trường pháp lý vẫn phức tạp và chưa hoàn thiện ở một số lĩnh vực. Mặc dù Việt Nam đang thí điểm các Khu thương mại tự do (FTZ) tại những khu vực như Đà Nẵng, hiện chưa có khung pháp lý quốc gia toàn diện quy định cụ thể về thủ tục, thẩm quyền phê duyệt, quyết định chính sách đầu tư, thành lập, mô hình quản lý, cơ chế vận hành và phân cấp quản lý đối với các khu thương mại tự do (FTZ).
Hiện nay, lĩnh vực này được điều chỉnh thông qua một khung pháp lý phức tạp gồm nhiều văn bản pháp luật có mối liên hệ với nhau, bao gồm Luật Giao thông đường bộ, các Nghị định khác nhau của Chính phủ (ví dụ: Nghị định số 68/2016/NĐ-CP về kho bãi và thủ tục hải quan), các Quyết định của Thủ tướng Chính phủ (chẳng hạn như quy hoạch tổng thể phát triển hệ thống trung tâm logistics) và các Thông tư do Bộ Giao thông Vận tải và Bộ Tài chính ban hành; gần đây hơn, dự thảo Chiến lược Phát triển Dịch vụ Logistics Việt Nam đến năm 2035, tầm nhìn đến năm 2045, đã được đưa ra nhằm nâng cao năng lực cạnh tranh, thúc đẩy chuyển đổi số và đẩy nhanh quá trình xanh hóa ngành logistics.
Các điểm nghẽn về cơ sở hạ tầng
Mặc dù Chính phủ đã đầu tư đáng kể, các hạn chế về cơ sở hạ tầng vẫn là những trở ngại lớn. Tình trạng ùn tắc đô thị tại các thành phố lớn làm gia tăng sự kém hiệu quả trong khâu giao hàng chặng cuối, trong khi mạng lưới đường bộ nông thôn chưa phát triển hạn chế khả năng tiếp cận thị trường ngoài các trung tâm công nghiệp chính. Tình trạng ùn tắc theo mùa tại các cảng trọng điểm làm tăng thời gian lưu hàng và chi phí, còn sự kết nối yếu giữa các phương thức vận tải, đặc biệt là giữa đường bộ, đường sắt và đường thủy, khiến chi phí logistics tiếp tục ở mức cao. Đồng thời, năng lực kho bãi không đủ tại các vị trí chiến lược gần cảng và khu công nghiệp tạo ra những điểm nghẽn dai dẳng trong chuỗi cung ứng.
Ngoài ra, cơ sở hạ tầng của Việt Nam dễ bị tổn thương trước thời tiết cực đoan, thể hiện qua bão Yagi năm 2024, khiến nền kinh tế thiệt hại hơn 80.000 tỷ đồng và làm gián đoạn nghiêm trọng mạng lưới giao thông ở miền Bắc.
Kết luận
Ngành logistics Việt Nam mang lại những cơ hội hấp dẫn cho các nhà đầu tư nước ngoài sẵn sàng ứng phó với sự phức tạp của quy định, thách thức về cơ sở hạ tầng và mức độ cạnh tranh cao. Thành công đòi hỏi phải vượt ra ngoài các mô hình logistics truyền thống để hướng tới hoạt động ứng dụng công nghệ, chuyên môn hóa và bền vững. Các nhà đầu tư nước ngoài mang nguồn vốn, hệ thống tiên tiến và chuyên môn quốc tế vào các quan hệ hợp tác với những doanh nghiệp Việt Nam có năng lực có thể nắm bắt giá trị vượt trội trong thị trường đang phát triển nhanh chóng này.
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] Hiệp hội Logistics Việt Nam (VLA), Báo cáo Logistics Việt Nam 2024
(https://valoma.vn/)
[2] Tình báo Mordor, Thị trường Vận tải hàng hóa và Logistics Việt Nam – Tăng trưởng, Xu hướng và Dự báo
(https://www.mordorintelligence.com/industry-reports/vietnam-freight-logistics-market)
[3] Ngân hàng Thế giới, Chỉ số Hiệu quả Logistics – Việt Nam
(https://data.worldbank.org/indicator/LP.LPI.OVRL.XQ?locations=VN)
[4] Tạp chí Công Thương (Việt Nam), Mở rộng không gian mới để thu hút đầu tư và phát triển dịch vụ logistics Việt Nam
(https://tapchicongthuong.vn/mo-ra-khong-gian-moi-thu-hut-dau-tu–phat-trien-dich-vu-logistics-viet-nam-299419.htm)
[5] Tạp chí Cộng sản (Việt Nam), Thu hút đầu tư trực tiếp nước ngoài vào ngành logistics Việt Nam: Thực trạng và Khuyến nghị chính sách
(https://www.tapchicongsan.org.vn/web/guest/kinh-te/-/2018/1089502/thu-hut-dau-tu-truc-tiep-nuoc-ngoai-vao-linh-vuc-logistics-tai-viet-nam–thuc-trang-va-mot-so-khuyen-nghi-chinh-sach.aspx)
[6] Hiệp hội Logistics Việt Nam (VLA), Báo cáo Logistics Việt Nam 2024
(https://valoma.vn/)
[7] Cổng thông tin FDI Việt Nam, Vận tải hàng hóa đường sắt tăng tốc trong quý I/2025
(https://vnfdi.vn/van-tai-quy-i-2025-duong-sat-but-toc/)
[8] Tình báo Mordor, Thị trường Vận tải hàng hóa và Logistics Việt Nam – Tăng trưởng, Xu hướng và Dự báo
(https://www.mordorintelligence.com/industry-reports/vietnam-freight-logistics-market)
[9] KPMG Vietnam, Triển vọng kinh tế Việt Nam 2026
(https://assets.kpmg.com/)
[10] VnEconomy. (https://vneconomy.vn/le-cong-bo-quyet-dinh-thanh-lap-khu-thuong-mai-tu-do-da-nang.htm)
[11] Thông tin tóm tắt về Việt Nam, Thị trường kho bãi Việt Nam: Triển vọng đầu tư nước ngoài
(https://www.vietnam-briefing.com/news/vietnams-warehouse-market-foreign-investment-outlook.html/)
[12] VietnamPlus, Các nhà phát triển nước ngoài chiếm lĩnh thị trường kho bãi hiện đại của Việt Nam
(https://en.vietnamplus.vn/foreign-developers-dominate-modern-warehouse-market-in-vietnam-post288791.vnp)
[13] Tình báo Mordor, Thị trường Chuyển phát nhanh, Chuyển phát và Bưu kiện (CEP) Việt Nam – Tăng trưởng và Dự báo
(https://www.mordorintelligence.com/industry-reports/vietnam-courier-express-and-parcel-cep-market)
[14] Tình báo Mordor, Thị trường Vận tải hàng hóa và Logistics Việt Nam – Tăng trưởng, Xu hướng và Dự báo
(https://www.mordorintelligence.com/industry-reports/vietnam-freight-logistics-market)
[15] Nhà đầu tư, Yokorei xây dựng cơ sở kho lạnh trị giá $52 triệu tại Việt Nam khi ngành này chuẩn bị bùng nổ (https://theinvestor.vn/yokorei-builds-52-mln-vietnam-cold-storage-facility-as-sector-set-to-soar-d6136.html)
[16] Cổng thông tin Logistics Việt Nam, Các doanh nghiệp dịch vụ logistics đang chuyển đổi số để cắt giảm chi phí
(https://logistics.gov.vn/doanh-nghiep/doanh-nghiep-dich-vu-logistics-chuyen-doi-so-de-giam-chi-phi)
[17] Cổng thông tin Logistics Việt Nam, Các doanh nghiệp dịch vụ logistics đang chuyển đổi số để cắt giảm chi phí
(https://logistics.gov.vn/doanh-nghiep/doanh-nghiep-dich-vu-logistics-chuyen-doi-so-de-giam-chi-phi)
[18] Tạp chí Công Thương (Việt Nam), Chính thức phê duyệt Chiến lược phát triển dịch vụ logistics Việt Nam giai đoạn 2025-2035, tầm nhìn đến năm 2050
(https://tapchicongthuong.vn/chinh-thuc-phe-duyet-chien-luoc-phat-trien-dich-vu-logistics-viet-nam-thoi-ky-2025-2035–tam-nhin-den-2050-261784.htm)
[19] Cổng thông tin Logistics Việt Nam, Chuỗi cung ứng xanh: Nhận diện thách thức đối với các doanh nghiệp logistics Việt Nam
(https://logistics.gov.vn/elogistics/chuoi-cung-ung-xanh-diem-ten-cac-thach-thuc-cua-doanh-nghiep-logistics-viet)
[20] Cổng thông tin Logistics Việt Nam, Các doanh nghiệp dịch vụ logistics đang chuyển đổi số để cắt giảm chi phí
(https://logistics.gov.vn/doanh-nghiep/doanh-nghiep-dich-vu-logistics-chuyen-doi-so-de-giam-chi-phi)
[21] Hiệp hội Logistics Việt Nam (VLA), Báo cáo Logistics Việt Nam 2024
(https://valoma.vn/)
Bài viết liên quan


Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN