

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Xét về công suất lắp đặt, Việt Nam luôn được xếp hạng là một trong những thị trường năng lượng mặt trời mạnh mẽ nhất Đông Nam Á.
31/10/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Thị trường năng lượng điện mặt trời của Việt Nam đang phát triển nhanh chóng, được thúc đẩy bởi mức bức xạ mặt trời thuận lợi, nhu cầu điện tăng nhanh và khung chính sách định hướng phát triển năng lượng tái tạo. Với mục tiêu gia tăng đáng kể công suất và việc các doanh nghiệp mua điện sạch thông qua các DPPA, lĩnh vực này mang lại cơ hội đáng kể cho đầu tư nước ngoài, nhưng cũng đi kèm các rủi ro về pháp lý và triển khai.
Vietnam’s Solar power plants
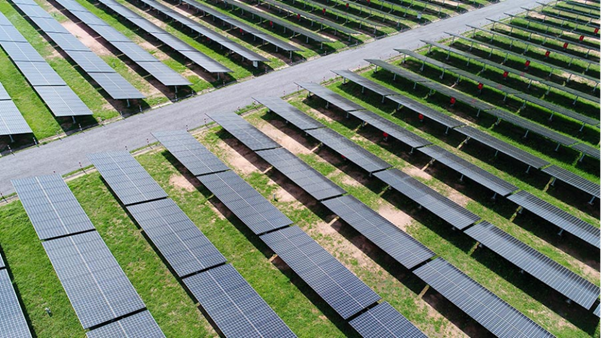
Nguồn: Thông tin tóm tắt về Việt Nam
Tổng quan thị trường
Điện mặt trời tại Việt Nam được hưởng lợi từ nguồn tài nguyên tự nhiên dồi dào: các khu vực miền Trung và miền Nam có mức Bức xạ ngang toàn cầu (GHI) khoảng 1.753 kWh/m²/năm1, tạo điều kiện khả thi cho việc phát triển các trang trại điện mặt trời quy mô lớn và điện mặt trời áp mái. Một báo cáo của Grand View Research ước tính thị trường hệ thống năng lượng mặt trời Việt Nam đạt 3,8 tỷ USD vào năm 2022 và dự kiến đạt 12,4 tỷ USD vào năm 2030 với tốc độ tăng trưởng kép hằng năm (CAGR) ≈16% trong giai đoạn 2023-20302.
Xét về công suất lắp đặt, Việt Nam liên tục nằm trong nhóm các thị trường điện mặt trời phát triển mạnh nhất Đông Nam Á. Đến cuối năm 2024, Việt Nam đã lắp đặt khoảng 16.500 MW (16,50 GW) công suất điện mặt trời, chiếm khoảng 25% tổng công suất hệ thống điện quốc gia, vào khoảng 82.400 MW3. Trong sáu tháng đầu năm 2024, năng lượng tái tạo đạt 20,73 tỷ kWh (chiếm 13,7%), trong đó điện mặt trời đạt 13,91 tỷ kWh và điện gió đạt 6,15 tỷ kWh4. Bên cạnh đó, sản lượng điện trong thị trường Năng lượng mặt trời được dự báo đạt 29,43 tỷ kWh vào năm 2025, là bước trung gian hợp lý giữa sản lượng hiện tại và các mục tiêu dài hạn của Việt Nam.
Structure of power source capacity of the entire system in 2024
100% = 308,73 tỷ kWh
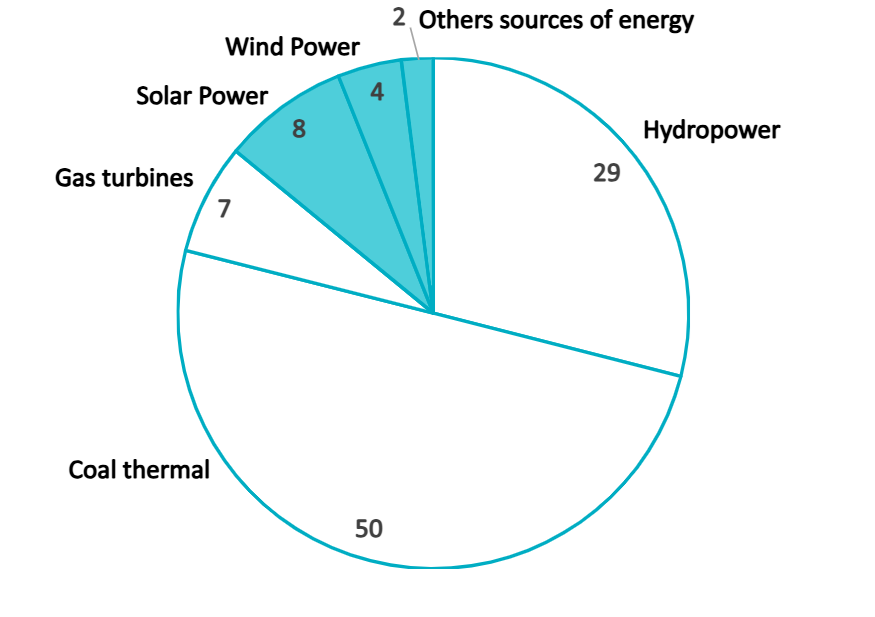
Nguồn: Tổng hợp của B&Company từ dữ liệu của Tập đoàn Điện lực Việt Nam EVN
Bên cạnh đó, theo Tập đoàn Điện lực Việt Nam EVN, tổng sản lượng điện truyền tải trong năm 2024 đạt 246,66 tỷ kWh, tăng 10,76% so với cùng kỳ năm 2023. Sản lượng truyền tải từ khu vực miền Trung và miền Nam ra miền Bắc duy trì ở mức cao, đảm bảo nguồn cung bổ sung để đáp ứng nhu cầu điện tại miền Bắc.
Thực trạng năng lượng điện mặt trời tại Việt Nam
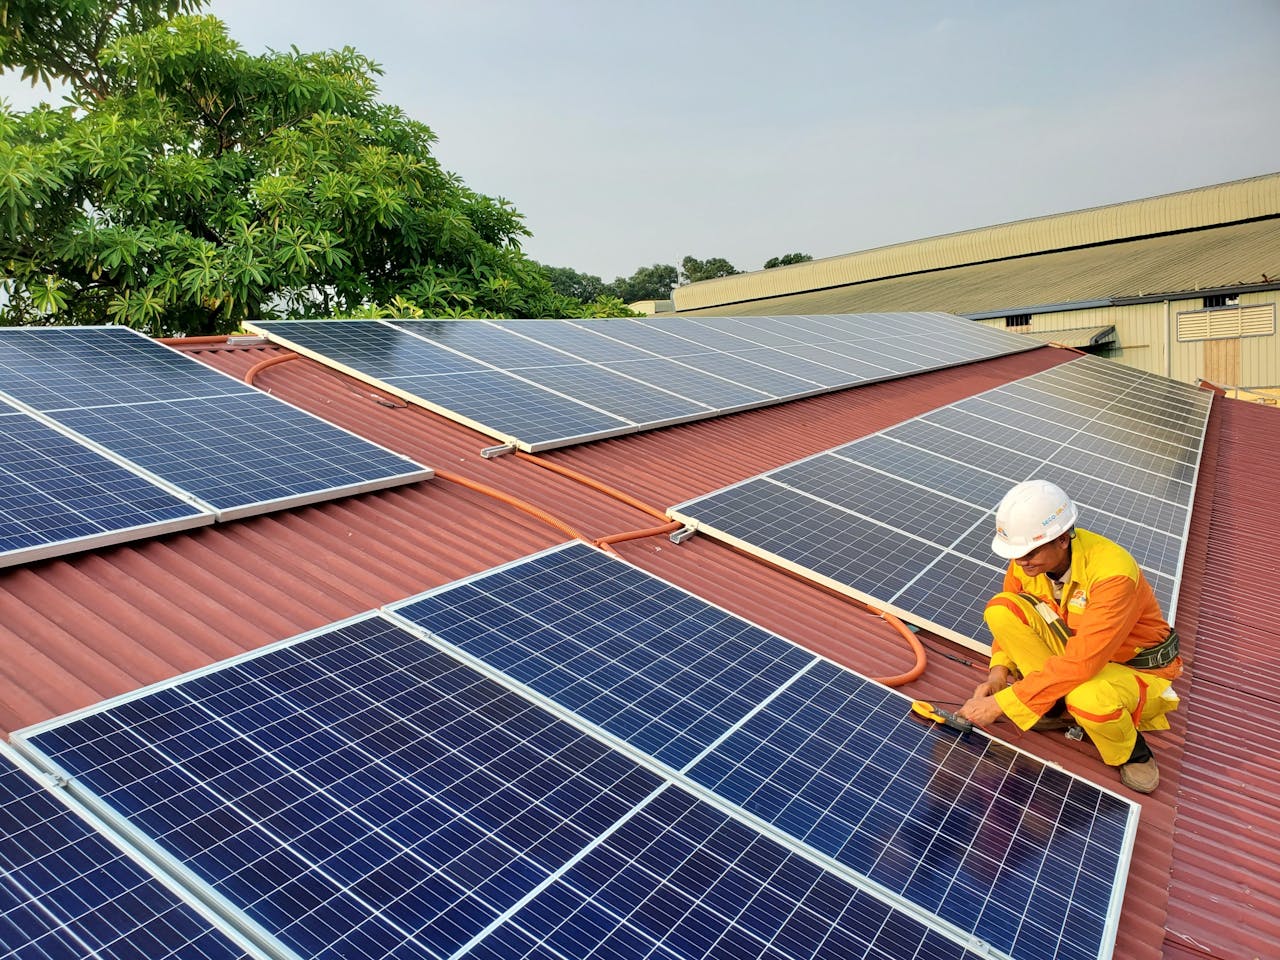
Cơ cấu thị trường cũng đang phát triển vượt ra ngoài các trang trại điện mặt trời mặt đất truyền thống. Điện mặt trời áp mái tiếp tục mở rộng tại các cơ sở dân cư, thương mại và công nghiệp, trong khi các dự án điện mặt trời nổi ngày càng được triển khai trên các hồ chứa và hồ thủy điện5. Việc triển khai các Hợp đồng mua bán điện trực tiếp (DPPA) đã tiếp tục củng cố nhu cầu bằng cách cho phép các đơn vị sử dụng năng lượng lớn mua điện trực tiếp từ các nhà phát điện mặt trời, giảm sự phụ thuộc vào cơ chế giá điện hỗ trợ và tạo ra một thị trường định hướng thương mại rõ nét hơn6.
Vietnam’s rooftop Solar power
Nguồn: Solar Quarter
Tuy nhiên, tốc độ phát triển nhanh đã gây áp lực lên lưới điện. Tại một số tỉnh phía Nam, công suất truyền tải chưa theo kịp tốc độ lắp đặt mới, dẫn đến việc cắt giảm công suất phát và chậm trễ trong đấu nối lưới điện7. Để giải quyết vấn đề này, Chính phủ và khu vực tư nhân đang đầu tư vào hiện đại hóa lưới điện, giám sát kỹ thuật số và các giải pháp lưu trữ năng lượng, mặc dù cần có thời gian để các hoạt động nâng cấp này giải quyết triệt để tình trạng quá tải.
Sự tham gia của các nhà đầu tư nước ngoài vẫn ở mức cao. Hơn 90% nguồn vốn đầu tư quốc tế vào các lĩnh vực điện mặt trời và điện gió tại Việt Nam đến từ các thị trường châu Á như Nhật Bản, Thái Lan và Philippines, phần còn lại đến từ châu Âu và Bắc Mỹ8. Nhiều dự án được triển khai theo mô hình liên doanh hoặc hợp tác EPC, cho phép các doanh nghiệp nước ngoài tận dụng kinh nghiệm cấp phép và hiểu biết về sử dụng đất tại địa phương.
Người chơi chính
Thị trường bao gồm cả các doanh nghiệp Việt Nam trong nước (EPC/sản xuất) và các doanh nghiệp quốc tế mang đến công nghệ và nguồn vốn. Thị trường năng lượng điện mặt trời của Việt Nam không còn bị chi phối bởi một loại hình nhà phát triển duy nhất. Mỗi doanh nghiệp chủ chốt đều đảm nhiệm một ngách chiến lược riêng biệt. Song Giang Solarpower và Vu Phong Energy Group chuyên về hợp đồng EPC, lắp đặt điện mặt trời áp mái và dịch vụ O&M, qua đó sở hữu năng lực triển khai mạnh trên toàn quốc. Indefol Solar tập trung vào các giải pháp điện mặt trời tích hợp cho hộ gia đình và ngành công nghiệp, trong khi Sao Mai Group và PC1 Group đầu tư vào các nhà máy điện mặt trời mặt đất quy mô lớn và sử dụng điện mặt trời để cung cấp năng lượng cho hoạt động công nghiệp của chính mình.
Các doanh nghiệp chủ chốt trong lĩnh vực năng lượng điện mặt trời tại Việt Nam
| STT | Công ty | Năm thành lập | Trụ sở chính / Quốc gia | Hồ sơ ngắn |
| 1 | Công ty Cổ phần Tập đoàn PC1 | 1963 | Vietnam | PC1 Group là nhà đầu tư chuyên nghiệp trong lĩnh vực năng lượng tái tạo, ứng dụng công nghệ tiên tiến, kiểm soát chất lượng nghiêm ngặt và quản lý dự án hiệu quả. Tập đoàn đã vận hành thành công bảy nhà máy thủy điện với tổng công suất 170 MW và đang mở rộng sang năng lượng mặt trời và năng lượng gió. Tập đoàn đặt mục tiêu đạt 744 MW công suất điện sạch vào năm 2025 và hiện đang phát triển ba dự án điện gió công suất 48 MW tại Quảng Trị. |
| 2 | TATA Power Solar Systems Ltd | 1989 | Ấn Độ | Một trong những công ty năng lượng mặt trời hàng đầu Ấn Độ, cung cấp dịch vụ kỹ thuật, mua sắm, xây dựng và chạy thử trên toàn quốc. Với hơn 30 năm kinh nghiệm và hơn 3 GW mô-đun đã được vận chuyển trên toàn cầu, công ty vận hành các cơ sở sản xuất tiên tiến và triển khai các dự án quy mô lớn, bao gồm 450 MWp11 tại Bikaner và một nhà máy công suất 100 MW tích hợp hệ thống lưu trữ pin tại Rajnandgaon. |
| 3 | B.Grimm Power Public Co Ltd | 1993 | Thái Lan | B.GRIMM Power là một trong những công ty năng lượng có vốn đầu tư nước ngoài lớn nhất tại Việt Nam và Đông Nam Á, với hơn 20 năm kinh nghiệm phát triển dự án. Công ty đã đầu tư và vận hành nhiều nhà máy điện mặt trời và điện gió, đồng thời đang mở rộng sang các dự án LNG-to-power, góp phần vào quá trình chuyển đổi năng lượng sạch dài hạn của Việt Nam. |
| 4 | Sao Mai Group Corporation | 1997 | Vietnam | Sao Mai Group tham gia lĩnh vực năng lượng sạch sau chính sách khuyến khích điện mặt trời của Việt Nam năm 2017 và trở thành một trong những nhà đầu tư điện mặt trời đầu tiên của cả nước. Kể từ đó, tập đoàn đã vận hành các nhà máy điện mặt trời áp mái và mặt đất, bao gồm dự án 1,07 MWp năm 2017, 50 MWp tại Long An và 210 MWp tại An Giang, đồng thời mở rộng lắp đặt điện mặt trời áp mái tại các cơ sở của mình nhằm giảm chi phí năng lượng và nâng cao tính tự chủ về điện. |
| 5 | Sharp Energy Solutions Corporation | 1998 | Nhật Bản | Là công ty con do Sharp sở hữu toàn bộ, được thành lập năm 2018 khi Sharp chuyển giao một phần hoạt động kinh doanh giải pháp năng lượng, công ty cung cấp dịch vụ điện mặt trời trọn gói từ phát triển và tiếp thị đến lắp đặt và hỗ trợ sau bán hàng tại Nhật Bản và các thị trường nước ngoài. Với mức độ nhận diện thương hiệu toàn cầu cao và công nghệ quang điện tiên tiến, SESJ tập trung vào các phân khúc thương mại và dân dụng, đồng thời mở rộng mạng lưới phân phối để thâm nhập thị trường sâu rộng hơn. |
| 6 | ACWA Power | 2004 | Ả Rập Xê Út | ACWA Power là nhà phát triển và nhà đầu tư Ả Rập Xê Út trong các lĩnh vực phát điện, khử mặn và hydro xanh, hoạt động tại 13 quốc gia với 67 tài sản trị giá 67 tỷ USD. Sứ mệnh của công ty là cung cấp điện và nước đáng tin cậy với chi phí thấp. Tại Việt Nam, công ty vận hành Nhà máy Điện mặt trời Vĩnh Hảo 6 công suất 50 MW, được đưa vào vận hành năm 2019. |
| 7 | Indefol Solar | 2008 | Vietnam | Indefol Solar là công ty phát triển điện mặt trời chuyên biệt, tập trung vào các giải pháp năng lượng tái tạo, cung cấp các dịch vụ và sản phẩm tích hợp nhằm nâng cao hiệu quả và tính bền vững cho hộ gia đình, tòa nhà và các ngành công nghiệp. Công ty hoạt động vừa với tư cách nhà sản xuất vừa là nhà cung cấp dịch vụ trong lĩnh vực năng lượng tái tạo, với tầm nhìn hướng tới một thế giới sử dụng năng lượng tái tạo 100% vào năm 2050. |
| 8 | Vu Phong Energy Group JSC | 2009 | Vietnam | Chuyên cung cấp dịch vụ EPC điện mặt trời, bao gồm lắp đặt, vận hành và bảo trì cho cả hệ thống điện mặt trời áp mái và trang trại điện mặt trời. Với hơn 1.000 dự án đã hoàn thành và tổng công suất lắp đặt khoảng 700 MWp, công ty cam kết thúc đẩy các giải pháp năng lượng mặt trời và nghiên cứu các nguồn năng lượng tái tạo khác. |
| 9 | Vietnam Sunergy JSC | 2015 | Nhật Bản | Công ty sản xuất và phân phối tấm pin mặt trời tại Việt Nam, đồng thời phát triển các công nghệ năng lượng mặt trời tiên tiến và triển khai các dự án lắp đặt quy mô lớn. Với sự hậu thuẫn của nguồn vốn đầu tư Nhật Bản 100% với tư cách là công ty con của Fuji-Solar Japan, công ty tận dụng các quan hệ đối tác quốc tế vững mạnh để nâng cao chất lượng10. Để đáp ứng nhu cầu ngày càng tăng, công ty đang mở rộng công suất sản xuất và hỗ trợ việc ứng dụng năng lượng mặt trời rộng rãi hơn trên toàn quốc. |
| 10 | Song Giang Solarpower JSC | 2017 | Vietnam | Là doanh nghiệp tích cực tham gia lĩnh vực năng lượng mặt trời tại Việt Nam, chuyên sản xuất tấm pin, lắp đặt hệ thống và cung cấp dịch vụ kỹ thuật9. Với kinh nghiệm vững chắc tại địa phương và uy tín tốt trên thị trường, công ty tiếp tục mở rộng năng lực và tìm kiếm các mối quan hệ đối tác nhằm hỗ trợ triển khai dự án hiệu quả và thúc đẩy việc ứng dụng điện mặt trời rộng rãi hơn trên cả nước. |
Nguồn: Tổng hợp của B&Company
Ở phương diện quốc tế, Vietnam Sunergy mang đến năng lực sản xuất mô-đun với sự hậu thuẫn của nguồn vốn đầu tư Nhật Bản, Sharp Energy Solutions cung cấp công nghệ tiên tiến và mạng lưới phân phối toàn cầu, Tata Power Solar triển khai các dự án EPC điện quy mô lớn tích hợp hệ thống lưu trữ, còn B.Grimm Power phát triển danh mục năng lượng tái tạo với tổng công suất nhiều GW trên khắp Đông Nam Á.
“Hệ sinh thái lai” này đã thúc đẩy quá trình trưởng thành của ngành: các công ty nước ngoài cung cấp đổi mới và vốn, trong khi các doanh nghiệp Việt Nam thúc đẩy triển khai nhanh chóng. Khi chính sách chuyển hướng sang cơ chế giá cạnh tranh và DPPA, các doanh nghiệp có nền tảng vững chắc tại địa phương đang gia tăng ảnh hưởng trong hoạt động phát triển các dự án điện mặt trời mới.
Các động lực và thách thức định hình thị trường năng lượng mặt trời Việt Nam
Các động lực chính
Thị trường năng lượng mặt trời Việt Nam đang mở rộng nhanh chóng nhờ nhu cầu điện năng mạnh mẽ, chi phí công nghệ giảm và cam kết của Chính phủ đối với năng lượng tái tạo. Cơ chế giá điện hỗ trợ hấp dẫn, niềm tin của nhà đầu tư được cải thiện và sự quan tâm ngày càng tăng từ cả các nhà phát triển trong nước lẫn nước ngoài đã đưa điện mặt trời trở thành một trong những phân khúc tăng trưởng nhanh nhất trong cơ cấu năng lượng của đất nước.
| Hỗ trợ và ưu đãi của Chính phủ | Việt Nam áp dụng các ưu đãi thuế, miễn thuế nhập khẩu và đơn giản hóa thủ tục cấp phép điện mặt trời mái nhà. Đáng chú ý nhất, cơ chế DPPA cho phép các nhà phát triển điện mặt trời bán điện trực tiếp cho khách hàng thương mại, tạo ra một phương án thay thế dựa trên thị trường cho mô hình bên mua duy nhất của EVN. Cam kết đạt phát thải ròng bằng 0 vào năm 2050 được Chính phủ đưa ra tại COP26 cùng các mục tiêu mở rộng năng lượng tái tạo trong PDP8 cho thấy cam kết chính trị dài hạn. |
| Cường độ bức xạ mặt trời cao | Các tỉnh miền Trung và miền Nam ghi nhận mức bức xạ mặt trời cao, trung bình ~1,753 kWh/m²/năm. Các tỉnh như Ninh Thuận, Bình Thuận và An Giang tập trung nhiều trang trại điện mặt trời quy mô lớn vì sự kết hợp giữa bức xạ cao và quỹ đất bằng phẳng giúp các dự án quy mô tiện ích đạt hiệu quả kinh tế. Lợi thế tự nhiên này cũng cho phép các hệ thống điện mặt trời mái nhà tại các khu công nghiệp đạt thời gian hoàn vốn nhanh. |
| Tiềm năng tăng trưởng thị trường cao | Nền kinh tế Việt Nam đang tăng trưởng với tốc độ ấn tượng, kéo theo mức tiêu thụ điện tăng mạnh. Nhu cầu điện của đất nước được dự báo tăng 8-10% mỗi năm, tạo ra nhu cầu đáng kể về công suất phát điện mới. Điện mặt trời có thể góp phần thu hẹp khoảng cách này và giảm sự phụ thuộc vào nhiên liệu hóa thạch truyền thống12. Tăng trưởng này được hỗ trợ bởi nhu cầu điện ngày càng tăng từ lĩnh vực sản xuất, đặc biệt là các cụm ngành điện tử và bán dẫn tại Thành phố Hồ Chí Minh cùng các khu công nghiệp phía Bắc. |
| Doanh nghiệp ngày càng đẩy mạnh áp dụng | Các nhà sản xuất đa quốc gia như Samsung, LEGO, các nhà cung ứng của Nike và các đối tác của Foxconn đang lắp đặt điện mặt trời mái nhà để đáp ứng các nghĩa vụ ESG và giảm chi phí điện13. Các khu công nghiệp tại Bình Dương và Đồng Nai đang tích cực ký kết các PPA điện mặt trời mái nhà, giúp doanh nghiệp đảm bảo ổn định chi phí năng lượng đồng thời đáp ứng các yêu cầu toàn cầu về “chuỗi cung ứng xanh”. |
| Nguồn vốn và quan hệ đối tác quốc tế | Các công ty đến từ Nhật Bản, Thái Lan và Ấn Độ tiếp tục đầu tư mạnh mẽ. Ví dụ, Sharp Energy Solutions triển khai các mô-đun PV tiên tiến cho khách hàng thương mại, Tata Power Solar thực hiện các dự án EPC quy mô tiện ích lớn có tích hợp lưu trữ, và Sức mạnh của B.Grimm vận hành các trang trại điện mặt trời công suất nhiều MW tại Đông Nam Á. Các doanh nghiệp này mang đến cho thị trường Việt Nam nguồn tài chính, công nghệ chất lượng cao và kinh nghiệm triển khai các dự án quy mô lớn. |
Nguồn: Tổng hợp của B&Company
Những thách thức chính
Bất chấp động lực tăng trưởng này, ngành vẫn phải đối mặt với một số trở ngại có thể làm chậm đà phát triển. Tình trạng quá tải lưới điện, khung pháp lý thiếu nhất quán, những điểm nghẽn trong phê duyệt dự án và khả năng tiếp cận hạn chế đối với nguồn vốn hợp lý tiếp tục đặt ra thách thức cho các nhà phát triển và nhà đầu tư. Việc giải quyết những rào cản này sẽ đóng vai trò thiết yếu để Việt Nam phát huy đầy đủ tiềm năng điện mặt trời và đạt được các mục tiêu phát triển bền vững dài hạn.
| Rủi ro tắc nghẽn lưới điện | Việc triển khai nhanh chóng, đặc biệt tại Ninh Thuận và Bình Thuận, đã vượt tốc độ nâng cấp hệ thống truyền tải, gây ra tình trạng cắt giảm công suất vào các giờ cao điểm. Một số nhà máy điện mặt trời phải vận hành dưới công suất thiết kế do các trạm biến áp và đường dây truyền tải bị quá tải. Nếu không có hệ thống lưu trữ hoặc mở rộng lưới điện mới, các dự án quy mô tiện ích trong tương lai sẽ phải đối mặt với rủi ro vận hành. |
| Bất định về giá và quy định pháp lý | Sau khi FiT hết hiệu lực, các dự án hiện phụ thuộc vào cơ chế đấu giá, giá điện đàm phán hoặc giá theo DPPA. Một số nhà phát triển bày tỏ quan ngại về việc phê duyệt giá điện chậm và thanh toán PPA bị trì hoãn, gây áp lực lên dòng tiền của các nhà đầu tư. Mặc dù chính sách dài hạn vẫn mang tính hỗ trợ, những điều chỉnh ngắn hạn đang tạo ra sự bất định trong công tác lập kế hoạch dự án và khả năng vay vốn. |
| Đất đai và thủ tục cấp phép phức tạp | Điện mặt trời mặt đất đòi hỏi đánh giá tác động môi trường, phê duyệt của cấp tỉnh và các thỏa thuận đấu nối lưới điện. Quy trình này có thể kéo dài nhiều năm và khác nhau tùy theo từng khu vực. Các nhà phát triển thường hợp tác với các công ty địa phương để xử lý công tác bồi thường đất đai, tham vấn cộng đồng và các thủ tục hành chính. |
| Rào cản đối với nhà đầu tư nước ngoài | Việt Nam cho phép sở hữu nước ngoài 100% trong lĩnh vực năng lượng tái tạo, nhưng trên thực tế, việc tiếp cận đất đai, xin cấp phép và đàm phán với các đơn vị điện lực mang lại lợi thế cho các nhà phát triển có quan hệ địa phương vững chắc. Nhiều nhà đầu tư nước ngoài lựa chọn liên doanh với các công ty EPC của Việt Nam để giảm rủi ro hành chính14 |
| Sự thiếu nhất quán của dữ liệu | Các dự báo thị trường có sự khác biệt lớn vì một số nhà phân tích đo lường doanh số phần cứng (thiết bị và EPC), trong khi những đơn vị khác đo lường doanh thu điện từ hoạt động vận hành. Điều này dẫn đến sự không nhất quán trong quy mô thị trường được báo cáo bởi Grand View Research (3,8 tỷ USD, năm 2022) và IMARC (742 triệu USD, năm 2024), khiến việc đối chuẩn và định giá trở nên phức tạp hơn. |
Nguồn: Tổng hợp của B&Company
Ý nghĩa đối với các nhà đầu tư nước ngoài
Khi thị trường chuyển từ tăng trưởng dựa trên trợ cấp sang cơ chế mua điện cạnh tranh, các nhà phát triển và tổ chức tài chính nước ngoài cần những chiến lược rõ ràng hơn để duy trì năng lực cạnh tranh. Những hàm ý dưới đây nêu bật các yếu tố chính mà các nhà đầu tư quốc tế muốn gia nhập hoặc mở rộng hoạt động trong thị trường điện mặt trời Việt Nam cần cân nhắc.
Vietnam’s Solar power energy project
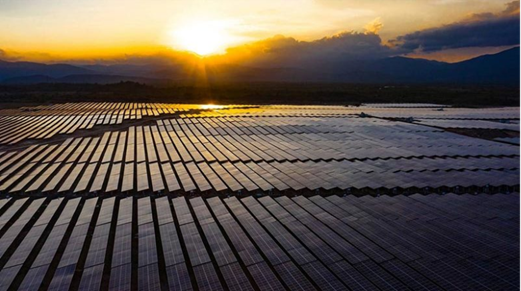
Nguồn: Tài chính Việt Nam
– Thị trường lớn và tăng trưởng nhanh tạo dư địa cho các doanh nghiệp gia nhập mới
Thị trường hệ thống năng lượng mặt trời được dự báo tăng từ 3,8 tỷ USD vào năm 2022 lên 12,4 tỷ USD vào năm 2030 (Grand View Research, 2024). Quy mô mở rộng gấp ba lần này cho thấy nhu cầu liên tục đối với vốn, công nghệ, năng lực EPC và các giải pháp lưu trữ.
– Nhu cầu doanh nghiệp hỗ trợ các cơ hội mua bán điện dài hạn
Lĩnh vực sản xuất của Việt Nam sử dụng hơn 50% tổng lượng điện tiêu thụ quốc gia (Vietnam Electricity, 2023). Khi các nhà máy đa quốc gia cam kết giảm phát thải carbon, các dự án điện mặt trời áp mái và DPPA được kỳ vọng sẽ tăng trưởng, đặc biệt tại các khu công nghiệp ở Bình Dương, Đồng Nai, Bắc Ninh và Hải Phòng.
– DPPA cho phép đa dạng hóa doanh thu ngoài EVN
Cơ chế DPPA mới được ban hành cho phép bán trực tiếp điện năng tái tạo cho các doanh nghiệp tư nhân. Theo Bộ Công Thương, hơn 23 GW công suất năng lượng tái tạo đã bày tỏ quan tâm đến việc tham gia DPPA, mang lại cho các nhà phát triển nước ngoài một mô hình bên mua điện mới ngoài hệ thống một người mua duy nhất.
– Các doanh nghiệp dựa trên công nghệ có lợi thế cạnh tranh
Các dự án điện mặt trời tích hợp hệ thống lưu trữ đang thu hút sự chú ý do tình trạng quá tải lưới điện. Quy hoạch điện VIII của Việt Nam đặt mục tiêu có 300–500 MW công suất lưu trữ bằng pin vào năm 2030, tạo cơ hội cho các doanh nghiệp nước ngoài sở hữu công nghệ BESS hoặc công nghệ lai điện mặt trời–điện gió.
– Quan hệ đối tác địa phương giúp giảm mức độ exposición trước rủi ro hành chính và đất đai
Mặc dù không tồn tại giới hạn sở hữu chính thức, hơn 90% nhà đầu tư nước ngoài trong lĩnh vực điện mặt trời vẫn thành lập liên doanh với các doanh nghiệp Việt Nam để quản lý việc tiếp cận đất đai, phê duyệt cấp tỉnh, đấu nối lưới điện và quan hệ với cộng đồng.
– Công suất lưới điện ảnh hưởng đến mức độ bảo đảm doanh thu và các tính toán lợi suất
Việc cắt giảm công suất tại Ninh Thuận và Bình Thuận đã làm giảm sản lượng của một số dự án, có thời điểm giảm 10–30% trong giờ cao điểm. Nhà đầu tư phải đánh giá khả năng cung ứng của lưới điện, khả năng tiếp cận trạm biến áp và việc tích hợp hệ thống lưu trữ để bảo vệ hiệu quả tài chính.
– Chiến lược tài trợ và tiền tệ là yếu tố thiết yếu
Doanh thu từ hợp đồng mua bán điện được tính bằng VND, trong khi hoạt động tài trợ vốn thường được định danh bằng USD. Rủi ro tỷ giá và việc chậm phê duyệt biểu giá đã làm chậm quá trình tài trợ dự án, như được nêu bật trong các khiếu nại của nhà đầu tư liên quan đến hơn 13 tỷ USD tài sản điện mặt trời và điện gió.
– Các tín hiệu chính sách dài hạn mạnh mẽ hỗ trợ khả năng vay vốn
Cam kết đạt phát thải ròng bằng 0 vào năm 2050 của Việt Nam và các mục tiêu trong Quy hoạch điện VIII, theo đó công suất điện mặt trời đạt 27–34 GW vào năm 2030, mang lại định hướng dài hạn rõ ràng cho các nhà đầu tư phát triển danh mục dự án theo nhiều giai đoạn.
Kết luận
Thị trường năng lượng điện mặt trời của Việt Nam mang lại cơ hội hấp dẫn cho các nhà đầu tư nước ngoài, nhờ các nền tảng cơ bản vững chắc, tín hiệu chính sách hỗ trợ và nhu cầu ngày càng tăng. Tuy nhiên, khuôn khổ pháp lý đang thay đổi, rủi ro thực thi liên quan đến lưới điện và cấp phép, cùng mức độ nhạy cảm trước những thay đổi chính sách cho thấy việc cấu trúc dự án thận trọng, xây dựng quan hệ đối tác địa phương vững mạnh và chủ động quản trị rủi ro là những yếu tố then chốt. Bằng cách tập trung vào các phân khúc như điện mặt trời áp mái/tự dùng và DPPA, đồng thời điều chỉnh năng lực tài chính và vận hành phù hợp với điều kiện địa phương, các nhà đầu tư có thể tạo nền tảng thành công trong quá trình chuyển đổi năng lượng mặt trời của Việt Nam.
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin đừng ngần ngại liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
*Ảnh bìa: Thông tin tóm tắt về Việt Nam
[1] B&Company, Triển vọng đầu tư tích cực vào năng lượng mặt trời tại Việt Nam,
https://b-company.jp/solar-energy-en-2/.
[2] Grand View Research, Triển vọng thị trường hệ thống năng lượng mặt trời Việt Nam,
https://www.grandviewresearch.com/horizon/outlook/solar-energy-systems-market/vietnam
[3] EVN (Vietnam Electricity), Vietnam Electricity: Tự hào về truyền thống, tự tin bước vào kỷ nguyên phát triển quốc gia, https://en.evn.com.vn/d/en-US/news/Vietnam-Electricity-Proud-of-tradition-confidently-entering-era-of-national-growth-60-163-500373
[4] Năng lượng Việt Nam trực tuyến, Tình hình hoạt động của Electricity of Vietnam trong 6 tháng đầu năm 2024 và các tháng tiếp theo, https://vietnamenergy.vn/electricity-of-vietnams-evn-operating-situation-in-the-first-6-months-of-2024-and-subsequent-months-32866.html
[5] IEEFA – Institute for Energy Economics and Financial Analysis, Bùng nổ và cân bằng: Quá trình chuyển đổi sang năng lượng sạch của Việt Nam, https://ieefa.org/resources/boom-balance-vietnams-clean-energy-transition
[6] WRI – World Resources Institute, Giải thích về Hợp đồng mua bán điện trực tiếp của Việt Nam,
https://www.wri.org/insights/vietnam-direct-power-purchase-agreement
[7] Điện lực Việt Nam, Quá tải lưới điện tại Ninh Thuận & Bình Thuận: Thiệt hại không chỉ dành cho các nhà đầu tư điện mặt trời,
https://www.evn.com.vn/d6/news/Qua-tai-dien-mat-troi-khu-vuc-Ninh-Thuan-Binh-Thuan-Thiet-hai-khong-chi-cua-rieng-nha-dau-tu-dien-mat-troi-66-142-23998.aspx
[8] Energy Monitor, Các nhà đầu tư năng lượng tái tạo nước ngoài tại Việt Nam cần được ưu đãi,
https://www.energymonitor.ai/finance/vietnam-foreign-investors-in-dire-need-of-incentives-for-renewable-energy
[9] Tình báo Mordor, Thị trường năng lượng mặt trời Việt Nam – Các công ty & hồ sơ doanh nghiệp, https://www.mordorintelligence.com/industry-reports/vietnam-solar-energy-market/companies
[10] VSUN Solar, Website doanh nghiệp, https://www.vsun-solar.com/
[11] Ensun.io, Công cụ tìm kiếm điện mặt trời và cơ sở dữ liệu doanh nghiệp tại Việt Nam, https://ensun.io/search/solar-power/vietnam
[12] The Investor Vietnam, Việt Nam bổ sung 6.793 MW vào các nguồn điện trong năm 2025, đáp ứng nhu cầu điện, https://theinvestor.vn/vietnam-to-add-6793-mw-to-power-sources-in-2025-fulfilling-electricity-demand-d13062.html
[13] Năng lượng Việt Nam trực tuyến, Samsung khánh thành dự án điện mặt trời trên mái nhà tại nhà máy SEV ở Bắc Ninh, https://vietnamenergy.vn/samsung-inaugurates-rooftop-solar-power-project-at-sev-factory-bac-ninh-34630.html
[14] Nardello & Co., Thúc đẩy năng lượng tái tạo của ASEAN: Vượt qua các rào cản về sở hữu nước ngoài, https://nardelloandco.com/our-insights/article/unlocking-aseans-renewable-energy-overcoming-foreign-ownership-barriers/
Bài viết liên quan




Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN