

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
設置容量の点では、ベトナムは一貫して東南アジアで最も堅調な太陽エネルギー市場にランクされています。
2025年10月31日
最新ニュースとレポート / ベトナムブリーフィング
コメント: コメントはまだありません.
ベトナムの太陽光発電エネルギー市場は、良好な日射量、急速に増加する電力需要、再生可能エネルギーを重視した政策枠組みに支えられ、急速に発展している。政府が大幅な発電容量の増強を目指し、企業がDPPAsを通じてクリーン電力を調達する中、このセクターは海外投資に大きな機会を提供する一方、規制面および実行面のリスクも伴っている。.
Vietnam’s Solar power plants
出典: ベトナム情勢概況
急成長を遂げる市場規模と背景
ベトナムの太陽光発電は、豊富な自然資源に恵まれている。中部および南部地域の全球水平日射量(GHI)は約1,753 kWh/m²/年である1, ため、大規模太陽光発電所および屋根置き型設備の導入が実現可能である。Grand View Researchのレポートによると、ベトナムの太陽光エネルギーシステム市場は2022年に38億米ドルを創出し、2030年には124億米ドルに達すると予測されている。2023~2030年のCAGRは約16%である2.
発電容量の面では、ベトナムは東南アジアで最も堅調な太陽光発電市場の一つとして一貫して上位に位置している。2024年末時点で、ベトナムの太陽光発電容量は約16,500 MW(16.50 GW)に達し、約82,400 MWの同国の総発電システム容量の約25%を占めていた3. 。2024年上半期の再生可能エネルギー発電量は207.3億kWh(全体の13.7%)に達し、そのうち太陽光発電は139.1億kWh、風力発電は61.5億kWhであった4. 。さらに、太陽光エネルギー市場における発電量は2025年に294.3億kWhに達すると予測されており、現在の発電量とベトナムの長期目標の間をつなぐ現実的な中間段階となる。.
Structure of power source capacity of the entire system in 2024
100% = 3,087.3億kWh
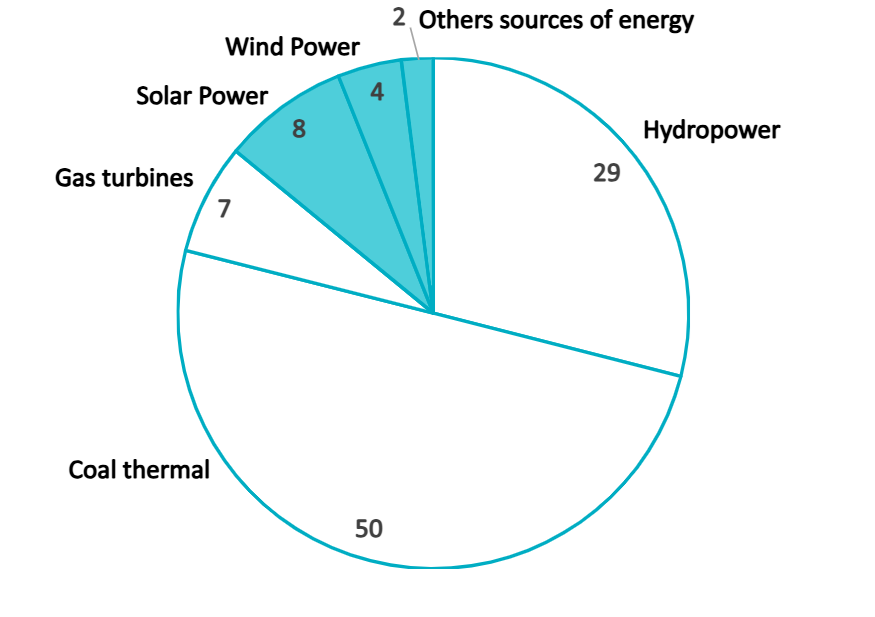
出所:B&CompanyによるVietnam Electricity EVNデータの統合分析
さらに、Vietnam Electricity EVNによると、2024年の総送電量は2,466.6億kWhに達し、2023年の同期間と比較して10.76%増加した。中部および南部地域から北部への送電フローは一貫して高水準で推移し、北部の需要を満たすための追加供給を確保した。.
ベトナムにおける太陽光発電エネルギーの現状
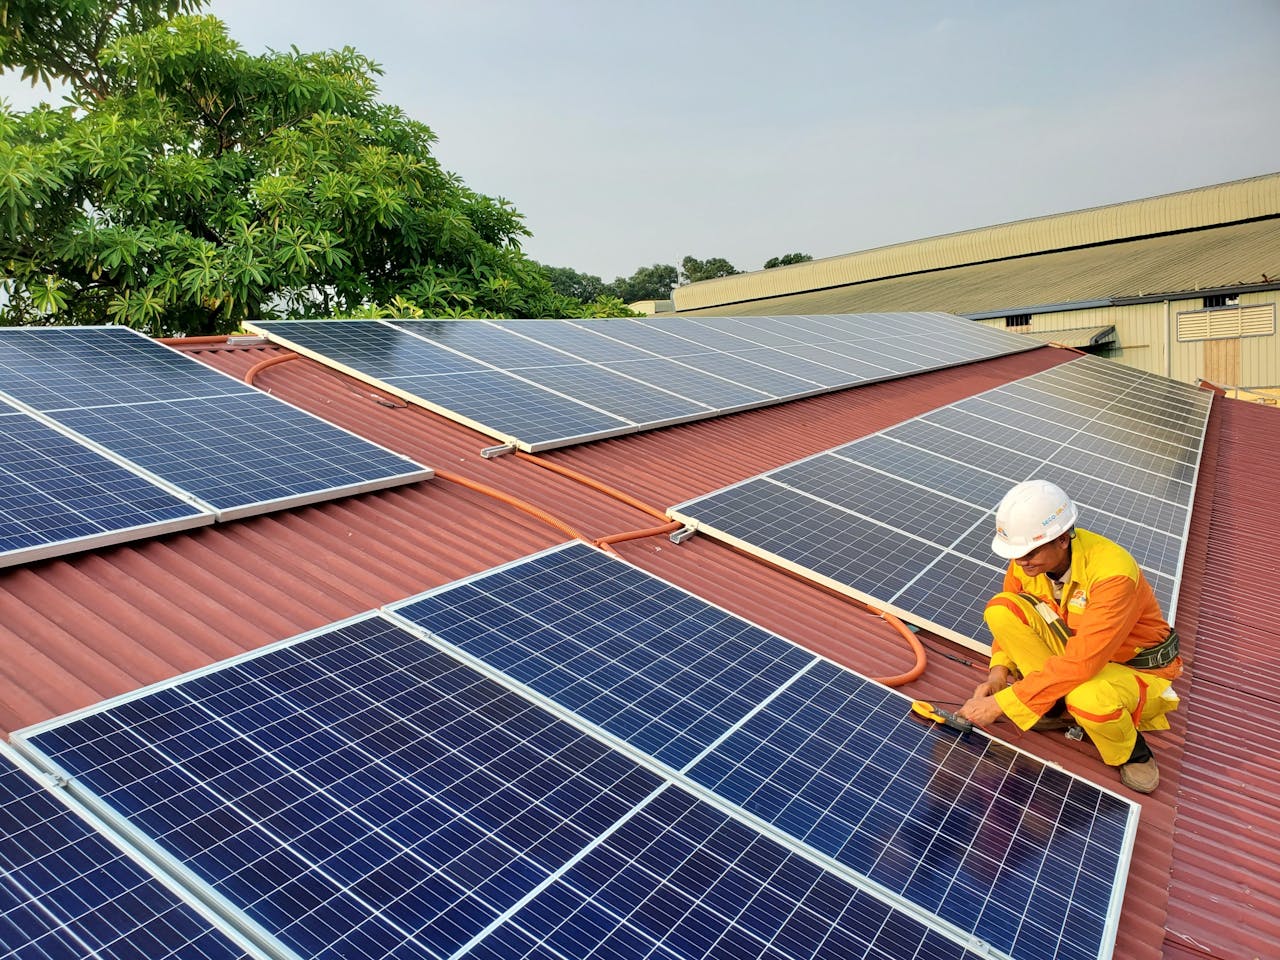
市場構造も、従来の地上設置型発電所を超えて変化している。屋根置き型太陽光発電は住宅、商業施設、工業施設で引き続き拡大しており、貯水池や水力発電用湖沼では水上太陽光発電プロジェクトの導入が増加している5. 。直接電力購入契約(DPPAs)の導入により、大口電力需要家が太陽光発電事業者から直接電力を購入できるようになったことで、需要はさらに強化されている。これにより、補助金付き固定価格買取制度への依存が低下し、より商業主導の市場が形成されている6.
Vietnam’s rooftop Solar power
出典: Solar Quarter
しかし、急速な発展により送電網への負荷が高まっている。南部の複数の省では、送電容量が新規導入に追いついておらず、出力抑制や系統接続の遅延が発生している7. 。この課題に対応するため、政府および民間セクターは送電網の近代化、デジタル監視、エネルギー貯蔵ソリューションに投資しているが、混雑問題を完全に解消するには時間を要する。.
海外投資家の参入は引き続き活発である。ベトナムの太陽光および風力セクターにおける国際投資の90%超は、日本、タイ、フィリピンなどのアジア市場からのものであり、残りは欧州および北米からの投資である8. 。多くのプロジェクトは、合弁事業またはEPCパートナーシップを通じて組成されており、海外企業は現地の許認可に関する経験や土地利用に関する知見を活用できる。.
主要人物
市場には、国内のベトナム企業(EPC・製造)と、技術・資金を提供する海外企業の双方が参入している。ベトナムの太陽光発電エネルギー市場は、もはや単一タイプの開発事業者によって支配されていない。主要プレーヤーはそれぞれ明確な戦略的ニッチを占めている。Song Giang SolarpowerとVu Phong Energy Groupは、EPC請負、屋根置き型設備の設置、O&Mサービスを専門とし、全国で高い実行能力を有している。Indefol Solarは住宅および産業向けの統合型太陽光ソリューションに注力している一方、Sao Mai GroupとPC1 Groupは大規模な地上設置型発電所に投資し、自社の産業事業の電力供給に太陽光発電を活用している。.
ベトナムの太陽光発電エネルギーにおける主要プレーヤー
| 標準 | 企業名 | 設立年 | 本社/国 | 簡単なプロフィール |
| 1 | PC1グループ株式会社 | 1963 | Vietnam | PC1 Groupは、先進技術、厳格な品質管理、効率的なプロジェクト管理を適用する再生可能エネルギーの専門投資会社である。合計170 MWの7カ所の水力発電所を運営してきた実績があり、太陽光・風力エネルギー分野にも事業を拡大している。同Groupは2025年までに744 MWのクリーン電力を目標としており、現在、Quang Triで合計48 MWの風力発電プロジェクト3件を開発している。. |
| 2 | TATA Power Solar Systems Ltd | 1989 | インド | インドを代表する太陽光発電企業の一つであり、全国でエンジニアリング、調達、建設、試運転サービスを提供している。30年以上の経験と、世界で3 GW超のモジュール出荷実績を有し、先進的な製造施設を運営するとともに、450 MWpを含む大規模プロジェクトを手掛けている11 Bikanerのプロジェクトや、Rajnandgaonの蓄電池併設100 MW発電所などを手掛けている。. |
| 3 | B.Grimm Power Public Co Ltd | 1993 | タイ | B.GRIMM Powerは、ベトナムおよび東南アジアで最大規模の外国投資エネルギー企業の一つであり、プロジェクト開発で20年以上の経験を有する。同社は複数の太陽光・風力発電所に投資し、運営してきた実績があり、現在はLNG火力発電プロジェクトにも事業を拡大し、ベトナムの長期的なクリーンエネルギーへの移行に貢献している。. |
| 4 | Sao Mai Group Corporation | 1997 | Vietnam | Sao Mai Groupは、ベトナムの2017年太陽光発電奨励政策を受けてクリーンエネルギー分野に参入し、同国で最も早期に太陽光発電へ投資した企業の一つとなった。その後、2017年の1.07 MWp、Long Anの50 MWp、An Giangの210 MWpなど、屋根置き型および地上設置型の太陽光発電所を運営してきた。また、エネルギーコストの削減と電力自給性の向上に向け、施設全体で屋根置き型設備の導入を拡大している。. |
| 5 | Sharp Energy Solutions Corporation | 1998 | 日 | 2018年にSharpがエネルギーソリューション事業の一部を移管した際に設立された完全子会社であり、日本国内外で、開発・マーケティングから設置、アフターサービスまで、太陽光発電に関する一貫したサービスを提供している。高いグローバルブランド認知度と先進的な太陽光発電技術を背景に、SESJは法人・住宅市場に注力しながら、より深い市場浸透に向けて販売網を拡大している。. |
| 6 | ACWA Power | 2004 | サウジアラビア | ACWA Powerは、発電、海水淡水化、グリーン水素を手掛けるサウジアラビアの開発・投資会社であり、13カ国で総額670億米ドルに相当する67件の資産を運営している。同社の使命は、信頼性が高く低コストの電力と水を提供することである。ベトナムでは、2019年に稼働を開始した50 MWのVinh Hao 6太陽光発電所を運営している。. |
| 7 | Indefol Solar | 2008 | Vietnam | Indefol Solarは、再生可能エネルギーソリューションに特化した太陽光発電開発会社であり、住宅、建物、産業施設の効率性と持続可能性を高める統合サービスおよび製品を提供している。同社は再生可能エネルギー分野で製造業者とサービスプロバイダーの双方として事業を展開し、2050年までに100%再生可能エネルギーの世界を実現することを目指している。. |
| 8 | Vu Phong Energy Group JSC | 2009 | Vietnam | 太陽光発電のEPCサービスを専門とし、屋根置き型および大規模太陽光発電システムの設置、運用、保守を提供している。1,000件を超えるプロジェクトの完工実績と、約700 MWpの累計導入容量を有し、太陽光発電ソリューションの高度化と、その他の再生可能エネルギー源の探索に取り組んでいる。. |
| 9 | Vietnam Sunergy JSC | 2015 | 日 | 同社はベトナムで太陽光パネルを製造・販売する一方、先進的な太陽光発電技術の開発と大規模設備の設置を進めている。Fuji-Solar Japanの子会社として100%日本資本の支援を受け、強固な国際的パートナーシップを活用して品質を向上させている10. 。高まる需要に対応するため、生産能力を拡大し、全国での太陽光発電の普及拡大を支援している。. |
| 10 | Song Giang Solarpower JSC | 2017 | Vietnam | ベトナムの太陽光発電分野で積極的に事業を展開し、パネル製造、システム設置、エンジニアリングサービスを専門としている9. 。豊富な現地経験と確固たる市場での評価を有し、効率的なプロジェクト実行と全国での太陽光発電の普及拡大を支援するため、能力の拡充とパートナーシップの開拓を続けている。. |
出所:B&Companyによる整理
国際面では、Vietnam Sunergyが日本資本に支えられたモジュール製造能力を有し、Sharp Energy Solutionsが先進技術とグローバルな販売網を提供している。Tata Power Solarは蓄電設備を備えた大規模な電力会社向けEPCプロジェクトを手掛け、B.Grimm Powerは東南アジア全域で数GW規模の再生可能エネルギーポートフォリオを開発している。.
この「ハイブリッド・エコシステム」は、セクターの成熟を加速させている。外国企業がイノベーションと資本を供給する一方、ベトナム企業が迅速な実装を推進している。政策が競争的な価格設定とDPPAへと移行する中、現地に根ざした企業が新たな太陽光発電開発でより大きな影響力を持ちつつある。.
ベトナムの太陽光エネルギー市場を形成する推進要因と課題
主な推進要因
ベトナムの太陽光エネルギー市場は、強い電力需要、技術コストの低下、政府の再生可能エネルギーへの取り組みに支えられ、急速に拡大している。魅力的な固定価格買取制度、投資家の信頼感の向上、国内外の開発事業者からの関心の高まりにより、太陽光発電は同国のエネルギーミックスで最も成長の速い分野の一つとなっている。.
| 政府の支援とインセンティブ | ベトナムでは、税制優遇、輸入関税の免除、屋根置き型太陽光発電の許認可簡素化が提供されている。特にDPPA制度では、太陽光発電開発事業者が商業ユーザーに電力を直接販売できるため、EVNの単一買い手モデルに代わる市場ベースの選択肢が生まれている。COP26で政府が2050年までのネットゼロ達成を表明したこと、またPDP8で再生可能エネルギー拡大目標を掲げたことは、長期的な政治的コミットメントを示している。. |
| 高い日射量 | 中部および南部の各省では、平均 ~1,753 kWh/m²/year. という高い日射量を記録している。Ninh Thuan、Bình Thuan、An Giangなどの各省では、高い日射量と平坦な土地の組み合わせにより、大規模太陽光発電所の経済性が確保されるため、大規模な太陽光発電所が建設されている。この自然上の優位性により、工業団地における屋根置き型設備も短期間で投資回収を実現できる。. |
| 高い市場成長ポテンシャル | ベトナム経済は目覚ましい成長を続けており、電力消費が急増している。同国の電力需要は年8-10%で成長すると予測されており、新たな発電容量に対する大きな需要が生じている。太陽光発電はこの需給ギャップを埋め、従来型の化石燃料への依存を低減するのに役立つ12. 。この成長は、製造業、特にホーチミン市のエレクトロニクスおよび半導体クラスターと北部の工業団地からの電力需要の増加に支えられている。. |
| 企業による導入の拡大 | Samsung、LEGO、Nikeのサプライヤー、Foxconnのパートナーなどの多国籍メーカー Samsung、LEGO、Nike suppliers, and Foxconn partners は、ESG上の義務を果たし、電気料金を削減するために屋根置き型太陽光発電を導入している13. 。Binh DươngおよびDong Naiの工業団地では、屋根置き型発電のPPA締結が積極的に進められており、企業はエネルギーコストの安定性を確保しながら、グローバルな「グリーンサプライチェーン」の要件を満たせるようになっている。. |
| 国際的な資金調達とパートナーシップ | 日本、タイ、インドの企業は、引き続き積極的な投資を行っている。例えば、, Sharp Energy Solutions は商業顧客向けに先進的なPVモジュールを導入し、, Tata Power Solar は蓄電設備を備えた大規模なユーティリティ規模のEPCプロジェクトを実施し、 B.グリムパワー は東南アジアで複数MW規模の太陽光発電所を運営している。これらの企業は、ベトナム市場に資金、高品質な技術、大規模プロジェクトの遂行経験をもたらしている。. |
出典:B&Companyの合成
主な課題
このような勢いにもかかわらず、同セクターは成長軌道を鈍化させる可能性のある複数の障害に直面している。送電網の過負荷、規制枠組みの一貫性の欠如、プロジェクト承認のボトルネック、手頃な資金へのアクセスの制限が、開発事業者や投資家にとって引き続き課題となっている。ベトナムが太陽光発電のポテンシャルを十分に引き出し、長期的な持続可能性目標を達成するには、これらの障壁への対処が不可欠となる。.
| 送電網混雑のリスク | 特にNinh ThuanおよびBinh Thuanでは、急速な導入が送電網の増強を上回り、ピーク時間帯に出力抑制が発生している。一部の太陽光発電所では、変電所と送電線が過負荷となっているため、設計出力を下回る水準で運転せざるを得ない。蓄電設備や新たな送電網拡張がなければ、今後のユーティリティ規模プロジェクトは運用上のリスクに直面する。. |
| 価格設定と規制の不確実性 | FiT終了後、プロジェクトは現在、入札、交渉による買取価格、またはDPPA価格に依存している。複数の開発事業者が、買取価格の承認の遅れやPPA支払いの遅延について懸念を示しており、投資家にキャッシュフロー上の圧力をかけている。長期的な政策は引き続き支援的であるものの、短期的な調整がプロジェクト計画と融資適格性に不確実性をもたらしている。. |
| 複雑な土地取得と許認可 | 地上設置型太陽光発電には、環境影響評価、省レベルの承認、系統接続契約が必要となる。このプロセスには数年を要する場合があり、地域によっても異なる。開発事業者は、土地補償、地域住民との協議、行政手続きを進めるため、現地企業と提携することが多い。. |
| 外国人投資家にとっての障壁 | ベトナムでは再生可能エネルギー分野における外国資本の100%所有が認められているが、実務上は、土地へのアクセス、許認可取得、電力会社との交渉において、現地との強固な関係を持つ開発事業者が有利である。多くの外国投資家は、行政上のリスクを低減するため、ベトナムのEPC企業との合弁事業を選択している14 |
| データの不整合 | 市場予測には大きなばらつきがある。一部のアナリストはハードウェア販売(機器およびEPC)を測定する一方、他のアナリストは稼働中の電力収益を測定しているためである。その結果、Grand View Research(2022年:38億米ドル)とIMARC(2024年:7億4,200万米ドル)では報告される市場規模が一致せず、ベンチマーキングやバリュエーションがより複雑になっている。. |
出典:B&Companyの合成
外国人投資家への影響
市場が補助金主導の成長から競争的な調達へと移行する中、外国の開発事業者や金融機関は、競争力を維持するためのより明確な戦略を必要としている。以下では、ベトナムの太陽光発電市場への参入または事業拡大を目指す国際投資家にとって重要な検討事項を示す。.
Vietnam’s Solar power energy project
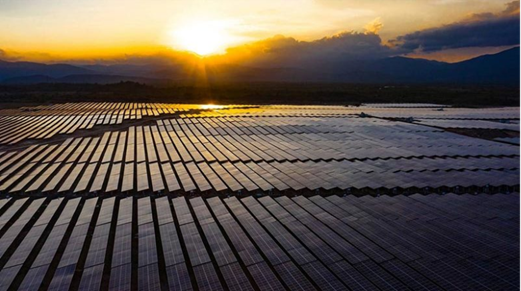
出典: ベトナム金融
– 大規模かつ急成長する市場が新規参入者に機会を創出
太陽光発電システム市場は、2022年の38億米ドルから2030年には124億米ドルに拡大すると予測されている(Grand View Research、2024年)。この3倍超の拡大は、資本、技術、EPC能力、蓄電ソリューションへの継続的な需要を示している。.
– 企業需要が長期的な電力購入機会を支える
ベトナムの製造業は、国内電力消費量の50%超を使用している(Vietnam Electricity、2023年)。多国籍企業が炭素排出削減に取り組む中、特にBinh Dương、Dong Nai、Bac Ninh、Hai Phongの工業地帯では、屋根置き型およびDPPAプロジェクトの拡大が見込まれている。.
– DPPAがEVN以外への収益分散を可能にする
新たに導入されたDPPA制度により、再生可能電力を民間企業に直接販売できるようになった。Ministry of Industry and Tradeによると、23GW超の再生可能エネルギー容量がDPPAへの参加に関心を示しており、外国の開発事業者にとって、単一買い手制度以外の新たなオフテイクモデルとなっている。.
– 技術主導型のプレーヤーが競争優位を持つ
系統混雑を背景に、蓄電池を組み込んだ太陽光発電プロジェクトが注目を集めている。ベトナムのPDP8では、2030年までに300~500MWの蓄電池導入が計画されており、BESSまたは太陽光・風力ハイブリッド技術を有する外国企業に機会を創出している。.
– 現地パートナーシップが行政・土地リスクへのエクスポージャーを低減する
正式な所有上限は存在しないものの、外国の太陽光発電投資家の90%超は、土地へのアクセス、省レベルの承認、系統接続、地域社会との関係構築を管理するため、依然としてベトナム企業との合弁事業を組成している。.
– 系統容量が収益の安定性とリターン計算に影響する
Ninh ThuanおよびBinh Thuanでは出力抑制により、複数のプロジェクトで発電量が低下しており、ピーク時間帯には10~30%に達することもある。投資家は、財務パフォーマンスを保護するため、系統の利用可能性、変電所へのアクセス、蓄電設備の統合を評価する必要がある。.
– 資金調達および為替戦略が不可欠である
電力購入収益はVND建てである一方、資金調達は通常USD建てである。投資家から寄せられた、太陽光および風力資産130億米ドル超を対象とする苦情でも指摘されているように、為替リスクと料金承認の遅延がプロジェクトファイナンスを停滞させている。.
– 強力な長期政策シグナルがバンカビリティを支える
2050年までのネットゼロ達成に向けたベトナムのコミットメントと、2030年までに太陽光発電容量を27~34GWに拡大するPDP8の目標は、複数段階のポートフォリオを開発する投資家に長期的な見通しを提供している。.
まとめ
ベトナムの太陽光発電市場は、強固なファンダメンタルズ、政策面での支援シグナル、拡大する需要基盤に支えられ、外国投資家にとって魅力的な機会を提供している。ただし、変化する規制制度、系統および許認可をめぐる実行リスク、政策変更への感応度を踏まえると、慎重なストラクチャリング、強固な現地パートナーシップ、積極的なリスク管理が重要となる。屋根置き型・自家消費型やDPPAなどのセグメントを対象とし、現地の状況に合わせて資金調達と運営面の準備を整えることで、投資家はベトナムの太陽光エネルギーへの移行における成功に向けたポジションを構築できる。.
*この記事の情報を引用したい場合は、著作権を尊重するために、元の記事へのリンクとともに出典を明記してください。.
| B&Company
2008年よりベトナムで市場調査を専門とする初の日本企業として、業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、ベトナム国内の90万社以上の企業を網羅したデータベースを構築し、パートナー企業の探索や市場分析にご活用いただけるようになりました。. ご不明な点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
*表紙写真: ベトナム情勢概況
[1] B&Company, ベトナムの太陽光エネルギー投資に対する明るい見通し,
https://b-company.jp/solar-energy-en-2/.
[2] Grand View Research, ベトナム – 太陽光発電システム市場の見通し,
https://www.grandviewresearch.com/horizon/outlook/solar-energy-systems-market/vietnam
[3] EVN(Vietnam Electricity), Vietnam Electricity:伝統を誇り、国家成長の時代へ自信を持って進む, https://en.evn.com.vn/d/en-US/news/Vietnam-Electricity-Proud-of-tradition-confidently-entering-era-of-national-growth-60-163-500373
[4] ベトナムエネルギーオンライン, 2024年上半期6か月およびその後の数か月におけるElectricity of Vietnamの操業状況, https://vietnamenergy.vn/electricity-of-vietnams-evn-operating-situation-in-the-first-6-months-of-2024-and-subsequent-months-32866.html
[5] IEEFA – Institute for Energy Economics and Financial Analysis, Boom and Balance:ベトナムのクリーンエネルギー移行, https://ieefa.org/resources/boom-balance-vietnams-clean-energy-transition
[6] WRI – World Resources Institute, ベトナムの直接電力購入契約を解説,
https://www.wri.org/insights/vietnam-direct-power-purchase-agreement
[7] EVN, ニントゥアン省・ビントゥアン省の送電網過負荷:損失を被るのは太陽光投資家だけではない,
https://www.evn.com.vn/d6/news/Qua-tai-dien-mat-troi-khu-vuc-Ninh-Thuan-Binh-Thuan-Thiet-hai-khong-chi-cua-rieng-nha-dau-tu-dien-mat-troi-66-142-23998.aspx
[8] Energy Monitor, ベトナムの外国人再生可能エネルギー投資家にはインセンティブが必要,
https://www.energymonitor.ai/finance/vietnam-foreign-investors-in-dire-need-of-incentives-for-renewable-energy
[9] モルドール情報部, ベトナム太陽エネルギー市場 – 企業・概要, https://www.mordorintelligence.com/industry-reports/vietnam-solar-energy-market/companies
[10] VSUN Solar, コーポレートウェブサイト, https://www.vsun-solar.com/
[11] Ensun.io, ベトナム太陽光発電検索・企業データベース, https://ensun.io/search/solar-power/vietnam
[12] The Investor Vietnam, ベトナム、2025年に電源を6,793MW追加し電力需要を充足, https://theinvestor.vn/vietnam-to-add-6793-mw-to-power-sources-in-2025-fulfilling-electricity-demand-d13062.html
[13] ベトナムエネルギーオンライン, Samsung、バクニン省のSEV工場で屋根置き太陽光発電プロジェクトを稼働, https://vietnamenergy.vn/samsung-inaugurates-rooftop-solar-power-project-at-sev-factory-bac-ninh-34630.html
[14] Nardello & Co., ASEANの再生可能エネルギーを解き放つ:外国資本保有の障壁を克服する, https://nardelloandco.com/our-insights/article/unlocking-aseans-renewable-energy-overcoming-foreign-ownership-barriers/
関連記事



ログイン / 新規登録
ニュースレターを購読する