

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ベトナムは陸上および洋上の大きな風力発電の潜在能力を保有しており、同国の風力発電市場は力強い成長期に入っている。
2025年11月5日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
ベトナムの風力発電市場は、同国が陸上・洋上の大きなポテンシャルを有し、エネルギー転換を加速させていることから、力強い成長局面に入っている。電力需要の急速な増加に加え、排出削減目標もあり、風力発電は再生可能エネルギーのサプライチェーンにおける戦略的な投資分野となっている。.
市場概況
ベトナムの電力需要は現在急速に増加しており、電力消費量は2025年に2024年比で約10.5%~13%増加すると予測されている[1]. さらに、排出削減と環境保護に関する同国のコミットメントが、再生可能エネルギーへの投資拡大を促している。COP26会議において、ベトナムは2050年までにネットゼロ排出を達成することを表明した[2]. この持続可能性に関するコミットメントを果たし、正味排出量を削減するため、同国は風力発電などの新たな再生可能エネルギー源に積極的に投資している。具体的には、ベトナムの風力発電設備容量は著しい成長を遂げており、約10年間(2013~2023年)で、導入済み設備容量は約53 MWから約5,888 MWへ増加した[3], これは2023年の総発電設備容量の約6%を占める[4]. 。2023年の発電設備容量の構成では、再生可能エネルギー(風力発電および太陽光発電を含む)は、火力発電、水力発電に次ぐ第3位となった。.[5].
ベトナムの技術的な風力発電ポテンシャルは非常に大きく、最大513,360 MWと推定されている[6], 陸上、沿岸・洋上および大陸棚の風力を含む。2023年の風力発電設備容量は5,888 MWであることから、ベトナムが推定総ポテンシャル容量513,360 MWの約1%しか開発していないことが分かる。推定ポテンシャル容量の一部として、洋上の排他的経済水域(EEZ)には100,000[7]MWを超えるポテンシャル容量があると考えられている。.
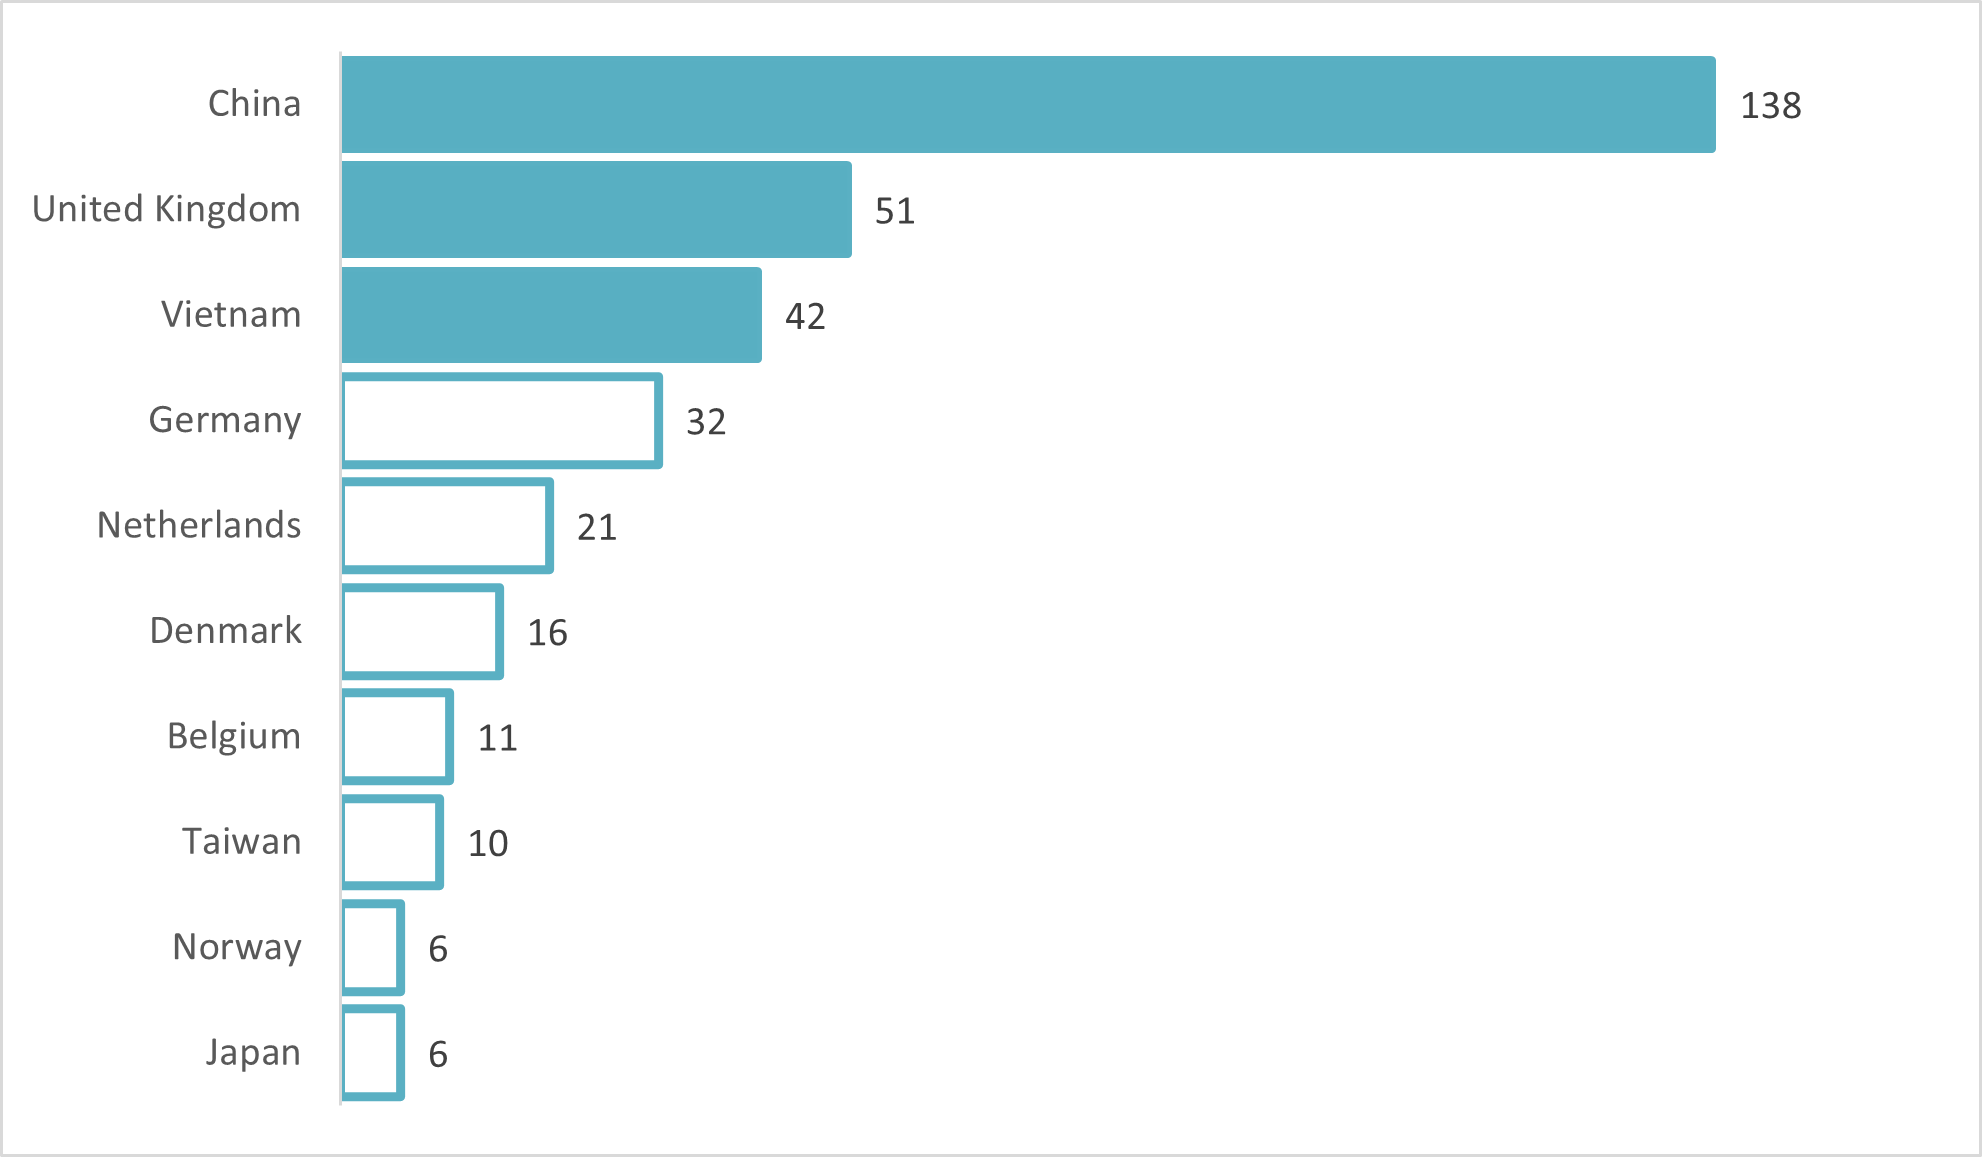
Number of offshore wind farms operating worldwide as of April 2025, by country
出典: Statista
2025年4月時点で、ベトナムには約 43件の洋上風力発電プロジェクト が稼働中または積極的に開発中であり、 世界第3位 の洋上風力発電プロジェクト数となっている。中国(138件)、英国(51件)に次ぐ順位である。これは、ほとんどのプロジェクトが依然として調査または投資前の段階にあるものの、同国が洋上風力発電分野にますます注目し、高い開発ポテンシャルを有していることを示している。ドイツ、オランダ、デンマークなど、洋上風力発電産業が確立されている欧州諸国と比較すると、ベトナムは短期間で比較的多くのプロジェクトを実現している点が際立っており、再生可能エネルギー開発に対する明確な戦略的方向性を示している。.
ベトナムの風力発電市場の主な特徴
近年の風力発電プロジェクトの急増が市場を再形成している。こうした変化により、ベトナムの風力発電セクターには新たな特徴が生まれている
– 高いポテンシャルを有するが、活用は限定的: ベトナムの海岸線は約3,000 kmに及び、特に中部および南部地域では風速が高いため、洋上風力発電に大きなポテンシャルがある。しかし、法制度の未整備、港湾・送電網インフラの脆弱性、支援産業の不足、熟練労働力の不足により、最適な開発はなお制約されている[8]. 。ポテンシャルのある沿岸地域の港湾インフラ、道路、貯蔵施設は、大規模洋上風力発電所の設置、運用、保守に必要な厳格な技術要件を満たしていない。さらに、系統接続に必要な技術インフラも限られている。現在の送電網は、大規模かつ遠隔地にある洋上風力発電電源を統合する需要を満たすよう計画されていない。洋上風力発電向けのサプライチェーンおよび物流サービスも限られており、高度な人材を育成するため、研究、研修、技術移転の拠点を整備する必要がある。.
– 急速に成長しているが、総発電量に占める割合は低い: 2021年以前、政府は陸上風力発電に8.5米セント/kWh、洋上風力発電に9.8米セント/kWhを支払うFIT制度を導入し、投資の波を呼び込んだ[9]. 。しかし、2021年にFITが終了した後、新たな価格制度が存在しなかったため、多くのプロジェクトが停滞し、2023年の総発電量に占める風力発電の割合は約4%にとどまった[10]. 。2025年までに、政府は地域別に分類した陸上および沿岸風力発電向けの新たな価格制度を含む、その他の風力発電価格メカニズムを導入した。.[11]. 。特に、洋上風力発電の価格も新たに設定され、北部では3975.1 VND/kWhと最も高い水準となっている。.[12].
– 政策と投資が決定的な要因: 風力発電市場は、電力需要の拡大と、国内外の事業者双方による大規模投資の必要性により牽引されている[13]. 。したがって、政府はPDP VIIIにおける再生可能エネルギー目標と併せて、価格メカニズム、系統接続、プロジェクト規模、法的手続き、金融インセンティブに関する政策をさらに明確化する必要がある。.
– 陸上風力から洋上風力への移行: ベトナムは、洋上風力を戦略的な開発方向として正式に位置付けている。改訂版Power Development Plan VIII(2025年4月)では、2030~2035年までに6~17 GWの洋上風力発電容量を見込み、2050年までに113~139 GWに達する開発方針を示している[14]. Offshore wind has a higher capacity factor — about 50%, compared to around 35% for onshore wind. In simple terms, if a turbine could run at full power all the time, offshore turbines produce about half of that amount on average, while onshore turbines produce only about one-third. This shows that offshore wind can generate more electricity over time because winds at sea are stronger and more consistent.[15].
風力発電所の主要プロジェクト
市場には、 陸上および沿岸近海の風力発電, の双方で豊富な機会がある一方、複数の 外洋洋上風力プロジェクト が現在計画されている。2023年時点で、ベトナムには約 106件の風力発電プロジェクト, があり、そのうち約 50%がすでに稼働している.
表:大容量の陸上および沿岸近海風力発電プロジェクトの例
| いいえ |
種別 |
企業名 | 地域 | 運用年 | 所有 形態 | 容量(MW) | タービンの数 | タービン容量(MW) |
| 1 | 沿岸近海 | Tan Phu Dong 1 | Tien Giang | 2023 | Gia Lai Electricity JSC | 100 | 24 | 4.2 |
| 2 | Dong Hai 1 | トラヴィン | 2022 | トゥルンナムグループ | 100 | 25 | 4 | |
| 3 | Bac Lieu 1&2 | バクリュウ | 2013年(フェーズ1)
2016年(フェーズ2) |
Cong Ly Construction | 99.2 | 62 | 1.6 | |
| 4 | TWPC / Korea–Tra Vinh | トラヴィン | 2021 | Tra Vinh Wind Power No.1 JSC (TWPC) | 48 | 12 | 4 | |
| 5 | 陸上 | Ea Nam Dak Lak | ダクラク | 2021 | トゥルンナムグループ | 400 | 84 | 48×4.2および36×5.5 |
| 6 | エアナム風力発電所 | ニントゥアン省 | 2021 | トゥルンナムグループ | 400 | 100 | 4 | |
| 7 | Tra Vinh Wind Comples | トラヴィン | 2022 | リー | 300 | 75 | 4 | |
| 8 | B&T Quang Binh | クアンビン | 2021 | AMI AC Renewables | 252 | 60 | 4.2 |
出典:B&Company
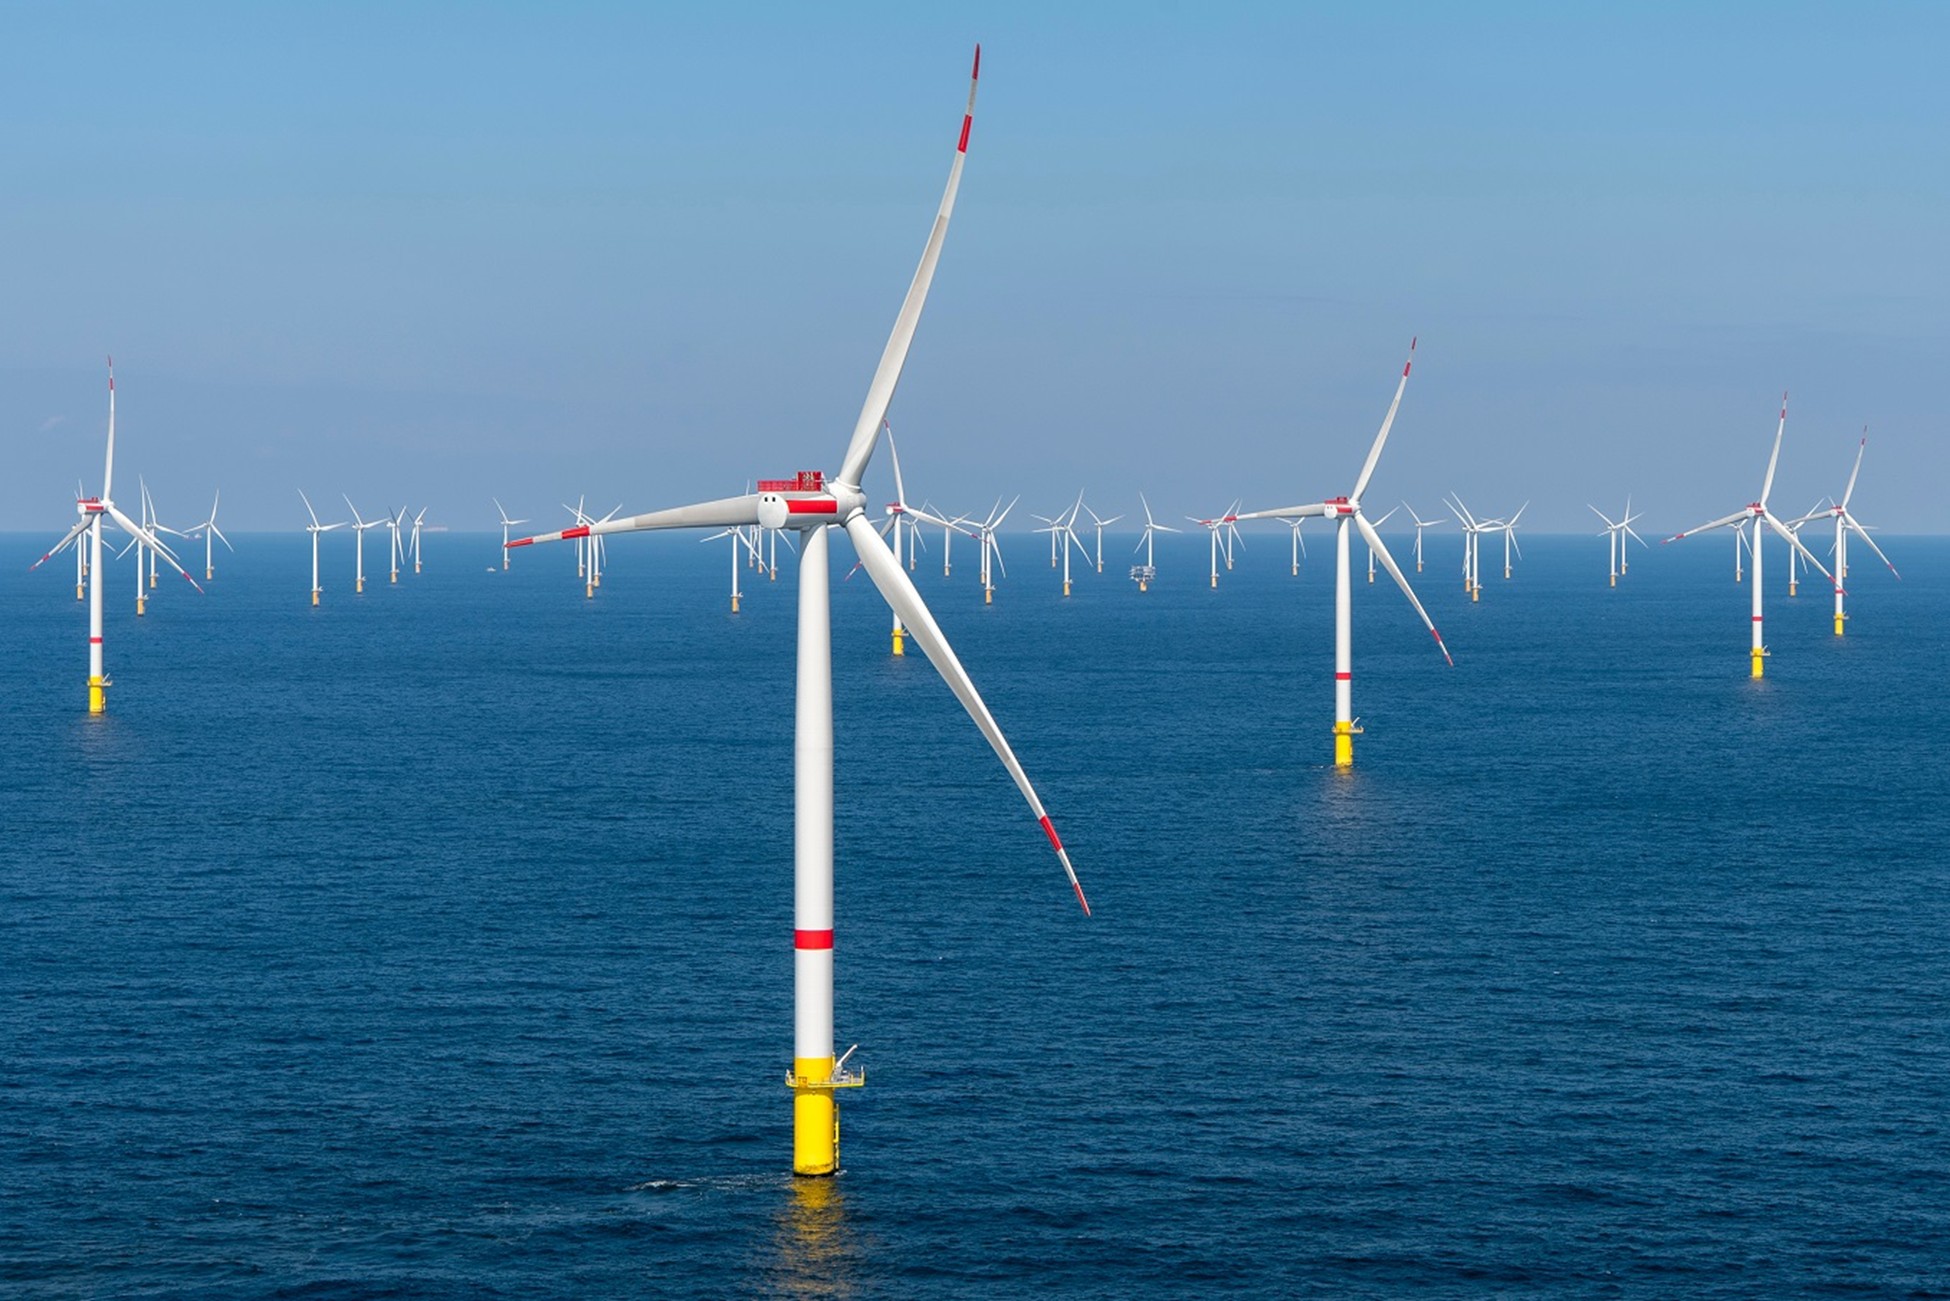
これらのプロジェクトの大半は中部および南部地域に集中しており、一般的に陸上プロジェクトの発電容量は沿岸近海プロジェクトを大きく上回っている。さらに、複数の大規模な外洋洋上風力プロジェクトが提案・開発されており、推定容量は数千メガワットに達する。具体的には、Copenhagen Infrastructure Partners(CIP)が保有し、Binh Thuan省沖に位置するLa Gàn Offshore Wind Projectは、総容量3,500 MWとなり、約700万世帯に電力を供給できる見込みである[16]
Offshore wind turbines of the La Gan wind power project
外国人投資家への影響
参入機会
ベトナムの風力発電部門は、外国投資家に大きな機会を提供している。これは、特に中部および南部の沿岸省における強い自然風力ポテンシャルと、Power Development Plan VIII(PDP8)の下で政府が再生可能エネルギーに長期的に取り組んでいるためである。同国は、2030年までに総発電容量の27%を再生可能エネルギーで賄うことを目指しており、洋上風力は最大6 GWに達する見通しである。電力需要の増加、炭素削減へのコミットメントの高まり、エネルギー多様化の必要性も、東南アジアにおける戦略的な再生可能エネルギー市場としてのベトナムの魅力をさらに高めている。.
課題
この可能性にもかかわらず、外国投資家は、洋上プロジェクトに関する法的枠組みの不明確さ、許認可およびサイト調査の遅延、FIT終了後のプロジェクト向け電力購入契約(PPA)モデルが確定していないことなど、顕著な課題に直面している。沿岸省の系統インフラは依然として整備が遅れており、送電制約により新たな風力発電所の系統統合が制限される可能性がある。さらに、洋上調査への外国企業の参加および所有構造に関する承認プロセスは、複雑で時間を要する場合がある。.
推奨事項
ベトナムの風力発電の成長を取り込むため、外国投資家は、信頼できる現地開発事業者との早期段階からの提携を進め、実現可能性評価および承認段階で当局と緊密に連携すべきである。技術調査、環境評価、系統接続ソリューションに投資することで、政策条件が改善した際のプロジェクト準備状況を確保しやすくなる。政策対話や業界団体への積極的な関与に加え、合弁事業や段階的開発モデルなどの柔軟な投資構造を採用することで、規制環境がより安定した段階で効果的に市場へ参入できる立場を築ける。.
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
[1]https://en.evn.com.vn/d/en-US/news/Long-term-strategies-need-to-prepare-for-rising-power-demand-60-163-500430
[2] https://moit.gov.vn/bao-ve-moi-truong/no-luc-thuc-hien-cac-cam-ket-cua-viet-nam-tai-hoi-nghi-cop26.html
[3] https://www.statista.com/outlook/io/energy/renewable-energy/wind-energy/vietnam
[4] https://www.power-technology.com/data-insights/wind-power-in-vietnam/?cf-view
[5] https://evn.com.vn/d6/news/Mot-so-so-lieu-tong-quan-ve-nguon-dien-toan-quoc-nam-2023-66-142-124707.aspx
[7] https://theinvestor.vn/vietnams-exclusive-economic-zone-boasts-over-1000-gw-of-wind-power-potential-report-d15356.html
[8] https://tapchimoitruong.vn/news-13/offshore-wind-power-development-policy-in-vietnam-opportunities-challenges-31688
[9] https://thuvienphapluat.vn/van-ban/Dau-tu/Quyet-dinh-39-2018-QD-TTg-sua-doi-Quyet-dinh-37-2011-QD-TTg-co-che-ho-tro-cac-du-an-dien-gio-393826.aspx
[10] https://en.evn.com.vn/d6/news/Overview-of-national-power-sources-in-2023-66-142-4147.aspx
[11] https://thuvienphapluat.vn/van-ban/Tai-chinh-nha-nuoc/Quyet-dinh-1508-QD-BCT-2025-khung-gia-phat-dien-loai-hinh-nha-may-dien-gio-659318.aspx
[12] https://thuvienphapluat.vn/van-ban/Tai-chinh-nha-nuoc/Quyet-dinh-1824-QD-BCT-2025-khung-gia-phat-dien-loai-hinh-nha-may-dien-gio-ngoai-khoi-663582.aspx
[13] https://www.mfat.govt.nz/en/trade/mfat-market-reports/viet-nam-renewable-energy-market-september-2024.
[14] https://moit.gov.vn (Circular 768/QD-TTg 2025)
関連記事




ログイン / 新規登録
ニュースレターを購読する