

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
近年、ベトナムは東南アジアで最も活気のある再生可能エネルギー市場の一つとして台頭しており、特に2023年時点では、太陽光発電容量が18.6GWに達し、インドネシアの900MW、フィリピンの1.6GWを上回って東南アジアをリードした
2025年4月29日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
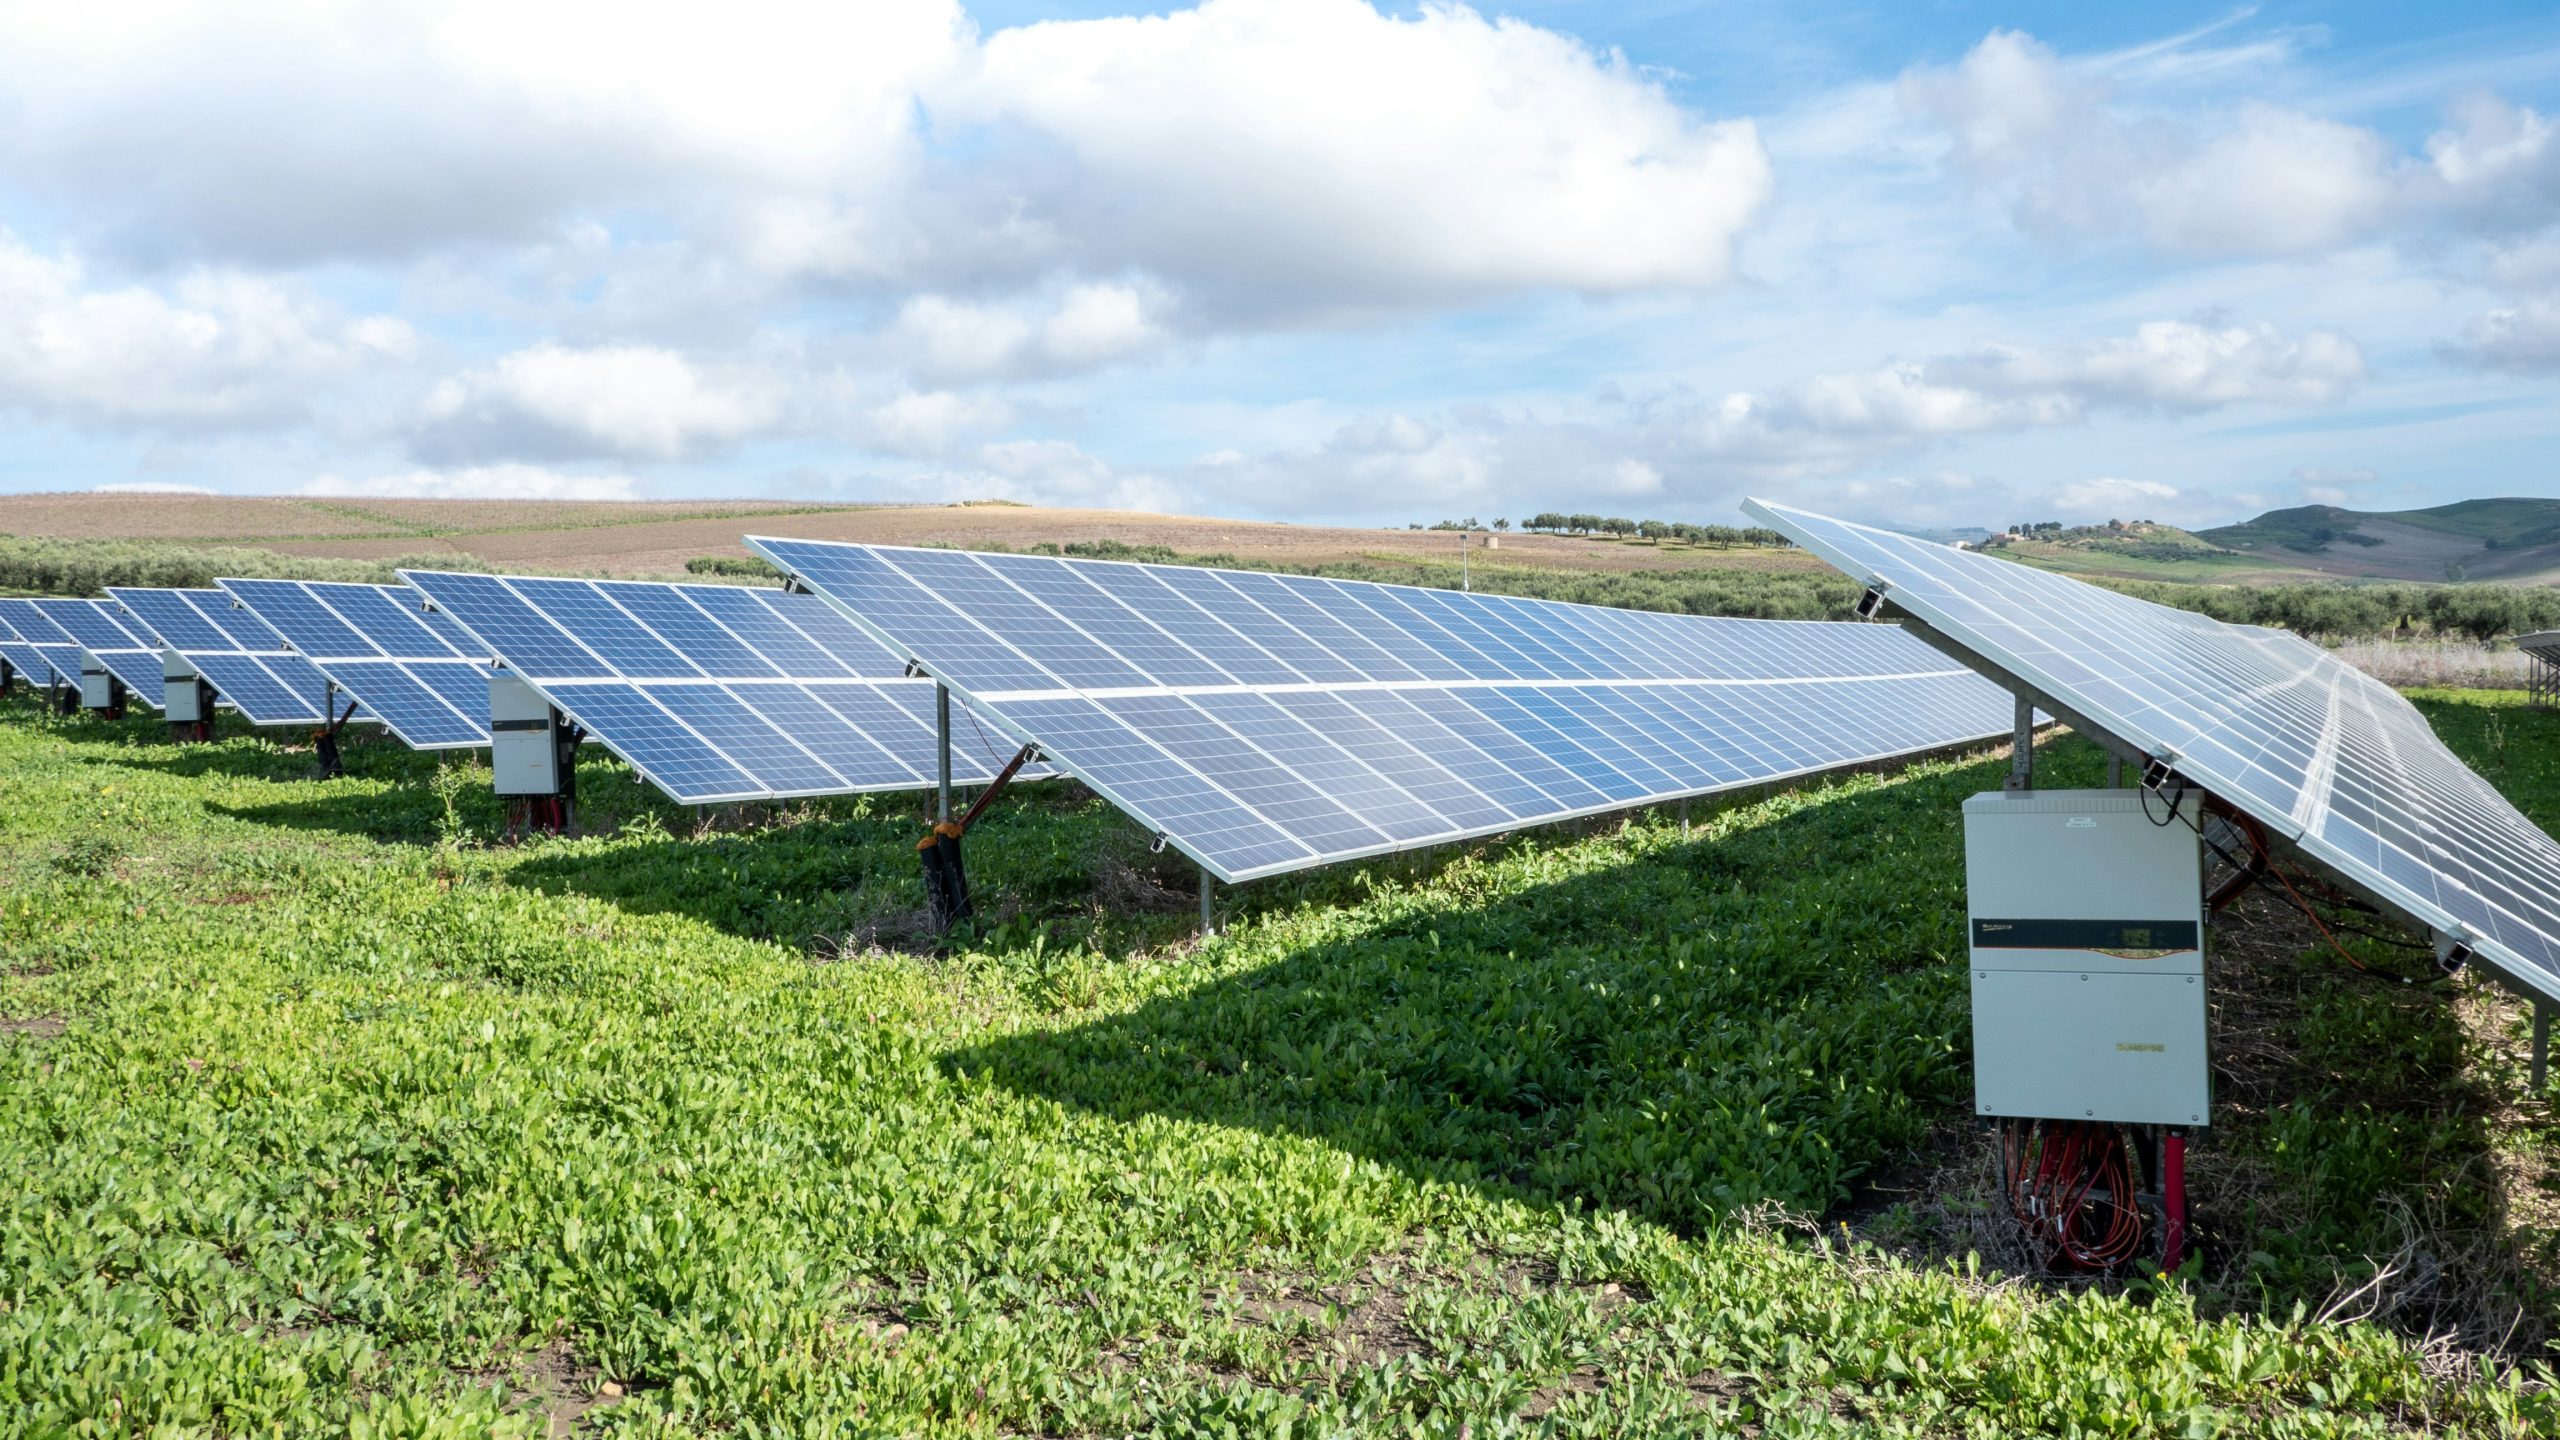
近年、ベトナムは東南アジアで最も活気のある再生可能エネルギー市場の一つとして台頭しており、特に2023年時点では、太陽光発電容量が18.6GWに達し、インドネシアの900MW、フィリピンの1.6GWを上回って東南アジアをリードした [1]. 急速な経済成長と電力需要の増加を背景に、ベトナムはよりクリーンで持続可能な代替手段を積極的に模索している。この動きを支える注目すべき企業が、ベトナム最大の民間企業であるVingroupだ。同社は不動産・小売事業からテクノロジー、電気自動車、再生可能エネルギーへと事業を拡大してきた。この転換は、化石燃料への依存を低減し、世界的な気候変動対策の約束と歩調を合わせると同時に、国内のエネルギー安全保障上の課題に対応するという、ベトナムのより広範な取り組みの一環を示している。.
ベトナムの再生可能エネルギー概要
ベトナムの再生可能エネルギー部門は、過去10年間で劇的に拡大している。2023年に承認された政府の第8次電力開発計画(PDP8)では、2030年までに再生可能エネルギーで総発電量の30.9%、2050年までに67.5%を賄う目標が設定されている [2], 。これは、国家のエネルギー優先順位における大きな戦略転換を示すものだ。.
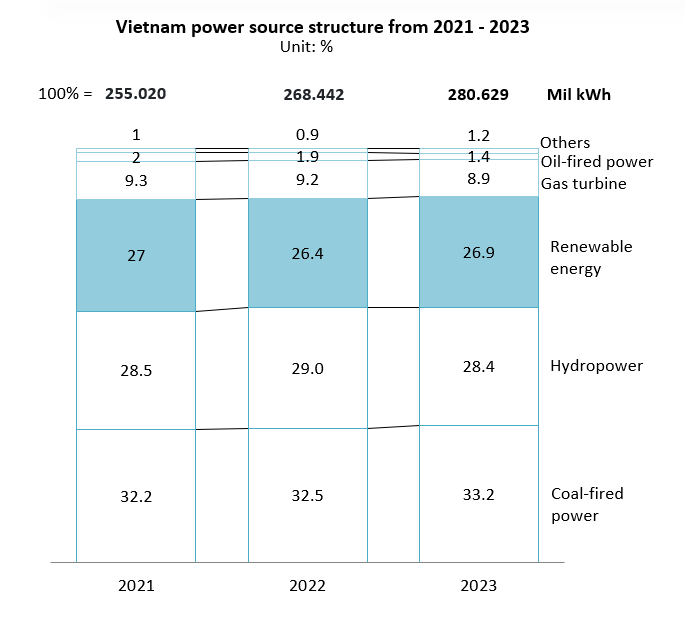
出典: EVN
こうした長期目標にもかかわらず、ベトナムのエネルギーミックスは依然として従来型電源、主に石炭と水力に大きく依存している。Vietnam Electricity(EVN)によると、石炭火力発電の比率は、低コストとベースロード電源としての信頼性を背景に、2021年の32.2%から2023年には33.2%へと小幅に上昇した。水力発電の寄与は約28-29%で安定しており、再生可能エネルギーは27%で横ばいとなった。これは、設備容量が着実に拡大している一方で、全体に占める比率の伸びが限定的であることを反映している。.
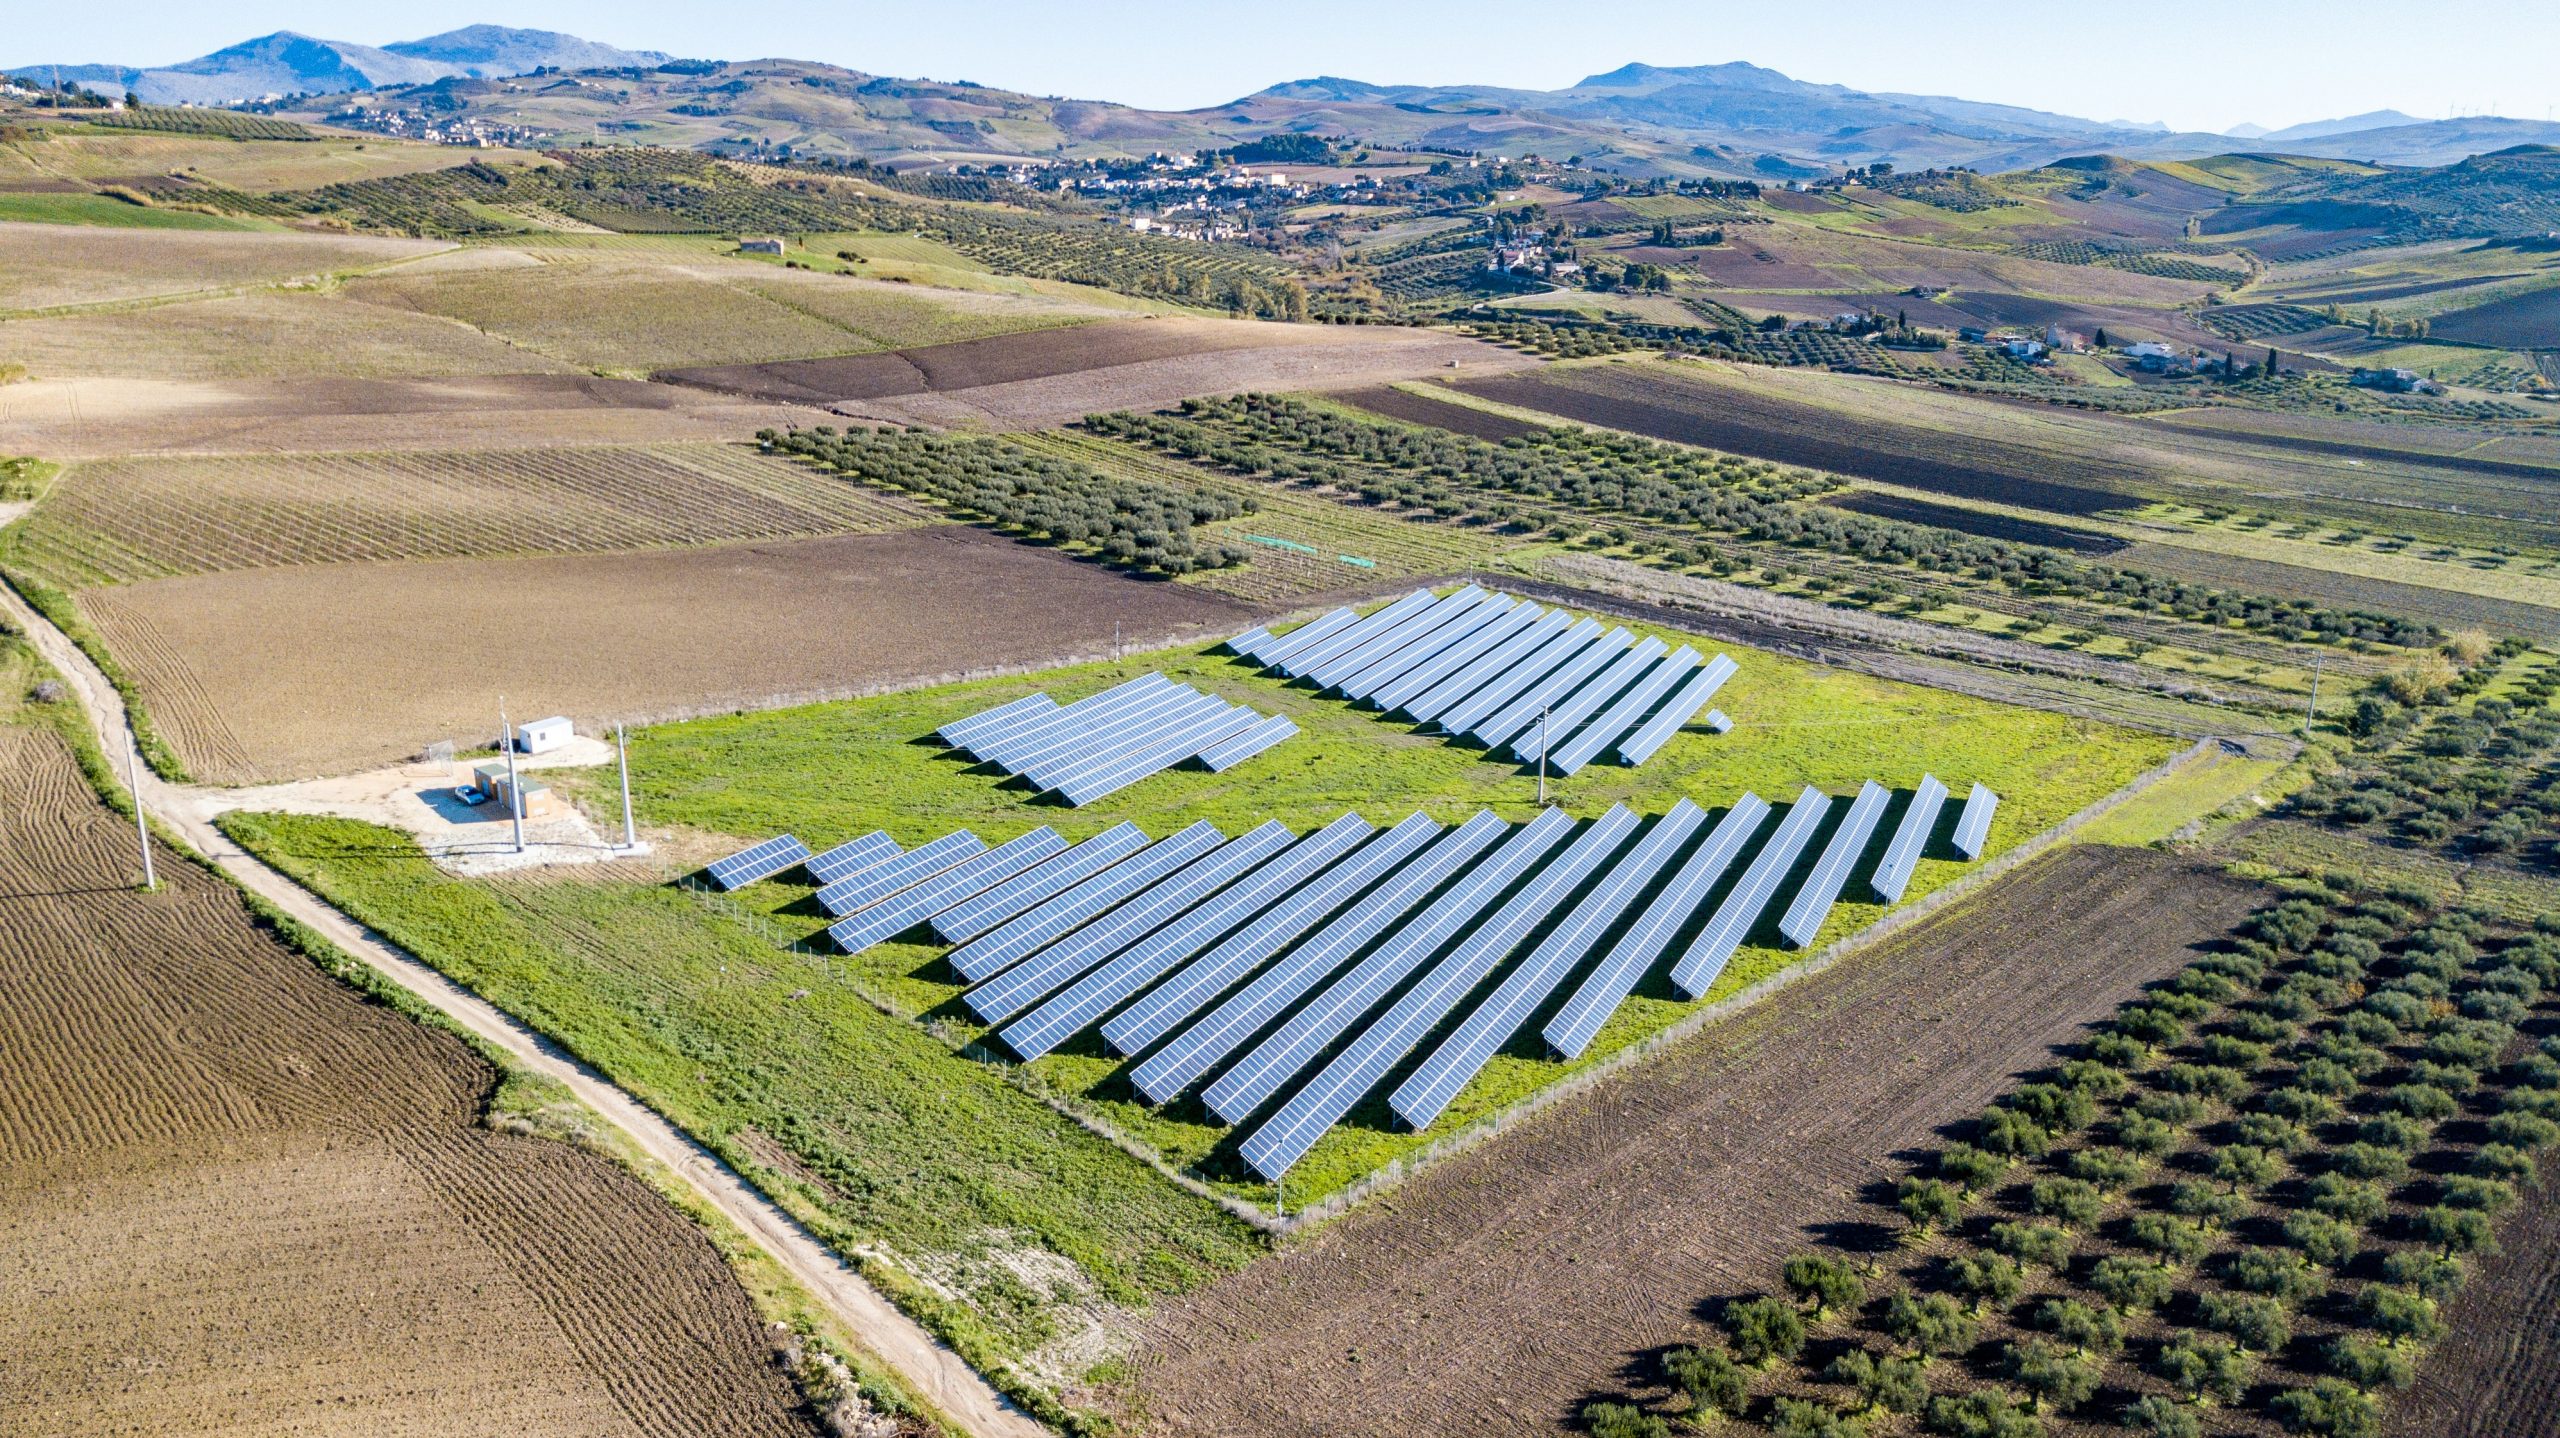
それでも、広大な海岸線と豊富な日射量を有するベトナムの恵まれた地理的条件は、再生可能エネルギー部門の急速な拡大に向けた強固な基盤となっている。2023年末までに、同国は設備容量18.6GWを擁する東南アジア最大の太陽光発電市場となった [3]. 。しかし、この目覚ましい設備容量の拡大にもかかわらず、ベトナムの電力網はその進展に追いつくことが難しい状況にある。特に南部の省では、系統混雑と再生可能エネルギーの出力抑制が依然として重大な課題であり、2022年だけで推定13億kWhの太陽光発電が抑制された [4].
。これを受け、近年の政策措置では、長期的な成長を後押ししながら、こうした課題への対応が図られている。特に、Decree No. 58/2025/ND-CPは、エネルギー貯蔵システムを統合するプロジェクトを優先し、土地使用料を免除するとともに、グリーン水素およびアンモニア関連の取り組みを支援することで、系統負荷のより効果的な管理に寄与している [5]. 。Decree 80/2024/ND-CPに基づく直接電力購入契約(DPPA)制度では、大口需要家が発電事業者から再生可能エネルギーを直接購入できるため、中央系統への圧力が緩和される [6]. 。さらに、全国規模の屋根置き太陽光発電イニシアチブでは、2030年までに住宅およびオフィスの50%に太陽光発電システムを導入することを目指しており、分散型発電を促進し、系統接続型の大規模発電所への依存を低減する [7].
これらの動きは、運用面およびインフラ面の制約に積極的に対処しながら、再生可能エネルギー部門の拡大に強く取り組むベトナムの姿勢を示している。これは、国内の電源構成における再生可能エネルギーの比率を高めるために必要なステップだ。.
外国企業の優位性とベトナムのエネルギー企業として台頭するVingroup
急速に成長するベトナムの再生可能エネルギー部門は、外国投資家と国内投資家の双方に大きな機会を提供している。外国投資は、豊富な天然資源、堅調な市場成長、投資に有利な規制枠組みに引きつけられ、これまで主要な成長推進要因となってきた。.
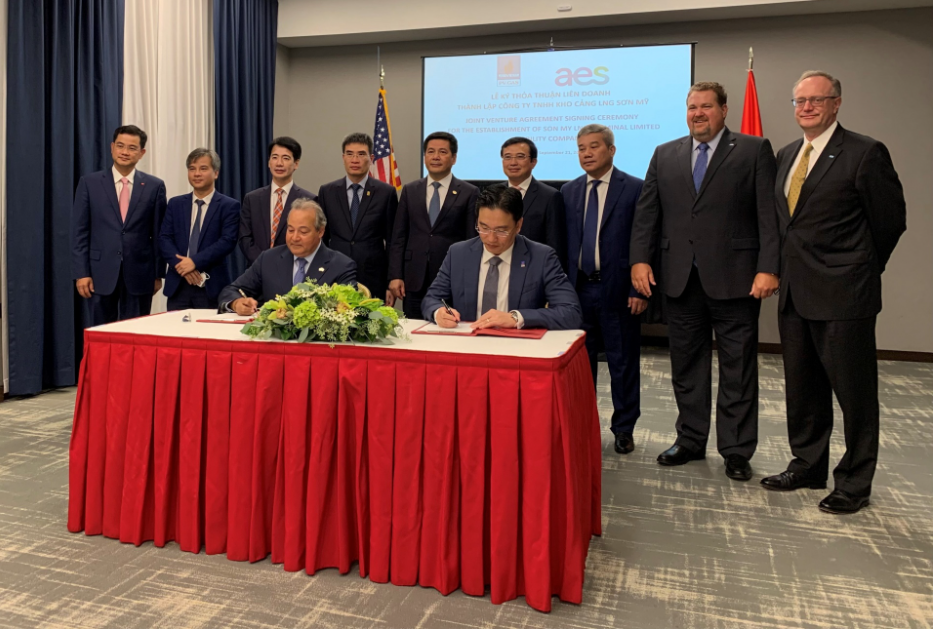
シンガポール、タイ、韓国、日本、欧州の開発事業者は、ベトナムのエネルギー部門に大きく貢献してきた。大規模なLNGプロジェクトや再生可能エネルギープロジェクトを含むこれらの投資は、同国のエネルギーインフラに対する外国企業の継続的な関与を反映している。これらの主要プロジェクトと提携の概要を以下の表に示す。.

関連記事




ログイン / 新規登録
アカウントなしで続ける
ログイン / 新規登録
ニュースレターを購読する