

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ベトナムの屋上太陽光発電市場はより実用的な段階に入りつつあり、最大50%の余剰発電量を販売できるようになったことが注目を集めている。
2026年4月9日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
この記事は、ベトナムが提案する2026年の屋上太陽光ルール改正が、法務の観点だけでなく市場・投資の観点からなぜ重要なのかを説明することを目的としている。対象読者は、工業・商業施設の屋根所有者、企業のエネルギー利用者、EPC請負業者、機器サプライヤー、投資家、その他ベトナムの分散型エネルギー機会を追跡する事業者である。本文ではまず、現行の有効な枠組みと、現在審議中の草案改正の違いを明確にし、次に余剰電力の売電上限が50%に引き上げられた場合にどの利用者層が最も恩恵を受け得るかを検討し、最後に投資判断の前に市場参加者が注視すべき法務上および実装上の論点を示す。2026年3月27日時点では、現行の有効な枠組みはDecree 58/2025/NĐ-CPのままであり、いわゆる「最大50%の余剰売電」ルールは、まだ最終法令ではなく、産業貿易省の改正草案パッケージの一部にすぎない。.
なぜこの草案が重要なのか
ベトナムの屋上太陽光市場は、より実務的な段階に入っている。現行の第8次電源開発計画(PDP 8)をめぐる政策対話は、主として自家消費の促進と電力システムへの負荷軽減に焦点が当たっていた。次の段階はより商業的であり、屋上太陽光が、より広い利用者層にとって十分に採算の取れるものとなり、特に発電プロファイルが敷地内需要と完全には一致しない場合でも、より大規模なシステムを導入する動機になり得るかどうかが論点となる。そのため、余剰出力の最大50%までの売電を認める草案ルールが注目を集めている。これは単なる技術的な比率変更ではない。大きな屋根面積を持ち、昼間の発電ピークがあり、ある程度の余剰電力を避けられない利用者にとって、プロジェクトの採算性を大きく改善し得る。.
同時に、政策の背景は依然として慎重である。改定されたベトナムの第8次電源開発計画でも、屋上太陽光は主として自家生産・自家消費の資源として位置づけられており、2030年までに公共オフィスビルの50%、住宅の50%が屋上太陽光を敷地内消費に利用するという目標も維持されている。これと並行して、最近の政府方針は、エネルギー効率と電力システムの近代化を進める広範な取り組みの一環として、屋上太陽光、独立型太陽光、蓄電池を引き続き奨励している。つまり、国家は屋上太陽光の成長を明確に支持している一方で、その成長は完全に自由化された電力取引モデルではなく、管理された枠組みの中に収まることを望んでいる。.
現行枠組みは依然として自家消費を優先している
Decree 58/2025/NĐ-CPの下では、系統連系された適格な自家生産・自家消費型屋上太陽光システムは余剰電力を売電できるが、支払メカニズムには制限がある。実務上、系統への送電量が算定された月間発電量基準の20%を超える場合、支払対象額は20%に上限設定される。買電価格は前年度の平均電力市場価格に連動し、地上設置型太陽光の価格帯における上限価格を超えることはできない。また、同政令は、公共資産に設置された屋上太陽光の余剰電力は、現行枠組みでは売電できないことを明記している。.
現行の手続き構造も重要である。Decree 58の下では、系統連系型の自家生産・自家消費型屋上太陽光の手続き上の扱いは、利用者区分と容量の双方によって異なる。100kW未満の独立住宅世帯は、余剰電力を売電する場合でも、特別な簡素手続きが適用され、主として通知を提出するだけでよい。1,000kW未満のその他すべての組織および個人については、余剰電力を売電するかどうかが重要な区分となる。余剰売電を登録しないプロジェクトは通常、通知ルートに従う一方、登録するプロジェクトは通常、開発登録手続きの対象となる。容量が1,000kW以上になると、組織および個人はいずれの場合も開発登録を行わなければならない。言い換えれば、草案改正の前であっても、法制度はすでに小規模住宅利用者と、より商業志向のプロジェクトとを明確に区別している。.
Operating Principle of a Rooftop Solar Power System
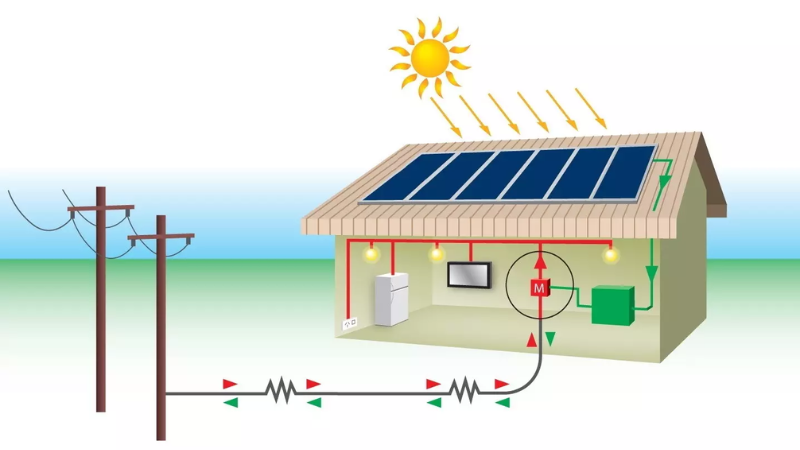
出典: Maysun Solar
2026年の草案提案は商業的な可能性を拡大し得る
2026年1月の産業商業省による協議および説明資料は、意義ある政策転換を示している。改訂草案では、適格な屋上太陽光発電の販売者は、両当事者間の契約に基づき、発電出力の50%を超えない範囲で余剰電力を買い手に販売できるとされている。さらに重要なのは、同じ草案説明において、改正政令の発効日から2030年12月31日までの間は、売り手と買い手が50%を超える比率に合意でき、その後は標準の50%上限が適用されると示されている点である。これは、政策立案者が2030年に向けて屋上太陽光の導入を加速するための移行期間を検討していることを示す注目すべきシグナルである。.
草案は、余剰電力と直接電力取引の実務上の経路も拡大するように見える。現行の政令58の枠組みでは、正式な余剰電力の買い手は依然として主にEVN系の電力会社と定義されている。一方、現行の政令57の枠組みでは、工業団地などの区域における小売電力事業体は、大口電力需要家に認可された場合に限り、系統ベースのDPPAで限定的な役割を果たしているが、私設線のDPPAモデルは依然として主に再生可能エネルギー発電事業者と大口顧客を中心としている。草案はこれをさらに進め、工業団地、経済特区、輸出加工区、工業クラスター、その他いくつかの区域型モデルにおける小売電力事業体への直接参加を明示的に拡大するとともに、私設線DPPAの価格設定を、交渉可能だが上限付きの枠組みから、買い手と売り手の直接交渉に基づく方式へ移行している。これが維持されれば、プロジェクトの組成はより柔軟になり、複数テナント型の工業案件や区域型案件の商業的上振れ余地も改善し得るが、実際の利益は依然として交渉力、最終需要家の料金ベンチマーク、ならびに地域ごとの実施条件に左右される。.
草案は、公有資産上に設置される案件について、より柔軟なアプローチも示唆している。説明文では、自己生産・自己消費型の屋上太陽光を公有資産上に設置した場合、当該取り決めが公有資産の管理・使用に関する法的枠組みにも適合し、かつ売り手の公的機能および職務と整合している限り、余剰電力を販売できるとしている。この規定が最終政令に残れば、屋上太陽光の潜在市場は民間工場や住宅を超え、より広い公共部門の建物を含むように拡大することになる。.
余剰販売の比率引き上げに加え、草案は実施手続きの簡素化も示している。現行の枠組みでは、一定の場合に電力事業体が5営業日以内に技術的助言を提供することが既に求められているが、この期限は主として特定の手続段階に適用されるもので、全体のプロセス全般を対象とするものではない。草案では、系統管理主体が申請者への助言だけでなく、適用可能な場合には同じ5営業日以内に改訂された系統連系および電力購入関連文書の更新と署名まで担うようにしているように見える。これは、分散型エネルギー市場では、プロジェクトの勢いが価格不透明性だけでなく、不明確または断片化された行政手続によっても失われがちだからである。.
草案が最終化された場合、誰が最も恩恵を受けるか
最も明確な受益者は、大きな屋根面積と相当な日中負荷を持つ産業・商業ユーザーになる可能性が高い。工場、倉庫、物流施設、商業ビル、輸出製造業者は、一般に大規模システムを支えるのに十分な屋根面積を持つが、昼間の発電量のすべてをその場で即時に消費できるわけではない。20%の補償付き余剰比率では、最適なシステム規模が人工的に制約される可能性がある。50%の比率、あるいは2030年まで一時的により高い比率が認められれば、より大きなシステムの採算性が高まり、屋上太陽光を中期的なコスト管理手段として導入する根拠が強まる。.
Solar Rooftopの導入
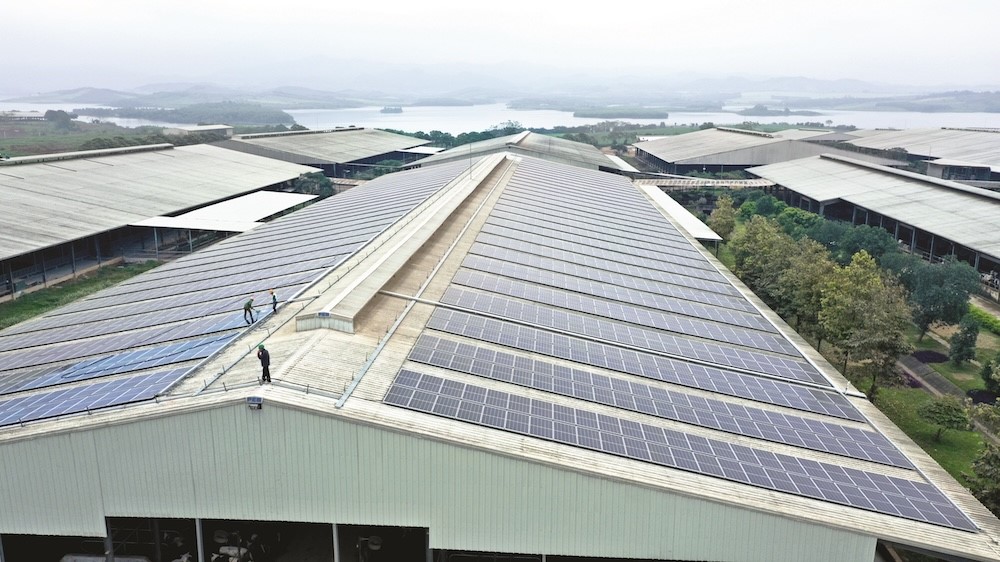
出典: サイゴン・タイムズ
家庭も、より選別的ではあるが恩恵を受けられる。現行の法的枠組みでは、100 kW未満の戸建て世帯は比較的簡便に参加できる道がすでに設けられている。これとは別に、工業貿易省は、自家生産・自家消費の屋上太陽光発電と蓄電池を導入する世帯向けの支援政策案を提出しており、提案されている政策期間は2026年初めから2030年12月31日までとなっている。草案の支援パッケージには、低利融資、設置支援、技術指導が含まれる。こうした家庭向け支援策が余剰売電の改正と並行して進めば、住宅用屋上太陽光の経済性は改善する可能性があり、特に消費電力量の多い世帯や、太陽光発電に蓄電池を組み合わせる意向のある世帯でその効果が大きい。.
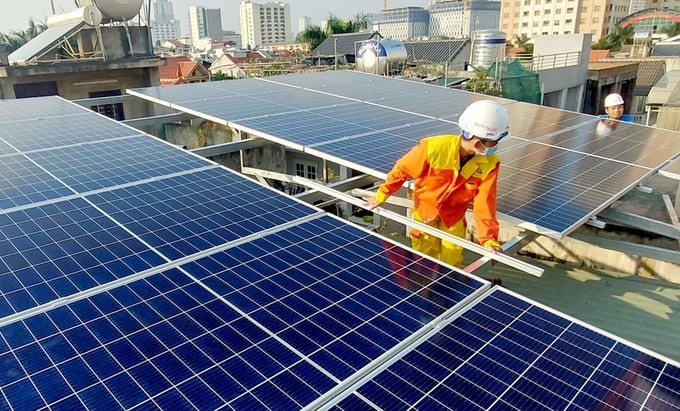
出典: Corporate Finance Magazine
第三の受益者 समूहとしては、より広い屋上太陽光エコシステムが挙げられる。EPC請負業者、インバータ供給業者、蓄電池事業者、ファイナンス提携先、エネルギーサービス企業は、屋上太陽光への投資の妥当性が中規模・大規模案件でより説明しやすくなれば、いずれも恩恵を受ける。これは特に重要である。というのも、最近の政府ガイダンスは蓄電池導入や、より賢い電力系統統合への関心の高まりも示しており、単独の屋上システムよりも、太陽光+蓄電池を組み合わせたパッケージ提案に、より大きな余地が生まれる可能性があるからだ。.
草案が改善するのは経済性であり、必ずしも完全な商業的自由ではない
ここで明確にしておくべき点がある。輸出上限が引き上げられたとしても、ベトナムが屋上太陽光を制限のない再販市場へ全面的に自由化することを示唆しているわけではない。2026年2月、政府ポータルは、自家生産・自家消費電力を、利用者自身の敷地内で発電・消費され、主としてその利用者自身の需要を満たす電力と再確認した。その上で、同ポータルは、「自家生産・自家消費」の概念の下で開発された屋上太陽光設備は、単純に一般的な商業再販モデルとして扱うことはできないと説明した。つまり、一部の第三者所有の屋上設置形態は、なお法的制約に直面する可能性があり、慎重なスキーム設計が必要となる。.
この区別が重要なのは、市場の熱気が法的定義より先行することがあるからだ。草案は案件の融資適格性を高める方向ではあるが、屋上太陽光を自動的にオープンな卸売電力ビジネスへ変えるものではない。したがって、実際の勝者はあらゆる屋上モデルではなく、案件の収益ロジックの主軸が売電ではなく、オンサイト消費に明確に結び付いており、余剰売電は案件の収益の唯一の論理ではなく調整メカニズムとして機能するものになるとみられる。.
企業が次に注目すべき点
ベトナムで屋上太陽光を評価する企業は、4つの論点を注視すべきである。第一に、改正政令の最終文言が重要である。50%ルールはまだ草案段階にあるからだ。第二に、「2030年まで50%超」という一時的な考え方は有望だが、まだ最終決定ではなく、今後修正される可能性もある。第三に、現地での運用、特に接続条件、技術指針、系統制約が、どの案件が先行するかを引き続き左右する。.
まとめ
ベトナムの屋上太陽光に関する改正案は、より商業的に現実的な枠組みを示しているが、完全自由化ではない。現行の方向性に沿って広く最終化されれば、産業・商業施設の屋根所有者、一部の世帯、そしてより広い太陽光+蓄電池エコシステムにとって、屋上太陽光の魅力を大きく高める可能性がある。同時に、真の機会は単純な見出しの数値だけでなく、最終政令が輸出比率、価格設定、手続き簡素化、そして自家消費を重視する法的立場をどう扱うかに、より大きく左右される。市場参加者にとってのメッセージは前向きだが、まだ形成途上の政策機会であり、確立したルールブックには至っていない。.
続きを読む
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
参考
– 政令第57/2025/ND-CP号 再生可能エネルギー発電設備と大規模電力消費者間の直接電力取引メカニズムアクセス>
― 再生可能エネルギー発電および新エネルギー発電の開発に関する電力法を詳述する政令第58/2025/ND-CP号アクセス>
―再生可能エネルギー発電事業者と購入者間の直接電力購入メカニズムに関する政令第57号、および再生可能エネルギーと新エネルギーの開発に関する電力法の実施を詳述する政令第58号を改正および補足する政令案。アクセス>
– 政令第57号(電力直接購入メカニズム)および第58号(再生可能エネルギーおよび新エネルギー開発に関する電力法の実施)のいくつかの条項を改正および補足する政令案に対する利害関係者のフィードバックの収集および説明。アクセス>
– 2021年~2030年までの国家電力開発計画および2050年までのビジョンに対する修正を承認する決定第768/QD-TTg号アクセス>
– 政府ポータルサイトによる、自家発電・自家消費型屋上太陽光発電に関する説明アクセス>
-商工省による屋上太陽光発電および蓄電に関する家庭向け支援政策案アクセス>
関連記事



ログイン / 新規登録
ニュースレターを購読する